
海外移住で税金はどう変わる?海外移住税金の落とし穴と対策を徹底解説
海外移住で変わる日本の税金の基本ルール 海外移住をすると、日本での課税範囲が大きく変わります。特に、不動産収入や金融資産を持つ投資家にとっては、移住後も課税対象になる所得が残るケースが多く、事前に税制の仕組みを理解してお […]
海外移住で変わる日本の税金の基本ルール 海外移住をすると、日本での課税範囲が大きく変わります。特に、不動産収入や金融資産を持つ投資家にとっては、移住後も課税対象になる所得が残るケースが多く、事前に税制の仕組みを理解してお […]
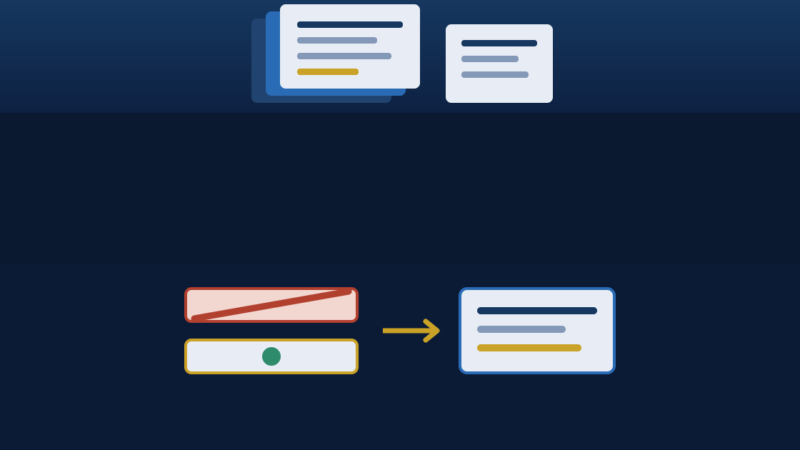
租税特別措置法第41条の4の3第1項は、個人が令和3年以後の各年において国外中古建物から生ずる不動産所得を有する場合、そこで生じた国外不動産所得の損失の金額を、所得税法第26条第2項・第69条第1項の適用上「生じなかったものとみなす」と定めています。ただし対象は損失の全額ではなく、同条第2項第2号により、その国外中古建物の償却費の額に相当する部分として政令で計算した金額に限られます。国税庁タックスアンサーNo.1391(令和8年4月1日現在法令等)は、これを耐用年数を「簡便法」で計算した減価償却費に相当する部分と説明し、国内不動産との所得内通算も損益通算もできないとしています。簡便法の年数は法定耐用年数の全部を経過した資産で法定耐用年数の20%、2年に満たない場合は2年です。売却時には同条第3項により、取得費の計算で差し引く償却費の累積額から、みなし消滅額の合計が控除されます。