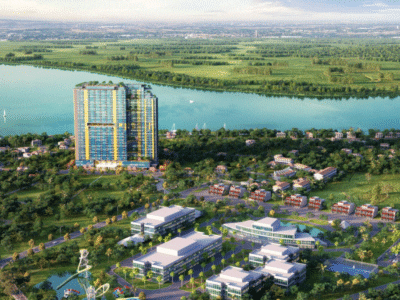
Wyndham Thanh Thuy Hotels & Resorts(ウィンダム・タントゥイ・ホテル&リゾート)
竣工時期:2024年1月
ディベロッパー:Coteccons
最低価格:1,853,280,000
通貨単位:VND
「ベトナム不動産って買えるですか?」
「ベトナム不動産投資ってどうなんですか?」
ベトナム不動産の購入、ベトナム不動産投資を検討している方もいらっしゃるかと思います。今回は、ベトナム不動産投資、ベトナム不動産の買い方・メリットデメリット・リスク・利回り・税金まで、徹底的に検証したいと思います。
購入できます。
日本在住の日本人でも、条件を満たせばベトナム不動産を購入できます。ただし、日本の不動産のように土地と建物を自由に所有できるわけではありません。外国人が主に購入できるのは、認可された商業住宅プロジェクト内のコンドミニアム、アパートメント、戸建て、ヴィラなどです。
投資判断で重要なのは、「外国人でも買えるか」だけではありません。確認すべきなのは、その物件が外国人名義で取得できる物件か、外国人枠が残っているか、所有証明書が発行される見込みがあるか、将来売却できる相手が限定されないかです。
購入できる物件でも、権利証の発行が遅れる、外国人枠が埋まって再販売しにくい、残存所有期間が短くなって売却価格が下がる、といった問題が起こる可能性があります。ベトナム不動産は「買えるか」よりも「安全に保有し、将来売れるか」で判断する必要があります。
ベトナムでは、土地は国家が管理する公的な資産と位置づけられており、個人や外国人が土地そのものを私有することはできません。外国人投資家が取得するのは、土地の所有権ではなく、認可された住宅プロジェクト内の建物・住宅に関する権利です。
そのため、戸建てやヴィラを購入する場合でも、日本のように土地と建物を一体で完全所有する感覚とは異なります。投資家が見るべきポイントは、土地を買えるかどうかではなく、そのプロジェクトの土地使用権が適法に確保されているか、開発許可や販売許可に問題がないかです。
土地関連の手続きに不備がある物件では、引き渡し後に所有証明書の発行が遅れる、売却時に買い手が付きにくい、価格交渉で不利になるといったリスクがあります。価格や利回りだけでなく、デベロッパーが土地関連の義務を履行しているかを確認することが重要です。
外国人がベトナムで住宅を所有できる期間は、原則として50年です。延長が認められる可能性はありますが、最初から「実質100年所有できる」と考えるのは危険です。延長には手続きが必要で、法令、行政運用、物件の状況によって扱いが変わる可能性があります。
投資家にとって重要なのは、所有期間の長さそのものよりも、残存期間が売却価格に与える影響です。購入から10年、20年と経過すれば、次の買い手から見た残りの所有期間は短くなります。残存期間が短くなるほど、外国人買い手への再販売では価格交渉が厳しくなりやすくなります。
中古物件を買う場合は、特に注意が必要です。外国人所有の中古物件では、新たに50年が付与されるのではなく、前所有者の残存期間を引き継ぐ形になるケースがあります。購入時点で残り何年保有できるのかを確認しないと、出口戦略を誤ります。
ベトナム不動産では、外国人が所有できる戸数に上限があります。コンドミニアムの場合、外国人所有は原則として1棟あたり総戸数の30%までです。戸建て、ヴィラ、タウンハウスなどの場合は、一定区域内で250戸までという制限があります。
人気プロジェクトでは、外国人枠が早く埋まることがあります。販売会社から「購入可能」と案内されても、実際に外国人名義で取得できる枠が残っているかは別問題です。契約前に、外国人枠の残数と対象住戸を確認する必要があります。
外国人枠は、購入時だけでなく売却時にも影響します。外国人枠が上限に達している物件では、外国人から外国人への再販売が難しくなることがあります。その場合、売却先がベトナム人に限られやすくなり、売却価格や売却期間に影響します。
外国人がベトナムで中古物件を購入する場合、自由にローカル市場の中古住宅を選べるわけではありません。外国人が購入できるのは、原則として外国人所有が認められる商業住宅プロジェクト内の物件です。
前所有者が外国人の場合、同じ条件で権利を引き継げるケースがあります。ただし、所有期間は新しく50年に戻るのではなく、残存期間を引き継ぐ可能性があります。前所有者がベトナム人の場合でも、外国人枠やプロジェクト条件によっては、外国人名義で取得できないことがあります。
中古物件は完成済みのため、実物の状態、管理状況、賃貸実績を確認しやすいメリットがあります。一方で、権利証が未発行のまま転売されている物件、外国人枠が埋まっている物件、管理状態が悪い物件は、売却時に不利になりやすいです。
表面利回りが高く見える中古物件ほど、権利証、外国人枠、残存所有期間、管理費、修繕履歴、賃貸契約の実績を確認する必要があります。
ベトナム不動産では、所有証明書が発行されるかどうかが資産性に直結します。一般的に「ピンクブック」と呼ばれる所有証明書が発行されれば、所有権を第三者に示しやすくなり、売却や相続、担保評価の面でも有利になります。
注意すべきなのは、販売されている物件すべてにスムーズに所有証明書が出るわけではないことです。デベロッパー側の土地手続き、建設許可、販売許可、竣工検査、税務手続きに問題があると、引き渡し後も所有証明書の発行が遅れることがあります。
購入前には、同じデベロッパーの過去物件で所有証明書の発行実績があるか、対象プロジェクトで発行見込みがあるか、契約書に発行手続きや遅延時の対応が明記されているかを確認すべきです。
所有証明書が未発行の物件は、将来の売却で買い手に不安を与えやすく、価格を下げないと売れない可能性があります。ベトナム不動産では、立地や利回りだけでなく、権利証発行の確度も投資判断の中心に置く必要があります。
ベトナムでは、コンドテル、ホテルレジデンス、サービスアパートメント、リゾート物件などが外国人投資家向けに販売されることがあります。ただし、これらは通常の住宅コンドミニアムと同じ感覚で購入するべきではありません。
コンドテルは、ホテル運営による収益分配や運用委託を前提に販売されることが多く、投資成果は立地だけでなく、運営会社の集客力、稼働率、契約条件、費用負担に左右されます。高い利回り保証が提示されていても、保証期間終了後に収益が下がる可能性があります。
確認すべき項目は、住宅として登記できる物件か、商業・観光用途の物件か、所有証明書の発行対象か、収益保証の支払い主体は誰か、管理費・修繕費・家具更新費の負担は誰が持つかです。
特にホテル系物件では、購入者が自由に住める日数が制限されることがあります。売却時の買い手も通常の住宅より限定されやすいため、住宅投資ではなく、運営事業に近い投資として見る必要があります。
ベトナム不動産を日本在住の日本人が購入する場合、購入可否だけでなく、権利、賃貸、売却まで確認する必要があります。
最低限確認すべきポイントは、次の通りです。
ベトナム不動産は、日本人でも購入できます。ただし、土地所有不可、所有期間、外国人枠、中古流通、所有証明書、商業用途物件の扱いなど、日本の不動産投資とは前提が大きく異なります。購入前に見るべきなのは、販売価格の安さや想定利回りではなく、権利が明確で、賃貸需要があり、将来売却しやすい物件かどうかです。
| 投資先 | ベトナム不動産 |
|---|---|
| 国名 | ベトナム社会主義共和国 |
| 面積(k㎡) | 331,212k㎡ |
| 日本との比較 | 0.9倍 |
| 人口 | 103,808,319人 |
| 日本との比較 | 0.8倍 |
| 首都 | ハノイ |
| 民族 | キン族(越人)約86%、他に53の少数民族 |
| 言語 | ベトナム語 |
| 宗教 | 仏教、カトリック、カオダイ教他 |
| 通貨 | ドン(VND ) |
| 政策 | 社会主義 |
| 主要産業 | 農林水産業、鉱工業・建築業、サービス業 |
| 日本からの移動時間 | 4.5時間 |
| 為替 | 変動相場制 |
| 格付け | S&P BB- フィッチ B+ ムーディーズ BB- |
ベトナムの人口は1億人を超えており、東南アジアの中でも大きな国内市場を持つ国です。人口規模だけで見ると、日本よりやや少ない水準ですが、年齢構成は日本より若く、現役世代の厚みがあります。
人口が多く、若い労働力があることは、製造業の誘致、消費市場の拡大、住宅需要の形成に影響します。特に都市部では、地方からの人口流入、所得上昇、核家族化、共働き世帯の増加により、コンドミニアム、サービスアパートメント、商業施設、教育施設、医療施設への需要が生まれています。
ただし、ベトナムの人口増加をそのまま不動産価格の上昇要因と見るのは単純です。人口が増えても、所得が伸びなければ住宅購入力は高まりません。都市部に雇用が集まらなければ、賃貸需要も限定されます。
ベトナム不動産を見る場合は、人口の多さよりも、都市部に若い労働者と中間所得層がどれだけ集まっているかを見る必要があります。
ベトナムは南北に長い国であり、地域ごとに経済の特徴が異なります。北部はハノイを中心に、行政機能、製造業、工業団地、外資系メーカーの進出が目立ちます。中国に近く、サプライチェーン上の位置づけも強いため、電子部品、自動車部品、機械、物流関連の需要が生まれやすい地域です。
南部はホーチミンを中心に、商業、金融、サービス業、消費市場が発達しています。外資企業の拠点、外国人駐在員、富裕層・中間所得層向けの消費が集まりやすく、住宅・オフィス・商業施設の需要が出やすい地域です。周辺のビンズオン、ドンナイ、ロンアンなどは工業団地や物流拠点として発展しています。
中部はダナン、ホイアン、ニャチャン、フーコックなどを中心に、観光・リゾート・ホテル関連の色合いが強くなります。観光需要の回復やインフラ整備によって成長余地はありますが、景気や旅行需要の影響を受けやすい面もあります。
同じベトナム不動産でも、ハノイの住宅、ホーチミンの賃貸レジデンス、ダナンのリゾート物件、ビンズオンの工業周辺住宅では、需要の根拠がまったく異なります。
ベトナムは、ベトナム共産党による一党体制の国です。政権交代が頻繁に起こる国ではないため、国家としての中長期計画、外資誘致、インフラ整備を継続しやすい特徴があります。
この政治体制は、経済政策の継続性という面ではプラスに働きます。工業団地の整備、港湾・空港・高速道路の開発、外資系企業の誘致、都市開発は、国家戦略として進められています。
一方で、不動産投資では行政運用の影響を強く受けます。土地制度、開発許認可、建設許可、外国人所有、権利証発行、送金手続きなどは、法律だけでなく地方政府や関係機関の実務対応によって進み方が変わります。
政治的に大きく不安定な国というより、制度と行政の運用を丁寧に確認すべき国です。特に不動産では、中央政府の方針が整っていても、個別プロジェクトの許認可や権利証発行が遅れることがあります。
ベトナムは社会主義国ですが、1986年に始まったドイモイ政策以降、市場経済の仕組みを取り入れて成長してきました。国有企業の存在感は残る一方で、民間企業、外資系企業、輸出産業、サービス業が経済成長を支えています。
かつては農業中心の国という印象が強かったベトナムですが、現在は製造業とサービス業の比重が高まっています。スマートフォン、電子部品、繊維、家具、機械部品などの輸出が拡大し、外資系メーカーの生産拠点としての重要性も高まっています。
この産業構造の変化は、都市の姿にも反映されています。工場が集まる地域では労働者向け住宅や物流施設の需要が生まれ、外資企業が集まる都市部ではオフィス、サービスアパートメント、外国人向け賃貸住宅の需要が生まれます。
ベトナム不動産の成長を考える場合、単に「経済成長率が高い国」と見るより、どの産業が、どの地域で、どの所得層を生んでいるかを見る方が実態に近くなります。
ベトナムは、外資企業の進出が経済成長を支える国です。人件費、地理的条件、自由貿易協定、政治の安定性、中国からの生産分散需要などを背景に、製造業を中心としたFDIが流入しています。
特に、チャイナプラスワンの流れはベトナムにとって追い風です。中国だけに生産拠点を集中させるリスクを避けたい企業が、ベトナムに工場や物流拠点を設けています。北部ではハノイ、バクニン、ハイフォン、ハイズオン、南部ではホーチミン、ビンズオン、ドンナイ、ロンアンなどが代表的な受け皿です。
外資企業の進出は、不動産市場にも波及します。工業団地の周辺では労働者向け住宅や物流施設が必要になり、都市部では駐在員向け住宅、オフィス、商業施設、インターナショナルスクール、医療施設への需要が高まります。
ただし、外資依存度が高いということは、世界景気や通商政策の影響も受けやすいということです。米国の関税政策、中国経済の減速、世界的な需要低迷が起きると、製造業や輸出企業の投資計画に影響し、不動産需要にも波及します。
ベトナムでは、高速道路、空港、港湾、都市鉄道などのインフラ整備が進んでいます。インフラ投資は、都市間の移動、物流、通勤、観光、工業団地へのアクセスを改善し、不動産需要の出るエリアを変える要因になります。
ホーチミン周辺では、ロンタイン国際空港、都市鉄道、環状道路、高速道路の整備が注目されています。北部では、ハノイ周辺の高速道路網、ハイフォン港、ノイバイ空港、工業団地との接続が重要です。中部では、ダナンを中心とした観光・物流・IT関連の都市機能が整備されています。
インフラ整備によって、中心部だけでなく郊外や周辺省にも開発が広がっています。地価が高くなった中心部から、住宅、工業団地、物流施設、商業施設が周辺エリアへ移る流れが強まっています。
一方で、インフラ計画は遅延することがあります。完成予定時期、実際の工事進捗、駅や道路からの距離、周辺の生活利便性まで見ないと、期待先行の物件を買うリスクがあります。
ベトナムの通貨はベトナムドンです。ベトナムドンは、米ドルや日本円に対して長期的に弱くなりやすい通貨です。現地通貨建てで不動産価格が上昇しても、円換算では為替の影響でリターンが削られる可能性があります。
ベトナム国内では経済成長が続いていても、日本人投資家にとっての最終的な成果は円換算で決まります。物件価格の上昇、賃料収入、売却益、税金、送金費用、為替差損を含めて考える必要があります。
また、ベトナムでは資金の出入りに一定の管理があります。売却代金や賃料収入を日本へ送金する際には、契約書、納税証明、銀行書類などが求められることがあります。購入時から適切な送金ルートや銀行口座を整えていないと、出口で手続きに時間がかかる可能性があります。
ベトナムは成長性の高い国ですが、通貨と送金の面では日本国内不動産より確認事項が多くなります。
ベトナムは、人口規模、若い労働力、外資企業の進出、インフラ整備、都市化を背景に、東南アジアの中でも成長期待の高い国です。社会主義国でありながら市場経済を取り入れ、製造業と輸出を軸に発展してきました。
一方で、ベトナム全体をひとつの市場として見ると判断を誤ります。ハノイ、ホーチミン、ダナン、ハイフォン、ビンズオン、ドンナイでは、経済圏も需要層も異なります。住宅、オフィス、リゾート、物流、工業用不動産では、成長の根拠もリスクも変わります。
ベトナム不動産を検討する際は、国全体の成長性を前提として見つつ、実際の投資判断では都市別・エリア別・需要層別に分けて考える必要があります。
ベトナムの人口は、現時点では9,950万人ほどです。2050年には、1.1億人を超えると予想されています。
さらにベトナム不動産を見るうえで重要なのは、人口が増えていることだけではありません。投資判断で見るべきなのは、ハノイ、ホーチミン、ビンズオン、ドンナイ、バクニン、ハイフォンなど、雇用が集まる都市部・工業集積地に住宅需要が集中している点です。
ベトナムの人口はすでに1億人規模に達しており、東南アジアの中でも大きな内需市場を持つ国です。若い労働人口が厚く、都市部では就職、転職、結婚、独立、子育てに伴う住宅需要が生まれやすい構造があります。
ただし、人口が増えれば不動産価格が自動的に上がるわけではありません。重要なのは、人口増加と同時に、雇用、交通インフラ、学校、商業施設、医療施設が整っているエリアかどうかです。
投資対象としては、単に価格が安い郊外物件よりも、通勤圏として定着しやすく、生活利便性の高いエリアの住宅の方が、賃貸需要と売却需要の両方を見込みやすくなります。

きれいな正三角形をしていて、子供の数が多く、人口ボーナスが長期的に継続されることがほぼ確実と言えます。30代が最も多く、次いで10歳未満の子供が多いため、長期的な人口増が見込めるメリットがあります。

ベトナムは、高いGDP成長率を実現しています。ベトナムは、東南アジアの中でも成長率の高い国の一つです。製造業、輸出、公共投資、外資系企業の進出が経済を押し上げており、不動産市場にとっても追い風になっています。
不動産投資で重要なのは、GDP成長率そのものではなく、その成長がどの需要に波及しているかです。所得が増えれば、都市部ではより広い住宅、設備の整ったコンドミニアム、セキュリティの高い住宅への需要が生まれます。外資系企業が増えれば、駐在員向け賃貸、オフィス、物流施設、工業団地周辺の住宅需要も強まりやすくなります。
一方で、ベトナム経済は輸出依存度が高い国でもあります。米国、中国、欧州の景気減速、関税政策、サプライチェーン再編の影響を受けやすい点は見逃せません。
ベトナム不動産は「成長国だから安全」と見るのではなく、輸出産業、外資企業、公共投資、都市インフラの動きに連動する投資対象として見る必要があります。
直近の成長率は11%を超えています。
十分に成長が見込める国です。
ベトナムは、まだまだ不動産価格が安い国です。不動産価格の上昇余地が大きい国と言い換えることもできあmす。
ベトナムは、香港、シンガポールや日本と比べても不動産価格が安いのですが、同じアジア圏である、タイやマレーシアと比較しても、不動産価格が安い水準にとどまっています。
しかし、現在の投資判断では「周辺国より安いから上がる」という単純な見方は危険です。
ハノイやホーチミンでは、ここ数年で新築マンション価格が大きく上昇しています。価格上昇の背景には、所得上昇だけでなく、許認可の遅れ、開発用地の制約、資金力の弱いデベロッパーの淘汰、新規供給の不足があります。
特に都市中心部では、手頃な価格帯の住宅が少なく、供給が中高級物件に偏りやすい状況です。これにより、完成済み・好立地・管理品質の高い物件は評価されやすくなっています。
一方で、価格がすでに上がりすぎた物件を高値で購入すると、家賃利回りが低下し、売却時の買い手も限られます。ベトナム不動産では、価格の安さよりも「その価格で現地所得層や外国人賃借人が本当に支えられるか」を見ることが重要です。
ベトナム・ホーチミン市の新築アパートの平均価格(USD/㎡)
ベトナム・ホーチミン市の新築アパートの平均価格推移変動率
ベトナム・ホーチミン市の新築アパートの平均価格は、コロナ禍の中でも、順調に上昇ています。今後の、安定した上昇も見込める国と言えます。
ベトナム不動産は、国単位で一括りにせず、都市ごとに分けて判断する必要があります。
ホーチミンは、商業・金融・外資系企業の集積が強く、外国人駐在員向け賃貸や高所得層向け住宅の需要が読みやすい都市です。中心部、旧2区、7区、ビンタイン区などは、外国人居住者や高所得層の需要がある一方、価格水準も高く、購入時点の利回りは低くなりやすい傾向があります。
ハノイは、首都機能、政府機関、大使館、北部製造業エリアへのアクセスを背景に、近年マンション価格の上昇が目立つ市場です。外資系製造業の進出が多い北部工業エリアとの接続もあり、駐在員、管理職、現地中間層向けの住宅需要が見込めます。
ホーチミンは流動性と賃貸需要、ハノイは価格上昇と北部経済圏の成長をどう評価するかがポイントです。どちらが良いかではなく、出口戦略と想定賃借人を先に決めて都市を選ぶ必要があります。
日本でも、高度経済成長期には、中間所得層が増加しました。人口に対して、中間所得層が占める割合がふえる方が消費が増え、経済成長が起きやすいのです。
ベトナムのニュースサイト「VIETJO」よると
ベトナムでは
富裕層の拡大により余暇を楽しむ習慣が生まれ、高級レストランやリゾート施設などの娯楽産業が急成長しました。また、上位中間層から富裕層にかけて海外旅行のニーズが高まっていることから、日本でもベトナム人旅行者を受け入れる体制が整えられつつあります
富裕層とともに、中間層が増えるため、消費が安定して増加し、力強い経済成長が予想されています。当然、手堅い消費があれば、家賃も上昇し、不動産価格も上昇することになります。
ただし、中間層の拡大は、すべての高級物件に追い風になるわけではありません。現地所得に対して価格が高すぎる物件は、実需層が買えず、投資家同士の売買に依存しやすくなります。
投資対象としては、超高級物件よりも、現地の上位中間層や外国人賃借人が無理なく借りられる価格帯の方が、出口の幅を確保しやすくなります。
コロナ前の外国人訪問者数は、コロナ前の2019年で、年間約1,800万人でした。
コロナで一時落ち込んだものの、2023年には
と力強い数値を残しています。
成長率は、世界トップクラスであり、GDPに占める観光産業のウエイトが大きいベトナムは(9%、2019年時点)、インバウンドの回復が経済成長を後押しする形となります。
そのため、不動産物件も、国内観光需要や外国人観光客向けの、テルコンドミニアムが多くなっています。
という理由があり、外国企業の進出も顕著になっています。
ベトナムは、チャイナ・プラスワンの受け皿として、製造業や輸出企業の進出が続いています。外資系企業の進出は、工場、物流施設、工業団地、周辺住宅の需要を支えています。
ホーチミン市、バクニン省、ハノイ市などが多く、北部紅河デルタが投資先として人気になっています。
営業所、駐在員事務所の数が増えれば、当然、外国人駐在員が増えるため、外国人駐在員向けのレジデンスには、賃貸需要が高まります。ベトナムにおける外国人の数は約30万人に及んでおり、その大多数がホーチミンやハノイなどに在住しています。
外国人の賃貸需要の受け皿となるレジデンスを購入できれば、高い家賃で安定した賃貸運用が可能になります。
一方で、コンドテルやホテルレジデンスは、通常の住宅投資よりも運営会社の力量に左右されます。稼働率、客室単価、修繕負担、管理委託契約、収益保証の条件を確認しないまま購入すると、想定利回りと実績が大きくずれる可能性があります。
観光需要を狙う場合は、立地だけでなく、運営実績と契約条件の確認が不可欠です。
ベトナム不動産の税金は
で、収益の10%だけで済みます。
また、売却時にも
です。
ベトナム不動産は、賃貸収入に対する税負担が比較的わかりやすい点もメリットです。一定額を超える賃貸収入については、VATが5%、個人所得税が5%かかるため、賃料収入に対して合計10%程度の税負担を見込む必要があります。年間賃貸収入が一定額以下の場合は、免税枠の対象になるケースもあります。
売却時には譲渡に関する税金や各種手数料も発生します。購入時にはVAT、登記関連費用、修繕積立金、管理費、賃貸管理費なども加わるため、表面利回りだけで判断すると実態より高く見えてしまいます。
日本在住の日本人が投資する場合は、ベトナム側の税金だけでなく、日本での申告も考える必要があります。現地税制が軽く見えても、最終的な手取りは、日本での課税、為替、送金手続き、管理費用を含めて判断する必要があります。
ベトナム不動産の税制は、仕組み自体は比較的シンプルですが、「税金が安いから有利」と短絡的に見るのではなく、購入時・保有時・売却時の総コストを入れた手取り利回りで比較することが重要です。
ベトナム不動産の魅力は、人口増加、高い経済成長、中間層の拡大、観光回復、外資企業の進出が重なっている点です。これらは、住宅、賃貸、ホテル、物流、工業団地周辺の不動産需要を支える材料になります。
ただし、ベトナム不動産は、どの物件を買っても値上がりする市場ではありません。価格上昇が進んだ都市部では、すでに利回りが低下している物件もあります。法制度、外国人所有制限、デベロッパーの信用力、権利書の発行状況、送金のしやすさ、為替リスクも確認が必要です。
投資対象として見るなら、ベトナム不動産のメリットは「国全体が伸びていること」ではなく、「伸びている産業・都市・賃借人層に合った物件を選べること」です。人口やGDPだけで判断せず、賃貸需要、出口需要、管理品質、取得価格の妥当性をセットで見ることが、ベトナム不動産投資で失敗を減らすポイントです。
ベトナムは、社会主義国です。ベトナム人のルーツは、中国人なので、中国からの流れを強く受けている国と言えます。
ベトナムは社会主義体制の国であり、不動産市場では政府・地方行政の影響が大きくなります。ただし、投資家が注意すべきなのは、政治体制そのものを漠然と不安視することではありません。
実務上のリスクは、土地評価、許認可、税務、外貨送金、開発規制、用途変更、行政手続きの遅れとして表れます。同じ法律でも、都市や省によって運用スピードや解釈が異なる場合があります。
また、不動産・建設・金融分野では、汚職摘発や規制強化の影響を受けやすく、開発会社や関連企業の調査が進むと、プロジェクトの進捗や資金調達に影響することがあります。これは短期的には市場の不透明感につながりますが、長期的には市場の透明化につながる可能性もあります。
投資家としては、政治体制を理由に一律で避けるのではなく、行政手続きが進んでいる物件か、開発会社に法令違反や資金繰り不安がないか、権利書発行までの実績があるかを確認することが重要です。
ベトナム不動産で最初に理解すべきリスクは、日本の不動産のように土地と建物を自由に所有できるわけではない点です。
ベトナムでは、土地は全人民の所有とされ、国家が管理する仕組みです。外国人投資家が取得できるのは、主に認可された住宅プロジェクト内のコンドミニアムや一部の住宅に限られます。土地そのものを外国人が直接所有することはできません。
また、外国人の住宅所有期間は原則50年です。延長が認められる可能性はありますが、自動的に永久所有できるわけではありません。購入時に「実質的には長く持てる」と説明されることがありますが、投資判断では、50年の残存期間、延長可否、売却時に買い手がどう評価するかまで確認する必要があります。
築年数が進み、残存期間が短くなるほど、外国人買主にとっては出口が狭くなります。値上がり益を狙う場合でも、保有期間中の価格上昇だけでなく、売却時点で何年の権利期間が残っているかが重要です。
ベトナムでは、外国人が購入できる物件数に制限があります。コンドミニアムの場合、外国人が所有できる戸数は原則としてプロジェクトまたは建物の総戸数の30%までです。一戸建てやタウンハウスでも、一定エリア内で外国人が取得できる戸数に上限があります。
この制限は、購入時だけでなく売却時にも影響します。外国人枠が埋まっている物件では、新たな外国人買主が購入できない可能性があります。日本人投資家が外国人名義で購入した物件を売却する場合、買い手候補が現地ベトナム人に限られるのか、外国人にも売れるのかで流動性が変わります。
特に注意すべきなのは、人気物件ほど外国人枠が早く埋まりやすい点です。立地やブランド力だけで判断せず、購入前に外国人枠の残数、過去の外国人向け売買実績、将来の名義変更可否を確認する必要があります。
「外国人も買える物件」と「外国人が売却しやすい物件」は同じではありません。出口戦略を考えるなら、購入時点で外国人枠と再販売の条件を必ず確認すべきです。
ベトナムでは、土地法、住宅法、不動産事業法など、不動産に関わる制度改正が進んでいます。制度の透明化や市場健全化は中長期的にはプラスですが、短期的には地方政府の運用、許認可、土地評価、販売条件の確認に時間がかかりやすくなります。
投資家にとって問題になるのは、法律の条文そのものよりも、実務の遅れです。開発許可が下りない、販売許可が遅れる、建設開始が遅れる、引き渡し後に権利書が発行されない、といった形で投資回収に影響します。
特にプレビルド物件では、販売時点で完成後の権利書発行まで確実に見通せるとは限りません。販売資料では完成予定日や引き渡し予定日が示されていても、許認可や資金調達の問題で遅れる可能性があります。
購入前には、土地使用権の取得状況、建設許可、販売許可、住宅引き渡し条件、過去プロジェクトでの権利書発行実績を確認する必要があります。価格や利回りだけでなく、法的に販売できる状態かどうかを確認することが、ベトナム不動産投資では特に重要です。
海外不動産投資では「プレビルド」で新築物件の竣工前の5年以上前から購入することが可能です。
ディベロッパーは、プレビルドで建設前にお金を集めて、その資金で建設費を賄います。
このような仕組みになっているため、資金不足で建設ができなくなった場合には、ディベロッパーが倒産し、プレビルドで支払ったお金が戻ってこないリスクはあります。
ベトナムでは、2022年4月に摘発された金融不正事件が起こりました。ベトナムの「不動産王」と呼ばれていた大手デベロッパーの「タンホアンミン・グループ」が社債を違法に発行し、投資家から多額の資金を集めていたという内容です。
ベトナム公安省の捜査によれば、タンホアンミンは2021年7月から2022年3月にかけて、傘下企業3社の名義で9回にわたって私募債を発行して、総額10兆ドン(約593億円)余りを調達しました。しかし、この資金は債券の発行書類に記された用途に使われていなかったということです。
タンホアンミン以外にも多数の不動産デベロッパーが類似の違法社債を発行していたことが露呈して、、ベトナムの社債市場は取引規模が大きく縮小し、動産デベロッパーの社債発行に対する当局の監督も強化されています。
社債市場からの資金調達が途絶えると、不動産デベロッパーの多くが資金ショートに直面することで、1200件を超えるプロジェクトが中断に追い込まれています。首都ハノイで約400件に上り、最大都市のホーチミンでも300件のプロジェクトが停止しています。
このようなディベロッパーのプロジェクト停止のリスクは、他の国よりも、高い状態となっています。
ベトナムドンは、通貨としては「弱い通貨」と言われています。
ベトナム不動産は、現地通貨であるベトナムドン建てで価格や家賃を考える必要があります。日本人投資家にとっては、物件価格、家賃収入、管理費、税金、売却代金を最終的に円ベースで評価するため、為替変動が投資成果に大きく影響します。
ベトナムドンは、長期的には米ドルに対して下落しやすい傾向があります。現地通貨建てで不動産価格が上昇しても、ベトナムドン安や円高が進めば、円換算の利益が縮小する可能性があります。
また、購入時と売却時の為替だけでなく、毎月の家賃収入をいつ日本円に戻すかも重要です。現地で再投資するのか、日本へ送金するのかによって、為替リスクの受け方が変わります。
ベトナム不動産では、表面利回りだけで判断せず、円換算後の利回り、送金コスト、為替手数料、為替変動を含めた実質リターンを確認する必要があります。物件価格が上がっても、為替で利益が削られる可能性がある点は、購入前からシミュレーションしておくべきです。
ベトナムでは、海外送金が簡単ではありません。これも、社会主義国ならではと言えますが、簡単にベトナム国内の資金を、海外送金で日本の銀行口座に送ることができないのです。
ベトナム不動産では、売却代金や賃貸収入を日本へ送金する際に、書類確認や税務手続きが必要になります。海外送金では、売買契約書、納税証明、銀行口座の入金記録、本人確認書類、資金の出所を示す書類などを求められることがあります。
問題は、送金そのものが不可能ということではなく、手続きに時間がかかり、書類不備があると資金移動が止まりやすい点です。現地銀行、税務当局、不動産会社、管理会社の連携が悪いと、想定よりも資金回収が遅れる可能性があります。
特に、購入時に資金を正規ルートで送金していない場合、売却時に資金の出所や取得経緯を説明しにくくなります。個人口座、第三者口座、現金決済を使った取引は、後の送金や税務確認で不利になる可能性があります。
購入時点から、契約者名義、送金ルート、銀行記録、納税記録を整理しておくことが重要です。出口で日本へ資金を戻す予定がある投資家ほど、購入時から送金実務を意識する必要があります。
ベトナム不動産では、レッドノート(権利書)が発行されないということが珍しくありません。
正式な手続きを踏むことで、ディベロッパー経由で「レッドノート(権利書:長期使用権)」が発行されるのですが、「レッドノート(権利書)」を発行したことのあるディベロッパーでないと、「レッドノート(権利書)」が発行されないということも起こります。
「レッドノート(権利書)」がなければ、売却時に証明書がないことを意味するので、売却価格を下げなければ取引が成立しないことになってしまうのです。
権利書が発行されていない物件は、売却時に買い手から敬遠されやすくなります。所有関係や権利の証明が弱い物件は、価格交渉で不利になり、金融機関の担保評価や相続手続きにも影響する可能性があります。
特に外国人投資家の場合、購入できる物件の種類や所有期間に制限があるため、権利書の有無は出口戦略に直結します。販売時に「後日発行予定」と説明されても、実際にいつ発行されるのか、同じ開発会社の過去物件で発行実績があるのかを確認する必要があります。
購入前に確認すべき項目は、土地使用権の状態、建設許可、販売許可、引き渡し後の権利書発行予定、既存購入者への発行実績、未発行の場合の理由です。権利書がない物件は、想定利回りが高く見えても、売却時の流動性リスクを抱えることになります。
ベトナム不動産は、株式やREITのようにすぐ売却できる投資ではありません。特に外国人名義の物件、権利書未発行の物件、郊外の大型開発、コンドテル、完成前物件は、売却時の買い手が限られる可能性があります。
流動性に影響する要素は、立地、価格帯、外国人枠、権利書、管理品質、築年数、賃貸実績です。中心部の人気物件でも、価格が高すぎれば買い手は限られます。郊外物件でも、実需層が買いやすい価格帯であれば売却しやすい場合があります。
投資家が避けるべきなのは、「販売時に人気がある物件」と「売却時に流動性がある物件」を混同することです。新築販売時は広告や販売会社の営業力で売れていても、中古市場では価格、権利書、管理状態、賃貸実績が厳しく見られます。
購入前には、同じエリアの中古成約事例、賃貸実績、売却にかかる期間、外国人から外国人への再販可否を確認する必要があります。出口の見えない物件は、表面利回りが高くても投資リスクが大きくなります。
ベトナム不動産では、販売時に高い想定利回りが示されることがあります。しかし、実際の手取り利回りは、空室期間、賃貸管理費、修繕費、家具・家電の更新費、管理費、税金、為替で下がります。
外国人駐在員向けの賃貸は家賃水準が高くなりやすい反面、企業の赴任方針、景気、ビザ・労働許可、周辺の新規供給に左右されます。景気が悪化したり、同じエリアで新築物件が増えたりすると、家賃を下げなければ入居者が決まらないことがあります。
また、ベトナムの賃貸では、家具付きで貸すケースが多く、家具・家電・内装の劣化が運用コストになります。管理会社の対応が悪いと、退去時の原状回復、修繕、入居者対応で想定外の費用が発生します。
購入前には、想定家賃だけでなく、直近の成約家賃、空室期間、管理会社の手数料、修繕負担、家具付き賃貸の更新費用を確認すべきです。表面利回りではなく、年間の手取り額で判断する必要があります。
ベトナムでは、観光需要を背景に、コンドテルやホテルレジデンス型の物件が販売されることがあります。リゾート地や温泉地、ビーチエリアでは、運営会社がホテルとして貸し出し、投資家に収益を分配する仕組みが使われることがあります。
このタイプの物件は、通常の住宅投資よりもリスクが複雑です。収益は、観光客数、客室単価、稼働率、運営会社の集客力、修繕費、ホテル運営コストに左右されます。購入者が自分で入居者を探す通常の賃貸とは異なり、運営会社の実力に大きく依存します。
特に注意すべきなのは、収益保証です。保証利回りが提示されていても、保証期間、保証原資、運営会社の財務体力、中途解約条件、修繕負担、管理費控除後の金額を確認しなければ、実際の手取りは想定より低くなる可能性があります。
コンドテルやホテルレジデンスは、立地が良くても、権利関係や運営契約が不明確な物件は避けるべきです。観光需要を狙う場合は、通常の住宅よりも契約書、運営実績、権利書、出口戦略の確認が重要になります。
ベトナム・ホーチミン市の新築アパートの平均価格(USD/㎡)
ベトナム・ホーチミン市の新築アパートの平均価格推移変動率
※コストは、ディベロッパー、物件、時期によっても違いがあります。あくまでも参考事例として、実際の発生するコストは、その時の不動産会社にヒアリングしましょう。
ベトナム不動産投資で発生するコストには
が挙げられます。
物件価格は、その販売物件の価格です。
ベトナム不動産では、他の海外不動産投資と同様に「プレビルド」での販売が一般的です。
というようなイメージです。
修繕積立金というのは日本でもある共用施設の維持・管理のための費用です。
ベトナム不動産では、一括払いが一般的で、物件価格の2%程度となっています。
物件の管理・運営のために支払う費用です。エレベータの運用、警備サービス、ゴミ回収、ペストコントロール、清掃および造園サービス、および共有設備のメンテナンスなどが含まれます。毎月の支払い金額は、床面積に基づいて計算され、通常平米0.5~1.5ドル/㎡程度です。
賃貸管理費は、物件を賃貸に貸すときに賃貸管理を行う不動産会社に支払う費用です。
1年分の家賃の1カ月分が相場です。
賃料収入が一定額を超える場合、個人であっても、事業ライセンス料を支払う必要があります。
不動産登記税は、物件の引き渡し時に権利書(レッドブック・ピンクブック)を受け取るために必要な税金です。物件価格の0.5%です。
土地局に支払う税金です。0.03%~0.15%程度です。農業用地でない土地には、累進的な税率で土地税が課されます。課税額は、政府が5年ごとに発表する平方メートルあたりの地価と使用されている土地の面積で決定されます。
購入時にかかる税金です。物件価格の10%です。また、家賃収入の受取時にも発生しますが、その時は物件価格の5%になります。
賃貸収入を得た場合に、賃貸収入に対して課税されます。
ベトナム不動産に投資するうえでは、ベトナムの物価を抑えておく必要があります。
ベトナム物価の中でも、水・レストラン・家賃・不動産価格などを東京と比較しています。また、物価ではありませんが、平均給料・住宅ローン金利の数値も東京と比較しました。
| 都市/国 | 東京/日本 | ハノイ/ベトナム | ハノイ/ベトナム |
|---|---|---|---|
| 通貨 | 円 | VND | VND |
| データ計測日時 | 2026/3 | 2026/3 | 2026/3 |
| データ計測時点の為替 | 1円 | 0.0059円 | 0.0059円 |
| 物価 | 平均 | 平均(円換算) | 比率(対東京) |
| 安いレストランでの食事 | 1,200円 | 339円 | 28% |
| 一般的なレストラン・2名・3コース | 6,550円 | 4,130円 | 63% |
| マクドナルドのバリューセット | 800円 | 708円 | 89% |
| 国産生ビール(0.5リットル) | 600円 | 148円 | 25% |
| 水・ボトル(1.5リットル) | 131円 | 83円 | 64% |
| タクシー 1km(通常料金) | 500円 | 94円 | 19% |
| ガソリン(1リットル) | 176円 | 122円 | 70% |
| シティセンターのアパートメント (1 ベッドルーム) | 180,558円 | 68,906円 | 38% |
| アパートメント (1 ベッドルーム) センター外 | 101,867円 | 45,843円 | 45% |
| 市内中心部のアパート購入の平方メートルあたりの価格 | 1,812,404円 | 646,050円 | 36% |
| センター外のアパート購入の平方メートルあたりの価格 | 814,000円 | 362,850円 | 45% |
| 平均月給(税引後) | 413,060円 | 77,152円 | 19% |
| 住宅ローン金利 (%)、年間、20 年間固定金利 | 1.70% | 8.35% | 494% |
ベトナム不動産に強い日本人スタッフがいる、日本人が運営する不動産会社に依頼するのが一番確実な方法です。
ベトナム不動産は、多くの日本人の不動産会社が進出しています。だからこそ、買い手側(投資家側)のニーズをくみ取って、物件を紹介し、不安を払しょくしてくれる、信頼できる不動産会社を見つける必要があります。
とくにベトナム不動産では、外国人は中古不動産を購入できなかったり、土地のを所有権も持てない、社会主義国であり、送金がしにくいなど、規制も多いので、信頼できて、かつ経験豊富な不動産会社に依頼する必要があります。
ホーチミンは、ベトナムで一番大きい商業都市です。高層ビルが立ち並び、市商業施設が多く、ベトナム経済の中心地となっています。
また、ホーチミンは、外資系企業が多く進出しているため、外国人が住みやすく、仕事がしやすいエリアとなっています。
賃貸需要も高く、外国からの駐在員にとっては、かなり高額な家賃でも借りてくれる可能性があります。
ホーチミンの中でも、エリアによって差はあります。一番中心地は、レタントン(Le Thanh Ton)エリアで、日本人も多く住んでいる高級住宅街です。
ベトナム北部に位置する、ベトナムの首都がハノイです。ベトナムでは、首都でないホーチミンの方が都市として発展していますが、ハノイもホーチミンに次ぐ規模の都市として、発展しています。
ハノイは、首都のため、政府系機関、大使館などが集中しており、かつ独特な雰囲気を持つベトナム有数の観光地のひとつとなっています。
日本人街があるバーディン区などの日本人に人気のエリアから、大学多いコウザイ区まで、日本人が多く住むエリアもあります。
という場合に、ホーチミンの50㎡のコンドミニアムが
と仮定します。ローンは使わない設定です。
50億ドンで購入できる物件の場合、月25,000,000VND(150,000円)ほど
というコストが想定されます。
収入に関しては、所得税は「外国税額控除」で日本の所得税と相殺できるため、履いて計算します。
2026年9月時点のベトナム不動産は、景気拡大とインフラ投資を背景に回復が続く一方、価格高騰と信用規制が強まる局面です。住宅はハノイとホーチミン市の供給不足によって高値が続き、一般所得層向け住宅が不足しています。オフィスと商業施設は一等立地・高品質物件への集中が進み、ホテルは都市部を中心に回復しています。
最も安定した成長が期待されるのは、FDIと製造業移転に支えられる北部・南部の工業団地、完成済み工場、物流倉庫です。一方、住宅投資では値上がり率だけでなく、法的完成度、実需賃貸需要、ローン金利、引渡し実績を重視する必要があります。市場全体が一様に上昇する段階ではなく、許認可が明確で、交通利便性が高く、実需が確認できる物件に資金が集中する選別相場となっています。