先に要点
- 租税特別措置法第41条の4の3第1項は、個人が令和3年以後の各年において国外中古建物から生ずる不動産所得を有する場合、そこで生じた「国外不動産所得の損失の金額」を生じなかったものとみなすと定めている。
- 消えるのは損失の全額ではない。同条第2項第2号により、対象は損失のうちその国外中古建物の償却費の額に相当する部分として政令で計算した金額に限られる。
- 国税庁タックスアンサーNo.1391(令和8年4月1日現在法令等)は、対象となるのは耐用年数を「簡便法」で計算した国外中古建物の減価償却費に相当する部分だと明記している。
- 簡便法の年数は、国税庁No.5404によれば、法定耐用年数の全部を経過した資産で法定耐用年数の20%、1年未満の端数は切り捨て、2年に満たない場合は2年となる。
- 同条第3項は、特例の適用を受けた建物を売ったときの取得費の計算について、償却費の累積額から「生じなかったものとみなされた損失の金額に相当する金額の合計額」を控除すると定めている。
条文は「生じなかったものとみなす」と書いている
海外不動産の減価償却を使った節税が封じられた、という話の出どころは、租税特別措置法第41条の4の3です。見出しは「国外中古建物の不動産所得に係る損益通算等の特例」で、第1項は次のように定めています。
個人が、令和三年以後の各年において、国外中古建物から生ずる不動産所得を有する場合においてその年分の不動産所得の金額の計算上国外不動産所得の損失の金額があるときは、当該国外不動産所得の損失の金額に相当する金額は、所得税法第二十六条第二項及び第六十九条第一項の規定その他の所得税に関する法令の規定の適用については、生じなかつたものとみなす。
租税特別措置法第41条の4の3第1項(e-Gov法令検索のAPIで取得した条文、2026年10月8日に確認)
名指しされている所得税法第26条第2項は不動産所得の金額の計算、第69条第1項は損益通算の規定です。つまり、損失そのものを否認するのではなく、損益通算と所得内通算の場面で「無かったことにする」という作りになっています。適用が始まるのは令和3年分からで、それ以前の年分には及びません。
消えるのは「償却費に相当する部分」だけ
よくある誤解は、国外の中古建物で赤字が出たら全額が切り捨てられる、というものです。条文はそう書いていません。第2項第2号が「国外不動産所得の損失の金額」を定義していて、対象は損失のうち償却費相当部分に限られます。
| 用語 | 条文の定義(要旨) | 根拠 |
|---|---|---|
| 国外中古建物 | 個人において使用され、または法人において事業の用に供された国外にある建物で、個人が取得して自身の不動産所得を生ずべき業務の用に供したもの。ただし償却費を必要経費に算入する際の耐用年数を財務省令で定めるところにより算定しているものに限る | 措置法41条の4の3第2項1号 |
| 国外不動産所得の損失の金額 | 国外中古建物の貸付けによる損失の金額のうち、その建物の償却費の額に相当する部分として政令で定めるところにより計算した金額。ほかに国外不動産等の貸付けによる不動産所得がある場合は、まずそこから控除してなお控除しきれない金額が対象になる | 措置法41条の4の3第2項2号 |
| みなされる効果 | その金額は、所得税法第26条第2項・第69条第1項その他の所得税に関する法令の適用上、生じなかったものとみなされる | 措置法41条の4の3第1項 |
表の時点:2026年10月8日。e-Gov法令検索のAPIで取得した租税特別措置法(昭和32年法律第26号)第41条の4の3の条文にもとづく要旨です。e-Gov法令検索 租税特別措置法。
定義の順番が実務では効いてきます。第2項2号は、国外中古建物以外の国外不動産等の貸付けによる不動産所得があるときは、まずそこから損失を控除し、控除しきれない部分だけを対象にすると書いています。国外に複数の物件を持っていて黒字の物件があるなら、その黒字と先に相殺される、ということです。
また第2項1号の括弧書きは、対象を「耐用年数を財務省令で定めるところにより算定しているもの」に限っています。国税庁はこの部分を実務の言葉に置き換えて説明しています。
国税庁は「簡便法で計算した減価償却費」と説明している
条文の「財務省令で定めるところにより算定」が何を指すのかは、国税庁のタックスアンサーで確認できます。No.1391「不動産所得が赤字のときの他の所得との通算」に、国外中古建物の節が置かれています。
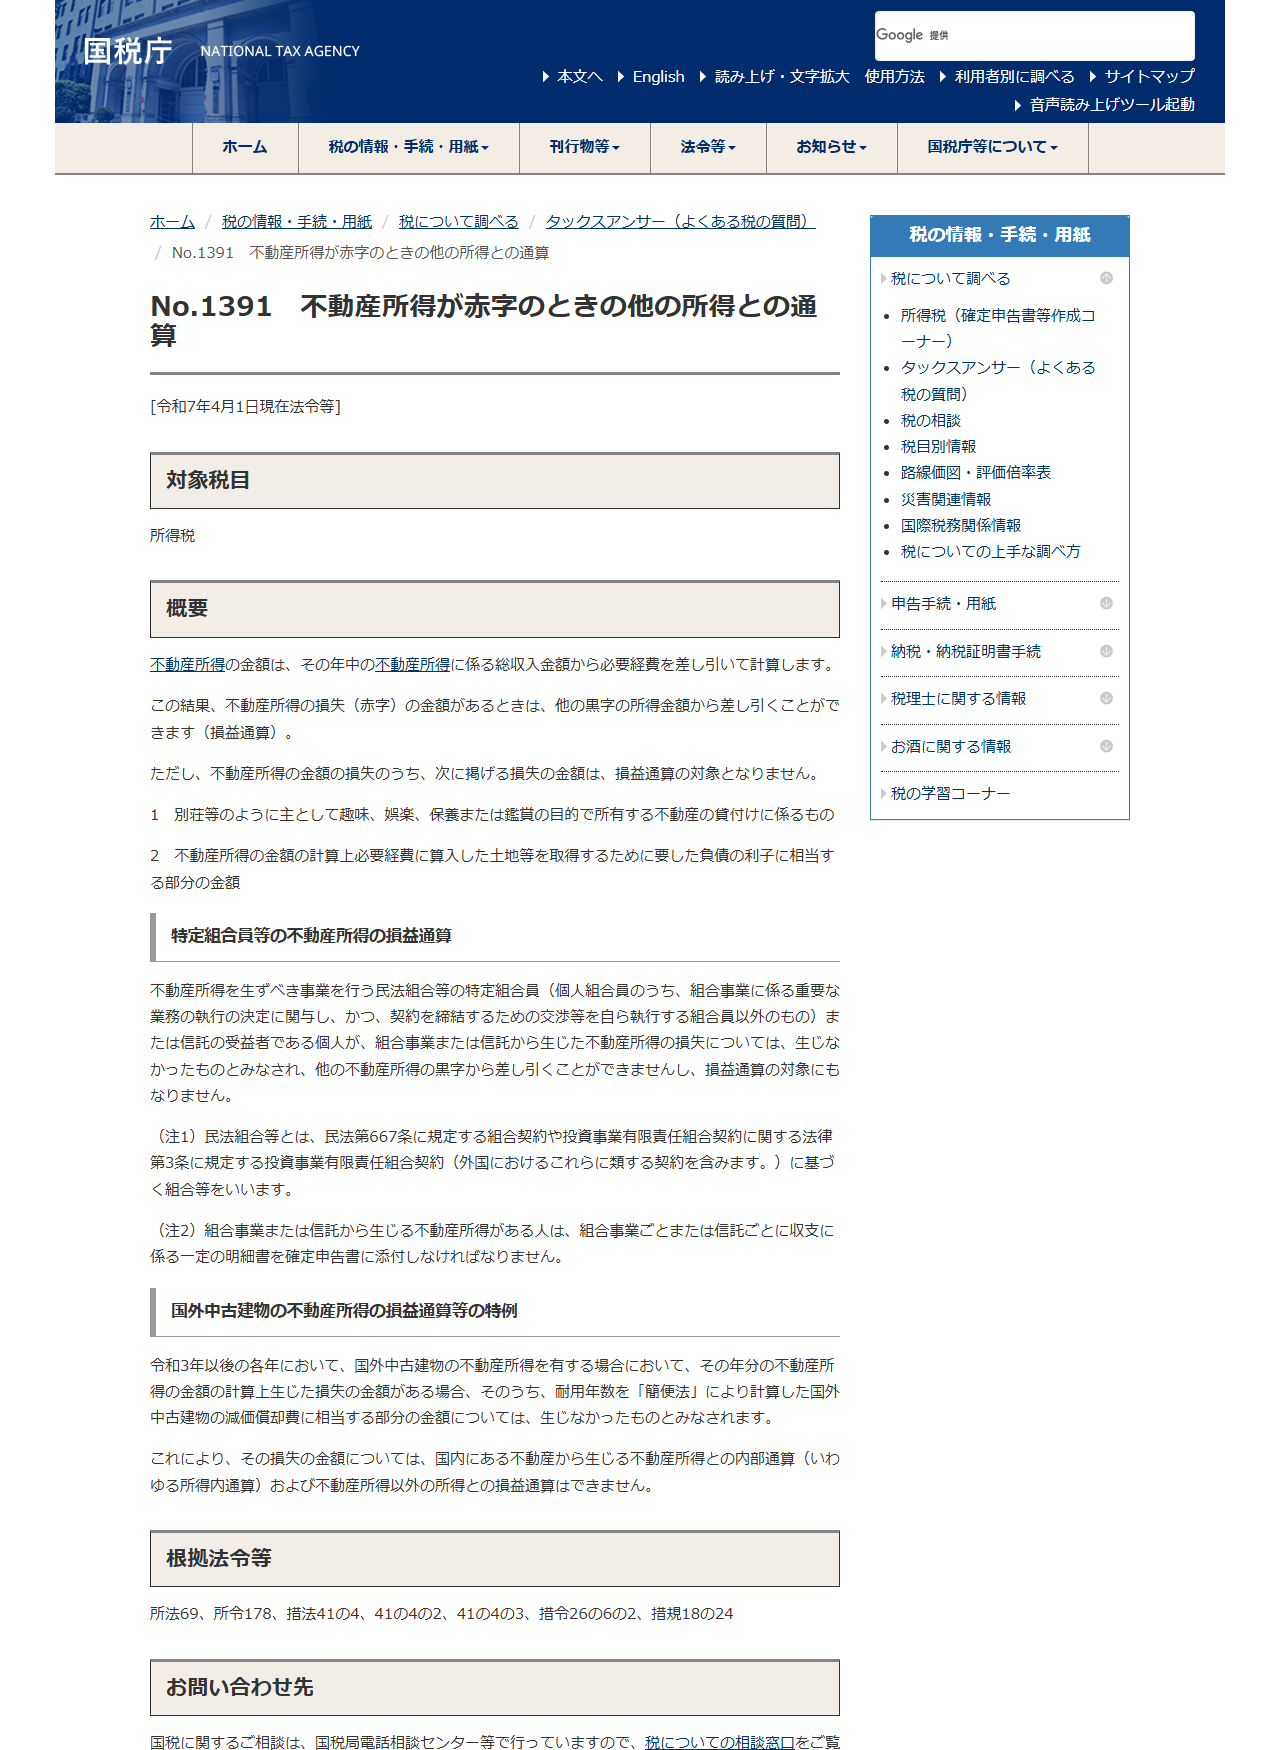
国税庁は、対象となるのが耐用年数を「簡便法」により計算した国外中古建物の減価償却費に相当する部分の金額であると書き、その効果として「国内にある不動産から生じる不動産所得との内部通算(いわゆる所得内通算)および不動産所得以外の所得との損益通算はできません」と続けています。日本国内の賃貸物件の黒字と相殺することもできない、という点がここで明示されています。
根拠法令等の欄には、所法69、所令178、措法41の4、41の4の2、41の4の3、措令26の6の2、26の6の3、措規18の24、18の24の2が列挙されています。条文を追うときの入口になります。
簡便法の年数は「法定耐用年数の20%」から始まる
特例の対象を分けているのが簡便法です。中古資産の耐用年数の決め方は国税庁No.5404にまとまっていて、計算式は次のとおりです。
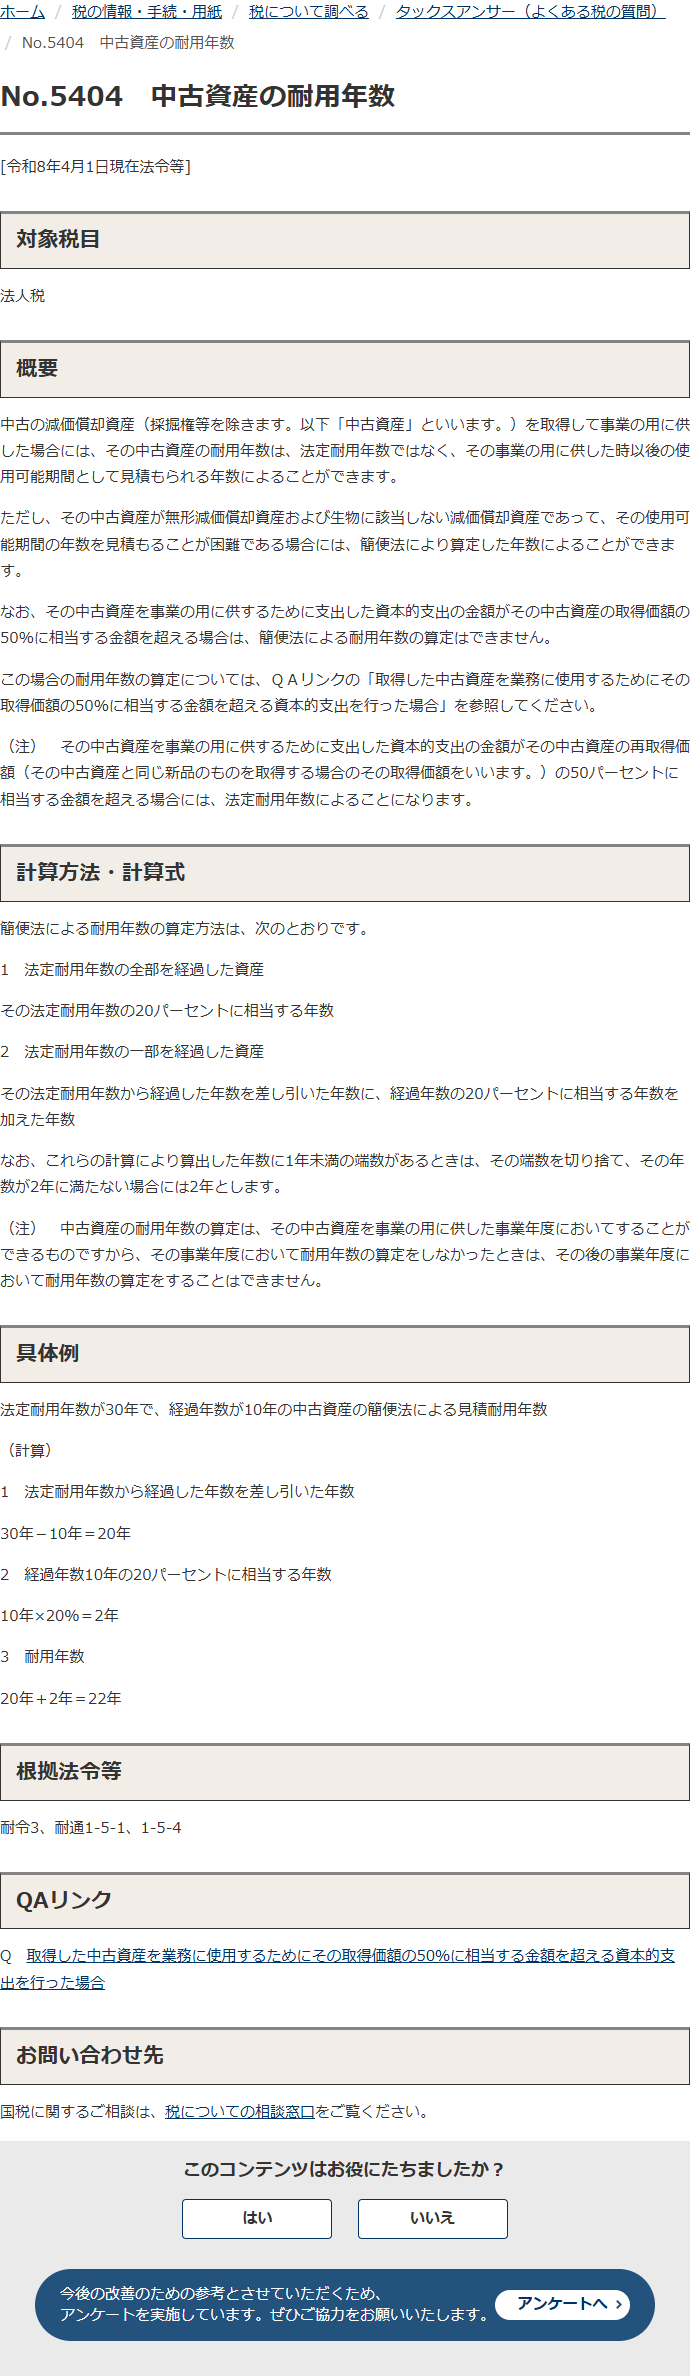
図:簡便法で耐用年数を出す手順
法定耐用年数の全部が経過しているかを見る
全部経過していれば、法定耐用年数の20%に相当する年数になります。
一部だけ経過している場合は足し算になる
法定耐用年数から経過年数を差し引いた年数に、経過年数の20%に相当する年数を加えます。
端数を切り捨て、下限を当てる
1年未満の端数は切り捨て、計算結果が2年に満たない場合は2年とします。
資本的支出が大きいときは使えない
事業の用に供するために支出した資本的支出の額が取得価額の50%を超える場合、簡便法による算定はできないと国税庁は説明しています。
木造住宅の法定耐用年数は22年で、22年をすべて経過した中古木造建物なら、簡便法では22年×20%=4.4年、端数を切り捨てて4年になります。海外の中古木造住宅が節税に使われてきたのは、建物が市場で高く評価される一方、この4年で償却できたためです。特例は、まさにこの組み合わせを狙って作られています。
逆にいえば、簡便法を使っていない国外中古建物は、条文上この特例の対象から外れます。第2項1号の括弧書きが対象を限定しているためです。ただし、使用可能期間を見積もる方法は、その資産を業務の用に供した年に行う必要があり、国税庁No.5404は「その事業年度において耐用年数の算定をしなかったときは、その後の事業年度において耐用年数の算定をすることはできません」と注記しています。
売却したときの取得費も連動して変わる
見落とされやすいのが第3項です。特例で「無かったことにされた」損失は、その建物を売ったときの譲渡所得の計算に跳ね返ります。
第一項の規定の適用を受けた国外中古建物を譲渡した場合において、当該譲渡による譲渡所得の金額の計算上控除する資産の取得費を計算するときにおける所得税法第三十八条の規定の適用については、同条第二項第一号中「累積額」とあるのは、「累積額からその資産につき租税特別措置法第四十一条の四の三第一項(国外中古建物の不動産所得に係る損益通算等の特例)の規定により生じなかつたものとみなされた損失の金額に相当する金額の合計額を控除した金額」とする。
租税特別措置法第41条の4の3第3項(e-Gov法令検索のAPIで取得した条文、2026年10月8日に確認)
所得税法第38条第2項第1号は、譲渡資産の取得費から償却費の累積額を差し引く規定です。その「累積額」から、特例で無かったことにされた損失相当額の合計を控除する、という読み替えになります。控除する償却費が減るので取得費は大きくなり、譲渡益はその分小さくなります。
図:保有中と売却時で効果が逆に出る
保有している間
簡便法で計算した償却費に相当する部分の損失は、所得内通算にも損益通算にも使えません。その年の税負担は軽くなりません。
売却する年
取得費の計算で差し引く償却費の累積額から、無かったものとみなされた損失相当額の合計が控除されます。取得費が大きくなり、譲渡益は小さくなります。
差し引きの意味
毎年の総合課税で引けなかった分が、売却時の分離課税の計算に移る形です。税率が異なるため、同じ金額でも手取りへの効き方は同じになりません。
改正の前後で何が変わったか
この特例は令和2年度の税制改正で創設され、条文が定める適用開始は令和3年以後の各年です。改正の前後で、国外中古建物を使った赤字の扱いは次のように変わりました。
| 場面 | 令和2年分まで | 令和3年分以後 |
|---|---|---|
| 簡便法の償却費による赤字と給与所得の通算 | できた | できない(措置法41条の4の3第1項) |
| 同じ赤字と国内不動産の黒字の所得内通算 | できた | できない(国税庁No.1391) |
| 同じ赤字と国外不動産等の黒字の相殺 | できた | 先に相殺する(措置法41条の4の3第2項2号) |
| 売却時の取得費の計算 | 償却費の累積額をそのまま控除 | 累積額から、みなし消滅額の合計を控除(同条第3項) |
表の時点:2026年10月8日。租税特別措置法第41条の4の3の条文と、国税庁タックスアンサーNo.1391(令和8年4月1日現在法令等)の記載にもとづきます。
改正の射程は「個人」の「不動産所得」です。条文の主語は「個人が」で始まっており、法人が保有する国外中古建物には、この条文はそのままでは当たりません。また対象は建物で、土地や船舶・航空機は第2項2号で「国外不動産等」として別に扱われています。
海外不動産の税務は、取得した国と日本の双方で課税関係が生じます。外国で納めた税を日本の税額から差し引く仕組みは外国税額控除とは?計算方法・控除限度額・計算例を徹底解説に、海外で不動産を売るときの流れは海外不動産売却の方法・手順・タイミング・注意点まとめにまとめています。日本に居住していないまま日本の不動産を売る場合の源泉徴収は海外在住のまま日本の不動産を売ると?買主が10.21%を源泉徴収する仕組みと、1億円以下の例外で扱っています。
よくある質問
海外不動産の赤字はもう一切使えないのですか
一切ではありません。措置法41条の4の3第2項2号が対象を「償却費の額に相当する部分」に限っているため、修繕費や管理費、借入金利子などから生じた赤字は、この特例の対象外です。
いつの年分から適用されますか
条文は「令和三年以後の各年において」と書いています。令和2年分までの年分には適用されません。
簡便法を使わなければ特例を避けられますか
条文上、対象は耐用年数を財務省令で定めるところにより算定しているものに限られます。ただし国税庁No.5404は、使用可能期間を見積もる方法はその資産を事業の用に供した年に行う必要があり、その年に算定しなかった場合は後の年に算定できないと注記しています。取得時点の判断が後から取り消せない点に注意が必要です。
売却するときに何か戻ってきますか
同条第3項により、取得費の計算で差し引く償却費の累積額から、無かったものとみなされた損失相当額の合計が控除されます。取得費が大きくなるぶん、譲渡所得の金額は小さくなります。
法人で買えばこの特例は当たりませんか
条文の主語は「個人が」で、対象も「不動産所得」です。法人税の計算にこの条文がそのまま当たるわけではありません。ただし法人には法人の課税関係があるため、どちらが有利かはこの条文だけでは決まりません。
この記事で参照した一次情報
- 租税特別措置法(昭和32年法律第26号)第41条の4の3「国外中古建物の不動産所得に係る損益通算等の特例」e-Gov法令検索(法令データAPIで条文を取得、2026年10月8日に確認)
- 国税庁「No.1391 不動産所得が赤字のときの他の所得との通算」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1391.htm(令和8年4月1日現在法令等。2026年10月8日に表示を確認)
- 国税庁「No.5404 中古資産の耐用年数」https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5404.htm(令和8年4月1日現在法令等。2026年10月8日に表示を確認)
- 国税庁 措置法通達 第41条の4の3関係https://www.nta.go.jp/law/tsutatsu/kobetsu/shotoku/sochiho/801226/sinkoku/57/41/04_3.htm(2026年10月8日に所在を確認)