海外の不動産を売るとき、買主探しや現地の手続きよりも先に効いてくるのが日本側の税金です。日本の居住者であれば、売った場所が国外であっても日本で譲渡所得の申告が要ります。しかも税率は、所有期間が5年を超えているかどうかで倍近く変わります。
この記事は、国税庁のタックスアンサー(令和8年4月1日現在法令等)に載っている計算式と税率をそのまま確認し、海外不動産を売るときにどの数字がどこから来るのかを整理したものです。
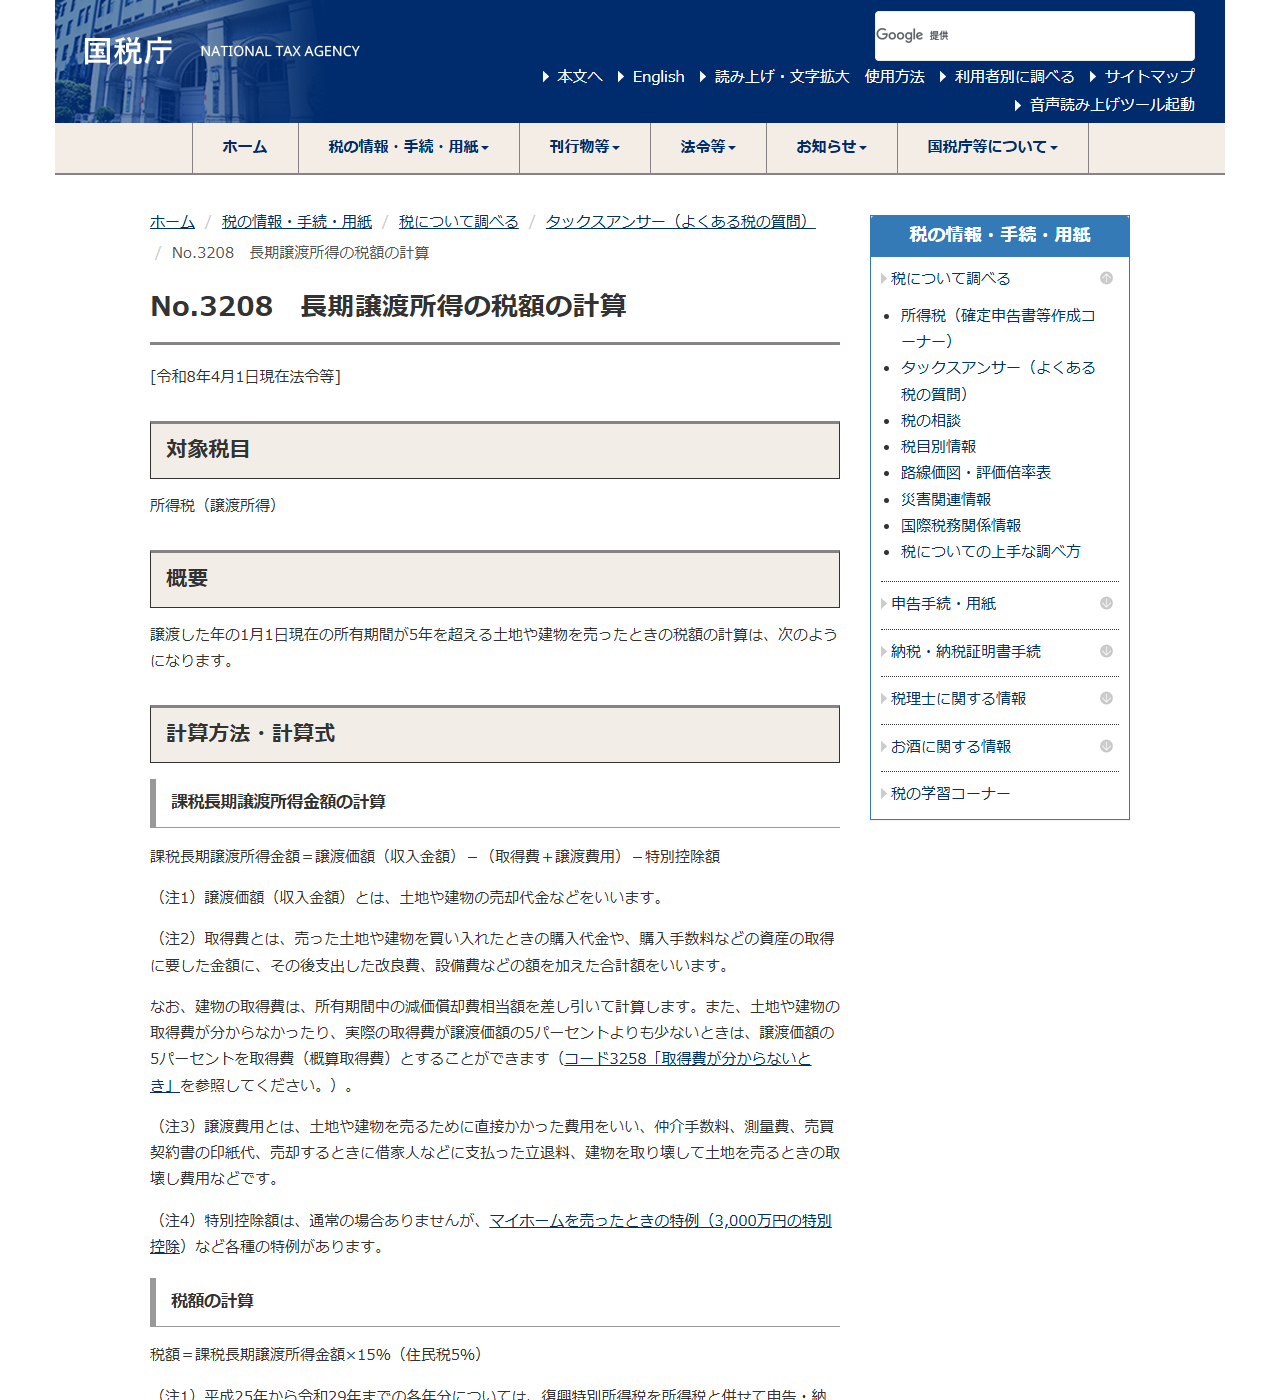
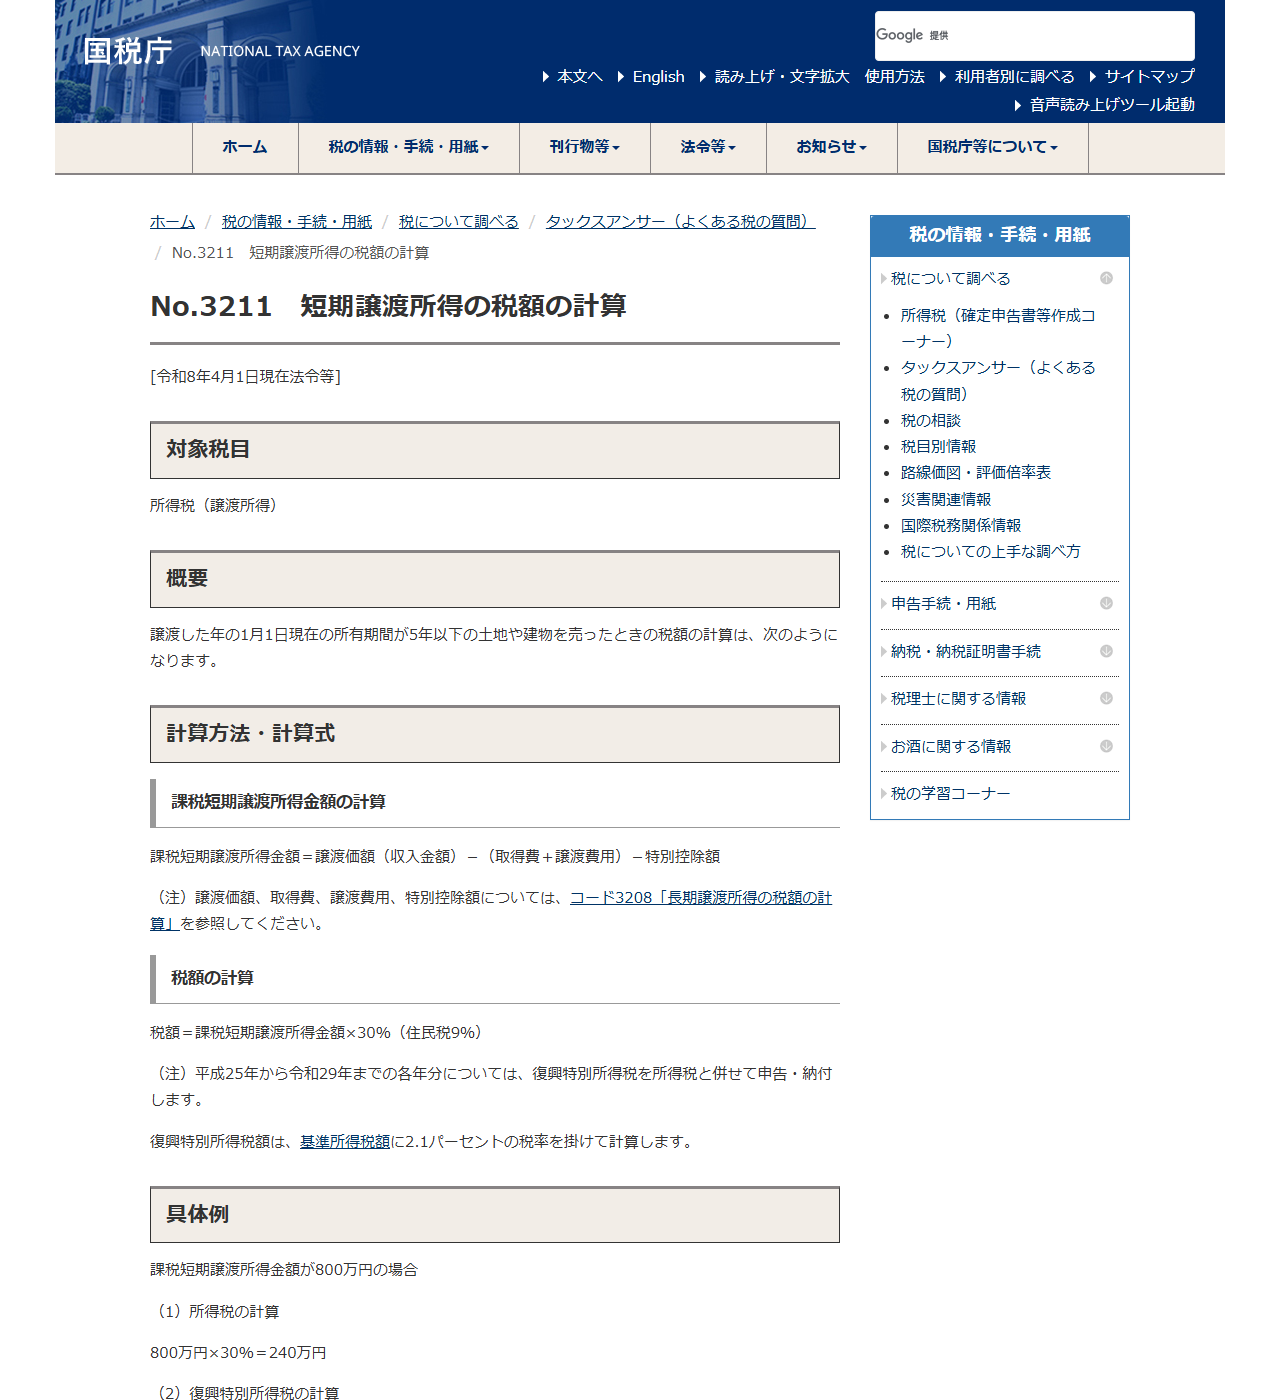
税率は所有期間で2段階に分かれます。譲渡した年の1月1日現在で所有期間が5年を超えていれば長期譲渡所得で、税額は課税長期譲渡所得金額×15%(住民税5%)。5年以下なら短期譲渡所得で、×30%(住民税9%)です(国税庁タックスアンサーNo.3208・No.3211)。
さらに復興特別所得税がかかります。平成25年から令和29年までの各年分は、基準所得税額に2.1%を掛けた額を所得税と併せて申告・納付します。
計算式は国内の不動産と同じです。課税譲渡所得金額=譲渡価額(収入金額)-(取得費+譲渡費用)-特別控除額。建物の取得費は所有期間中の減価償却費相当額を差し引いて計算します。
取得費が分からないときは譲渡価額の5%を使えます。実際の取得費が譲渡価額の5%より少ないときも同じです(概算取得費)。
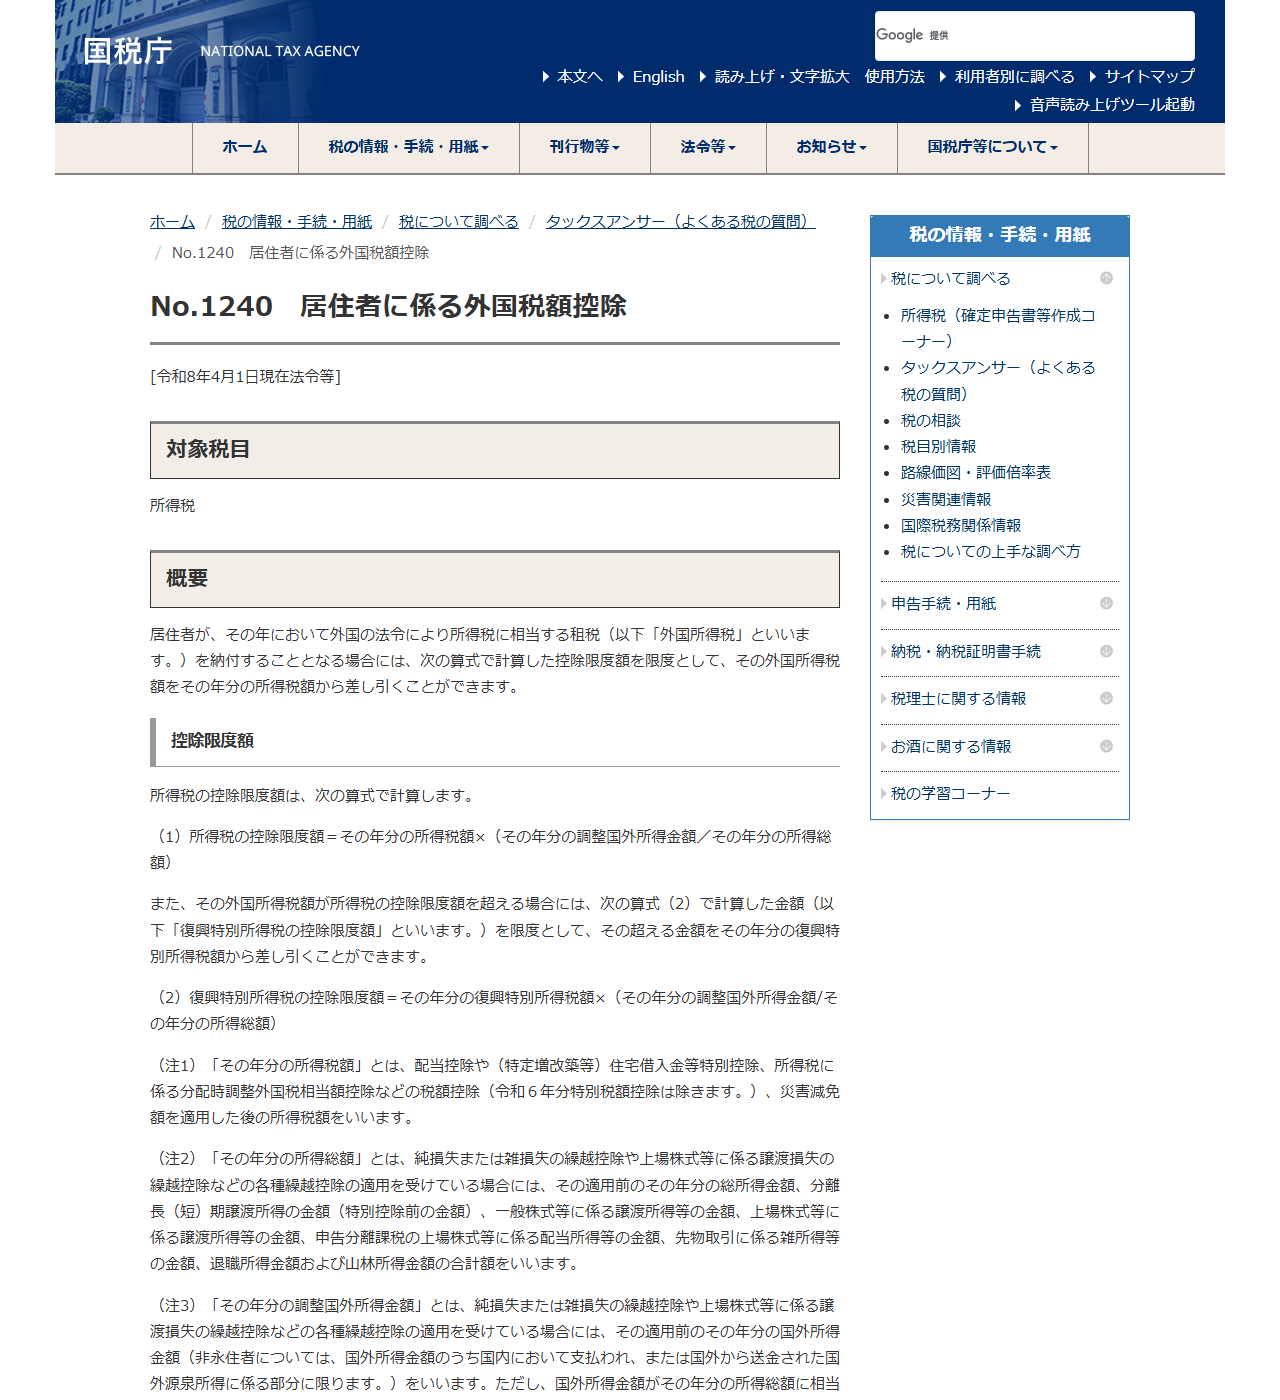
現地で所得税に相当する税を払った場合は、外国税額控除で日本の所得税から差し引けます。控除限度額=その年分の所得税額×(調整国外所得金額/所得総額)(No.1240)。
所有期間5年が分かれ目|15%か30%かで税額は倍近く変わる
海外不動産の売却益にかかる日本の所得税は、土地・建物を売ったときの譲渡所得として計算します。国税庁は、譲渡した年の1月1日現在の所有期間が5年を超える場合を長期譲渡所得、5年以下の場合を短期譲渡所得として、別々のタックスアンサーで税率を示しています。
| 区分 | 所有期間の判定 | 所得税 | 住民税 | 根拠法令 |
|---|---|---|---|---|
| 長期譲渡所得 | 譲渡した年の1月1日現在で5年を超える | 15% | 5% | 措法31、復興財確法13 |
| 短期譲渡所得 | 譲渡した年の1月1日現在で5年以下 | 30% | 9% | 措法32、復興財確法13 |
出典は国税庁タックスアンサーNo.3208「長期譲渡所得の税額の計算」とNo.3211「短期譲渡所得の税額の計算」で、いずれも令和8年4月1日現在の法令等に基づく記載です。
注意したいのは所有期間の数え方です。「売った日から数えて5年」ではなく、「譲渡した年の1月1日現在で5年を超えているか」で判定します。2021年6月に買った物件を2026年8月に売ると、実日数では5年2か月ですが、2026年1月1日時点では4年7か月なので短期譲渡所得になります。売り時を半年ずらすだけで、所得税の税率が30%から15%へ変わる場面があるということです。
計算式は国内と同じ|取得費から減価償却費相当額を引く
課税譲渡所得金額の計算式は、長期も短期も同じです。
課税譲渡所得金額を出すまでの順番
- 譲渡価額(収入金額)を確定する。土地や建物の売却代金などを指す。
- 取得費を集計する。購入代金や購入手数料などの取得に要した金額に、その後支出した改良費・設備費などを加える。
- 建物の取得費から、所有期間中の減価償却費相当額を差し引く。
- 譲渡費用を足す。仲介手数料、測量費、売買契約書の印紙代、立退料、取壊し費用などが該当する。
- 譲渡価額から(取得費+譲渡費用)と特別控除額を引く。
国税庁は、土地や建物の取得費が分からない場合、または実際の取得費が譲渡価額の5パーセントよりも少ない場合に、譲渡価額の5パーセントを取得費(概算取得費)にできると説明しています。海外の物件は購入時の資料が手元に残っていないことがあり、この扱いが効いてくる場面があります。ただし概算取得費を使うと取得費が小さくなり、課税される譲渡所得は大きくなります。
特別控除額について国税庁は「通常の場合ありませんが、マイホームを売ったときの特例(3,000万円の特別控除)など各種の特例があります」としています。海外の物件を居住用として扱えるかどうかは個別の判断になるため、適用を前提に試算しないほうが安全です。
税額の具体例|国税庁が示している計算をそのまま追う
国税庁のページには、長期・短期それぞれに具体例が載っています。数字の動き方を見るのに便利なので、そのまま引用します。
| 区分 | 前提 | 所得税 | 復興特別所得税 | 住民税 |
|---|---|---|---|---|
| 長期(No.3208) | 譲渡価額1億4,500万円、取得費1億円、譲渡費用500万円。課税長期譲渡所得金額は4,000万円 | 600万円 | 12万6,000円 | 200万円 |
| 短期(No.3211) | 課税短期譲渡所得金額が800万円 | 240万円 | 50,400円 | 72万円 |
復興特別所得税は、基準所得税額に2.1パーセントの税率を掛けて計算します。長期の例では所得税600万円に対して12万6,000円、短期の例では240万円に対して50,400円です。平成25年から令和29年までの各年分が対象になります。
現地でも課税されたときは、外国税額控除で二重課税を調整する
海外不動産の売却では、物件のある国でも課税されることがあります。日本の居住者がその年に外国の法令により所得税に相当する租税を納付することとなる場合、国税庁は控除限度額を限度としてその外国所得税額を所得税額から差し引けると説明しています。
| 区分 | 算式 |
|---|---|
| 所得税の控除限度額 | その年分の所得税額×(その年分の調整国外所得金額/その年分の所得総額) |
| 復興特別所得税の控除限度額 | その年分の復興特別所得税額×(その年分の調整国外所得金額/その年分の所得総額) |
| 超過分の扱い | 外国所得税額が所得税の控除限度額を超える場合、その超える金額を復興特別所得税額から差し引ける |
対象になるのは「外国の法令に基づき外国またはその地方公共団体により個人の所得を課税標準として課される税」です。一方で、納付後に任意で還付を請求できる税や、納付の猶予期間を任意に定められる税、税率を当局との合意で決めた税の一定部分、外国所得税に附帯して課される附帯税に相当する税は、外国所得税に含まれないと明記されています。現地で払った負担のすべてが控除できるわけではないという点は、見積もりの段階で押さえておく必要があります。
保有中の損益通算制限は、売るときの計算にも効く
国外の中古建物を持っている間の扱いにも、知っておくべき制限があります。国税庁は、令和3年以後の各年において国外中古建物の不動産所得を有する場合、その年分の不動産所得の計算上生じた損失のうち、耐用年数を「簡便法」により計算した国外中古建物の減価償却費に相当する部分の金額は、生じなかったものとみなされると説明しています。
その結果、この損失は国内にある不動産から生じる不動産所得との所得内通算も、不動産所得以外の所得との損益通算もできません。根拠法令等として所法69、所令178、措法41の4、41の4の2、41の4の3などが挙げられています。
保有中の話に見えますが、売るときの計算にもつながります。建物の取得費は所有期間中の減価償却費相当額を差し引いて計算するため、償却をどう扱ったかが譲渡所得の大きさに影響するからです。制度が変わる前後で物件を持ち続けている場合は、どの年の償却がどう扱われたかを確定申告書で追えるようにしておいてください。
売る前に確かめておく5つのこと
税率と計算式が分かったら、次は手元の資料と段取りです。海外不動産は書類が複数の国と言語に散らばるため、売ると決めてから集め始めると間に合わないことがあります。
売却を決める前に手元で確認すること
- 取得した年月日。譲渡予定年の1月1日現在で所有期間が5年を超えるかどうかを先に判定する。
- 購入時の契約書と支払いの記録。取得費を実額で示せないと、譲渡価額の5%の概算取得費になる。
- 購入手数料・改良費・設備費の領収書。取得費に加えられる支出を取りこぼさない。
- 所有期間中の減価償却費相当額。建物の取得費から差し引く必要がある。
- 現地で納めた税の証明。外国税額控除を使うには、外国所得税として納付したことを示せる必要がある。
利回りの良し悪しより、売却年の判定のほうが金額に効くことがあります。長期と短期では所得税の税率が15%と30%で、住民税も5%と9%に分かれます。
譲渡益が2,000万円なら、長期なら所得税300万円・住民税100万円、短期なら所得税600万円・住民税180万円という開きになります。売却時期の判断は、現地の相場だけで決めないでください。
海外不動産の売却についてよくある質問
海外にある不動産を売っても日本で申告が必要ですか
日本の居住者であれば必要です。国税庁は、居住者がその年において外国の法令により所得税に相当する租税を納付することとなる場合に外国税額控除を適用できると説明しており、国外で生じた所得も日本の課税対象であることが前提になっています。譲渡所得の計算式と税率は、国内の土地・建物を売ったときと同じタックスアンサーで示されています。
税率は何で決まりますか
所有期間です。譲渡した年の1月1日現在で所有期間が5年を超えていれば長期譲渡所得で所得税15%・住民税5%、5年以下なら短期譲渡所得で所得税30%・住民税9%です。いずれも復興特別所得税が基準所得税額の2.1%分加わります。
購入時の資料が残っていない場合はどうなりますか
譲渡価額の5パーセントを取得費(概算取得費)にできます。実際の取得費が譲渡価額の5パーセントより少ないときも同じ扱いです。ただし取得費が小さくなるぶん課税される譲渡所得は大きくなるので、実額を示せる資料が見つかるなら探すほうが有利です。
現地で払った税金はどう扱いますか
外国所得税に当たるものは、外国税額控除の対象になります。控除限度額は、その年分の所得税額×(その年分の調整国外所得金額/その年分の所得総額)で計算します。納付後に任意で還付を請求できる税など、外国所得税に含まれないものもあるため、現地の負担のすべてが控除できるわけではありません。
売却の費用はどこまで差し引けますか
国税庁は譲渡費用を「土地や建物を売るために直接かかった費用」と定義し、仲介手数料、測量費、売買契約書の印紙代、売却するときに借家人などに支払った立退料、建物を取り壊して土地を売るときの取壊し費用などを挙げています。保有中に支払った管理費や固定資産税に相当する費用は、ここには含まれません。
保有中の赤字は他の所得と相殺できますか
国外中古建物については制限があります。令和3年以後の各年で、簡便法により耐用年数を計算した国外中古建物の減価償却費に相当する部分の損失は生じなかったものとみなされ、国内不動産の不動産所得との所得内通算も、不動産所得以外の所得との損益通算もできません。
この記事で確認した一次情報
国税庁 No.3208 長期譲渡所得の税額の計算:nta.go.jp
国税庁 No.3211 短期譲渡所得の税額の計算:nta.go.jp
国税庁 No.1240 居住者に係る外国税額控除:nta.go.jp
国税庁 No.1391 不動産所得が赤字のときの他の所得との通算:nta.go.jp
買う側の制度については、ジョージアの所有と居住許可やアメリカ不動産と節税の扱いも整理しています。あわせて確認してください。