オープンハウスのアメリカ不動産を「節税になる」と紹介する記事は多いのですが、その説明の前提は令和3年分の所得税から変わっています。国税庁が国外中古建物についての取扱いを明記していて、個人が給与などと相殺する形の設計は成り立たなくなりました。この記事では、まず国税庁の記載を確認し、そのうえでオープンハウスが自社サイトで公表している事業の中身と数値を並べます。個人の感想ではなく、公表されている事実だけで判断材料をそろえるのが目的です。
先に押さえておくこと
- 国税庁のタックスアンサーNo.1391は、令和3年以後の各年について、国外中古建物の不動産所得の損失のうち簡便法で計算した減価償却費に相当する部分は「生じなかったものとみなされる」と書いています。
- その損失は国内の不動産所得との内部通算もできず、不動産所得以外の所得との損益通算もできません。「給与所得と相殺する」という説明はここで止まります。
- この記載の対象税目は所得税です。法人での扱いは別の話なので、法人名義での検討は税理士に確認してください。
- オープンハウスは東証プライム市場に上場するグループで、アメリカ不動産では物件選定・融資・購入・物件管理・売却の5段階を自社グループで一貫して行うと公表しています。
- 公表されている規模は米国不動産売上1,000億円(2025年度)、日米410名体制、全米管理物件数6,309件です。評判を探す前に、この種の公表値で足元を確認できます。
「海外不動産で節税」の中身は令和3年分から変わった
まず税制から確認します。ここを飛ばすと、古い前提のまま話が進んでしまいます。
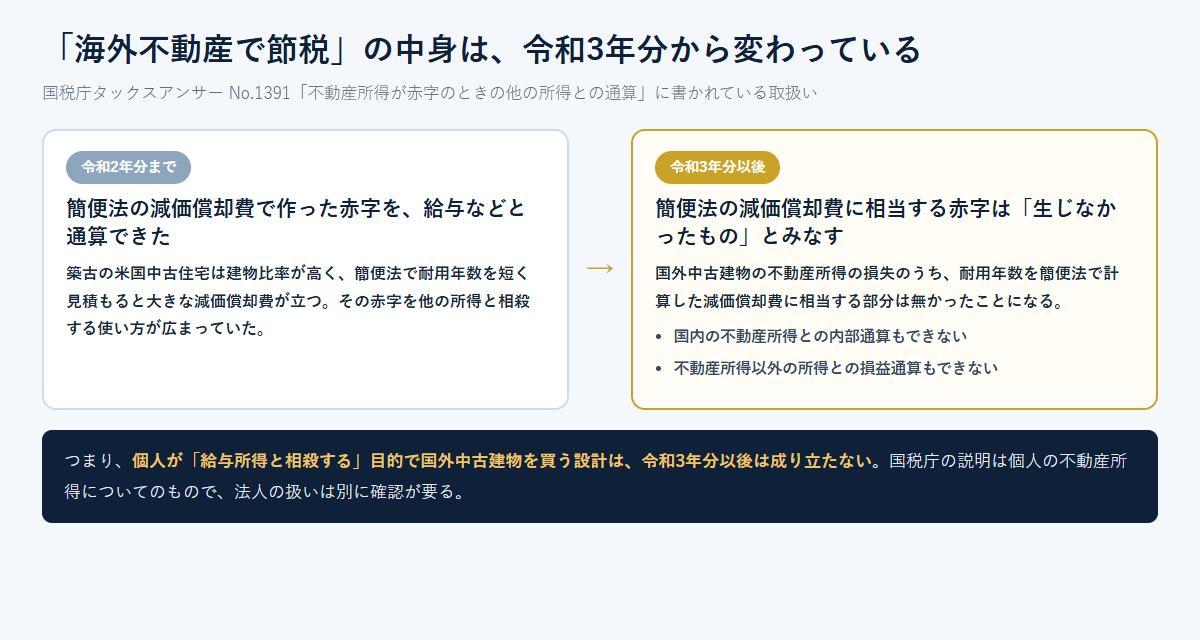
国税庁のページには「令和3年以後の各年において、国外中古建物の不動産所得を有する場合において、その年分の不動産所得の金額の計算上生じた損失の金額がある場合、そのうち、耐用年数を『簡便法』により計算した国外中古建物の減価償却費に相当する部分の金額については、生じなかったものとみなされます」と書かれています。
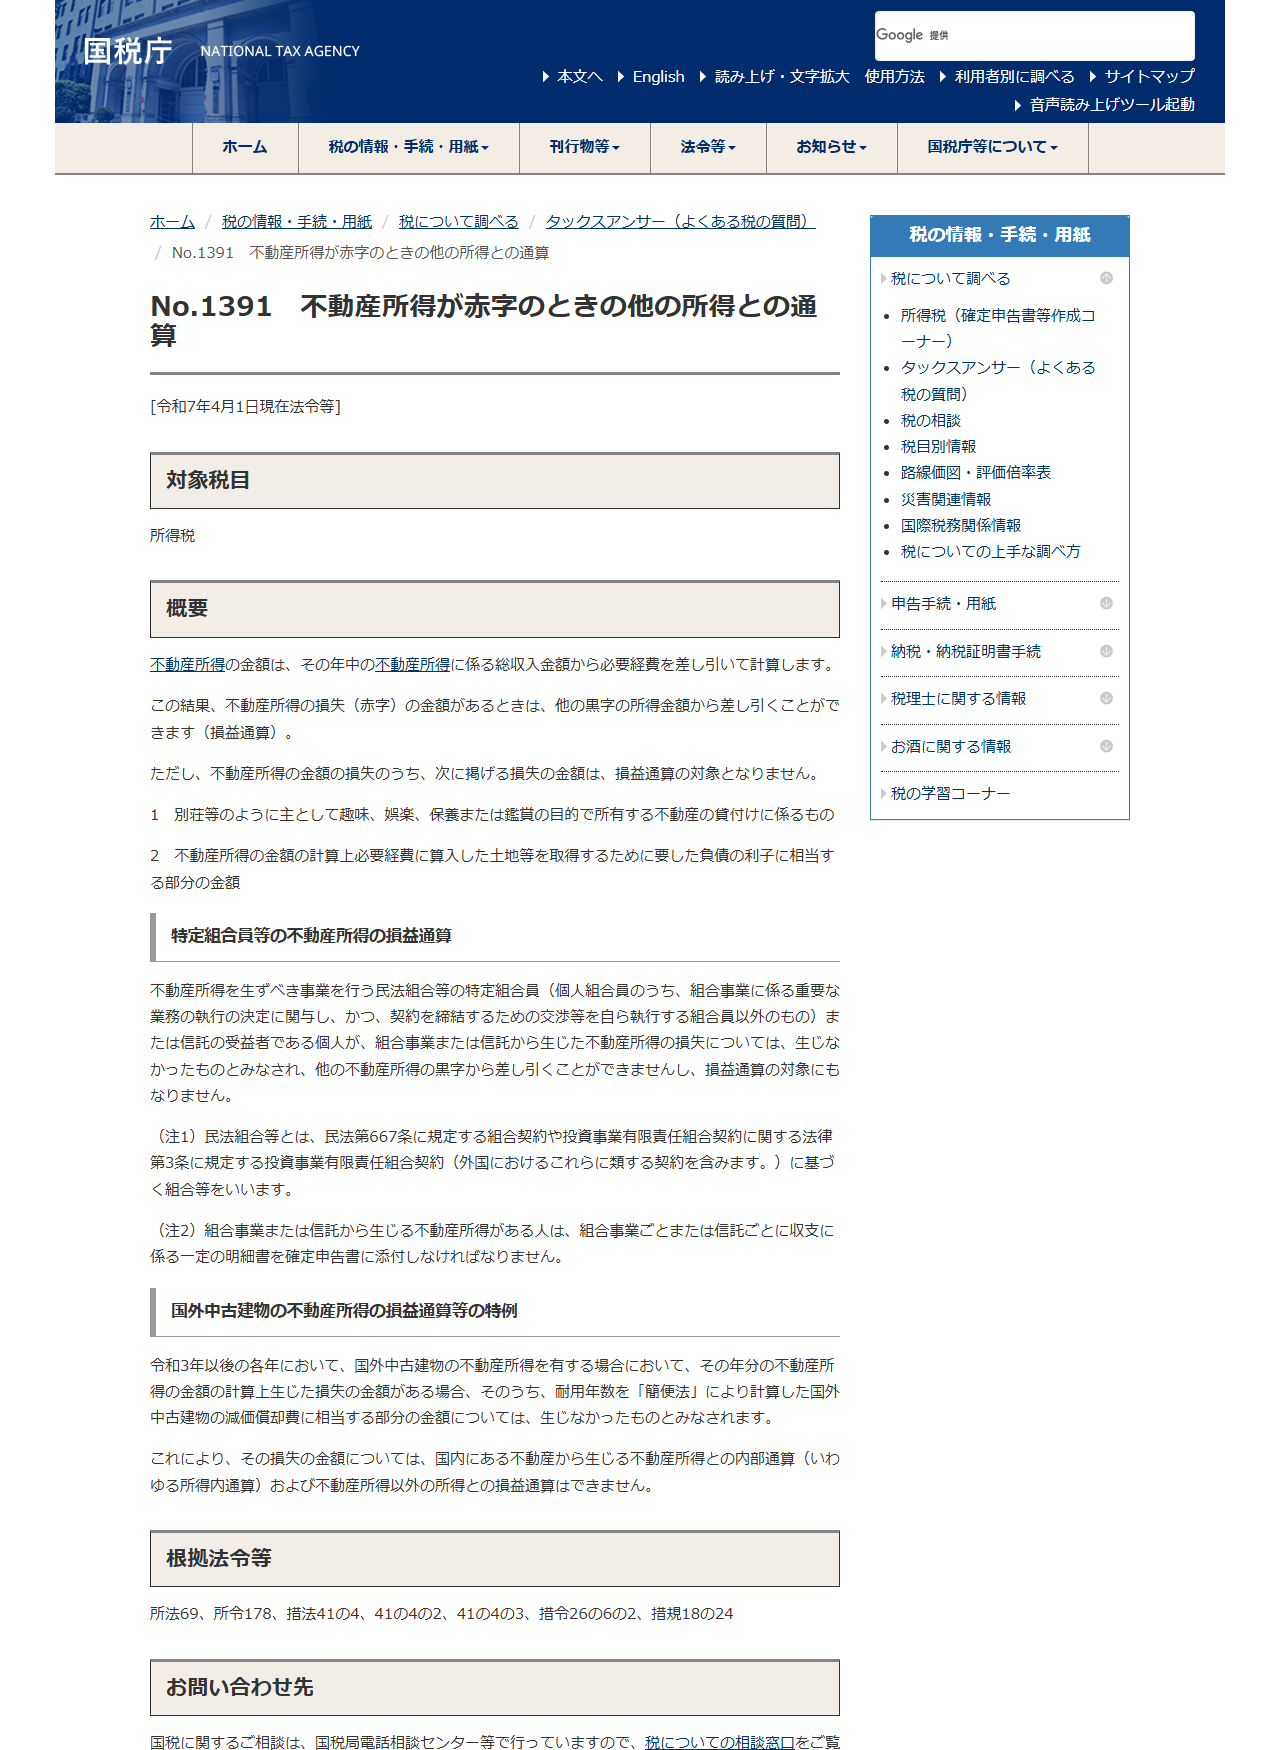
続けて「これにより、その損失の金額については、国内にある不動産から生じる不動産所得との内部通算(いわゆる所得内通算)および不動産所得以外の所得との損益通算はできません」とあります。国内物件の黒字と相殺することも、給与所得と相殺することも認められないという意味です。
| やろうとしていること | 令和3年分以後の取扱い |
|---|---|
| 国外中古建物の赤字を給与所得と相殺する | できない。簡便法の減価償却費に相当する部分は生じなかったものとみなされる |
| 国外中古建物の赤字を国内物件の不動産所得と相殺する | できない。所得内通算も対象外と明記されている |
| 国外中古建物の家賃収入そのもの | 不動産所得として通常どおり課税される |
| 法人名義での取得 | No.1391の対象税目は所得税。法人の扱いはこのページでは扱われていない |
ここで扱っているのは日本の所得税の話だけです。アメリカ側の申告義務、売却時の課税、為替差損益の扱いは別に検討が必要です。金額が大きいので、購入前に国際税務を扱う税理士へ相談してください。この記事は税務相談ではありません。
オープンハウスが公表している事業の形
税制の前提が変わったからといって、アメリカ不動産を買う意味がなくなったわけではありません。ただし判断の軸は「節税」から「事業として成り立つか」に移ります。そこで、オープンハウスが自社のアメリカ不動産サイトで公表している内容を並べます。
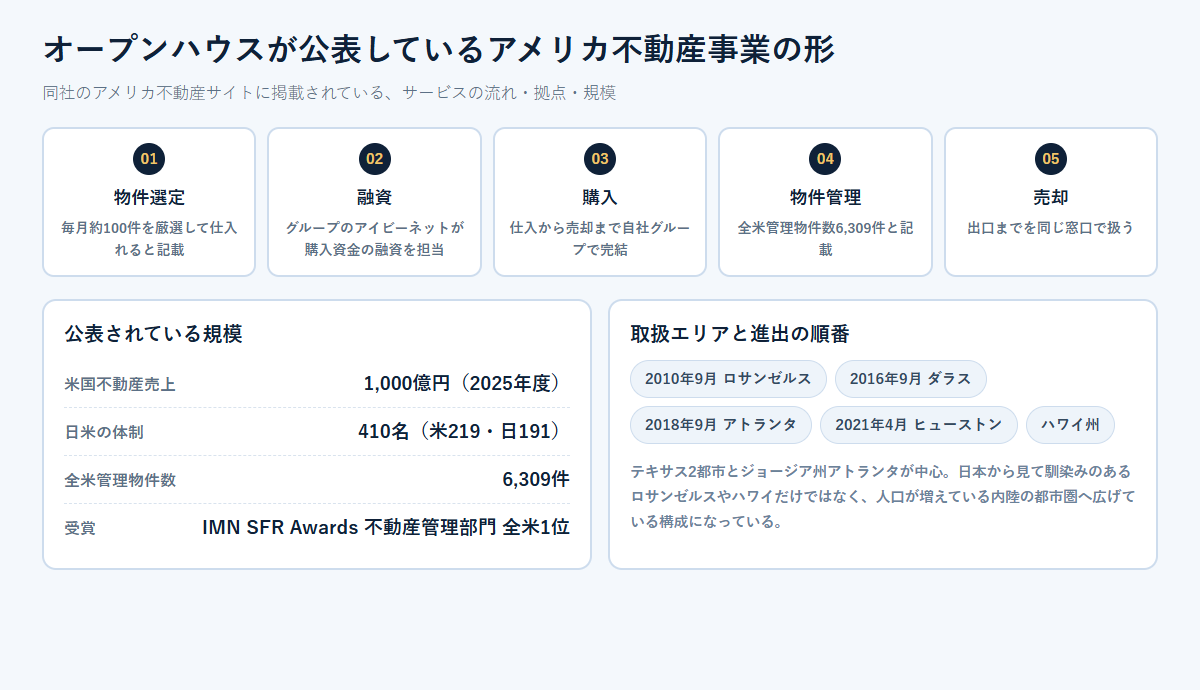
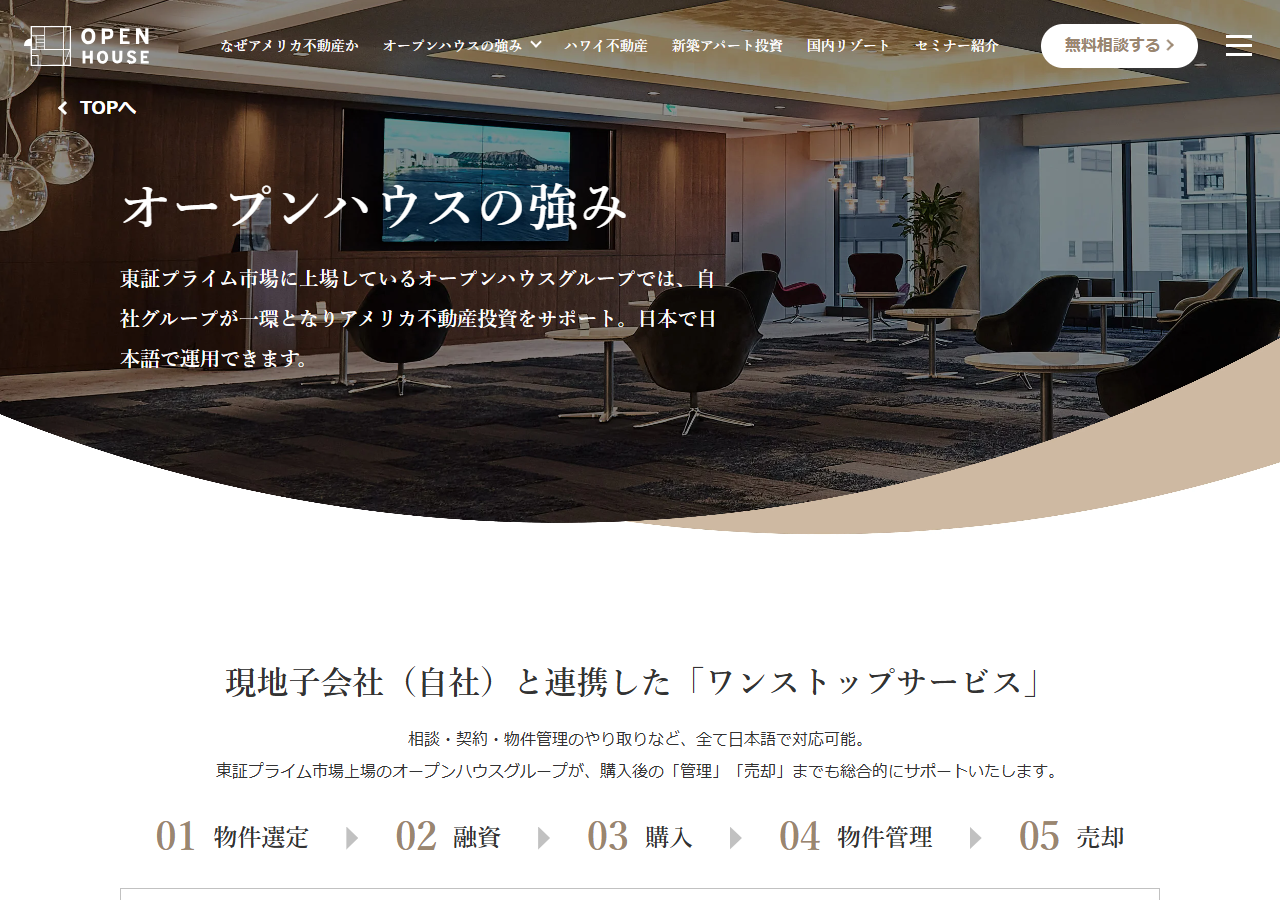
同社は「東証プライム市場に上場しているオープンハウスグループでは、自社グループが一環となりアメリカ不動産投資をサポート。日本で日本語で運用できます」と書いており、現地子会社と連携したワンストップサービスとして、01物件選定、02融資、03購入、04物件管理、05売却の5段階を示しています。
| 公表されている項目 | 内容 | 読み方 |
|---|---|---|
| 米国不動産売上 | 1,000億円(2025年度) | 事業として継続する体力があるかを見る材料になる |
| 体制 | 日米総勢410名(アメリカ219人、日本191人) | アメリカ側にも人を置いていることが数字で示されている |
| 全米管理物件数 | 6,309件 | 売って終わりではなく管理まで抱えている規模がわかる |
| 仕入 | 毎月約100件の物件を厳選して仕入れ | 提示される物件の母数の目安になる |
| 受賞 | IMN SFR Awardsで不動産管理部門 全米1位を獲得と記載 | 第三者の評価として提示されているもの |
| 取扱エリア | ロサンゼルス(2010年9月)、ダラス(2016年9月)、アトランタ(2018年9月)、ヒューストン(2021年4月)、ハワイ州 | テキサスとジョージアが中心。進出年から重点の移り方が読める |
公式が挙げているアメリカ不動産の根拠
同社の「なぜアメリカ不動産か」のページには、市場を選ぶ理由として次の数値が挙げられています。いずれも同社サイトに掲載されている値です。
| 項目 | 掲載されている数値 | 投資判断で確かめたいこと |
|---|---|---|
| 中古住宅の比率 | 中古物件が約80%を占めており、中古物件の流通が活発 | 売却時に買い手が付きやすいかどうかに直結する |
| 価格の推移 | 過去35年の米国の不動産価格の上昇率は約3.1倍 | 全米平均の話であり、購入する都市・地区の推移とは別に確認する |
| 直近の上昇 | 不動産価格は5年で平均20%上昇 | 金利環境が変われば同じ推移が続くとは限らない |
| 空室率 | 全米での空室率が6%程度、東京都全域は11%前後 | 比較の対象と時点をそろえて読む |
| 賃料 | 物価上昇により毎年契約更新時に賃料を上げることが一般的 | 更新のたびに上げられるかは物件と地域の需給による |
これらは市場全体の傾向を示す数値です。買うのは個別の1戸なので、全米平均が上がっていることと、自分が買った家の賃料と価格が上がることは別だという前提で読む必要があります。
評判を探す前に、公表値で確かめられること
「オープンハウス 海外不動産 評判」で検索する人が多いのですが、個人の感想はどうしても偏ります。先に公表されている事実で確かめられることを潰しておくと、あとから聞く話の位置づけがはっきりします。
| 確かめること | どこで確かめるか |
|---|---|
| 会社の規模と上場区分 | 東証プライム市場に上場するオープンハウスグループ。有価証券報告書と決算資料で確認できる |
| アメリカ側の体制 | 公式サイトが日米410名(アメリカ219人)と公表している |
| 管理の実態 | 全米管理物件数6,309件という数値が出ている |
| 提示物件の母数 | 毎月約100件を厳選して仕入れると記載 |
| 税務上の効果 | 国税庁タックスアンサーNo.1391。営業資料ではなくここを読む |
| 融資条件 | グループのアイビーネットが米国不動産担保ローンを扱っていると公表している |
この記事では、匿名の口コミや体験談は扱っていません。取材も調査も行っておらず、公表資料に書かれていないことは書けないからです。実際の使い勝手は、同社の無料相談で具体的な物件と条件を出してもらい、その資料を持って税理士に見てもらうのが確実です。
節税以外に何が残るのか
簡便法の減価償却を使った損益通算が封じられた以上、判断は普通の不動産投資と同じ土俵に戻ります。見るべきは次の4点です。
| 見る点 | アメリカ不動産で特に効いてくること |
|---|---|
| 賃料と空室 | 公表値は全米平均。買う都市の求人と人口の動きを個別に見る |
| 為替 | 円建てで見た利回りは為替で上下する。売却時の円換算まで含めて考える |
| 管理 | 遠隔地の一戸建てを誰がどう管理するか。管理会社の体制が収支を左右する |
| 出口 | 中古流通が活発なことは売りやすさにつながるが、売却時の課税と送金まで含めて設計する |
売却代金や購入代金を動かすときは、送金の日数と費用も計画に入れてください。海外送金は何日かかるかと海外送金の手数料の内訳で、それぞれ公式情報をもとに整理しています。
よくある質問
オープンハウスの海外不動産は節税になりますか
個人の所得税については、令和3年分以後は国外中古建物の損失のうち簡便法による減価償却費に相当する部分が生じなかったものとみなされます。国内の不動産所得との内部通算も、給与など他の所得との損益通算もできません。したがって、かつて説明されていた形の節税は個人では成立しません。
法人で買えば節税になりますか
国税庁タックスアンサーNo.1391の対象税目は所得税で、法人の取扱いはこのページには書かれていません。法人での取得を検討するなら、国際税務を扱う税理士に、購入予定の物件と持ち方を具体的に示して確認してください。この記事で法人の可否を断定することはできません。
オープンハウスはどこの物件を扱っていますか
公式サイトには、カリフォルニア州ロサンゼルス、テキサス州ダラス、ジョージア州アトランタ、テキサス州ヒューストン、ハワイ州が挙げられています。事業開始はロサンゼルスが2010年9月、ダラスが2016年9月、アトランタが2018年9月、ヒューストンが2021年4月と記載されています。
管理まで任せられますか
公式サイトは、物件選定・融資・購入・物件管理・売却の5段階を自社グループのワンストップサービスとして案内しており、全米管理物件数として6,309件を公表しています。実際の管理内容と費用は個別の契約条件によるので、提示された管理委託契約の内容で確認してください。
評判はどこで調べればよいですか
まず有価証券報告書や決算資料など、検証できる資料で会社の状態を確認してください。そのうえで、無料相談で具体的な物件の収支計画と管理契約の条件を出してもらい、税理士や不動産の専門家に見てもらうのが実質的な確認になります。匿名の口コミだけで判断できる金額の取引ではありません。
いま買う理由は何ですか
節税を理由にするのは難しくなりました。残るのは、中古住宅の流通が活発で売却しやすいこと、賃料を更新のたびに見直す慣行があること、円以外の通貨で資産を持てることです。いずれも公表されている一般論なので、購入予定の都市と物件でその通りかを個別に確かめる必要があります。
参照した公式情報
- 国税庁 タックスアンサー No.1391「不動産所得が赤字のときの他の所得との通算」(令和7年4月1日現在法令等) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1391.htm
- オープンハウス「オープンハウスの強み」 https://wm.openhouse-group.com/merit
- オープンハウス「なぜアメリカ不動産か」 https://wm.openhouse-group.com/investment