先に要点
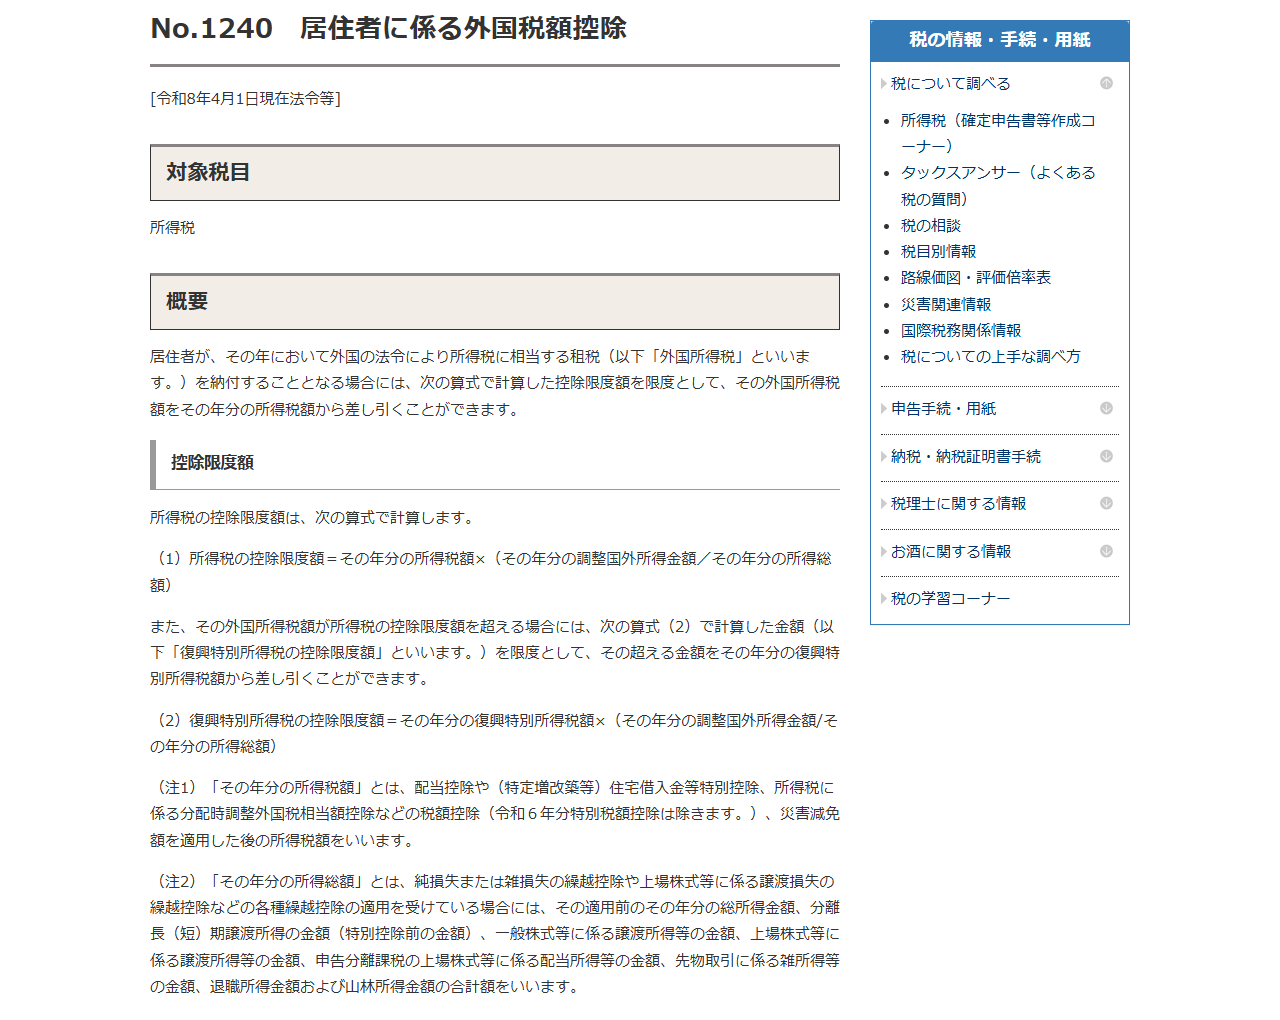
- 所得税の控除限度額はその年分の所得税額×(調整国外所得金額÷所得総額)で決まる。国税庁はタックスアンサーNo.1240でこの算式を示している。
- 外国所得税額がこの枠を超えたときは、復興特別所得税額×(調整国外所得金額÷所得総額)を限度に、超えた分を復興特別所得税額から差し引ける。復興特別所得税額は基準所得税額に2.1%を乗じた額である。
- 地方税の控除限度額は、国税庁の説明では所得税の控除限度額に30%を乗じた金額となる。
- 使い切れなかった外国所得税額も、余らせた控除枠も、前年以前3年内の分を繰り越して使える(所得税法第95条第2項・第3項)。
- 適用には6種類の書類を確定申告書等に添付する必要があり、控除される金額は原則として「外国税額控除に関する明細書(居住者用)」に書いた金額が限度になる。
海外の不動産や株式から収入があると、現地で税を引かれたうえで日本でも課税されます。その二重課税を調整する仕組みが外国税額控除です。名前のとおり「払った外国税を日本の税金から引く」制度ですが、引ける金額には上限があり、上限の決まり方を知らないと「全額戻る」と誤解したまま申告書を作ることになります。ここでは国税庁のタックスアンサーと所得税法の条文だけを根拠に、枠の計算・対象になる税・繰越・添付書類の順で整理します。
控除限度額は2本の算式で決まる
最初に押さえるのは上限です。国税庁のタックスアンサーNo.1240は、所得税の控除限度額と復興特別所得税の控除限度額を、2本の算式に分けて示しています。
| 区分 | 国税庁が示す算式 | 使われる場面 |
|---|---|---|
| 所得税の控除限度額 | その年分の所得税額×(その年分の調整国外所得金額/その年分の所得総額) | まずここまでが所得税から差し引ける |
| 復興特別所得税の控除限度額 | その年分の復興特別所得税額×(その年分の調整国外所得金額/その年分の所得総額) | 外国所得税額が所得税の控除限度額を超えたとき、超過分をここから差し引く |
| 地方税の控除限度額 | 所得税の控除限度額×30% | 繰越の判定や控除余裕額の計算に使う |
表の時点:2026年10月12日。国税庁タックスアンサーNo.1240(令和8年4月1日現在法令等)の記載にもとづきます。
分数の部分が要になります。所得全体に占める国外所得の割合だけしか引けない、という設計です。国税庁は「その年分の復興特別所得税額」について、基準所得税額に2.1パーセントの税率を乗じて計算した金額に復興特別所得税に係る分配時調整外国税相当額控除を適用した後の額だと注記しています。
算式に出てくる3つの用語には、それぞれ注が付いています。「その年分の所得税額」は配当控除や住宅借入金等特別控除などの税額控除と災害減免額を適用した後の額、「その年分の所得総額」は各種繰越控除の適用前の金額、「その年分の調整国外所得金額」も各種繰越控除の適用前の国外所得金額です。いずれも素の数字ではなく、控除を当てた後や前の数字を使う点に注意してください。
そもそも「外国所得税」に当たるかどうかで分かれる
枠の話の前に、払った税が制度の対象かどうかという関門があります。外国所得税とは、外国の法令に基づき外国またはその地方公共団体により個人の所得を課税標準として課される税です。国税庁は、含まれるものと含まれないものを並べて示しています。
| 扱い | 国税庁が挙げている例 |
|---|---|
| 外国所得税に含まれる | 超過所得税その他、個人の所得の特定の部分を課税標準として課される税/個人の所得またはその特定の部分を課税標準として課される税の附加税/徴税上の便宜のため所得に代えて収入金額等を課税標準として課されるもの/所得を課税標準とする税に代えて収入金額等を課税標準として課される税 |
| 外国所得税に含まれない | 納付後に任意で全部または一部の還付を請求できる税/納付が猶予される期間を任意に定められる税/複数の税率の中から当事者の合意で税率が決まった税の一定部分/外国所得税に附帯して課される附帯税に相当する税 |
| 外国所得税でも控除の対象にならない | 通常行われる取引と認められない一定の取引に基因する所得に課されたもの/非居住者であった期間に生じた所得に課されたもの/NISA等の非課税口座内上場株式等の配当等に課されたもの/租税条約で相手国が課せる額を超える部分や免除されるべき額に相当するもの ほか全12類型 |
表の時点:2026年10月12日。国税庁タックスアンサーNo.1240の「居住者に係る外国税額控除の対象となる外国所得税の範囲」と「対象とならない外国所得税額」から要約しました。全文は出典のページで確認してください。
実務でつまずきやすいのは最後の行です。租税条約で相手国が課せる上限が決まっているのに、それを超える税を現地で引かれた場合、超えた部分は日本では控除できません。超過分は現地で還付を求める筋になります。条約の限度税率を調べずに源泉徴収票の金額をそのまま書くと、ここで差が出ます。
使い切れない分も、余らせた枠も、3年繰り越せる
その年の外国所得税額と控除枠は、きれいに一致しません。国税庁は両方向の繰越を用意しています。根拠は所得税法第95条で、同条第2項と第3項が前年以前3年内の各年からの繰越を定めています。
居住者が各年において納付することとなる控除対象外国所得税の額がその年の控除限度額と地方税控除限度額として政令で定める金額との合計額を超える場合において、その年の前年以前三年内の各年(以下この条において「前三年以内の各年」という。)の控除限度額のうちその年に繰り越される部分として政令で定める金額(以下この条において「繰越控除限度額」という。)があるときは、政令で定めるところにより、その繰越控除限度額を限度として、その超える部分の金額をその年分の所得税の額から控除する。
所得税法(昭和四十年法律第三十三号)第95条第2項。e-Gov法令検索のAPIで取得した本文(法令改正ID 340AC0000000033_20261001_507AC0000000070、2026年10月12日に取得)
図:その年の外国所得税額と枠の大小で、処理が3つに分かれる
外国所得税額が所得税の控除限度額に満たない
その年の外国所得税額がそのまま控除額になります。余った枠は「所得税の控除余裕額」として記録され、前年以前3年内に繰り越された外国所得税額があれば、残りの枠までそれを差し引けます。
外国所得税額が所得税の控除限度額を超える
控除額は、所得税の控除限度額に加えて「超えた残額」と「復興特別所得税の控除限度額」のいずれか少ない方を足した金額になります。
所得税・復興特別所得税・地方税の枠の合計も超える
前年以前3年内の各年の控除限度額のうち繰り越される部分(繰越控除限度額)を限度に、超える部分をその年分の所得税額から差し引きます。
繰越控除限度額は、前年以前3年以内の各年の所得税の控除余裕額と地方税の控除余裕額を、最も古い年のものから順に、かつ同じ年のものは所得税・地方税の順に、その年の控除限度超過額へ充てるものとして計算します。順番が決まっているので、どの年の枠がどれだけ残っているかを年ごとに持っておく必要があります。
一度適用を受けた外国所得税額が後から減額されることもあります。国税庁は、適用を受けた年の翌年以後7年内の各年に減額があった場合の調整方法を示しており、調整に充てられない部分の金額は、減額された年分の雑所得の計算上、総収入金額に算入すると書いています。現地で還付を受けたら、その年の申告で戻す必要があるということです。
申告には6種類の書類を添付する。控除額は明細書の金額が上限になる
制度を使うには書類がそろっている必要があります。国税庁は確定申告書・修正申告書・更正請求書に添付すべきものとして6つを挙げ、控除されるべき金額等は一定の場合を除き明細書に記載された金額が限度になると明記しています。
| 番号 | 添付する書類 | 性格 |
|---|---|---|
| (1) | 外国税額控除に関する明細書(居住者用) | 控除額の上限がここに書いた金額で決まる中心の書類 |
| (2) | 外国所得税額を課されたことを証する書類 | 課税の事実を示すもの |
| (3) | 税の名称・金額・納付日・課税した国や地方公共団体の名称と、外国所得税に該当する説明を書いた書類 | 自分で作る説明書 |
| (4) | 外国所得税が減額された場合の、減額の内容と計算の基礎を説明する書類 | 減額があった年だけ |
| (5) | (3)の税に係る申告書の写しなど、および納付済みならその納付を証する書類 | 納税証明書・賦課決定通知書・源泉徴収票などを含む |
| (6) | 国外源泉所得の金額の計算に関する明細を記載した書類 | 国外所得金額の内訳 |
表の時点:2026年10月12日。国税庁タックスアンサーNo.1240の「申告等の方法」の記載を番号のまま並べました。
繰越控除を使う年は、これに加えて過去の分も必要です。繰越控除限度額や繰越外国所得税額があるときは、それらに係る年のうち最も古い年以後の各年について、その年の控除限度額と納付することとなった外国所得税額を書いた明細書を申告書等とともに提出しておく必要があります。3年の繰越は、3年ぶんの明細書を出し続けた人だけが使えるということです。
海外不動産の家賃や売却益では、どこに効くのか
国外源泉所得の中には、国外にある不動産の貸付けによる対価と、国外にある資産の譲渡により生ずる一定の所得が挙げられています。海外不動産の家賃収入や売却益は、この国外所得金額に入り、控除限度額の分子である調整国外所得金額を押し上げます。
図:海外不動産の収入でよく出てくる確認どころ
現地で引かれた税は外国所得税か
所得を課税標準とする税であることが条件です。取引額に対する印紙税や登録税は所得への課税ではないため、この制度の対象になりません。
租税条約の限度税率を超えていないか
超える部分は控除の対象から外れます。現地で条約の届け出をしているかを先に確かめるほうが早道です。
円換算をどう扱うか
外貨で受け取った家賃や売却代金の円換算は、譲渡所得の計算に織り込まれます。考え方は別記事に整理しています。
赤字を他の所得と通算できるか
海外不動産の減価償却による損失の損益通算には別の制限があり、外国税額控除とは論点が違います。
為替の扱いは海外不動産の為替差益は別に課税される?円換算はT.T.M.で、譲渡所得に織り込まれる仕組みを国税庁の質疑応答事例で確認に、損益通算の制限は海外不動産の損益通算はできない?国税庁通達と令和改正で変わった節税ルール完全ガイドにまとめています。日本を離れたまま日本の不動産を売る場合の源泉徴収は、方向が逆の論点として海外在住のまま日本の不動産を売ると?買主が10.21%を源泉徴収する仕組みと、1億円以下の例外で扱っています。
不動産投資の文脈でどう当てはめるかは、海外不動産投資で知るべき外国税額控除の仕組みと活用方法のほうに寄せています。この記事は制度そのものの読み方に絞っています。
よくある読み違いを、条文と算式に戻して確かめる
最後に、誤解されやすい点を4つ挙げます。いずれも算式か条文を読めば決着が付くものです。
| よくある理解 | 実際はどうか | 根拠 |
|---|---|---|
| 払った外国税は全額戻る | 戻らない。所得全体に占める国外所得の割合までが上限 | No.1240の控除限度額の算式 |
| 所得控除として所得から引く | 税額から引く税額控除。所得税額から直接差し引く | 所得税法第95条第1項 |
| 枠が余ったらそれで終わり | 終わらない。所得税の控除余裕額として記録し、3年の繰越計算に使う | 所得税法第95条第3項 |
| 明細書は出しても出さなくてもよい | 控除される金額等は、一定の場合を除き明細書に記載された金額が限度 | No.1240の「申告等の方法」 |
表の時点:2026年10月12日。国税庁タックスアンサーNo.1240と、e-Gov法令検索で取得した所得税法第95条の条文によります。
条文の第1項は、第89条から第93条までの規定により計算したその年分の所得税の額のうち、国外所得金額に対応するものとして政令で定めるところにより計算した金額を控除限度額とし、その限度で控除対象外国所得税の額を所得税の額から控除すると書いています。「所得税の額から控除する」という一文が、所得控除ではなく税額控除であることを決めています。
この記事は国税庁のタックスアンサーと所得税法の条文を読んで整理したものです。控除限度額の計算に出てくる調整国外所得金額や控除余裕額の具体的な数字は、各人の所得の内訳で変わります。実際の申告では、国税庁の「外国税額控除に関する明細書(居住者用)」の様式に沿って計算し、判断に迷う部分は税務署または税理士に確認してください。
この記事で参照した一次情報
- 国税庁タックスアンサー「No.1240 居住者に係る外国税額控除」(令和8年4月1日現在法令等):控除限度額の2本の算式、復興特別所得税額の2.1パーセント、地方税の控除限度額30パーセント、外国所得税の範囲、3年の繰越、減額時の7年、添付書類6種
- e-Gov法令検索「所得税法(昭和四十年法律第三十三号)」第95条:控除限度額の定義、繰越控除限度額、繰越控除対象外国所得税額、国外源泉所得の範囲。本文はe-Gov法令検索のAPIで取得(法令改正ID 340AC0000000033_20261001_507AC0000000070)