バングラデシュ、初の「縮小予算」方針へ—IMF査察下で歳出見直しと歳入強化を加速
最新ニュース 2025年4月15日、ニッケイ・アジアは、バングラデシュ政府が2025/26年度(同国会計年度は7月開始)に国家予算を初めて「前年度比で縮小」する方針を固めたと報じました。記事はダッカ発で、記者はSyful […]
最新ニュース 2025年4月15日、ニッケイ・アジアは、バングラデシュ政府が2025/26年度(同国会計年度は7月開始)に国家予算を初めて「前年度比で縮小」する方針を固めたと報じました。記事はダッカ発で、記者はSyful […]
最新ニュース 2025年10月28日、ダッカの主要紙は「バングラデシュ経済は選挙が実施され新政府が発足するまで本格回復は難しい」とするレポートを掲載しました。報道によると、IMF(国際通貨基金)との総額47億ドルの支援枠 […]
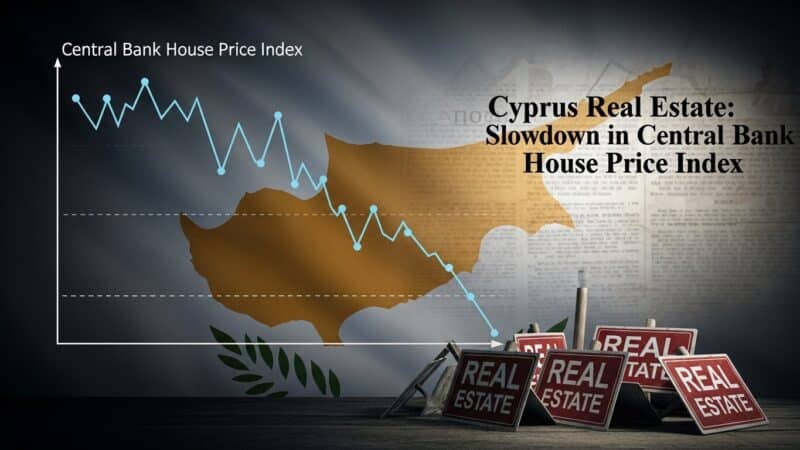
最新ニュース 2025年10月18日、キプロス中央銀行が2025年4〜6月期(Q2)の住宅価格指数を公表し、総合指数は前期比+1.5%と、Q1の+1.9%から伸びが鈍化したと発表しました。上昇をけん引したのはマンション価 […]
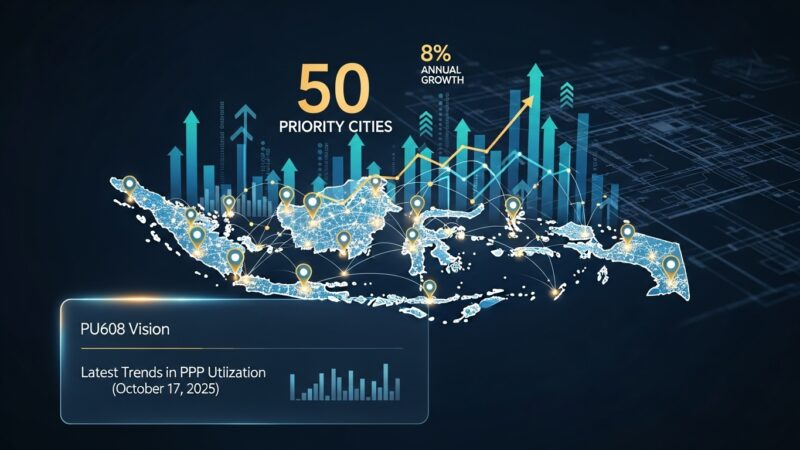
最新ニュース 2025年10月17日、インドネシア政府は「優先50都市(50 Priority Cities)」の開発計画を公表しました。これはプラボウォ・スビアント大統領が掲げる「2029年までに経済成長率8%」の実現 […]
最新ニュース 2025年9月8日、エジプトの新行政首都(NAC)を開発するACUD(Administrative Capital for Urban Development)のカーレド・アッバース議長は、2025年のNA […]
租税特別措置法第41条の4の3第1項は、個人が令和3年以後の各年において国外中古建物から生ずる不動産所得を有する場合、そこで生じた国外不動産所得の損失の金額を、所得税法第26条第2項・第69条第1項の適用上「生じなかったものとみなす」と定めています。ただし対象は損失の全額ではなく、同条第2項第2号により、その国外中古建物の償却費の額に相当する部分として政令で計算した金額に限られます。国税庁タックスアンサーNo.1391(令和8年4月1日現在法令等)は、これを耐用年数を「簡便法」で計算した減価償却費に相当する部分と説明し、国内不動産との所得内通算も損益通算もできないとしています。簡便法の年数は法定耐用年数の全部を経過した資産で法定耐用年数の20%、2年に満たない場合は2年です。売却時には同条第3項により、取得費の計算で差し引く償却費の累積額から、みなし消滅額の合計が控除されます。
最新ニュース 2025年9月19日、マレーシアの業界紙The Edge Malaysiaは、全国不動産開発業者協会(REHDA)が実施した開発業者調査の結果を報じました。調査対象187社のうち70%超が販売価格を3〜5% […]
最新ニュース 2025年10月2日、英字メディアArabian Businessは、アラブ首長国連邦(UAE)のラスアルハイマ首長国(RAK)の不動産市場が過去8年で855%拡大し、2025年Q1の不動産取引総額は136 […]
最新ニュース 2025年9月18日の現地報道によると、ウズベキスタンの不動産市場は8月に全国で約2万5,000件の売買契約が成立しました。これは7月比で4.6%減少しましたが、前年同月比では12.9%増加し、年間ベースで […]
最新ニュース 2025年9月21日、UAEのアブドゥッラー・ビン・トゥーク経済・観光相は、国家キャンペーン「The Emirates: The Startup Capital of the World(世界のスタートアッ […]

最新ニュース 2025年9月10日、エジプトの「新行政首都(New Administrative Capital)」における投資総額が2025年だけで約500億エジプトポンド(約1,700億円)に達したことが発表されまし […]
最新ニュース 2025年9月15日、フィリピン大手紙「Philippine Daily Inquirer」が報じたところによると、フィリピン中央銀行(Bangko Sentral ng Pilipinas=BSP)の最新 […]
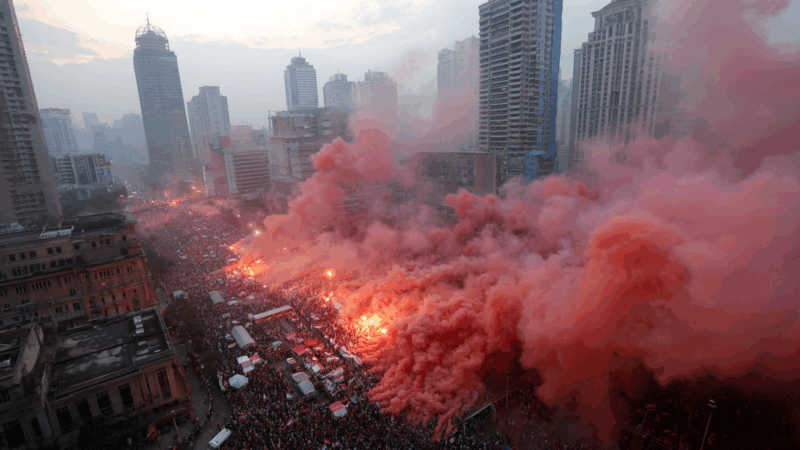
最新ニュース 2025年9月8日、Bloombergはインドネシア市場に関する最新動向を報じました。記事によると、同国では数年ぶりとなる大規模な抗議デモが約2週間前から発生していました。しかし、アナリストの予測では企業業 […]
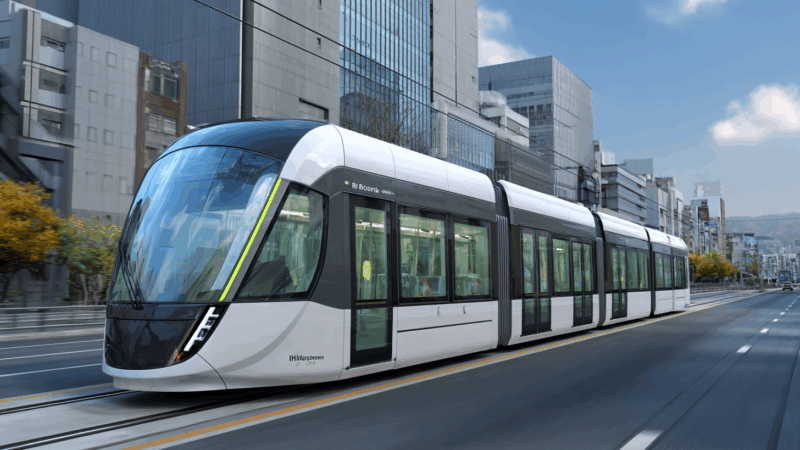
最新ニュース 2025年8月29日、エジプト政府は「東ナイルモノレール(East Nile Monorail)」が2025年11月に旅客運行を開始すると正式に発表しました。この路線は全長56.5kmに及び、カイロ市内のス […]
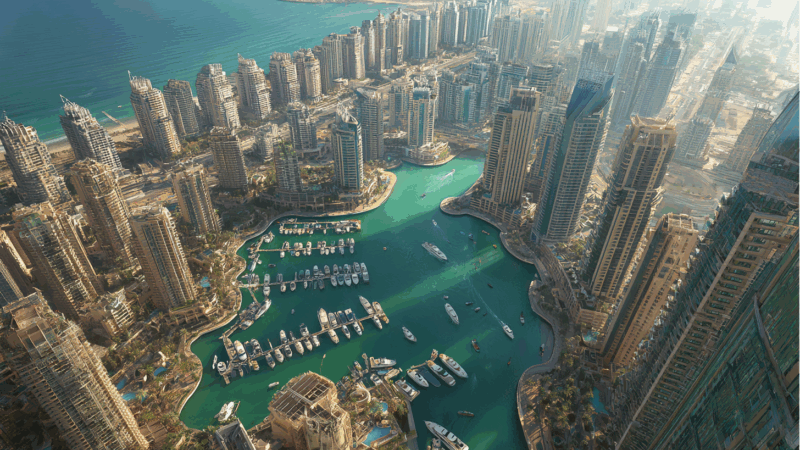
最新ニュース 2025年9月2日の Arabian Business の報道によると、ドバイ不動産市場は2025年8月において 取引総額400億ディルハム(約10.9億ドル、約1.09兆円) に達し、前年同月比で 13. […]
最新ニュース 現行の「外国人による不動産取得法(Acquisition of Immovable Property (Aliens) Law Chapter 109)」では、外国人が不動産を購入する際、通常は知事の許可( […]
ニュージーランドの治安状況の全体像 ニュージーランドは、世界的に見ても比較的治安が安定している国と評価されています。殺人や重犯罪の発生率は低く、先進国の中でも安心して生活できる環境が整っています。ただし、完全に安全という […]
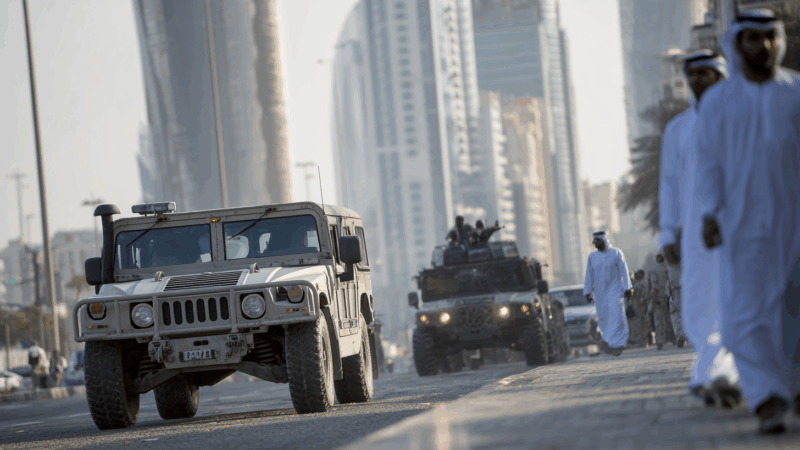
最新ニュース 2025年7月21日、イギリスの調査データベース「Numbeo」が発表した「2025年犯罪指数(Crime Index)」で、アラブ首長国連邦(UAE)の首都アブダビが9年連続で「世界で最も安全な都市」に選 […]
最新ニュース 2025年8月15日(金)夜、フィリピン・マニラ市内で日本人2人がタクシーを降車した直後、銃で襲撃され死亡する事件が発生しました。フィリピンの日本大使館は17日(日)にこの事実を発表し、同時に在留邦人や渡航 […]
最新ニュース 2025年7月20日付の「デイリーニュースエジプト」によると、エジプトの住宅不動産市場は2025年上半期に過去10年間で最大の価格上昇を記録しました。平均単価は前年後半比で20〜30%上昇し、カイロ主要地区 […]