海外に移り住んだあとも日本の自宅やマンションを貸し続けている人は少なくありません。このとき、家賃を受け取る側ではなく払う側に税金を差し引く義務が生じます。借主が法人でも個人でも、事業者かどうかも問われません。知らずに満額を受け取っていると、あとから借主側で追徴になり、精算を求められます。2026年10月22日に国税庁の公表内容と所得税法・同施行令の条文を突き合わせて、税率・例外・期限を整理します。
先に要点
- 非居住者から日本国内の不動産を借りて国内で賃借料を払う者は、支払の際に20.42%を源泉徴収して国に納める(国税庁タックスアンサーNo.2880)。
- 20.42%の内訳は、所得税法第213条第1項第1号の100分の20と、復興特別所得税(所得税額の2.1%=0.42%)。
- 源泉徴収が不要なのは、所得税法施行令第328条第2号に当たる場合だけ。土地家屋等を自己またはその親族の居住の用に供するために借り受けた個人が払う家賃は対象外。
- 納付期限は支払った月の翌月10日。国外で支払う場合でも支払者が国内に住所等を持つときは翌月末日(所得税法第212条第2項)。
- 令和9年分以後は、源泉徴収する税の内訳が所得税・防衛特別所得税・復興特別所得税の3つになると国税庁が明記している。
家賃を差し引くのは借主。貸主ではない
国税庁のタックスアンサーNo.2880(令和8年4月1日現在法令等)は、源泉徴収の義務者をこう書いています。
非居住者や外国法人(以下「非居住者等」といいます。)から日本国内にある不動産を借り受け、日本国内で賃借料を支払う者は、法人はもちろん個人(事業者かどうかは問いません。)であっても、その支払の際20.42パーセントの税率により計算した額の所得税および復興特別所得税(令和9年分以後は所得税、防衛特別所得税および復興特別所得税)を源泉徴収しなければなりません。
つまり、海外に住む貸主が自分で何かを申告して納めるのではなく、日本で家賃を払う側が差し引いて納める仕組みです。貸主の手元に入るのは家賃の79.58%になります。月10万円なら、入金は79,580円で、20,420円が国に納められます。
| 対価の種類 | 源泉徴収 |
|---|---|
| 国内にある不動産、不動産の上に存する権利の貸付けによる対価 | 必要 |
| 採石法の規定による採石権の貸付けによる対価 | 必要 |
| 鉱業法の規定による租鉱権の設定による対価 | 必要 |
| 居住者または内国法人に対する船舶もしくは航空機の貸付けによる対価 | 必要 |
| 土地、家屋等を自己またはその親族の居住の用に供するために借り受けた個人が支払うもの | 不要 |
借主から見た判定の分かれ目
借主が法人のとき
用途を問わず源泉徴収が必要。社宅として借りる場合も、事務所として借りる場合も変わらない。
借主が個人で、自分や親族が住むために借りたとき
源泉徴収は不要。所得税法施行令第328条第2号が、この支払を政令で定める国内源泉所得から外している。
借主が個人で、事業用に借りたとき
源泉徴収が必要。店舗・事務所・駐車場などの用途は例外に当たらない。
「非居住者」の線引きは所得税法第2条が決めている
日本を離れていればすべて非居住者になるわけではありません。所得税法第2条第1項は、居住者と非居住者を次のように定義しています。
| 区分 | 条文の定義 |
|---|---|
| 居住者(第3号) | 国内に住所を有し、又は現在まで引き続いて一年以上居所を有する個人 |
| 非永住者(第4号) | 居住者のうち、日本の国籍を有しておらず、かつ、過去十年以内において国内に住所又は居所を有していた期間の合計が五年以下である個人 |
| 非居住者(第5号) | 居住者以外の個人 |
条文は「住所」か「1年以上の居所」で切っているため、海外赴任や移住で日本の住所を引き払っていれば、国籍が日本であっても非居住者になります。判定が変わるのは出国の時点であって、住民票の手続きの有無ではありません。出国そのものに関わる課税は国外転出時課税(出国税)は誰にかかる?で扱っています。
20.42%の内訳は20%と0.42%
税率の根っこは所得税法第213条第1項第1号で、国内源泉所得の金額に100分の20の税率を乗じると定めています。ここに復興特別所得税が上乗せされて20.42%になります。
| 内訳 | 率 | 根拠 |
|---|---|---|
| 所得税 | 20% | 所得税法第213条第1項第1号(100分の二十の税率を乗じて計算した金額) |
| 復興特別所得税 | 0.42% | 所得税額の2.1%(復興財確法第8条・第9条・第10条・第28条) |
| 合計 | 20.42% | 国税庁タックスアンサーNo.2880 |
この20.42%は最終的な税額ではありません。非居住者が受け取る不動産所得は日本で確定申告の対象になり、必要経費を差し引いた所得に対する税額との差額は申告で精算されます。減価償却費や固定資産税を差し引くと、源泉徴収された額のほうが多くなって還付になることもあります。
例外は施行令第328条第2号のひとつだけ
「個人が借りているから不要」ではありません。条文は借主の属性と用途の両方を条件にしています。
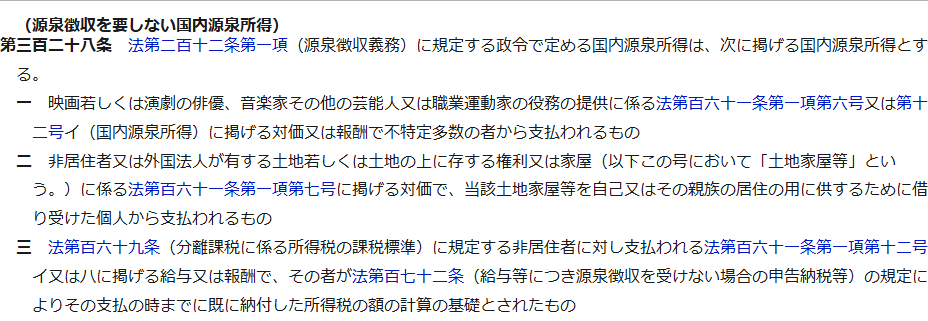
二 非居住者又は外国法人が有する土地若しくは土地の上に存する権利又は家屋(以下この号において「土地家屋等」という。)に係る法第百六十一条第一項第七号に掲げる対価で、当該土地家屋等を自己又はその親族の居住の用に供するために借り受けた個人から支払われるもの(所得税法施行令第328条第2号)
社宅として会社が借り上げる形は例外に当たらない。
住むのが従業員個人であっても、賃貸借契約の当事者として家賃を払うのが法人なら「借り受けた個人から支払われるもの」になりません。契約名義を誰にするかで源泉徴収の要否が変わるため、貸主としては、借主が法人か個人かと、契約書の用途欄を先に確認しておくほうが安全です。
納付期限は翌月10日。国外払いなら翌月末日
期限は所得税法第212条が定めています。第1項が原則、第2項が国外で支払う場合の読み替えです。
| 支払の形 | 納付期限 | 納付の方法 |
|---|---|---|
| 国内で支払った場合 | 支払った月の翌月10日まで | 所得税徴収高計算書データをe-Taxで送信してキャッシュレス納付、または納付書を添えて金融機関・税務署の窓口 |
| 国外で支払うが、支払者が国内に住所・居所・事務所等を有する場合 | 支払った月の翌月末日まで | 国内源泉所得を国内において支払うものとみなして源泉徴収する |
納付書の名称は「非居住者・外国法人の所得についての所得税徴収高計算書(納付書)」で、給与の納付書とは別の様式です。毎月の家賃から差し引く以上、納付も毎月発生します。
令和9年分からは税の名前が3つになる
国税庁は同じページで、令和9年分以後は源泉徴収する税が「所得税、防衛特別所得税および復興特別所得税」の3つになると書いています。根拠法令等の欄にも防衛財確法第5条の4・第5条の5・第5条の6・第5条の26が加わっています。
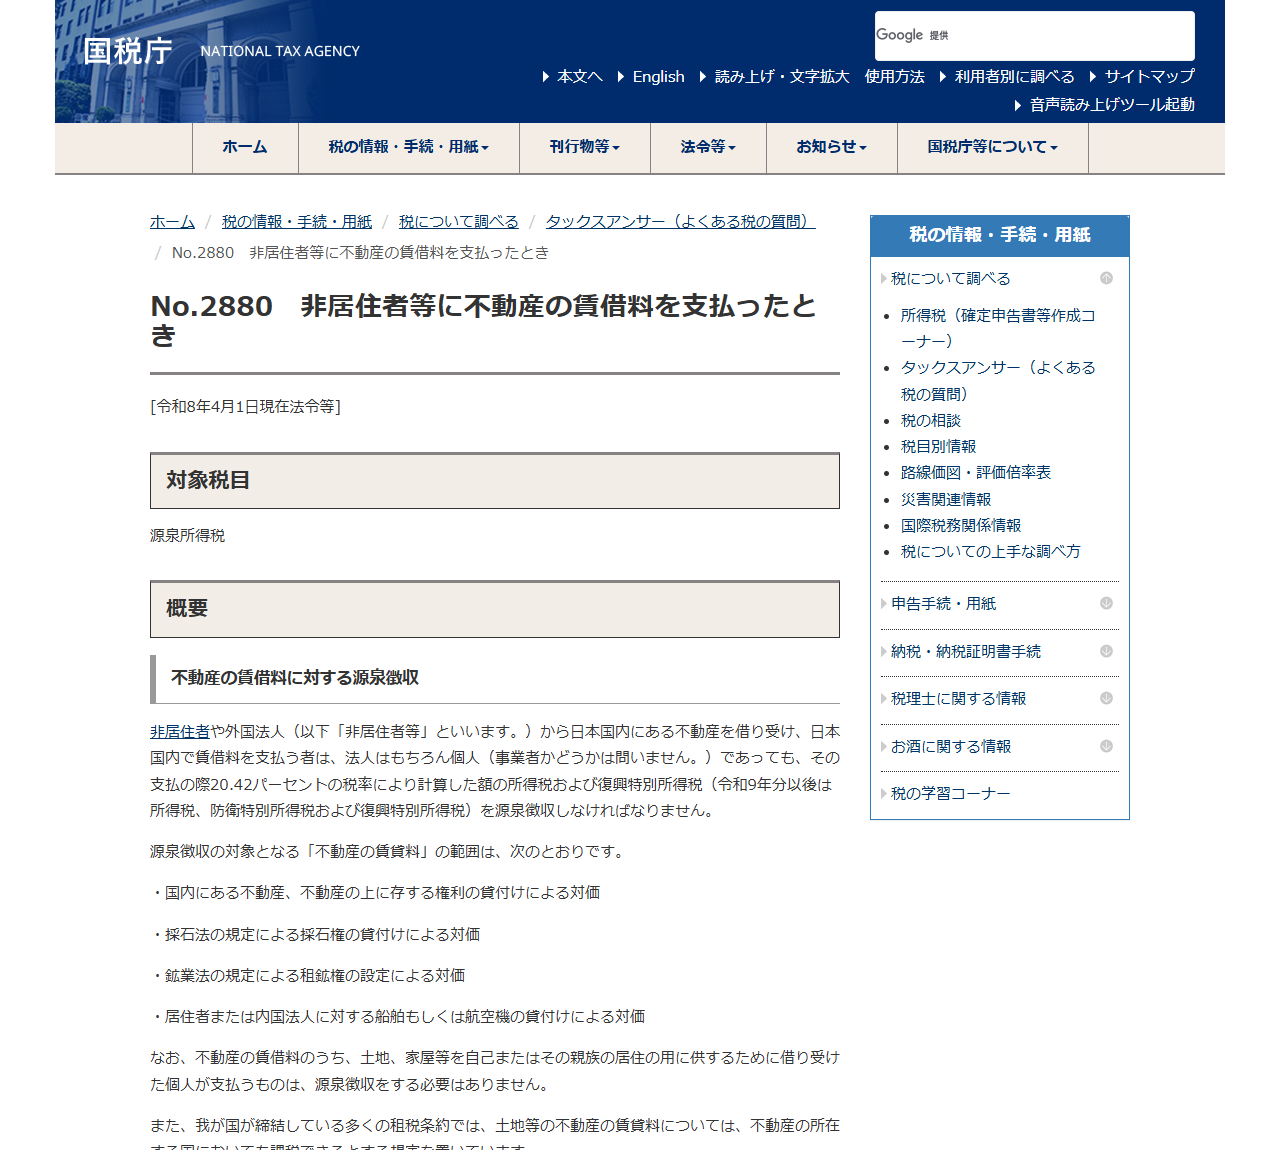
現時点で国税庁が示しているのは内訳の変更までで、合計の率が20.42%から動くかどうかは、このページには書かれていません。家賃の手取りを見積もるときは、令和9年分の扱いを改めて確認してください。
租税条約があっても日本の課税は外れない
「居住している国と日本は租税条約を結んでいるから日本では課税されないのでは」と考える人がいますが、不動産についてはそうなりません。国税庁は次のように書いています。
我が国が締結している多くの租税条約では、土地等の不動産の賃貸料については、不動産の所在する国においても課税できるとする規定を置いています。したがって、非居住者等に対して日本国内にある不動産の賃借料を支払った場合には、租税条約においてもその非居住者等が受領した賃貸料について我が国で課税できることになっていますので、国内法の規定により課税をすることになります。(国税庁タックスアンサーNo.2880)
ただし、締結している多くの租税条約は船舶および航空機を「不動産」に含めていないため、土地等とは扱いが分かれると同ページは注記しています。居住国側でも課税される場合の二重課税は、居住国の外国税額控除で調整することになります。海外移住にともなう税の全体像は海外移住で税金はどう変わる?で整理しています。
貸主の側で先にやっておくこと
源泉徴収の義務は借主にありますが、手取りが減るのは貸主です。もめないための順番を置いておきます。
出国前後に整理する順番
売るときの10.21%とは別の制度
同じ「非居住者から源泉徴収する」でも、売却は税率も例外の条件も違います。家賃は20.42%で金額の下限がないのに対し、売却は10.21%で、譲渡対価が1億円以下かつ買主が自己または親族の居住用として取得する場合という例外があります。詳しくは海外在住のまま日本の不動産を売ると?で扱っています。
| 項目 | 貸す(賃借料) | 売る(譲渡対価) |
|---|---|---|
| 源泉徴収率 | 20.42% | 10.21% |
| 金額の下限 | なし | 譲渡対価1億円以下は例外の余地あり |
| 例外の条件 | 借主が個人で、自己または親族の居住用に借りた場合 | 買主が個人で、自己または親族の居住用に取得した場合 |
| 発生する回数 | 家賃を払うたび(毎月) | 売買の決済時(1回) |
よくある質問
借主が源泉徴収していなかったらどうなりますか
源泉徴収の義務は借主にあるため、納めていなければ借主が不納付加算税や延滞税を含めて追徴されます。そのうえで、借主は貸主へ源泉徴収相当額を求めることになるのが通常です。家賃を満額で受け取っていても、あとから精算を求められる可能性が残ります。
管理会社に任せていれば大丈夫ですか
管理会社が貸主の代理として家賃を受け取る形でも、源泉徴収の義務者は賃借料を支払う借主です。実務上は管理会社が手続きを担うことが多いものの、義務の所在が移るわけではありません。委託の範囲に源泉徴収と納付が含まれているかを契約で確かめてください。
親族に貸す場合も20.42%が引かれますか
借りた個人が自己またはその親族の居住の用に供するために借り受けたのであれば、所得税法施行令第328条第2号により源泉徴収は不要です。親族が住むために借りる形はこれに当たります。事業に使う場合は対象外になりません。
20.42%を引かれたままで終わりますか
終わりません。非居住者の不動産所得は日本で確定申告の対象になり、必要経費を差し引いた所得に対する税額と源泉徴収額との差が精算されます。経費のほうが大きければ還付になります。
駐車場だけを貸す場合はどうなりますか
国内にある不動産や不動産の上に存する権利の貸付けによる対価であれば、源泉徴収の対象です。居住用の例外は「土地、家屋等を自己またはその親族の居住の用に供するために借り受けた個人が支払うもの」に限られるため、駐車場としての貸付けは例外に当たりません。
出典
- 国税庁タックスアンサー No.2880 非居住者等に不動産の賃借料を支払ったとき(令和8年4月1日現在法令等) — 20.42%の税率、源泉徴収の対象となる賃貸料の範囲、居住用の例外、納付期限、租税条約の扱い、令和9年分以後の内訳
- e-Gov法令検索 所得税法 — 第2条第1項第3号・第4号・第5号の定義、第212条第1項・第2項の源泉徴収義務と納付期限、第213条第1項第1号の100分の20
- e-Gov法令検索 所得税法施行令 — 第328条第2号(土地家屋等を自己又はその親族の居住の用に供するために借り受けた個人から支払われるもの)