海外へ移り住む計画を立てていくと、ビザや住まいの前に片づけておかなければならない税の手続きが出てきます。そのひとつが国外転出時課税、いわゆる出国税です。日本を出る時点で持っている株式などの含み益に、まだ売っていないのに所得税がかかります。海外不動産を買うために資産を組み替えている人ほど、この制度の線引きを知らないまま日程を決めてしまいがちです。国税庁の公表資料と所得税法の条文で、誰に、何に、いつの値段でかかるのかを確かめます。
対象になるのは、国外転出の時に1億円以上の対象資産を持ち、かつ出国前10年以内に国内に住んでいた期間の合計が5年を超える人です。
対象資産は有価証券・匿名組合契約の出資持分・未決済の信用取引等とデリバティブ取引です。不動産は入っていません。
納税管理人の届出をしたかどうかで、評価する日が変わります。届出がない場合は出国予定日の3か月前の価額です。
担保を出して手続きを踏めば5年間(延長で最長10年)納税を猶予できます。5年以内に帰国すれば課税を取り消せます。
制度の骨格:売っていない株に、出国の時点で課税する
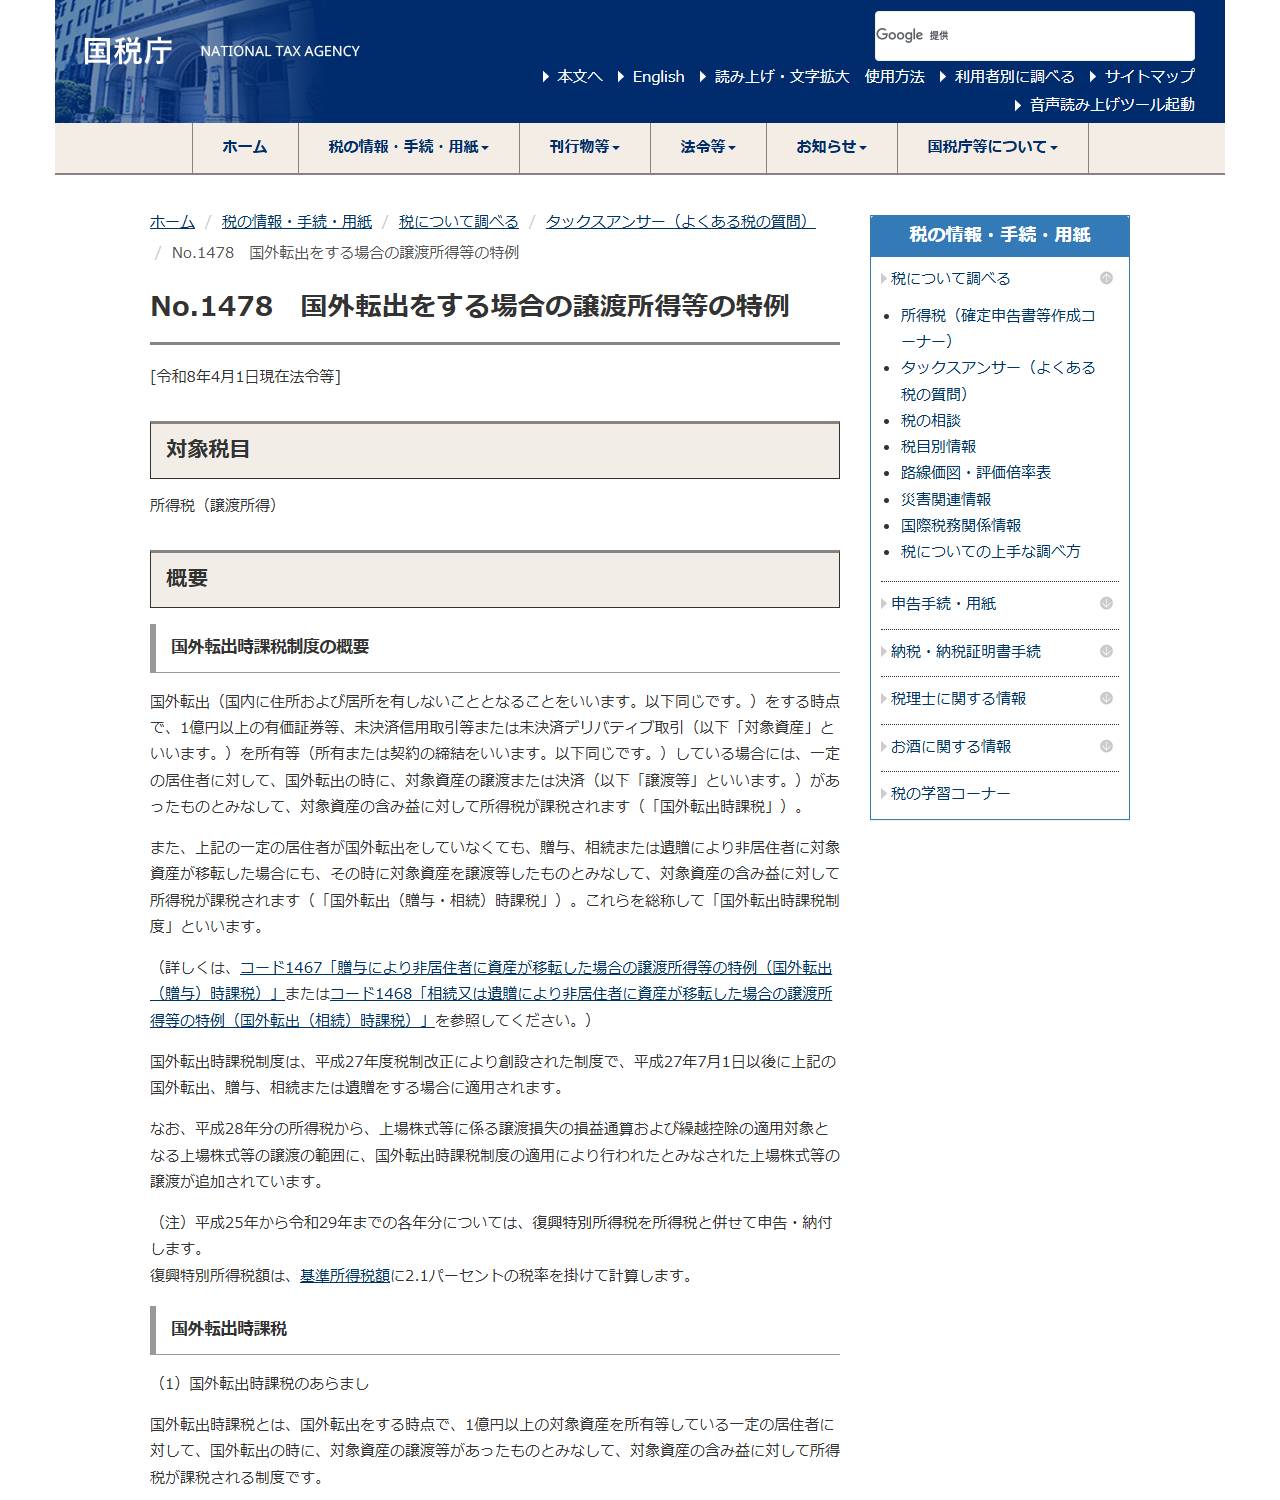
国外転出時課税は、平成27年度の税制改正でつくられ、平成27年7月1日以後の国外転出から適用されています。ここでいう国外転出とは、国内に住所および居所を有しないこととなることです。その時点で対象資産の譲渡や決済があったものとみなし、含み益に所得税が課されます。実際には売っていないのに、売ったものとして計算されるのが、この制度のいちばんの特徴です。
同じ考え方は、人が動かず資産だけが動く場合にも及びます。1億円以上の対象資産を持つ一定の居住者が、国外に住む親族など非居住者へ贈与・相続・遺贈で資産を移した場合も、その時点で譲渡等があったものとみなされます。国税庁はこれらをまとめて国外転出時課税制度と呼んでいます。
| 条件 | 内容 |
|---|---|
| 資産の額 | 国外転出の時に所有等している対象資産の価額等の合計が1億円以上であること |
| 居住していた期間 | 原則として、国外転出をする日前10年以内に、国内に住所または居所を有していた期間の合計が5年を超えていること |
1億円は資産の種類ごとではなく、対象資産の合計で判定されます。未決済の信用取引やデリバティブ取引については、決済したものとみなして算出した利益または損失に相当する金額が合計に入ります。含み損のポジションがあるからといって、自動的に線を下回るわけではありません。
何が対象資産で、何が対象外か
ここが海外不動産を検討している人にとっていちばん大事な部分です。所得税法60条の2は、対象を有価証券等・匿名組合契約の出資持分・未決済信用取引等・未決済デリバティブ取引と定めています。土地や建物は書かれていません。
| 資産 | 扱い | 根拠 |
|---|---|---|
| 株式・投資信託などの有価証券 | 対象 | 所法60の2第1項 |
| 匿名組合契約の出資の持分 | 対象 | 所法60の2第1項 |
| 未決済の信用取引・発行日取引 | 対象 | 所法60の2第2項 |
| 未決済のデリバティブ取引(先物・オプションなど) | 対象 | 所法60の2第3項 |
| 国内外の不動産 | 条文に列挙されていない | 所法60の2の列挙に含まれない |
| 預貯金 | 条文に列挙されていない | 同上 |
不動産が列挙から外れているのは、日本に残した物件を売ったときに日本で課税できる仕組みが別にあるためです。非居住者が日本の不動産を売る場面では、買主が代金から源泉徴収する制度が働きます。その仕組みは海外在住のまま日本の不動産を売る場合の記事で整理しています。
つまり、出国前に上場株式を売って海外不動産の購入資金に充てた人と、株式を持ったまま出国した人とでは、日本での税の扱いがまったく違ってきます。前者は通常の譲渡所得として申告し、後者はみなし譲渡の対象になります。どちらが有利かは含み益と今後の売却予定で変わるため、日程を決める前に順番を考えることになります。
いつの価額で計算されるかは、納税管理人の届出で変わる
見落としやすいのが評価のタイミングです。所得税法60条の2第1項は、価額を出す日を2つに分けています。
| 状況 | どの日の価額で計算するか |
|---|---|
| 確定申告書の提出時までに納税管理人の届出をした場合 | 国外転出の時の価額 |
| 納税管理人の届出をしないで出国し、出国後に申告する場合 | 国外転出の時の価額 |
| 上記以外(届出をせず、出国前に準確定申告をする場合) | 国外転出の予定日から起算して3か月前の日の価額。その日より後に取得した資産はその取得時 |
相場が動いていれば、3か月前の価額と出国時の価額は一致しません。値上がり局面で出国するなら前者のほうが税額は小さくなり、値下がり局面なら逆になります。届出の有無という手続き上の選択が、税額そのものを動かすということです。
申告はいつ、どちらの形でするか
1
納税管理人を届け出るかどうかを決める出国の時までに所轄税務署へ届け出れば、通常の確定申告の期限で申告できます。届け出なければ、出国の時までに準確定申告が必要になります。
2
対象資産を洗い出して価額を出す有価証券、匿名組合の出資持分、未決済の信用取引とデリバティブ取引を集計します。合計が1億円に届くかどうかがここで決まります。
3
申告書と付表を用意する納税猶予を使うなら、対象資産の明細書(確定申告書付表)と納税猶予分の税額の計算書などの添付が要ります。
4
担保を提供する猶予される所得税額と利子税額に相当する担保を、確定申告書の提出期限までに差し出します。
5
毎年の継続適用届出書を出し続ける猶予の期間中は、各年12月31日時点で持っている資産について、翌年3月15日までに継続適用届出書を提出します。
納税管理人は、本人に代わって申告書の提出や納税を行う人です。この届出をしていないまま出国すると、出国の時までにその年の1月1日から出国の時までの所得を準確定申告しなければならず、準備の時間がほとんど取れません。
納税猶予は5年、延長して最長10年
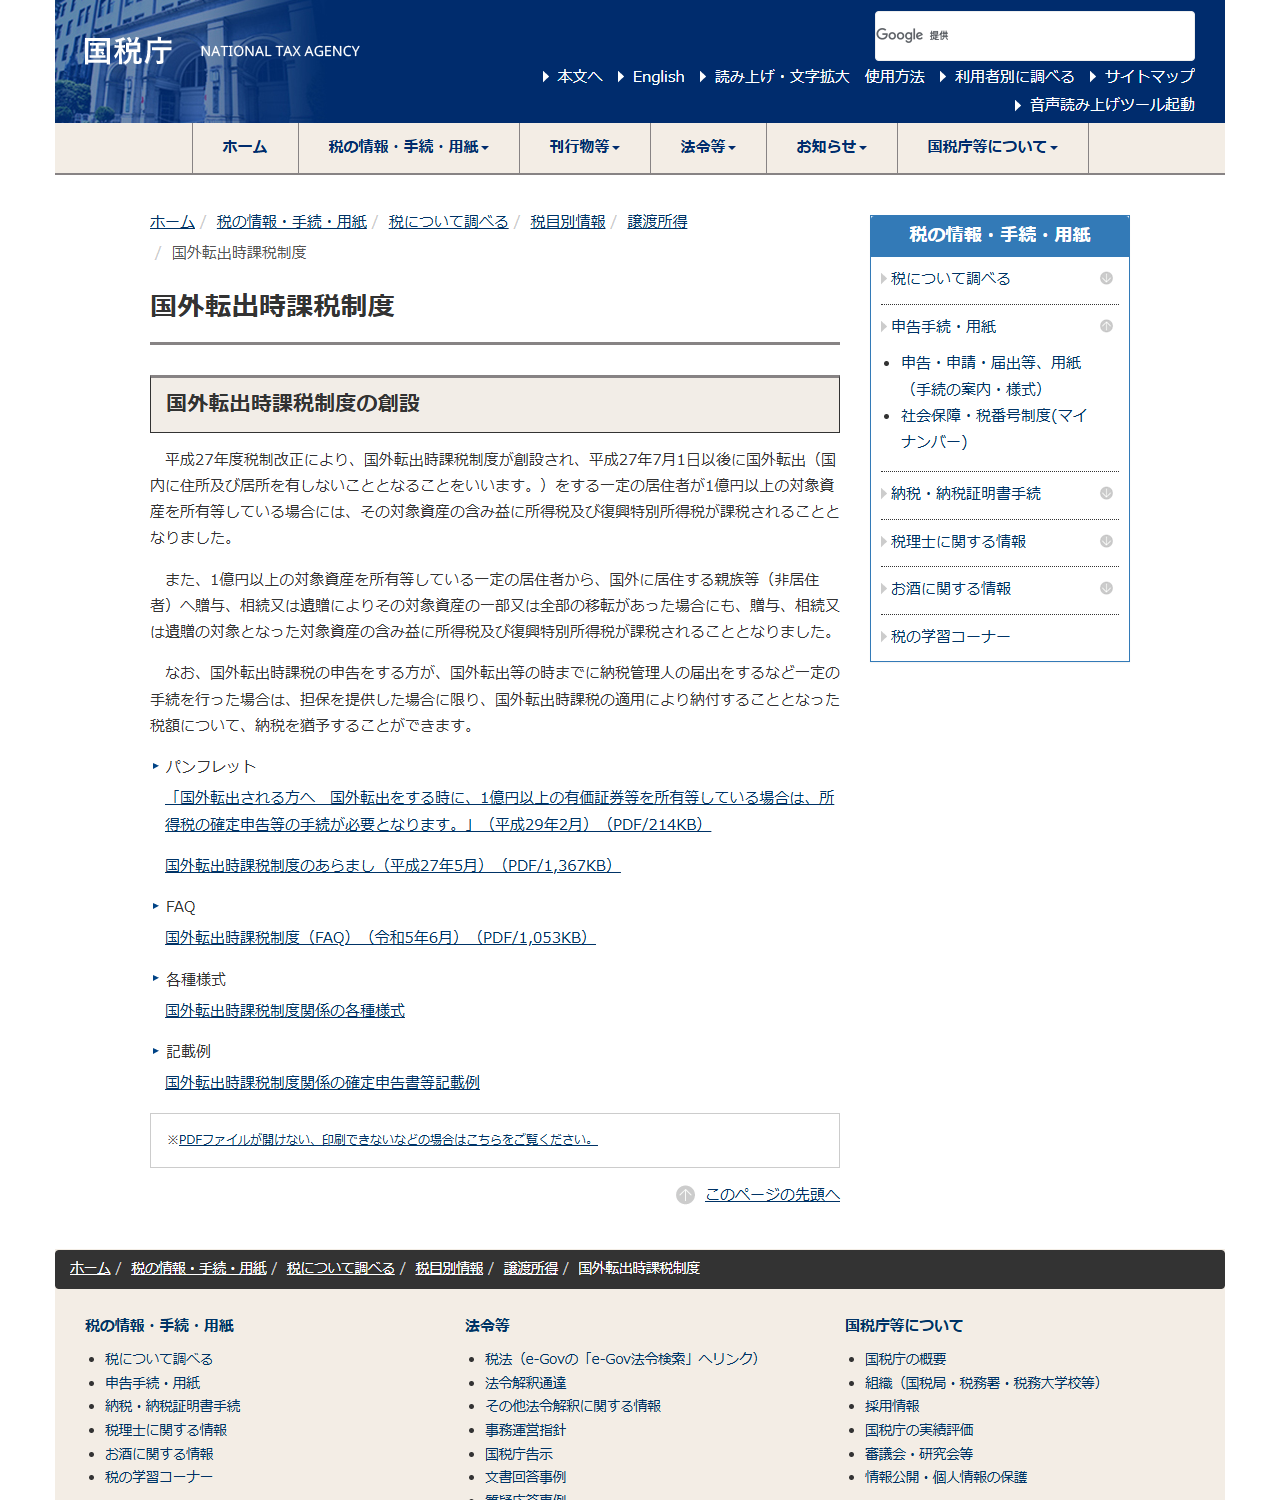
含み益に課税されても、現金が入ってくるわけではありません。そのため、一定の手続きを踏んだ人には納税猶予が用意されています。国外転出の日から5年間猶予され、延長の届出をすれば最長10年になります。猶予期間が満了した日の翌日以後4か月を経過する日が納期限です。
猶予は自動では続きません。国税庁は、猶予の期限が確定してしまう場面を具体的に挙げています。毎年の届出を忘れる、納税管理人がいなくなる、担保の価値が下がったのに増担保の命令に応じない。いずれも、手続きの不備で猶予が終わる形です。
| 場面 | いつ期限が確定するか |
|---|---|
| 猶予中の資産を譲渡・決済・贈与した | その事由が生じた日から4か月を経過する日(対応する税額について) |
| 継続適用届出書を期限までに出さなかった | その提出期限から4か月を経過する日 |
| 増担保などの命令に応じなかった | 税務署長が繰り上げた期限 |
| 納税管理人を解任して4か月以内に新たな届出をしなかった | 税務署長が繰り上げた期限 |
猶予の期限が来て猶予されていた所得税を納めるときは、猶予された期間に応じた利子税も納めることになります。猶予は免除ではなく、あくまで支払いを先に延ばす仕組みです。
帰ってきたら取り消せる、下がったら計算し直せる
この制度には出口も用意されています。国外転出の日から5年以内(猶予の期限延長届出書を出しているときは10年以内)に帰国し、その時まで引き続き持っている対象資産については、国外転出時課税がなかったものとして取り消せます。取り消しには、帰国の日から4か月以内の更正の請求または修正申告が必要です。
取り消せるのは帰国の場合だけではありません。国税庁は、出国から5年以内に対象資産を居住者へ贈与した場合や、本人が亡くなって相続人・受遺者の全員が居住者となった場合も挙げています。ただし、所得の計算の基礎となる事実に隠蔽または仮装があった部分は取り消せません。
値動きへの手当てもあります。所得税法60条の2は、猶予の期間中に対象資産を譲渡したときの譲渡価額が、国外転出の時の価額を下回るときの計算方法を定めています。出国時の高い評価額のまま税負担が固定されるわけではない、ということです。
出国の日程を決める前に確かめること
- 対象資産の合計が1億円に届くか。未決済のポジションは、決済したとみなして計算した金額で合計に入ります。
- 過去10年の居住期間。国内に住所または居所を有していた期間の合計が5年を超えているかどうかで、そもそも対象になるかが変わります。
- 納税管理人を立てるか。立てるかどうかで、評価日も申告の形式も変わります。
- 担保に出せるものがあるか。猶予を受けるには、税額と利子税に相当する担保の提供が条件です。
- 帰国の可能性。5年以内に戻る見込みがあるなら、猶予を使って取り消しを狙う道が残ります。
海外不動産を買う人がこの制度をどう読むか
海外の物件を買うために、国内の株式や投資信託を整理する人は多くいます。その整理を出国の前に済ませるか後に回すかで、日本での課税の形が変わります。出国前に売れば通常の譲渡所得として課税され、持ったまま出国すれば含み益にみなし譲渡課税がかかります。どちらも課税されることに変わりはありませんが、納税の時期と猶予の使えるかどうかが違います。
また、移住そのものに伴う手続きは税だけではありません。住民票をどうするか、住民税・国民健康保険・年金がどう変わるかは、海外移住で住民票をどうするかの記事にまとめてあります。出国後の課税関係の全体像は、海外移住で税金がどう変わるかの記事と合わせて読むと整理しやすくなります。
ここで扱っているのは制度の仕組みです。1億円の判定、資産の評価、担保の選択は個別の事情で結論が変わります。実際の申告は、国際税務を扱う税理士や所轄の税務署に確認したうえで進めてください。
よくある質問
海外の不動産を持っていても対象になりますか
不動産そのものは対象資産として列挙されていません。ただし、不動産を保有する法人の株式を持っている場合、その株式は有価証券として対象資産に含まれます。持ち方によって扱いが変わります。
1億円は時価ですか、取得価額ですか
国外転出の時に所有等している対象資産の価額等の合計額で判定します。未決済の信用取引やデリバティブ取引は、決済したものとみなして算出した利益または損失に相当する金額が入ります。
短期の海外赴任でもかかりますか
国外転出、つまり国内に住所および居所を有しないこととなることが前提です。そのうえで、対象資産1億円以上と、出国前10年以内の国内居住5年超という2つの条件を両方とも満たす場合に対象になります。
納税猶予を受けたら、その後は何もしなくてよいですか
毎年の継続適用届出書が必要です。各年12月31日時点で持っている適用資産について、翌年3月15日までに所轄税務署へ提出します。出し忘れると、提出期限から4か月を経過する日に猶予の期限が確定します。
帰国すれば必ず取り消せますか
取り消せるのは、帰国の時まで引き続き所有等している対象資産についてです。出国後に売ってしまった資産は取り消しの対象になりません。手続きとして、帰国の日から4か月以内の更正の請求または修正申告も必要です。
まとめ
国外転出時課税は、出国の時点で1億円以上の有価証券等を持つ人に、含み益への所得税を前倒しで求める制度です。対象資産に不動産は含まれず、株式や投資信託、未決済のポジションが並びます。納税管理人の届出をするかどうかで評価日が動き、担保を出して手続きを踏めば5年、延長で10年の猶予が使えます。5年以内に帰国すれば課税を取り消せる道も残されています。海外の物件を買うために資産を組み替えるなら、売却と出国のどちらを先にするかを、この制度の線引きを見たうえで決めることになります。
参照した公表資料
- 国税庁 タックスアンサー No.1478「国外転出をする場合の譲渡所得等の特例」(令和8年4月1日現在法令等)https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1478.htm
- 国税庁「国外転出時課税制度」https://www.nta.go.jp/taxes/shiraberu/shinkoku/kokugai/01.htm
- 所得税法第60条の2(国外転出をする場合の譲渡所得等の特例)/e-Gov法令検索https://laws.e-gov.go.jp/law/340AC0000000033
- 国税庁 タックスアンサー No.1467「贈与により非居住者に資産が移転した場合の譲渡所得等の特例」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1467.htm
- 国税庁 タックスアンサー No.1468「相続又は遺贈により非居住者に資産が移転した場合の譲渡所得等の特例」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1468.htm