イタリアには「外国人は不動産を買えない」という禁止規定はありません。ただし出発点が他の欧州諸国と違います。イタリア民法典の前置規定(1942年勅令262号)第16条は、外国人が市民と同じ民事上の権利を享受できるのは相互主義の条件の下であると定めていて、購入の可否はこの一条から出発します。
相互主義の確認そのものを省ける人も広く定められています。EU・EEA市民、有効な滞在許可を持つ非EU居住者、3年以上イタリアに住む無国籍者・難民は確認が要りません。イタリアが二国間投資協定を結んでいる国の国民についても、外務省は協定が特別法として一般則に優先するため確認は及ばないとの立場を示しています。
日本に住む日本人が買う場合、その確認は買主が自分で行うものではなく、公証人が外務省に照会して確かめる形になります。外務省は照会に応じてデータを公証人へ伝えると説明しています。
税金の側は明快です。私人から住宅を買うと登録税9%(最低1,000ユーロ)+抵当税50ユーロ+台帳税50ユーロ。2%の軽減は18か月以内に住民登録を移すことが条件なので、日本に住んだまま買う人は原則として使えません。代わりにprezzo-valoreという制度があり、課税標準を売買価格ではなく台帳評価額にできます。イタリア歳入庁が示す例では、税額が18,000ユーロから10,206ユーロへ下がります。
外国人の取得は「相互主義」を満たすかで決まる
イタリアの法体系で外国人の権利享有を規律しているのは、民法典そのものではなく、その前に置かれた「法一般に関する規定(preleggi)」です。1942年勅令262号の第16条に、外国人は相互主義の条件の下で市民に認められた民事上の権利の享受を認められる、と書かれています。不動産の所有権もこの「民事上の権利」に含まれます。
言い換えると、イタリアは「日本人が買えるか」を単独では決めていません。イタリア人が日本で同じことをできるかを鏡にして決める設計になっています。許可制のスイスや、購入そのものを禁じたカナダとは考え方の筋道が違います。
図1 ヨーロッパ4か国で「外国人が買えるか」の決まり方が違う
相互主義。相手国でイタリア人が同じ権利を持てるかを鏡にする
制限規定そのものが無い。国籍も居住も問われない
許可制。住宅はLex Kollerで原則取得できない
制限は無いが、1物件50万ユーロ超は投資登録の届出が要る
この4か国は、いずれもこのサイトで一次資料から個別に確認しています。ドイツは規制そのものが存在せず、スイスは住宅が原則取得できず、スペインは届出が要る、という具合に、同じヨーロッパでも組み立てはまったく揃っていません。
相互主義の確認が要らない人の範囲
第16条があるからといって、非EU国籍の人が全員この確認に引っかかるわけではありません。イタリア外務省は、確認が不要となる場合を具体的に挙げています。
図2 相互主義の確認が不要とされる区分
- EUおよびEEAの市民
- 有効な滞在許可を持つ非EU居住者(就労、家族、学業、人道上の理由によるもの)
- イタリアに3年以上居住する無国籍者
- イタリアに3年以上居住する難民
- イタリアが二国間投資協定を結んでいる国の国民(協定が特別法として一般則に優先するため)
最後の一行が実務では大きい意味を持ちます。外務省は、イタリアが二国間投資協定を締結した国の国民については、協定が一般則に優先する特別法として機能するため、相互主義の確認を適用すべきではないとしています。また、イタリアの法体系は憲法第10条により国際法上の義務に従うので、相互主義の運用は締結済みの二国間・多国間協定と整合していなければならない、とも説明されています。
イタリア外務省は、公証人や手続きの担当官から照会を受けたとき、その外国人の出身国でイタリア人が同じ権利を享受できているかの確認結果を伝える、という運用を説明しています。つまり買主が自分で証明書を取りに行く仕組みではありません。売買の場に立ち会う公証人が確かめます。
日本人の扱いは公証人の照会で確かめる
外務省は国・地域ごとの相互主義の状況をデータベースとして公開しています。ただし2026年9月27日に確認した時点で、このデータベースのページは自動アクセスを遮断する仕組みが働いており、日本の項目の記載内容をこの記事では確認できませんでした。確認できなかったことをそのまま書いておきます。
外務省自身も、掲載している情報は法的な価値を持たず一般的な案内にすぎない、と明記しています。したがって日本人が個別の物件を買うときに効くのは、データベースの記載ではなく、その取引で公証人が行った照会の結果です。現地の公証人(notaio)を決める段階で、相互主義の確認をどう行うかを先に聞いておくのが順序として正しくなります。
買ったときにかかる税は売主が誰かで変わる
ここから先は相互主義とは切り離された話で、国籍を問わず同じ扱いです。イタリア歳入庁(Agenzia delle Entrate)の案内によると、住宅を買ったときの税は売主が私人か事業者かで二手に分かれます。
| 売主 | 登録税 | 抵当税 | 台帳税 | 付加価値税(IVA) |
|---|---|---|---|---|
| 私人、またはIVA免税で売る事業者 | 9%(最低1,000ユーロ) | 50ユーロ | 50ユーロ | かからない |
| IVA課税で売る事業者 | 200ユーロ | 200ユーロ | 200ユーロ | 10%(A/1・A/8・A/9は22%) |
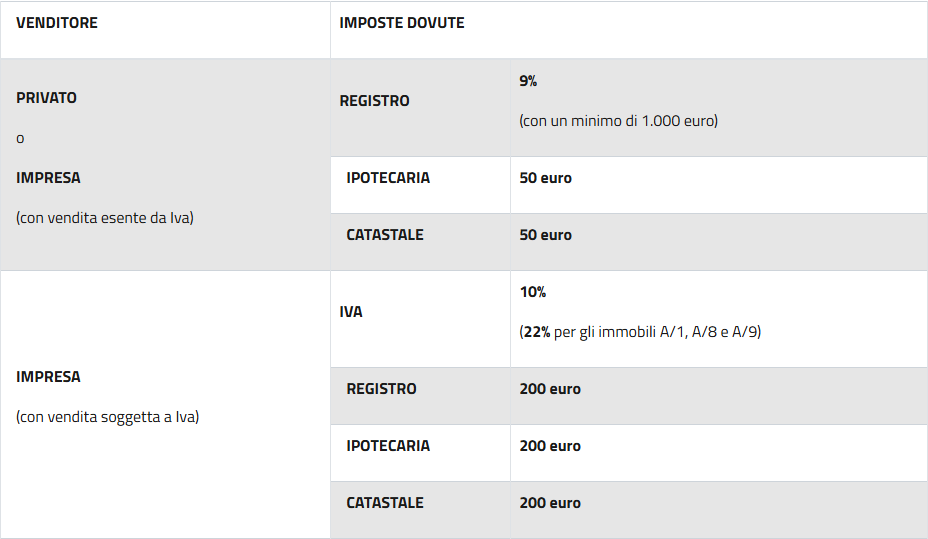
事業者がIVAを課して売れるのは限られた場合です。歳入庁の説明では、住宅用建物の事業者による譲渡は原則としてIVA非課税で、例外は建設または改修を終えてから5年以内の譲渡、5年を過ぎていても売主がIVA課税を選択した場合、社会住宅向けの住宅で売主が選択した場合の3つです。選択するときは売買証書または予約契約に明示しなければなりません。
数字の読み方として押さえておきたいのは、A/1(高級住宅)・A/8(別荘)・A/9(顕著な芸術的・歴史的価値を持つ城館)という台帳区分です。この3区分に入る物件はIVAが22%になり、後述する2%の軽減も使えません。イタリアで「古い邸宅を買う」という話が出たら、まず台帳区分を確かめることになります。
2%の軽減は18か月以内の住民登録が条件
登録税には2%という軽減税率があります。「prima casa」(最初の住まい)の要件を満たした場合の税率で、9%と比べると負担がまるで違います。
| 売主 | 登録税 | 抵当税 | 台帳税 | 付加価値税(IVA) |
|---|---|---|---|---|
| 私人、またはIVA免税で売る事業者 | 2%(最低1,000ユーロ) | 50ユーロ | 50ユーロ | かからない |
| IVA課税で売る事業者 | 200ユーロ | 200ユーロ | 200ユーロ | 4% |
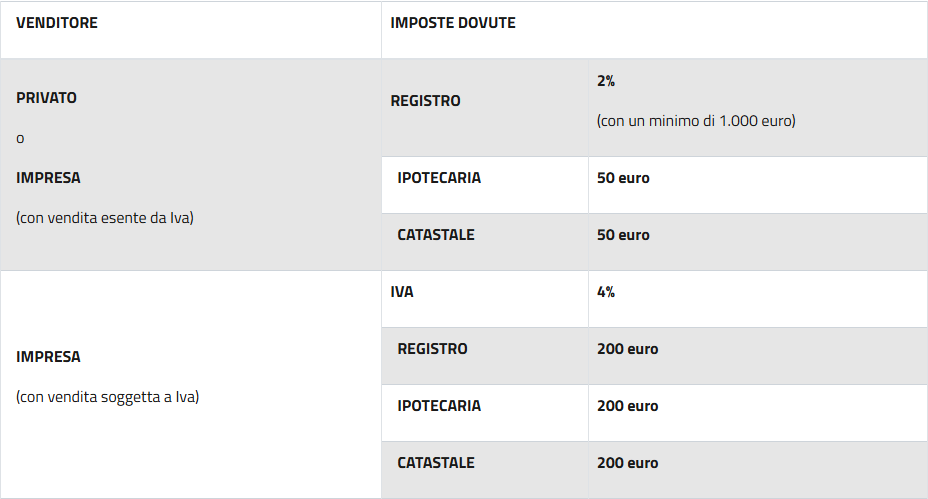
問題はその要件です。歳入庁の説明では、軽減を受けるには物件が買主の住所のある市(Comune)の区域内にあることが必要で、他の市に住んでいる場合は取得から18か月以内にその市へ住民登録を移さなければなりません。しかも住所を移す意思は、失権を避けるために取得証書の中に記載しておく必要があります。
日本に住んだままイタリアの住宅を買い、そこに住民登録を移すつもりがないのであれば、2%の軽減は使えません。9%で計算しておくのが安全です。取得証書に住所移転の意思を書いておきながら18か月以内に移さなければ、軽減は取り消されます。
ひとつだけ例外があります。仕事の都合で国外へ転出した人が、転出前にイタリアで5年以上居住していたか事業活動を行っていた場合は、出生地の市、または転出前に居住・就業していた市でも軽減が認められます(2023年政令69号第2条)。この5年は連続している必要はないと説明されています。つまりこの例外は、もともとイタリアに生活の基盤があった人のためのもので、日本から新たに買う人には当てはまりません。
課税標準を台帳評価額に切り替える「prezzo-valore」
9%をそのまま払うしかないのかというと、そうではありません。イタリアにはprezzo-valoreという仕組みがあり、登録税・抵当税・台帳税の課税標準を、実際の売買価格ではなく台帳評価額にできます。
台帳評価額は、物件に割り当てられた台帳収益(rendita catastale)から計算します。歳入庁が示す式は次のとおりです。
図3 台帳評価額の出し方と、prezzo-valoreを使うための条件
- 台帳評価額(prima casa以外の住宅)= 台帳収益 × 1.05 × 120
- 台帳評価額(prima casa)= 台帳収益 × 1.05 × 110
- 登録税が比例課税される売買であること(IVAが課される売買は対象外)
- 買主が自然人であること(商業・芸術・専門活動として行動していないこと)
- 住宅用不動産とその附属物であること
- 買主が売買証書の中で公証人に明示的に請求すること。あとから補充証書で足すことはできない
歳入庁が載せている計算例で効き方を見ます。台帳収益が900ユーロの住宅を20万ユーロで買った場合、prezzo-valoreを使うと課税標準は 900 × 1.05 × 120 = 113,400ユーロになり、登録税9%は10,206ユーロ。使わなければ20万ユーロに9%で18,000ユーロです。差は7,794ユーロになります。
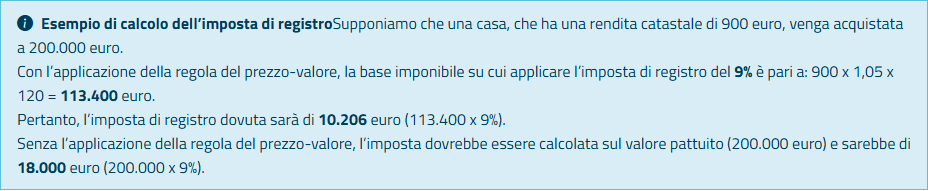
注意したいのは、これが売買価格を安く書く仕組みではないことです。歳入庁は、証書に台帳評価額より低い金額を書いた場合でもprezzo-valoreの適用自体は外さず、正しい係数で計算した台帳評価額との差額に対応する税を追徴すると説明しています。あくまで課税標準の決め方を切り替える制度です。
税を納めるのは公証人。免除される費用もある
手続きの形も日本と違います。歳入庁は、事業者から買う場合も私人から買う場合も、登録税・抵当税・台帳税は証書の登録時に公証人が納付すると説明しています。買主が税務署の窓口へ行くわけではありません。
費用の面でひとつ軽くなる点もあります。比例登録税が課される証書と、台帳および不動産登記での手続きに必要な証書・手続きは、印紙税・特別台帳税・抵当手数料が免除されます。
もうひとつ、金額の下限があります。私人から買う場合も、IVA免税の事業者から買う場合も、比例登録税は1,000ユーロを下回ることはありません。ただし予約契約を登録したときに手付金へ課された比例税を差し引ける場合は、実際に納める額がこれより小さくなることがあります。
よくある質問
日本に住んだままイタリアの住宅を買えますか
イタリア側に居住要件を課す規定はありません。決め手になるのは民法典前置規定16条の相互主義で、その確認は売買に立ち会う公証人が外務省に照会して行います。手続きを始める前に、依頼する公証人へ相互主義の確認方法を尋ねておくことになります。
登録税9%は何に対してかかりますか
原則は売買価格です。ただし買主が自然人で住宅用不動産を買う場合、売買証書の中で公証人に明示的に請求すればprezzo-valoreが使え、課税標準を台帳評価額(台帳収益×1.05×120)に切り替えられます。IVAが課される売買には使えません。
別荘として使うつもりでも2%になりますか
なりません。2%の軽減は物件の所在する市に住民登録があること、または取得から18か月以内に移すことが条件です。住所を移す意思は取得証書に書いておく必要があり、18か月以内に移さなければ軽減は取り消されます。
台帳区分がA/8(別荘)だとどうなりますか
A/1・A/8・A/9の3区分は prima casa の軽減の対象外です。またIVAが課される売買では税率が10%ではなく22%になります。物件を検討する段階で台帳区分を確認してください。
イタリアの外務省が公開している国別の相互主義の一覧は見られますか
2026年9月27日に確認した時点では、自動アクセスを遮断する仕組みが働いており、この記事では日本の項目の内容を確認できませんでした。外務省自身も、掲載情報は法的な価値を持たない一般的な案内であると明記しています。
参照した一次情報
- イタリア外務国際協力省「Rights and reciprocity(条件付き相互主義)」https://www.esteri.it/en/temi/diplomazia_giuridica/condizreciprocita/(1942年勅令262号16条、確認が不要な区分、二国間投資協定の扱い、公証人への回答、掲載情報に法的価値がない旨。2026年9月27日確認)
- イタリア歳入庁「L’acquisto di una casa: le imposte」https://www.agenziaentrate.gov.it/portale/acquisto-di-una-casa-le-imposte(登録税9%・最低1,000ユーロ、抵当税50ユーロ、台帳税50ユーロ、IVA10%と22%、prezzo-valoreの条件と計算例、公証人が納付する旨、印紙税等の免除。2026年9月27日確認)
- イタリア歳入庁「L’acquisto con i benefici prima casa」https://www.agenziaentrate.gov.it/portale/l-acquisto-con-i-benefici-prima-casa(登録税2%、IVA4%、18か月の住民登録要件、A/1・A/8・A/9の除外、2023年政令69号2条の国外転出者の特例、台帳評価額の係数110。2026年9月27日確認)