フランスには外国人の不動産取得を制限する法律がありません。国土交通省の海外建設・不動産市場データベースは、フランスの「外国人の土地・不動産所有」の欄に「外国人は原則自由に土地・不動産を所有することができる。」と書いています。居住要件も事前許可もありません。
難しいのは制度の形が日本とかなり違うことです。フランスでは土地と建物は一体の不動産として扱われ、建物だけに権利を設定したり登記したりすることはできません。登記は第三者への対抗要件にすぎず、公信力はありません。
買うときの登録税(droits de mutation)は、県の税4.5%+市町村への追加税1.20%+国の徴収経費(県税の2.37%)が基本です。2025年財政法で県は0.5ポイントの上乗せができるようになり、上乗せした県では合計が約6.32%になります。上乗せの免除は「初めて主たる住居を買う人」に限られるため、日本から投資目的で買う場合は上乗せ後の税率が当たります。
そして見落としやすいのが日本側です。国外財産の合計が5,000万円を超えると国外財産調書の提出義務が生じ、国外中古建物の赤字は損益通算できません。フランスの数字より先に、この2つを確認してください。
フランスの不動産は日本人が買えるのか
買えます。国土交通省が運営する海外建設・不動産市場データベースのフランスのページは、土地・不動産の所有権の項に次のように記しています。
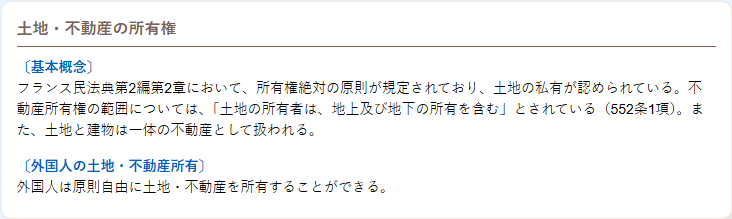
同じページは、不動産所有権の範囲について「土地の所有者は、地上及び地下の所有を含む」とするフランス民法典552条1項を挙げ、所有権絶対の原則が民法典第2編第2章に置かれていることも示しています。つまり、日本人が自分の名義でフランスの土地を持つこと自体に、法律上のハードルはありません。
| 項目 | 日本 | フランス |
|---|---|---|
| 外国人の取得制限 | なし | なし(原則自由) |
| 土地と建物 | 別個の不動産。建物だけの売買・登記ができる | 一体の不動産。建物は土地の附合物で、建物単独の権利設定・登記・取引はできない |
| 登記の効力 | 第三者への対抗要件(公信力なし) | 第三者への対抗要件(公信力なし) |
| 公示資料の形式 | 登記申請書類。公正証書は必須ではない | 公示する資料はすべて公正証書の形式で作成される |
「建物だけ買う」がそもそも成立しない
日本の感覚で読み飛ばしやすいのがここです。日本では土地と建物が別の不動産なので、借地に建つ建物だけを買う、建物だけに抵当権を付ける、といった取引が普通に成立します。フランスでは建物は土地の附合物とされ、建物単独に権利を設定することや、登記や取引を行うことはできません。
この違いは、買う前の想定に直接効きます。区分所有のアパルトマンを買う場合でも、権利の姿は「土地と建物を含む一体の不動産に対する持分」です。日本の借地権付き建物のような組み立てを前提にした資金計画は、そのままでは移植できません。
登記制度については、同データベースが「フランス土地登記所において登記される。Ministry of Economy and Financeが土地登記を管理しており、公式の土地登記システムはオンラインで利用可能である」と記しています。オンラインで登記の仕方や必要書類、土地や建物の区分を確認できるとされています。
買うときの登録税は「4.5%+1.20%+2.37%」で組み立てられている
フランスで不動産を買うときの税は、ひとかたまりの「取得税」ではなく、3つの要素の足し算です。フランス公証人の全国組織(Notaires de France)は、droits de mutation の構成を次のように説明しています。
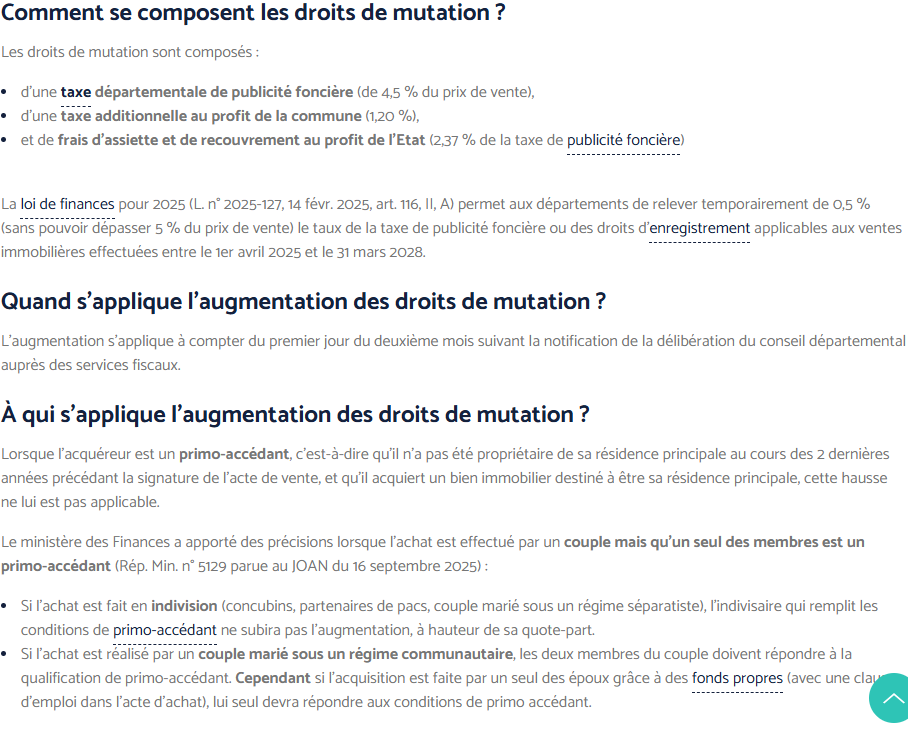
| 要素 | 受け取る先 | 基本の率 | 上乗せした県 |
|---|---|---|---|
| taxe de publicité foncière | 県(département) | 売買価格の4.50% | 売買価格の5.00% |
| taxe additionnelle | 市町村(commune) | 売買価格の1.20% | 売買価格の1.20% |
| frais d’assiette et de recouvrement | 国(État) | 県税の2.37% | 県税の2.37% |
| 合計(当サイトの計算) | — | 約5.81% | 約6.32% |
合計欄は、上の3要素をそのまま足したものです。基本の県税4.50%なら 4.50+1.20+(4.50×2.37%)=5.8067%、上限の5.00%なら 5.00+1.20+(5.00×2.37%)=6.3185%になります。これは登録税だけの数字で、公証人報酬や各種手数料は別に乗ります。
2025年4月から2028年3月までの上乗せは、誰に当たるのか
上乗せの根拠は2025年財政法(L. n° 2025-127, 2025年2月14日, art. 116, II, A)です。県は期間を区切って0.5ポイントの引き上げができますが、条件が細かく決まっています。
| 項目 | 内容 |
|---|---|
| 引き上げ幅 | 0.5ポイント(ただし売買価格の5%を超えられない) |
| 対象となる売買 | 2025年4月1日から2028年3月31日までに行われた不動産の売買 |
| いつから適用されるか | 県議会の議決が税務当局へ通知された月の、翌々月の1日から |
| 引き上げの対象外 | primo-accédant(売買契約の署名前2年間、主たる住居を所有しておらず、主たる住居とするために買う人) |
| 夫婦の一方だけが対象外のとき | 共有(indivision)なら、条件を満たす持分の分だけ引き上げを受けない。共有財産制の夫婦なら両方が条件を満たす必要がある |
日本から投資目的で買う場合、この免除は使えません。免除の条件が「主たる住居として取得すること」だからです。上乗せを決めた県では、合計の登録税は約6.32%で計算しておくのが安全です。
引き上げが効き始めるまでの順番
-
2025年2月14日
2025年財政法が成立。県に0.5ポイントの引き上げ権限を与える(art. 116, II, A)。
-
2025年4月1日
対象となる売買の期間が始まる。ここから2028年3月31日までの売買が対象。
-
県議会の議決
県ごとに上げるかどうかを決める。全国一律ではないため、買う物件の県を個別に確認する必要がある。
-
通知の翌々月1日
議決が税務当局へ通知された月の翌々月1日から、新しい税率が適用される。契約の時期によって税率が変わる。
-
2028年3月31日
引き上げが認められる売買の期間が終わる。
相続はフランス法ではなく「亡くなった人の居住国の法」で決まる
ここは日本の持ち主にとって重要です。不動産そのものには所在地法、つまりフランス法が適用されます。ところが相続だけは違います。Notaires de France は、2012年7月4日のEU規則が2015年8月17日に発効して以降、相続については不動産の所在地の法ではなく、亡くなった人の居住国の法が適用されると説明しています。その法が、誰が相続できるかと、かかる費用を決めます。
同じ説明の中では、EU加盟国の国民のほか、フランスと個別の協定を結んだ国の国民には特別な扱い(二国間協定、ハーグ条約など)があるとも書かれています。日本に住む日本人の場合に具体的にどうなるかは、物件のある地域の公証人に確認するのが確実です。
Notaires de France は、外国人が買うときに最初に確認すべき点として、買主の国籍、居住国、これまでフランスに住んだことがあるかといった個人の状況に加え、既婚なら夫婦財産制を挙げています。これらが所有の形、税の扱い、将来の売却に大きく影響するためです。また、資金の出所は公証人が確認し、疑わしければTRACFIN(資金洗浄対策の当局)へ届け出るとしています。
日本側で先に効くこと(1)国外財産調書は5,000万円超
フランスの数字より先に確かめておきたいのが、日本の手続きです。国税庁のタックスアンサーNo.7456は、国外財産調書の提出義務を次のように定めています。
| 項目 | 内容 |
|---|---|
| 対象者 | 居住者(非永住者を除く)で、その年の12月31日において国外財産の価額の合計額が5,000万円を超える人 |
| 提出期限 | その年の翌年の6月30日まで |
| 提出先 | 所得税の納税地(納税義務がない人は住所地、国内に住所がないときは居所地)を所轄する税務署長 |
| 添付書類 | 国外財産調書合計表 |
| 期限内に出した場合 | 記載した国外財産について申告漏れが生じたとき、過少申告加算税等が5%軽減される |
| 出さなかった場合 | その国外財産に係る過少申告加算税等が5%加重される(書類の提示等がないときは10%) |
| 罰則 | 偽りの記載、または正当な理由のない期限内不提出は、1年以下の拘禁刑または50万円以下の罰金 |
5,000万円は「フランスの物件だけ」ではなく、国外財産の合計で判定します。海外の預金や証券をすでに持っている人は、物件を買った時点で一気に超えることがあります。
日本側で先に効くこと(2)国外中古建物の赤字は通算できない
海外不動産で耐用年数の短い中古建物を買い、減価償却で赤字を作って給与所得などと通算する——という手は、令和3年分以後は使えません。国税庁のタックスアンサーNo.1391が、国外中古建物の特例を明記しています。
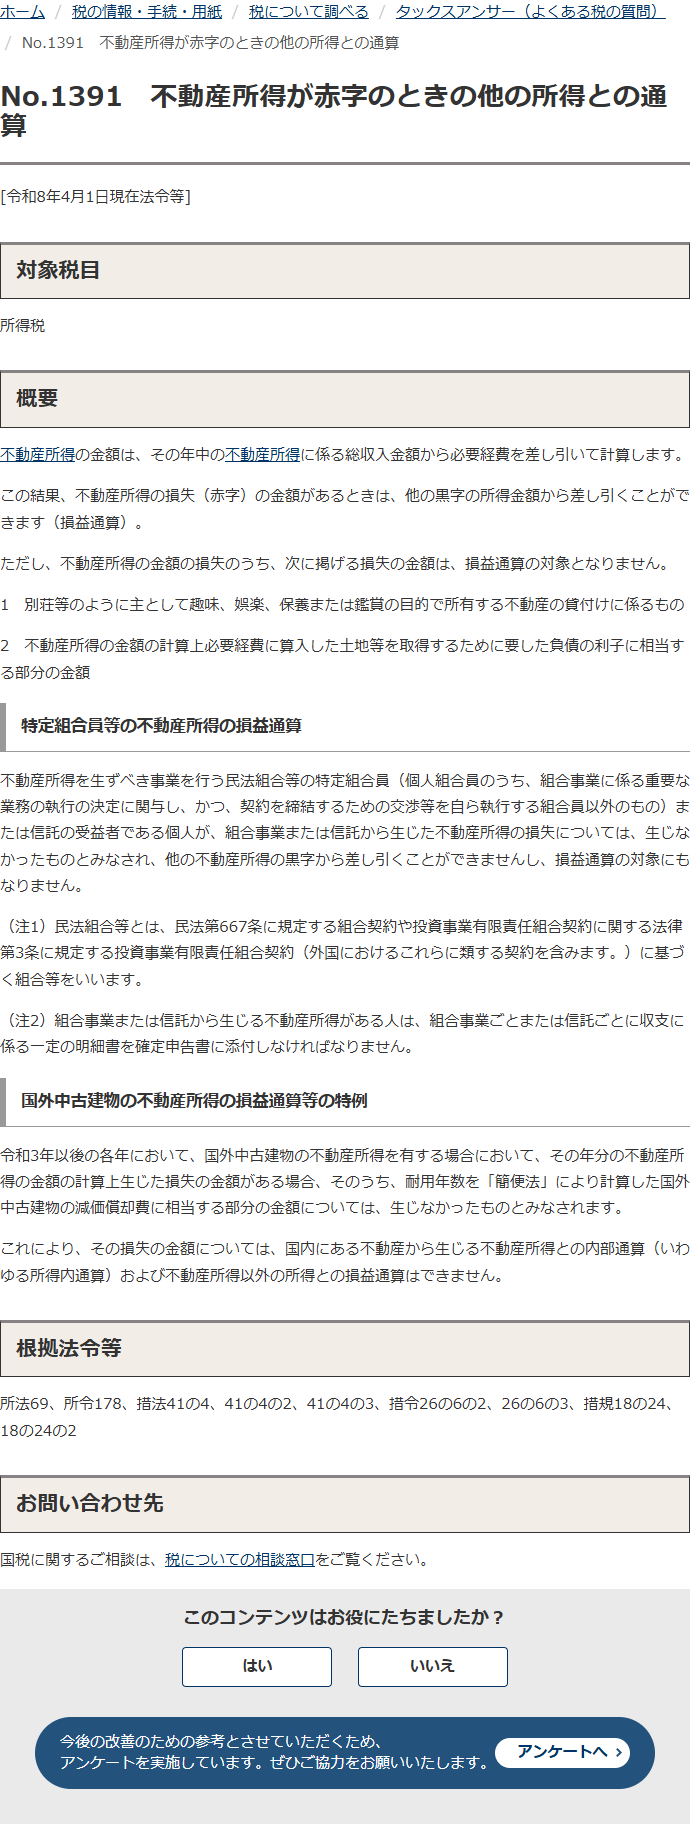
この特例で何ができなくなったか
給与所得との通算
簡便法による減価償却費に相当する損失は「生じなかったもの」とみなされます。他の所得と相殺できません。
国内不動産との内部通算
日本国内に持っている不動産の黒字から差し引くこと(所得内通算)もできません。
残るもの
賃料収入そのものと、簡便法によらない部分の経費は従来どおりです。使えなくなったのは「簡便法の減価償却で赤字を作る」やり方です。
根拠法令として同ページが挙げているのは、所法69、所令178、措法41の4、41の4の2、41の4の3、措令26の6の2、26の6の3、措規18の24、18の24の2です。国外中古建物の特例は措法41の4の3にあたります。
買う前に決める順番
フランスの物件価格を見てから日本の税を調べる、という順番だと、あとから前提が崩れます。逆にするほうが安全です。
確認する順番
1. 日本側の2つ
国外財産調書の5,000万円と国外中古建物の特例。この2つで投資としての設計が変わります。
2. 物件のある県の税率
上乗せを決めた県かどうかで登録税が約5.81%と約6.32%に分かれます。県ごとに違うため、物件が決まってから確認します。
3. 公証人への相談
国籍・居住国・夫婦財産制の確認と、資金の出所の説明が必要です。契約は公正証書の形式で作られます。
4. 相続のときの法
不動産にはフランス法、相続には居住国の法。分けて考えないと、家族への引き継ぎの想定がずれます。
同じ「外国人が買えるか」を、ほかの国でも条文と行政資料で確かめています。ドイツの不動産は外国人が買える?、スペインの不動産は日本人が買える?もあわせてどうぞ。
出典
- 国土交通省 海外建設・不動産市場データベース「フランスの不動産関連情報」https://www.mlit.go.jp/totikensangyo/kokusai/kensetsu_database/27.french/page5.html(外国人は原則自由に土地・不動産を所有することができる、フランス民法典552条1項、土地と建物は一体の不動産、建物は土地の附合物で建物単独の権利設定・登記・取引はできない、登記は第三者対抗要件で公信力なし、公示資料はすべて公正証書の形式)
- Notaires de France「Vente immobilière et augmentation des droits de mutation à titre onéreux」(2025年11月18日更新)https://www.notaires.fr/fr/actualites/vente-immobiliere-et-augmentation-des-droits-de-mutation-titre-onereux(県の taxe de publicité foncière 4.5%、市町村への追加税1.20%、国への徴収経費は県税の2.37%、2025年財政法 L. n° 2025-127 art.116 II A による0.5ポイントの引き上げ、対象は2025年4月1日〜2028年3月31日の売買、適用は通知の翌々月1日から、primo-accédantは対象外)
- Notaires de France「Purchase in France by a non-resident」(2023年9月18日更新)https://www.notaires.fr/en/housing-tax-system/buying-and-selling-special-cases/purchase-france-non-residents(買主の国籍・居住国・個人の状況・夫婦財産制の確認、不動産には所在地法が適用されること、2012年7月4日のEU規則が2015年8月17日に発効し相続は居住国の法によること、公証人による資金の出所の確認とTRACFINへの届出、法人での取得も可能であること)
- 国税庁 タックスアンサー No.7456「国外財産調書の提出義務」https://www.nta.go.jp/taxes/shiraberu/taxanswer/hotei/7456.htm(12月31日時点で国外財産の合計が5,000万円超、翌年6月30日まで、合計表の添付、加算税の5%軽減と5%加重、書類の提示等がない場合の10%、1年以下の拘禁刑または50万円以下の罰金)
- 国税庁 タックスアンサー No.1391「不動産所得が赤字のときの他の所得との通算」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1391.htm(令和3年以後、簡便法により計算した国外中古建物の減価償却費に相当する損失は生じなかったものとみなされ、内部通算も損益通算もできない、根拠法令に措法41の4の3)
税率の合計欄と計算例は、出典に示された各要素を当サイトが足し合わせたもので、フランス当局が公表した合計値ではありません。登録税のほかに公証人報酬や手数料がかかります。県ごとの税率、個別の課税関係、相続の適用法については、物件の所在地の公証人および日本の税理士にご確認ください。