先に結論
海外の不動産を外貨で買い、外貨で売ったとき、為替差益が譲渡所得とは別枠で課税されるわけではありません。譲渡価額・取得価額・譲渡費用を、それぞれの取引日のレートで円に直してから譲渡所得を計算するため、為替の動きは円ベースの譲渡益の中に織り込まれます。
使うレートは、原則として取引日の対顧客直物電信売相場と買相場の仲値(T.T.M.)です。国税庁の質疑応答事例が、海外不動産の譲渡というそのままの設例で回答しています。
注意が要るのは、外貨預金を経由した場合です。預けていた外貨を払い出して現地で建物を買うと、その購入の時点で為替差損益を所得として認識する必要があると国税庁が示しています。売るときだけでなく、買うときにも課税の場面が生じます。
国税庁の質疑応答事例が、この設例にそのまま答えている
海外不動産の売却は、代金も費用も外貨で動きます。何をいつのレートで円に直すのかが決まらないと、確定申告の数字が作れません。国税庁の質疑応答事例に、この問いがそのまま載っています。
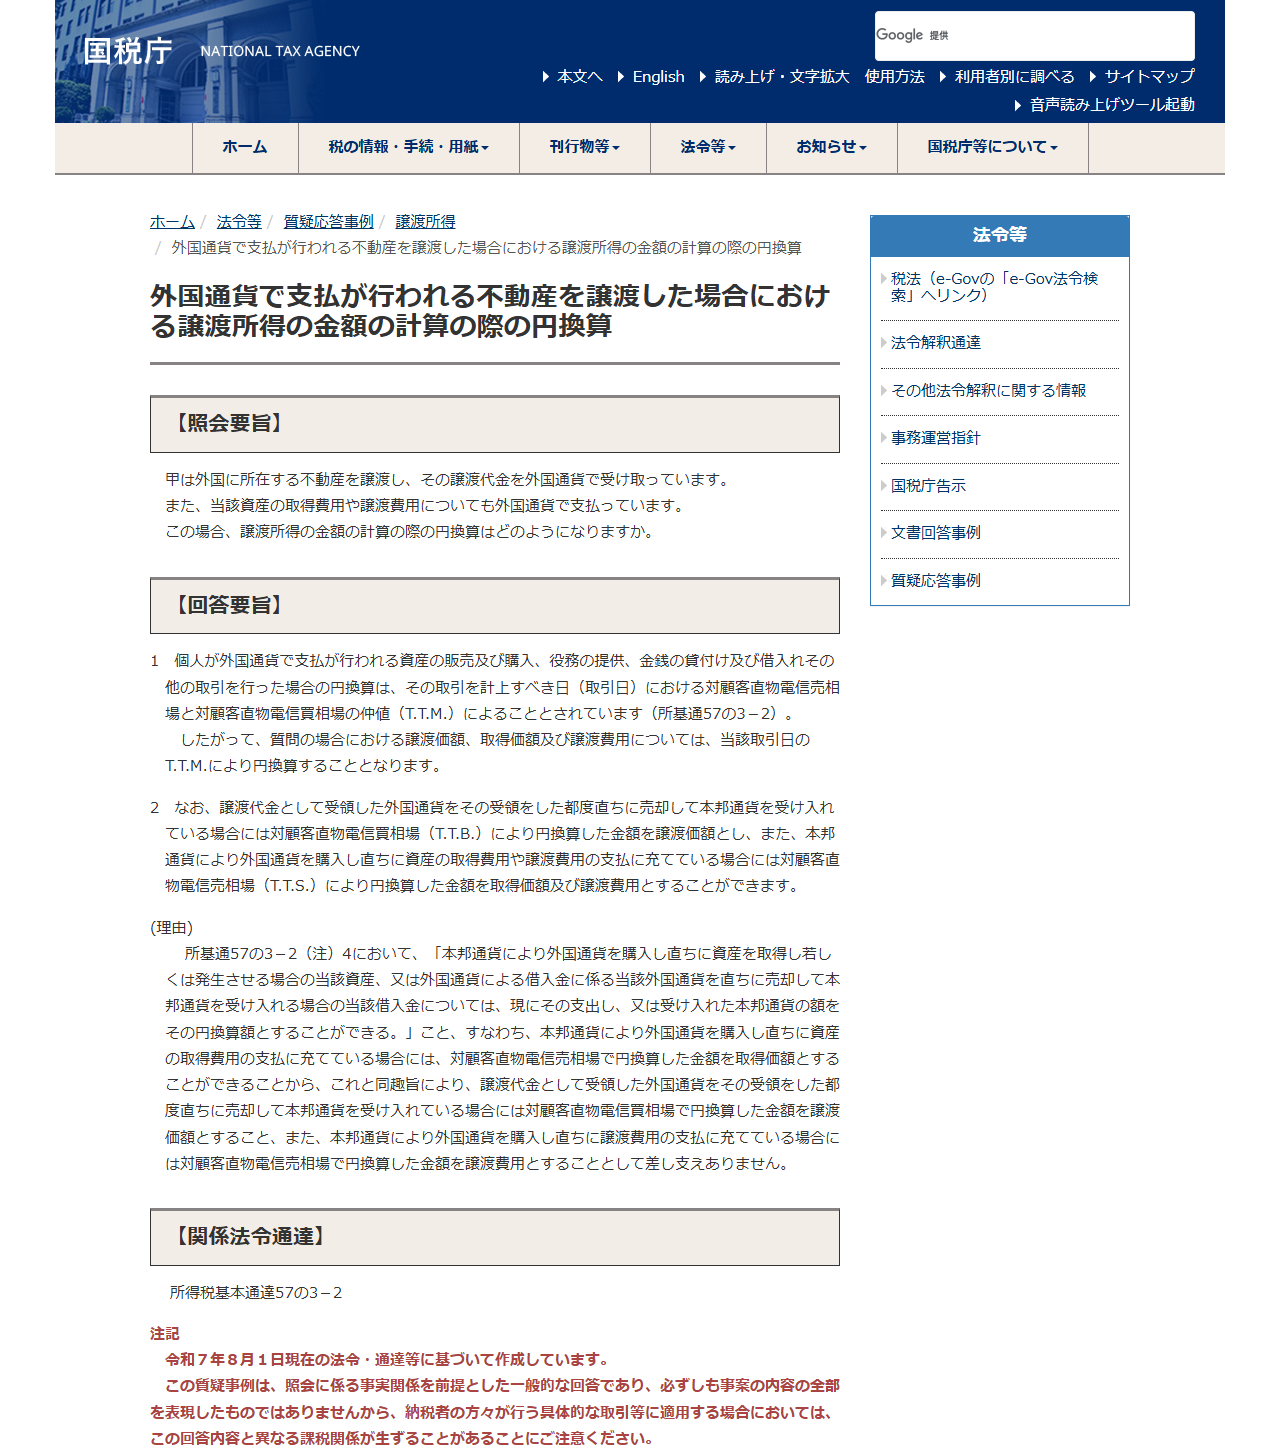
照会は「外国に所在する不動産を譲渡し、譲渡代金を外国通貨で受け取った。取得費用や譲渡費用も外国通貨で支払っている。円換算はどうなるか」というものです。回答の骨子は次の一文に集約されています。
個人が外国通貨で支払が行われる資産の販売及び購入、役務の提供、金銭の貸付け及び借入れその他の取引を行った場合の円換算は、その取引を計上すべき日(取引日)における対顧客直物電信売相場と対顧客直物電信買相場の仲値(T.T.M.)によることとされています(所基通57の3-2)。
つまり譲渡価額も取得価額も譲渡費用も、それぞれが動いた日のT.T.M.で換算します。買った日と売った日でレートが違えば、その差は円建ての譲渡益として現れます。為替差益という名前の別の所得区分が立つのではなく、譲渡所得の金額そのものが為替を含んで決まるという構造です。
T.T.M.・T.T.S.・T.T.B.の使い分け
原則はT.T.M.ですが、実際に円と外貨を両替している場合には、その両替のレートを使ってよい場面が示されています。3つの相場の関係を整理すると次のようになります。
| 相場 | 何の相場か | 質疑応答事例で使う場面 |
|---|---|---|
| T.T.M.(仲値) | 売相場と買相場の中間 | 原則。譲渡価額・取得価額・譲渡費用のすべてを取引日のこのレートで換算する |
| T.T.B.(対顧客直物電信買相場) | 銀行が顧客から外貨を買うレート | 譲渡代金として受け取った外貨を、受領の都度直ちに売却して円を受け入れている場合の譲渡価額 |
| T.T.S.(対顧客直物電信売相場) | 銀行が顧客へ外貨を売るレート | 円で外貨を買い、直ちに取得費用や譲渡費用の支払に充てている場合の取得価額と譲渡費用 |
T.T.B.とT.T.S.を使えるのは「直ちに」両替している場合に限られます。外貨のまま何か月も置いてから円に替えたのなら、この扱いには乗りません。質疑応答事例が理由として挙げているのは所基通57の3-2の(注)4で、円で外貨を買って直ちに資産を取得した場合は実際に支出した円の額を換算額にできる、という考え方の延長です。
どの相場を使ったかは、申告時に自分で説明できるようにしておく必要があります。銀行の外国為替相場は日次で公表されるので、取引日ごとの数値と、その日に何をしたかを紐づけて残しておくのが実務的です。
現地通貨では損でも、円では利益になることがある
この仕組みで起きるのが、現地通貨の建値では値上がりしていないのに、円換算では譲渡益が出るという状態です。取得時から売却時までに円安が進んでいれば、同じ外貨額でも円の金額が増えるためです。
取得時
外貨建ての購入代金を、その取引日のT.T.M.で円に換算する。この円の金額が取得価額になります。
保有中
為替がどれだけ動いても、それだけでは課税されません。含み損益の段階だからです。
譲渡時
外貨建ての売却代金を、その取引日のT.T.M.で円に換算する。この円の金額が譲渡価額になります。
申告
円換算した譲渡価額から、円換算した取得価額と譲渡費用を引いた額が譲渡所得です。為替の影響はここに含まれています。
建物については、取得価額をそのまま引けるわけではありません。国税庁のタックスアンサーは「建物の取得費は、所有期間中の減価償却費相当額を差し引いて計算します」と定めています。取得費が分からない場合や、実際の取得費が譲渡価額の5パーセントより少ない場合は、譲渡価額の5パーセントを概算取得費にできるという扱いもあります。
税率は所有期間で二段構え
土地や建物の譲渡所得は、他の所得と分離して計算します。税率は、譲渡した年の1月1日時点の所有期間で切り替わります。
| 区分 | 所有期間(譲渡した年の1月1日時点) | 所得税 | 住民税 |
|---|---|---|---|
| 長期譲渡所得 | 5年を超える | 15% | 5% |
| 短期譲渡所得 | 5年以下 | 30% | 9% |
加えて、平成25年から令和29年までの各年分については復興特別所得税を所得税と併せて申告・納付します。税額は基準所得税額に2.1パーセントを掛けて計算します。国税庁の計算例では、課税短期譲渡所得金額800万円に対し所得税240万円、復興特別所得税50,400円、住民税72万円という数字が示されています。
ここで効いてくるのが、所有期間の起算が「譲渡した年の1月1日」である点です。円安局面で売り急ぐと、為替で膨らんだ譲渡益に短期の30パーセントが当たることになります。為替の水準だけでなく、1月1日の時点で5年を超えているかどうかを先に確かめるほうが、手取りへの影響は大きくなります。
外貨預金を経由して買った場合は、買った時点で為替差損益が出る
売却の話とは別に、購入の段階にも課税の場面があります。国税庁の別の質疑応答事例が、外貨預金を払い出して現地の貸付用建物を買った場合を扱っています。
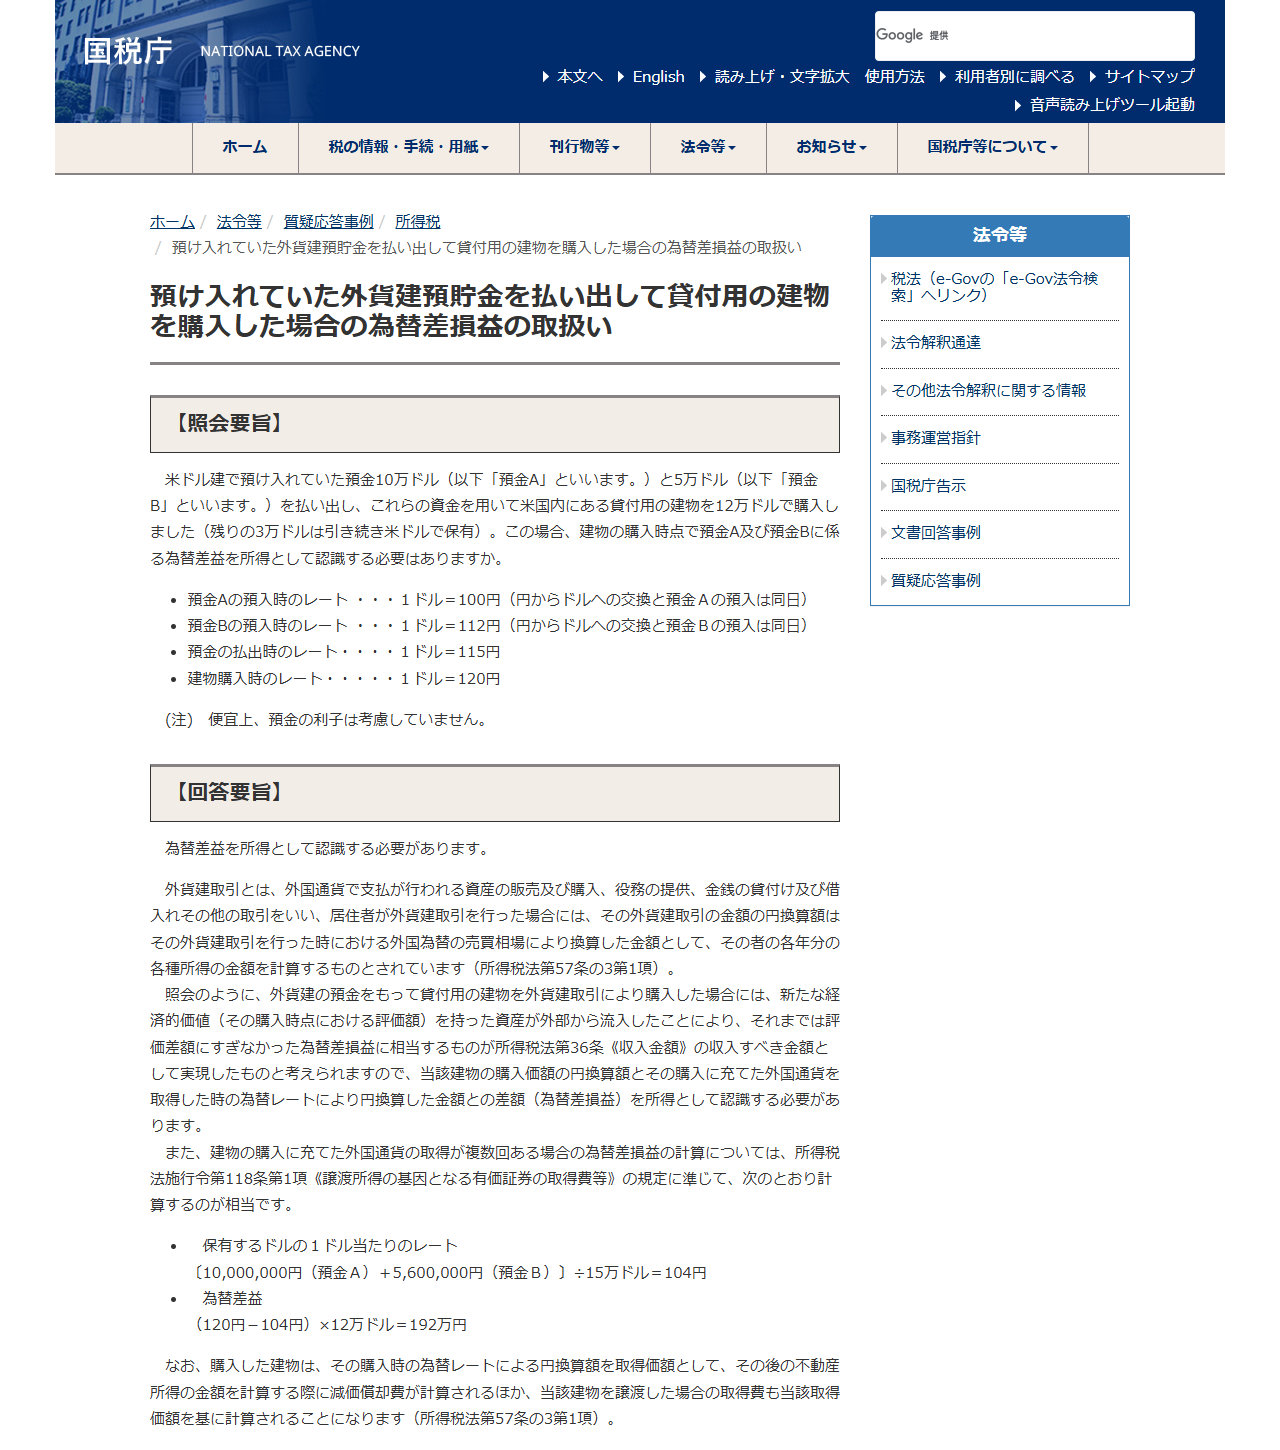
回答は「為替差益を所得として認識する必要があります」です。理由として、外貨建の預金で建物を買うと、新たな経済的価値を持った資産が外部から流入し、それまで評価差額にすぎなかった為替差損益が所得税法36条の収入すべき金額として実現したと考えられる、と説明されています。設例の数字は次のとおりです。
| 項目 | 金額・レート | 円換算 |
|---|---|---|
| 預金A(預入時1ドル=100円) | 10万ドル | 10,000,000円 |
| 預金B(預入時1ドル=112円) | 5万ドル | 5,600,000円 |
| 保有ドルの1ドル当たりのレート | 15万ドル | 104円 |
| 建物購入(購入時1ドル=120円) | 12万ドル | (120円-104円)×12万ドル |
| 認識する為替差益 | — | 192万円 |
外貨の取得が複数回ある場合の1ドル当たりのレートは、所得税法施行令118条1項の規定に準じて総額を総ドル数で割って求めると示されています。設例では1,000万円と560万円を足した1,560万円を15万ドルで割り、104円としています。払出時の115円ではなく取得時の平均レートを使う点が、見落としやすいところです。
さらに、購入した建物の取得価額は購入時の為替レートによる円換算額になります。以後の不動産所得で減価償却費を計算する基礎も、将来その建物を譲渡したときの取得費も、この金額から出発します。買った時点の円換算額が、その後の申告すべてに引き継がれます。
残しておく記録は3種類
ここまでの仕組みは、どれも「いつ・いくらのレートで」が分からないと当てはめられません。取引が終わってから銀行の過去レートを探すのは手間がかかるため、その都度そろえておくほうが確実です。
図:海外不動産の売買で残しておく記録
取引日が分かるもの
売買契約書、決済書類、登記や権利証に相当する現地の書類。円換算はこの日付を起点にします
レートの記録
取引日のT.T.M.。両替している場合はT.T.S.・T.T.B.と、その両替日が分かる明細
外貨の出入り
外貨預金の預入・払出の明細。取得時の平均レートを出すのに預入日ごとの金額とレートが要ります
海外不動産を持つと、日本側でこれとは別に報告や調書の義務が生じることがあります。取得や送金の段階で何を出すのかは海外不動産の規制とは?日本側で必要な報告・調書の4つを外為法と国税庁の資料で整理にまとめました。売却の手順そのものは海外不動産売却の方法・手順・タイミング・注意点まとめを参照してください。損益通算の可否は別の論点で、国外中古建物の損益通算はなぜ使えない?租税特別措置法41条の4の3が「生じなかつたものとみなす」仕組みで扱っています。
よくある質問
為替差益だけを取り出して申告するのですか
海外不動産の譲渡については、そうではありません。譲渡価額・取得価額・譲渡費用をそれぞれの取引日のレートで円換算した結果として譲渡所得が決まり、為替の影響はその中に含まれます。国税庁の質疑応答事例も、円換算の方法を答える形で回答しています。
どの日のレートを使えばよいですか
その取引を計上すべき日、つまり取引日のT.T.M.が原則です。受け取った外貨を都度直ちに円に替えている場合の譲渡価額はT.T.B.、円で外貨を買って直ちに支払に充てている場合の取得価額と譲渡費用はT.T.S.でよいとされています。
円安が進んでいる間は売らないほうがよいですか
一般化はできません。円換算の譲渡益が膨らむのは確かですが、現地の物件価格、売却にかかる費用、所有期間が5年を超えているかどうかで結論は変わります。税率の区分は譲渡した年の1月1日時点の所有期間で決まるため、その1点だけでも先に確認しておく価値があります。
外貨のまま持ち続ければ課税は起きませんか
為替が動いただけでは課税されません。ただし外貨預金を払い出して建物を買った場合のように、外貨が別の資産に変わった時点で為替差損益を認識する必要があるとされる場面があります。円に戻していないことと、課税の場面が生じていないことは別です。
この記事で確認した一次情報(いずれも2026年9月28日に表示を確認)
- 国税庁 質疑応答事例「外国通貨で支払が行われる不動産を譲渡した場合における譲渡所得の金額の計算の際の円換算」
https://www.nta.go.jp/law/shitsugi/joto/03/09.htm - 国税庁 質疑応答事例「預け入れていた外貨建預貯金を払い出して貸付用の建物を購入した場合の為替差損益の取扱い」
https://www.nta.go.jp/law/shitsugi/shotoku/02/40.htm - 国税庁 タックスアンサー No.3202「譲渡所得の計算のしかた(分離課税)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm - 国税庁 タックスアンサー No.3208「長期譲渡所得の税額の計算」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm - 国税庁 タックスアンサー No.3211「短期譲渡所得の税額の計算」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm