「税制改正で海外不動産の減価償却ができなくなった」という説明を見かけます。条文を読むと、そうは書かれていません。租税特別措置法第41条の4の3が定めたのは、国外中古建物から生じた損失のうち償却費に相当する部分を「生じなかつたものとみなす」という扱いです。減価償却そのものを禁じる規定ではありません。何が封じられ、何が残っているのかを、条文の文言に沿って整理します(2026年9月26日確認)。
先に結論
- 条文の表題は「国外中古建物の不動産所得に係る損益通算等の特例」。減価償却の禁止ではなく、損益通算の制限です。
- 対象は令和3年以後の各年。個人が国外中古建物から不動産所得を有する場合に適用されます。
- 「生じなかつたものとみなす」のは国外不動産所得の損失の金額で、これは償却費の額に相当する部分として政令で計算した金額です。損失の全額ではありません。
- 対象となる国外中古建物は、耐用年数を財務省令で定めるところにより算定しているものに限ると条文に書かれています。
- 他に国外不動産等の貸付けによる不動産所得があれば、まずそちらと相殺し、控除しきれない金額だけが対象になります。
- 適用を受けた建物を売ったときは、取得費の計算で償却累積額から「生じなかつたものとみなされた損失」の合計を控除する調整が入ります。
条文はどう書かれているか
根拠は租税特別措置法第41条の4の3です。e-Gov法令検索で現行の条文を確認できます。
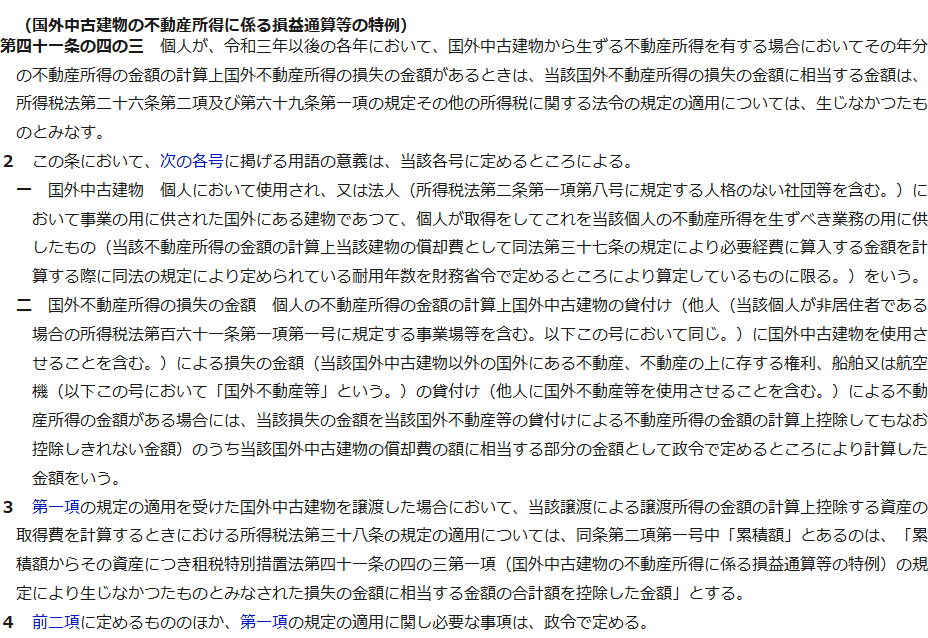
租税特別措置法 第四十一条の四の三 第1項(国外中古建物の不動産所得に係る損益通算等の特例)
個人が、令和三年以後の各年において、国外中古建物から生ずる不動産所得を有する場合においてその年分の不動産所得の金額の計算上国外不動産所得の損失の金額があるときは、当該国外不動産所得の損失の金額に相当する金額は、所得税法第二十六条第二項及び第六十九条第一項の規定その他の所得税に関する法令の規定の適用については、生じなかつたものとみなす。
読み取れることは3つです。第1に、適用されるのは「個人」。第2に、対象年は「令和三年以後の各年」。第3に、効果は「生じなかつたものとみなす」であって、経費計上を禁じる書き方ではありません。
引かれている所得税法第69条第1項は損益通算の規定、第26条第2項は不動産所得の金額の計算の規定です。つまり、この特例が働くのは損益通算などの場面に限られます。
「減価償却できない」と「損益通算できない」は違う
両者を混同すると、手元に残る現金の見積もりを誤ります。
| よくある説明 | 条文の定め |
|---|---|
| 海外不動産の減価償却費が計上できなくなった | そうは書かれていない。償却費は不動産所得の計算上そのまま必要経費に算入される |
| 海外不動産の赤字が全額なかったことになる | なかったものとみなされるのは「償却費の額に相当する部分」として政令で計算した金額 |
| 法人にも同じ制限がかかる | 第1項の主語は「個人」。法人については、この条文に規定がない |
| 平成31年分から適用されている | 条文は「令和三年以後の各年」と定めている |
図1 国外中古建物の損失がどう扱われるか
不動産所得を計算する
償却費を含めて必要経費を算入し、その年の不動産所得の金額を出します。ここは従来どおりです。
他の国外不動産等の所得と相殺する
国外にある不動産、不動産の上に存する権利、船舶、航空機の貸付けによる不動産所得があれば、まずそこから控除します。
控除しきれない金額を取り出す
相殺してもなお残る損失のうち、償却費の額に相当する部分として政令で計算した金額が「国外不動産所得の損失の金額」です。
その金額を「生じなかつたもの」とみなす
所得税法第26条第2項・第69条第1項その他の適用について、損失が無かったものとして扱われます。給与所得などとの損益通算に使えません。
条文が定義している2つの用語
第2項に、この特例で使う用語の定義が置かれています。どちらも適用範囲を左右します。
| 用語 | 条文の定義(要点) |
|---|---|
| 国外中古建物 | 個人において使用され、または法人(人格のない社団等を含む)において事業の用に供された国外にある建物で、個人が取得してその個人の不動産所得を生ずべき業務の用に供したもの。ただし、償却費として必要経費に算入する金額を計算する際の耐用年数を、財務省令で定めるところにより算定しているものに限る |
| 国外不動産所得の損失の金額 | 国外中古建物の貸付けによる損失の金額(他の国外不動産等の貸付けによる不動産所得があるときは、そこから控除してもなお控除しきれない金額)のうち、当該国外中古建物の償却費の額に相当する部分の金額として政令で定めるところにより計算した金額 |
定義の「に限る」に注目してください。対象は、耐用年数を財務省令で定めるところにより算定している建物です。耐用年数の決め方によって、この特例の射程に入るかどうかが変わる構造になっています。具体的にどの算定方法が該当するかは財務省令の定めによるため、個別の判断は税理士に確認してください。
売ったときの取得費が調整される
見落とされやすいのが第3項です。この特例の適用を受けた建物を譲渡したとき、譲渡所得の計算に影響します。
租税特別措置法 第四十一条の四の三 第3項(要旨)
第1項の適用を受けた国外中古建物を譲渡した場合、譲渡所得の金額の計算上控除する資産の取得費を計算するときの所得税法第38条の適用については、同条第2項第1号の「累積額」を「累積額からその資産につき第41条の4の3第1項の規定により生じなかつたものとみなされた損失の金額に相当する金額の合計額を控除した金額」とする。
| 場面 | 取り扱い | 意味すること |
|---|---|---|
| 原則(所得税法第38条第2項第1号) | 取得価額から償却費の累積額を控除して取得費を計算する | 償却した分だけ取得費が下がる |
| この特例の適用を受けた場合 | 累積額から「生じなかつたものとみなされた損失の金額」の合計額を控除した金額を使う | その分だけ控除する累積額が小さくなり、取得費が大きく残る |
損益通算に使えなかった償却費が、売却時の取得費の計算で戻ってくる形です。制度全体としては、損失を使うタイミングが保有期間中から売却時へ移されたと読めます。年ごとの所得を圧縮する目的では使えなくなった一方で、償却費が完全に切り捨てられるわけではありません。
ただし、譲渡所得の税率と総合課税の所得税率は違います。保有期間中に給与所得と通算して高い限界税率で圧縮するのと、売却時に譲渡所得の計算で取得費が増えるのとでは、手取りへの効き方が同じにはなりません。「差し引きゼロ」と考えるのは正確ではありません。
検討するときに確認する項目
条文から読み取れる確認ポイント
- 主体が個人か。第1項は「個人が」と書き出しています。
- 対象年が令和3年以後か。それより前の年分については、この条文の適用年の定めから外れます。
- 建物が「国外中古建物」に当たるか。個人が使用した、または法人が事業の用に供した国外の建物であることが前提です。
- 耐用年数の算定方法。財務省令で定めるところにより算定しているものに限る、という限定が付いています。
- 他に国外不動産等の所得があるか。あれば先に相殺され、残った金額だけが対象になります。
- 将来の売却予定。第3項の取得費の調整が効いてきます。
売却時の税金そのものについては海外不動産売却時の税金をまとめた記事を、現地で課された税金の日本側での扱いについては外国税額控除の計算方法をまとめた記事をあわせてご覧ください。
この記事で確認できなかったこと
| 項目 | 状況 |
|---|---|
| 「償却費の額に相当する部分」の具体的な計算 | 第2項第2号は「政令で定めるところにより計算した金額」とするのみ。政令の計算方法は今回参照していない |
| 対象となる耐用年数の算定方法 | 「財務省令で定めるところにより算定しているものに限る」との限定のみ。省令の内容は今回参照していない |
| 法人が国外中古建物を保有する場合の扱い | 第41条の4の3は個人を対象としており、法人税法上の扱いは別の規定による |
| 非居住者となった場合の適用関係 | 第2項第2号に非居住者の事業場等への言及はあるが、居住形態ごとの詳細は確認していない |
まとめ
租税特別措置法第41条の4の3は、国外中古建物の減価償却を禁じる規定ではありません。令和3年以後の各年について、国外中古建物から生じた損失のうち償却費に相当する部分を「生じなかつたものとみなす」ことで、損益通算に使えなくする規定です。
対象になるのは個人で、他に国外不動産等の不動産所得があれば先に相殺されます。さらに、適用を受けた建物を売却したときは、取得費の計算で償却累積額から「生じなかつたものとみなされた損失」の合計を控除する調整が入ります。
条文は改正されます。実際の申告にあたっては、e-Gov法令検索で現行の条文を確認したうえで、政令・省令の定めを含めて税理士にご相談ください。この記事は条文の内容を整理したものであり、個別の事案についての税務上の助言ではありません。
この記事で参照した情報
- e-Gov法令検索「租税特別措置法」(昭和三十二年法律第二十六号)第41条の4の3https://laws.e-gov.go.jp/law/332AC0000000026(国外中古建物の不動産所得に係る損益通算等の特例。第1項の適用主体と適用年と効果、第2項の国外中古建物および国外不動産所得の損失の金額の定義、第3項の譲渡時の取得費の調整、第4項の政令委任)
- e-Gov法令検索「所得税法」(昭和四十年法律第三十三号)https://laws.e-gov.go.jp/law/340AC0000000033(第26条第2項の不動産所得の金額、第38条の取得費、第69条第1項の損益通算。いずれも措置法第41条の4の3が引用している条文)
2026年9月26日にe-Gov法令検索で条文を確認しました。条文の要旨は当サイトによる整理で、公式の解説ではありません。政令および財務省令の内容は本記事では扱っていません。税制は改正されることがあります。個別の判断は税理士にご確認ください。