シンガポールの住宅は、外国人でも買えます。ただし「買えるかどうか」と「買ったときにいくら払うか」は別の問題です。コンドミニアムは法律上の制限を受けない一方で、外国人が住宅を買うと追加買主印紙税(ABSD)が60%かかります。2023年4月27日に30%から引き上げられた数字です。この記事では、シンガポール法令オンラインの住宅財産法と、内国歳入庁(IRAS)の公表資料から、購入の可否と税額を確認します(2026年9月26日確認)。
先に結論
- コンドミニアムやアパートは住宅財産法の対象外で、外国人でも承認なしで買えます。
- 一戸建てなどのlanded dwelling-house(土地付き住宅)は制限の対象で、購入には大臣の承認が必要です。
- 買主印紙税(BSD)は住宅で最高6%の累進。これに加えて外国人はABSDが60%かかります。
- ABSDの減免を受けられる外国人はアイスランド・リヒテンシュタイン・ノルウェー・スイスの国民と永住者、アメリカ合衆国の国民に限られます。日本国籍の人は対象外です。
- 法人などの「エンティティ」は65%、信託(リビングトラスト)へ移す場合も65%です。
- S$2,000,000の住宅を日本人が買うと、BSD 69,600ドルとABSD 1,200,000ドルで、合計1,269,600ドルの印紙税になります(当サイトによる計算)。
買えるかどうかは、建物の種類で分かれる
シンガポールの外国人による住宅取得は、住宅財産法1976(Residential Property Act 1976)が定めています。第2部の表題が「PROHIBITION ON PURCHASE OR ACQUISITION OF RESIDENTIAL PROPERTY BY FOREIGN PERSONS」で、原則として外国人による住宅の取得を禁じる構成です。
ただし第4条に、この法律が適用されない住宅が列挙されています。
Residential Property Act 1976 第4条第1項(抜粋・当サイト訳)
本条に従うことを条件として、この法律は、次の住宅について、外国人への移転または外国人による購入・取得には適用されない。
(a) 1998年計画法により住宅用途での使用が認められた開発の建物に含まれるフラット(当該フラットに付随する土地の持分を含む)であって、landed dwelling-house(土地付き住宅)ではないもの
(b) 所管当局が1998年計画法に基づき発行した「condominium」という表題の承認済み図面に示された開発に含まれるユニット
(c) 1996年エグゼクティブ・コンドミニアム住宅計画法に基づく制度で販売される住宅の開発に含まれるユニット
図1 外国人が買うときの分かれ道
コンドミニアム、アパート(landed dwelling-houseに当たらないフラット)、エグゼクティブ・コンドミニアムのユニット。住宅財産法が適用されません。
landed dwelling-house(一戸建て、テラスハウスなどの土地付き住宅)。住宅財産法第3部の承認手続きが必要です。
第4条第2項により、開発内のすべてのフラットを1回の取引または一連の取引で買うことは、大臣の事前承認なしにはできません。
| 住宅の種類 | 住宅財産法の適用 | 外国人の取得 |
|---|---|---|
| コンドミニアムのユニット | 適用されない(第4条第1項(b)) | 承認なしで可 |
| 住宅用途の建物のフラット(landedでないもの) | 適用されない(第4条第1項(a)) | 承認なしで可 |
| エグゼクティブ・コンドミニアムのユニット | 適用されない(第4条第1項(c)) | 承認なしで可 |
| landed dwelling-house(土地付き住宅) | 適用される | 大臣の承認が必要 |
| 開発内の全フラットのまとめ買い | 第4条第2項の制限 | 大臣の事前承認が必要 |
つまり、日本から投資目的でシンガポールの住宅を買う場合、対象がコンドミニアムであれば法律上のハードルはありません。問題になるのは税のほうです。
まず買主印紙税(BSD)がかかる
BSDは購入価格または市場価値のいずれか高いほうに対して課され、住宅は6段階の累進です。IRASによると、2023年2月15日から住宅の最高限界税率は6%になりました。
| 対象となる金額 | 税率 |
|---|---|
| 最初のS$180,000 | 1% |
| 次のS$180,000 | 2% |
| 次のS$640,000 | 3% |
| 次のS$500,000 | 4% |
| 次のS$1,500,000 | 5% |
| 残りの金額 | 6% |
この税率は買主の国籍に関係なく同じです。BSDだけを見れば、シンガポールの住宅取得は特別に重いわけではありません。
外国人のABSDは60%
BSDの上に乗るのがABSD(Additional Buyer’s Stamp Duty)です。IRASの公表している税率表では、買主のプロフィールによって率が大きく変わります。
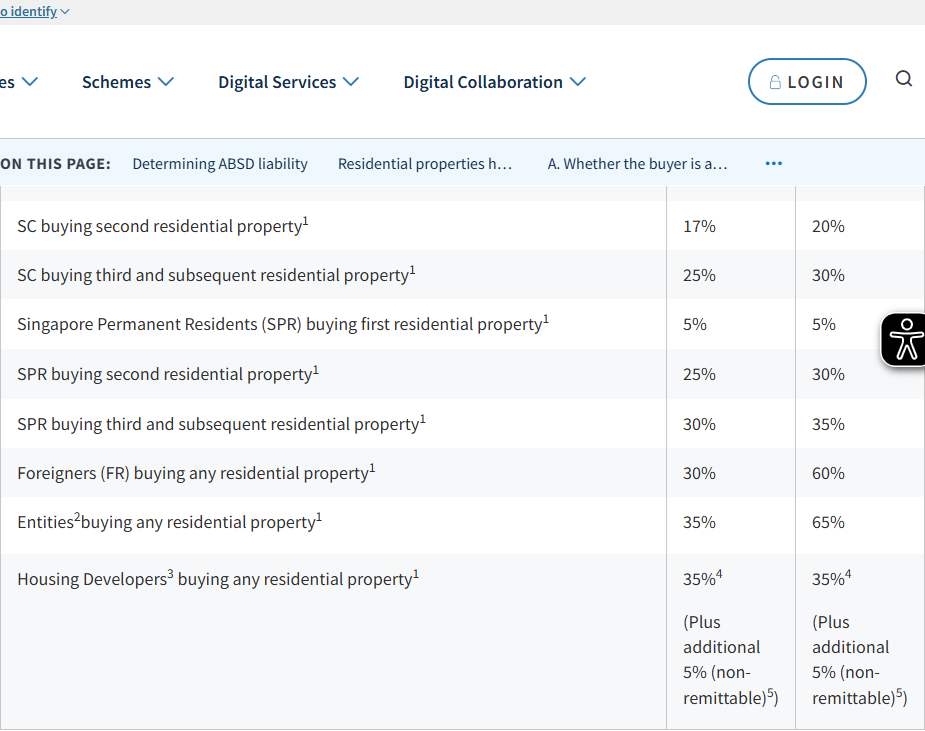
| 買主のプロフィール | 2021年12月16日〜2023年4月26日 | 2023年4月27日以降 |
|---|---|---|
| シンガポール市民(1戸目) | 適用なし | 適用なし |
| シンガポール市民(2戸目) | 17% | 20% |
| シンガポール市民(3戸目以降) | 25% | 30% |
| 永住者(1戸目) | 5% | 5% |
| 永住者(2戸目) | 25% | 30% |
| 永住者(3戸目以降) | 30% | 35% |
| 外国人(戸数を問わず) | 30% | 60% |
| エンティティ(個人以外) | 35% | 65% |
外国人の率だけが30%から60%へ、一度に倍になっています。永住者の1戸目が5%のまま据え置かれているのと対照的です。IRASは、共同で購入する場合、買主のプロフィールが異なるときは最も高い率が物件全体の価額に適用されるとも説明しています。
共同購入の扱いは見落としやすい点です。シンガポール市民と外国人が一緒に買った場合、市民側の持分にも60%が適用されます。持分で按分されるわけではありません。
S$2,000,000の住宅を日本人が買うと、印紙税はいくらか
表2と表3の数字を使って計算します。以下は公表税率から当サイトが算出したもので、IRASが示した金額ではありません。
| 購入価格 | BSD | ABSD(60%) | 印紙税の合計 | 価格に対する割合 |
|---|---|---|---|---|
| S$1,000,000 | 24,600 | 600,000 | 624,600 | 62.5% |
| S$2,000,000 | 69,600 | 1,200,000 | 1,269,600 | 63.5% |
| S$3,000,000 | 119,600 | 1,800,000 | 1,919,600 | 64.0% |
| S$5,000,000 | 239,600 | 3,000,000 | 3,239,600 | 64.8% |
S$2,000,000の内訳は、最初の18万ドルに1%で1,800ドル、次の18万ドルに2%で3,600ドル、次の64万ドルに3%で19,200ドル、次の50万ドルに4%で20,000ドル、残りの50万ドルに5%で25,000ドル、合計69,600ドルがBSDです。そこにABSDの1,200,000ドルが乗ります。
取得コストが購入価格の6割を超えるという水準は、他の国の不動産取得税とは比較になりません。香港が2024年2月28日に買家印紙税を廃止したのとは逆の方向に振れています。
減免を受けられる外国人は限られている
ABSDには、自由貿易協定にもとづく減免があります。IRASの説明は「Under the respective FTAs, Nationals or Permanent Residents of the following countries will be accorded the same stamp duty treatment as Singapore Citizens(それぞれの自由貿易協定のもとで、次の国の国民または永住者は、シンガポール市民と同じ印紙税の扱いを受ける)」です。
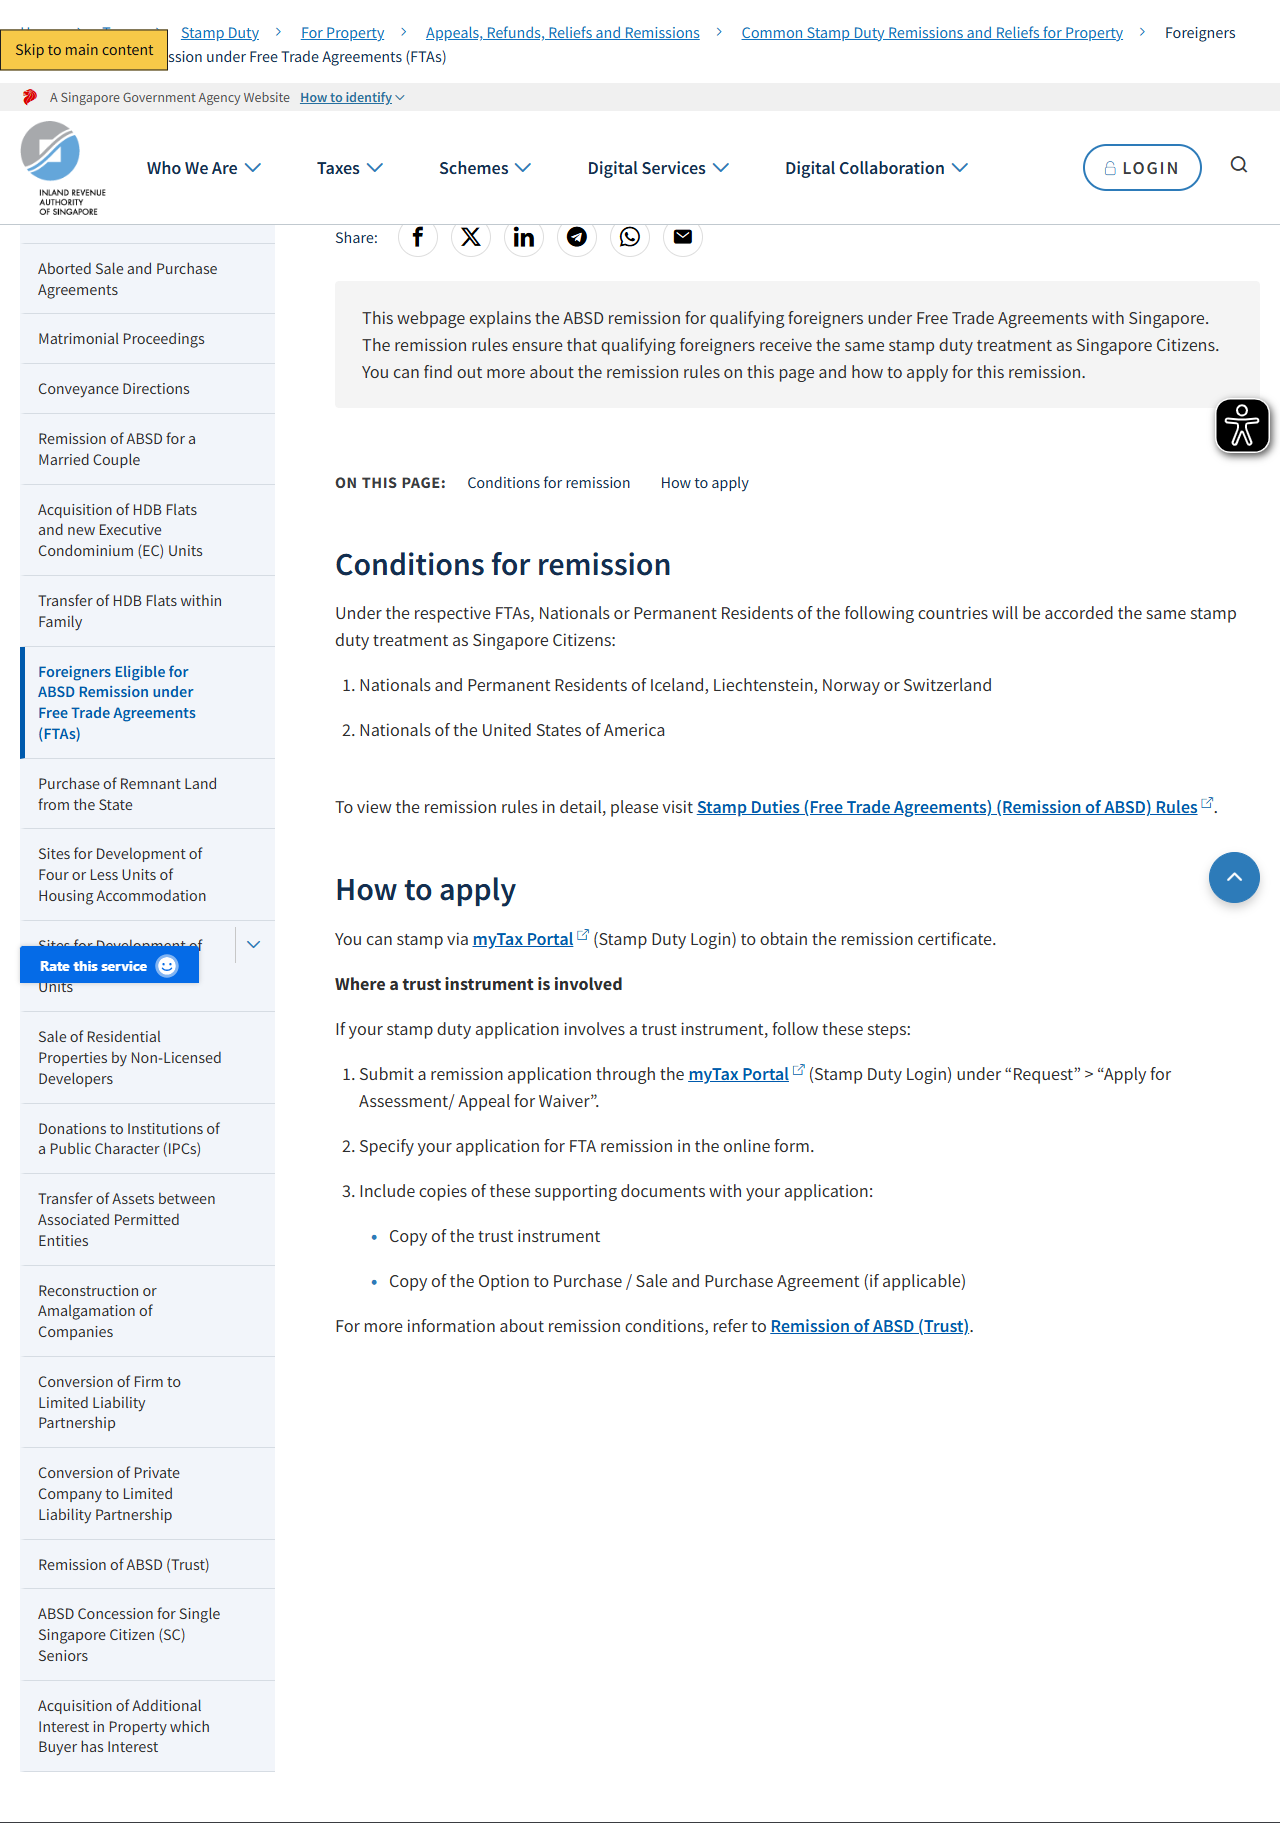
| 対象 | 扱い |
|---|---|
| アイスランド・リヒテンシュタイン・ノルウェー・スイスの国民および永住者 | シンガポール市民と同じ扱い |
| アメリカ合衆国の国民 | シンガポール市民と同じ扱い |
| 上記以外の外国人(日本国籍を含む) | 減免の対象に含まれていない |
日本はこのリストに入っていません。日本とシンガポールのあいだには経済連携協定がありますが、IRASが挙げている減免の対象国に日本の記載はありませんでした。日本国籍の個人がシンガポールの住宅を買う場合、ABSDは60%で計算することになります。
減免を受ける場合は、myTax Portal(Stamp Duty Login)で印紙を貼り、減免証明書を取得するとIRASは案内しています。信託が関係する場合は、Requestの「Apply for Assessment/ Appeal for Waiver」から申請し、信託証書とオプション・トゥ・パーチェス/売買契約書の写しを添えるよう求められています。
法人と信託は65%
個人ではない買主、つまりIRASが「エンティティ」と呼ぶ主体は65%です。エンティティには、非法人団体、集団投資スキームの受託者、ビジネストラストの受託者兼管理者、パートナーシップの組合員(当該財産をパートナーシップ財産として保有する場合)が含まれると説明されています。
信託についても、IRASは「Any conveyance, assignment or transfer on sale of residential property to a trustee to hold on trust and any instrument chargeable in like manner will be subject to the ABSD (Trust) rate of 65%」としています。2022年5月9日以降、住宅をリビングトラストへ移す場合はエンティティと同じ率になりました。
保有の形を決める前に確認する4点
- 個人か法人か。外国人個人は60%、エンティティは65%です。法人で買えば軽くなるという構造ではありません。
- 共同購入の顔ぶれ。プロフィールが異なる買主が混ざると、最も高い率が全体にかかります。
- 信託の利用。受託者への移転は65%で、条件を満たす場合に差額の還付を申請する仕組みです。還付の申請期限は証書の作成日から6か月以内とされています。
- 物件の種類。landed dwelling-houseは、税の前に大臣の承認という関門があります。
この記事で確認できなかったこと
| 項目 | 状況 |
|---|---|
| landed dwelling-houseの承認基準 | 住宅財産法第3部に申請の枠組みはあるが、承認の実務基準は今回参照した条文からは読み取れなかった |
| セントーサ・コーブなど特定地域の扱い | 今回参照した条文とIRASのページには記載が見当たらなかった |
| 日本国籍者への減免の可否 | IRASの減免対象の列挙に日本の記載はない。個別の協定に基づく扱いは確認できなかった |
| ABSDの将来の改定 | 2023年4月27日以降の率が現行。今後の改定予定についての記載はなかった |
| 売却時の課税(SSD等) | この記事では取得時の印紙税のみを扱った |
まとめ
シンガポールのコンドミニアムは、外国人でも承認なしで買えます。住宅財産法第4条が適用除外を定めているためです。一方、landed dwelling-houseは大臣の承認が必要で、開発内の全フラットをまとめて買うことにも事前承認が要ります。
費用面では、BSDの最高6%に加えて、外国人には60%のABSDがかかります。2023年4月27日に30%から引き上げられた数字で、共同購入では最も高い率が物件全体に適用されます。減免の対象はアイスランド・リヒテンシュタイン・ノルウェー・スイスの国民と永住者、アメリカ合衆国の国民に限られ、日本国籍の人は含まれていません。
制度は改定されます。購入を検討する段階では、IRASの税率表と住宅財産法の現行版を必ず自分で確認してください。同じ series では、台湾の平等互恵の原則や韓国の首都圏における許可制も条文から整理しています。
この記事で参照した情報
- Singapore Statutes Online「Residential Property Act 1976」(Current version as at 25 Sep 2026)https://sso.agc.gov.sg/Act/RPA1976(第2部の構成、第4条第1項の適用除外、第4条第2項の開発まとめ買いの制限、第3部の承認手続き)
- Inland Revenue Authority of Singapore「Additional Buyer’s Stamp Duty (ABSD)」https://www.iras.gov.sg/taxes/stamp-duty/for-property/buying-or-acquiring-property/additional-buyer’s-stamp-duty-(absd)(買主プロフィール別の税率、外国人60%・エンティティ65%、共同購入での最高税率の適用、信託の65%と還付、エンティティの定義)
- Inland Revenue Authority of Singapore「Buyer’s Stamp Duty (BSD)」https://www.iras.gov.sg/taxes/stamp-duty/for-property/buying-or-acquiring-property/buyer’s-stamp-duty-(bsd)(住宅の6段階の税率、2023年2月15日からの最高限界税率6%)
- Inland Revenue Authority of Singapore「Foreigners Eligible for ABSD Remission under Free Trade Agreements (FTAs)」減免の対象と申請方法のページ(減免対象の国、申請方法)
2026年9月26日にシンガポール法令オンラインと内国歳入庁の公表ページで確認しました。条文の訳は当サイトによるもので、公式訳ではありません。購入価格別の印紙税額は公表税率から算出した当サイトの計算で、内国歳入庁が示した金額ではありません。税率・制度は改定されることがあります。本記事は一般的な情報提供であり、税務・法務の助言ではありません。実際の取引にあたっては現地の専門家にご確認ください。