南アフリカには、外国人の不動産取得を国籍で禁じる法律が見当たりません。禁止する法律が無いことを直接示す条文は存在しないので、この記事では別の確かめ方をします。南アフリカ歳入庁(SARS)と南アフリカ準備銀行(SARB)が、非居住者が不動産を買い、持ち、売ることを前提にした手続きを公開しているという事実から組み立てます。そのうえで、2025年1月に署名された収用法が何を変えたのかを条文で確認します。
先に要点
- SARSは、非居住者が南アフリカの不動産を売ったときに買主が源泉徴収する制度(所得税法35A条)を公開している。制度が存在すること自体が、非居住者の所有を前提にしている。
- 源泉徴収の率は、売主が個人なら7.5%、会社なら10%、信託なら15%。2007年9月1日から施行されている。
- 売買代金の合計が200万ランド以下なら35A条は適用されない。200万ランドを超えると、200万ランドの基礎控除は無く代金全額に率を掛ける。
- SARBの通達は、非居住者が南アフリカで住宅・商業用不動産を買うために現地で借りる場合に1:1の比率(海外から持ち込んだ1ランドにつき現地で1ランドまで)を課している。
- 不動産取得税(Transfer Duty)は121万ランドまで0%で、以後6段階。2026年4月1日からの税率は前年から変更なし。
- 収用法13号(2024年)は2025年1月24日の官報に載った。第12条第3項は補償ゼロが正当になりうる4つの場合を条文に書き込んでいる。
- 外国人の農地取得を禁じる法案(Regulation of Agricultural Land Holdings Bill)は2017年3月に公表されたが、議会の記録上はDraftのままで審議の記録が無い。
「買えるか」は禁止条文ではなく、税と外為の手続きから分かる
外国人の不動産取得を正面から規制する国では、ふつう許可制度があります。この連載で扱ってきたデンマークは法務省の許可、ポーランドは内務省の許可、オーストリアは州ごとの許可でした。南アフリカにはそれに当たる制度が見つかりません。
代わりに見つかるのは、非居住者が不動産を持っていることを前提にした税と外為の手続きです。SARSは「非居住者が南アフリカで不動産を売ったときに源泉徴収する金額」という外部向けガイドを出していて、2025年9月3日付の版が最新です。買えない人のために、売ったときの手続きを整備することはありません。
| 当局 | 扱うこと | 非居住者に課していること |
|---|---|---|
| SARS(歳入庁) | 取得税と、売却時の源泉徴収 | 所得税法35A条の源泉徴収(7.5%/10%/15%)、Transfer Dutyの申告 |
| SARB(準備銀行) | 外国為替の管理 | 現地借入の1:1ルール。取得そのものの許可ではない |
| 登記所(Deeds Office) | 所有権の登記 | 収用法も登記法(Deeds Registries Act, 1937)を前提に書かれている |
非居住者が売ると、買主が代金から差し引いて納める
ここが南アフリカでいちばん実務に効く仕組みです。SARSのガイドは、次のように書いています。
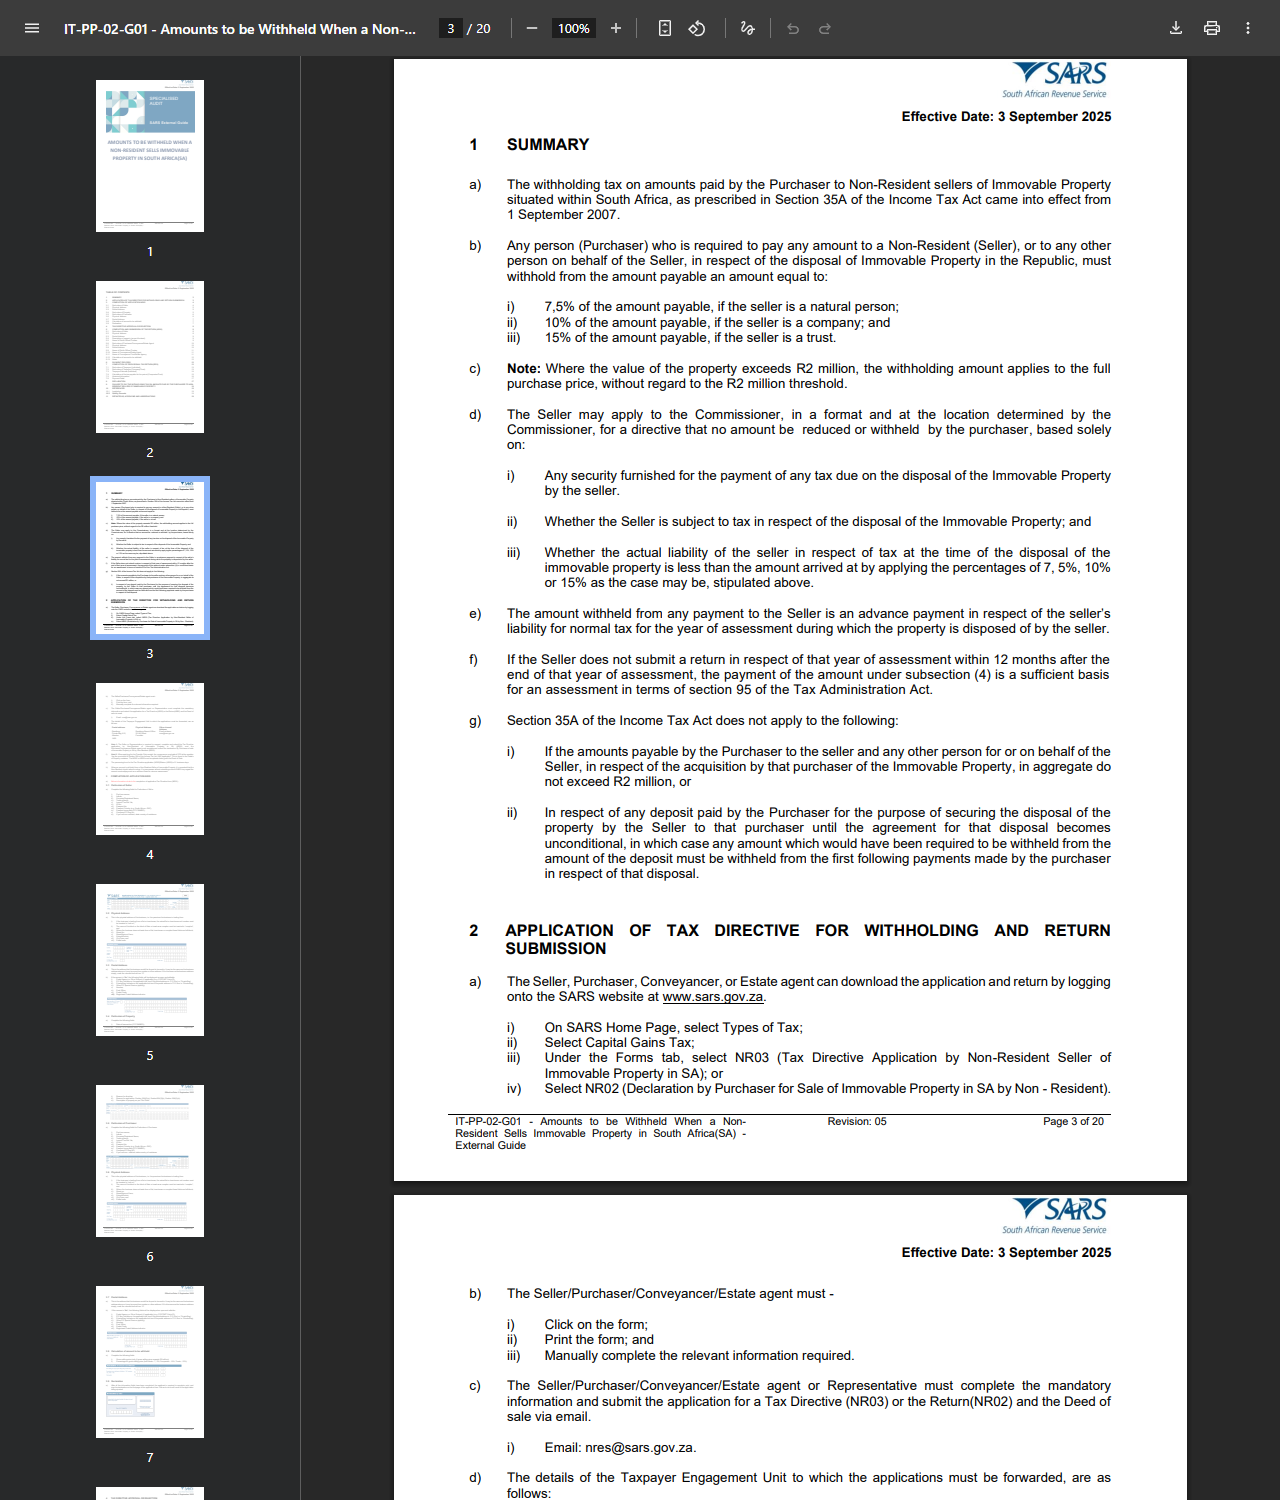
Any person (Purchaser) who is required to pay any amount to a Non-Resident (Seller) … in respect of the disposal of Immovable Property in the Republic, must withhold from the amount payable an amount equal to: 7,5% of the amount payable, if the seller is a natural person; 10% of the amount payable, if the seller is a company; and 15% of the amount payable, if the seller is a trust.
日本語にすると、非居住者から南アフリカ国内の不動産を買った人は、売主に払う金額から、売主が個人なら7.5%、会社なら10%、信託なら15%を差し引いてSARSへ納めなければならない、ということです。差し引く義務を負うのは買主で、買主が南アフリカの居住者かどうかは関係ありません。
| 項目 | 内容 |
|---|---|
| 施行 | 2007年9月1日 |
| 率(売主が個人) | 7.5% |
| 率(売主が会社) | 10% |
| 率(売主が信託) | 15% |
| 適用されない場合 | 売主に支払う金額の合計が200万ランドを超えないとき |
| 200万ランドの扱い | 超えた場合は200万ランドを控除せず、代金全額に率を掛ける |
| 納付の期限 | 買主が居住者なら源泉徴収から14日以内、非居住者なら28日以内 |
| 減額・免除 | 売主がSARSへNR03(Tax Directive)を申請すると、低い率またはゼロの指示が出ることがある。処理は21営業日 |
| 性格 | 最終的な税額ではなく、譲渡した年度の通常の税額に対する前払い |
売主の立場で見ると、代金の7.5%が手元に来ないまま決済が終わります。これは税金そのものではなく前払いなので、確定申告で精算されます。ただし、南アフリカで所得税の登録をしていない状態だと精算の入口がありません。
SARSは、売主がNR03を出さず所得税の登録がある場合、売主は予定納税者として扱われ、買主・譲渡手続きをする弁護士・不動産業者が売主の名義で第3期の予定納税の納付書(IRP6)を出すことになる、と書いています。売る側が日本にいるまま、南アフリカ側の誰かが手続きをする構図になるため、契約の段階で誰がやるのかを決めておく必要があります。
買うときの取得税は121万ランドまでゼロ
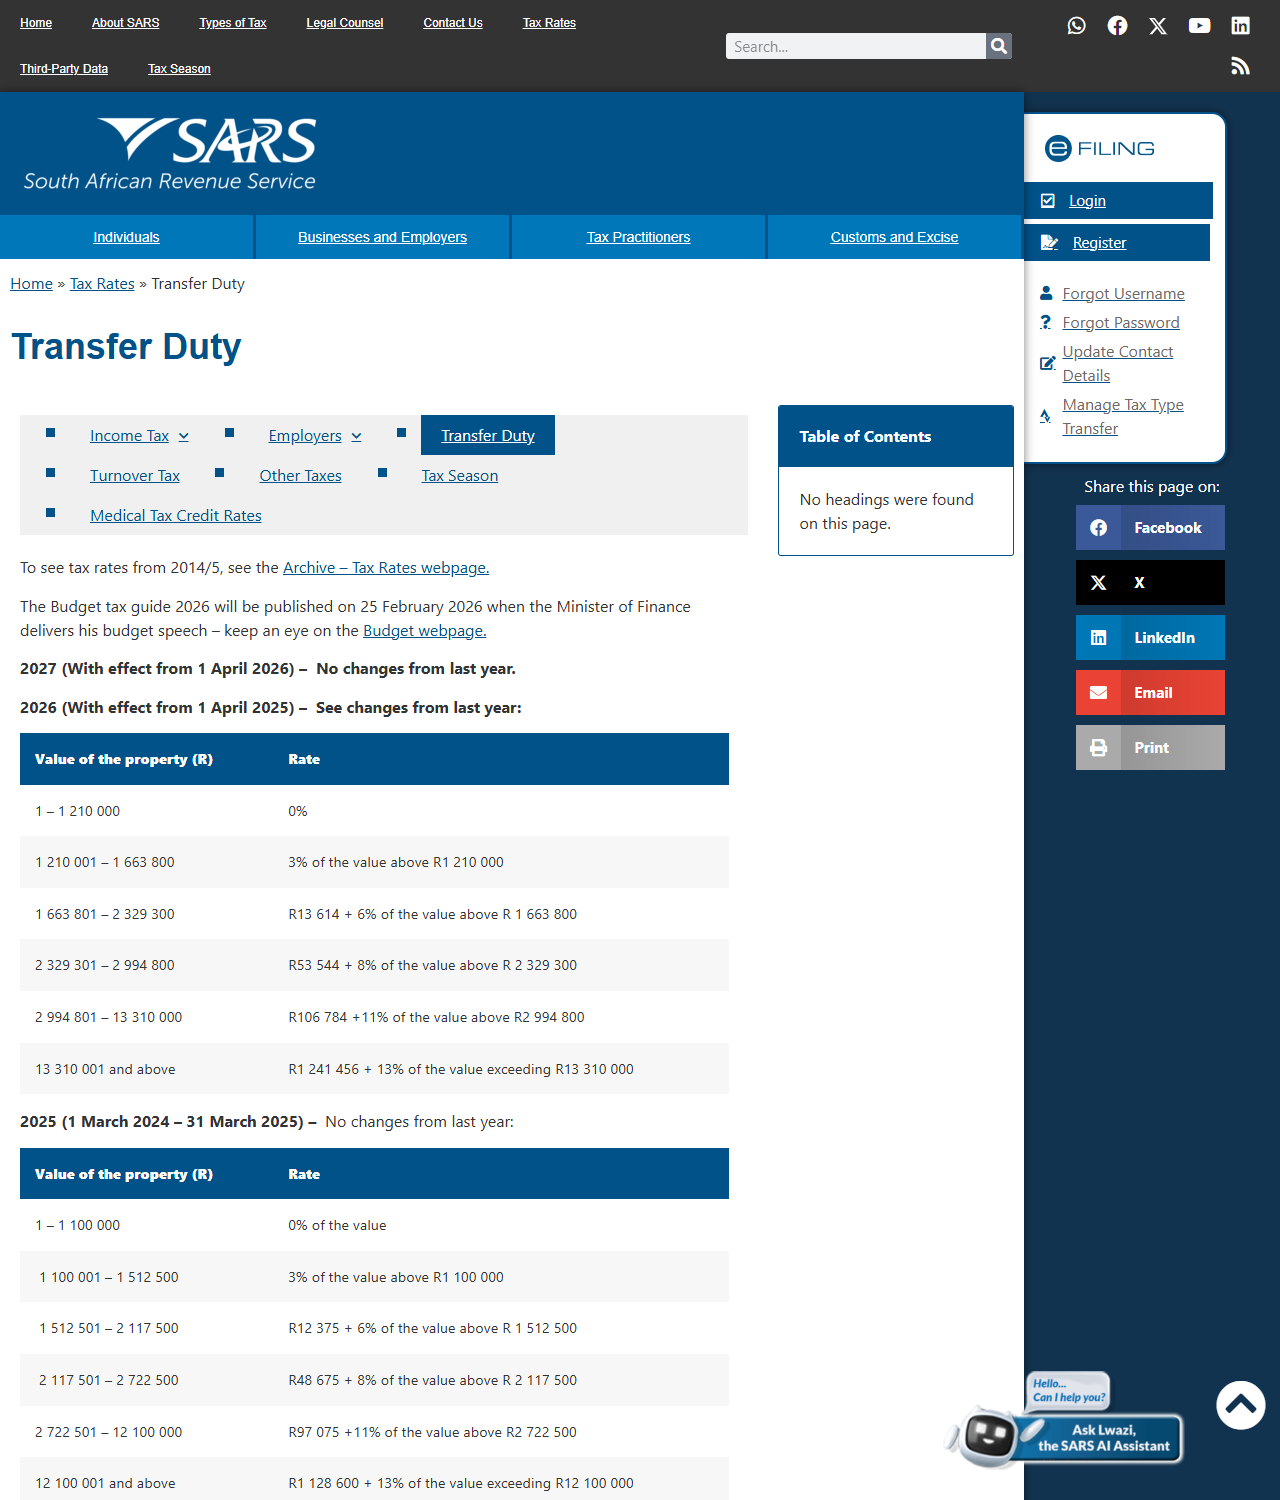
取得の段階では、Transfer Duty(不動産取得税)がかかります。SARSの税率表では、2026年4月1日から適用される2027年度の税率は前年から変更が無く、2025年4月1日施行の数字がそのまま続いています。
| 物件価格(ランド) | 税率 |
|---|---|
| 1 〜 1,210,000 | 0% |
| 1,210,001 〜 1,663,800 | 1,210,000ランド超の部分の3% |
| 1,663,801 〜 2,329,300 | 13,614ランド+1,663,800ランド超の部分の6% |
| 2,329,301 〜 2,994,800 | 53,544ランド+2,329,300ランド超の部分の8% |
| 2,994,801 〜 13,310,000 | 106,784ランド+2,994,800ランド超の部分の11% |
| 13,310,001 以上 | 1,241,456ランド+13,310,000ランド超の部分の13% |
税率表に国籍による区分はありません。イギリスが非居住者に2%を上乗せするのとも、シンガポールが外国人に60%のABSDを課すのとも違い、南アフリカは買う人の居住地で税率を変えていません。
現地で住宅ローンを組むときだけ、外為の規制が効く
SARBの「Currency and Exchanges Manual for Authorised Dealers」(2026年10月8日版)は、非居住者への現地融資について章を置いています。原則として、南アフリカへの真正な直接投資のための融資は制限なく認められますが、金融取引と、住宅用・商業用不動産の取得のための資金については1:1の比率が適用されると書かれています。
1:1の比率とは、非居住者が海外から持ち込んだ、あるいは現地で保有している現金・資産1ランドにつき、現地の市場で借りられるのは同額までという意味です。さらに、非居住者に供与される与信は同額以上の無担保のランド預金かランド建て資産で担保されなければならず、物件を評価し直したことを理由に枠を増やすことはできない、とされています。
例外も1つ置かれています。南アフリカに住んで働いている非居住者が住宅を取得する場合は、通常の与信基準に従って融資できる、という扱いです。観光や投資目的で現地にいない日本在住者は、この例外には当たりません。
日本在住のまま南アフリカの住宅を買うときの資金の組み立て
自己資金を海外から持ち込む。SARBの1:1ルールは、持ち込んだ額が現地借入の上限になるという形で効く。
現地で借りる場合、借入額は持ち込んだ額までが上限。担保として同額以上のランド預金かランド建て資産が要る。
取得時はTransfer Dutyを納める。121万ランドまでは0%で、超えた部分に段階的な率がかかる。
売るときは買主が代金から7.5%を差し引いてSARSへ納める。低い率にしたいなら事前にNR03を申請する(処理は21営業日)。
2025年1月に署名された収用法が書き込んだ「補償ゼロ」の4類型
ここが、南アフリカの不動産を検討するときに避けて通れない論点です。収用法13号(2024年)は2025年1月24日付の官報51964号で公布されました。1975年の旧収用法を置き換える法律です。
まず第2条第1項が、収用の枠をはめています。
Despite the provisions of any law to the contrary, an expropriating authority may not expropriate property or cause it to be acquired under subsection (3) arbitrarily or for a purpose other than a public purpose or in the public interest.
恣意的な収用と、公共目的・公共の利益以外のための収用は禁止されています。第2条第2項は、収用権を使う前に所有者と合理的な条件での取得の合意を試み、それが成功しなかったことを求めています。
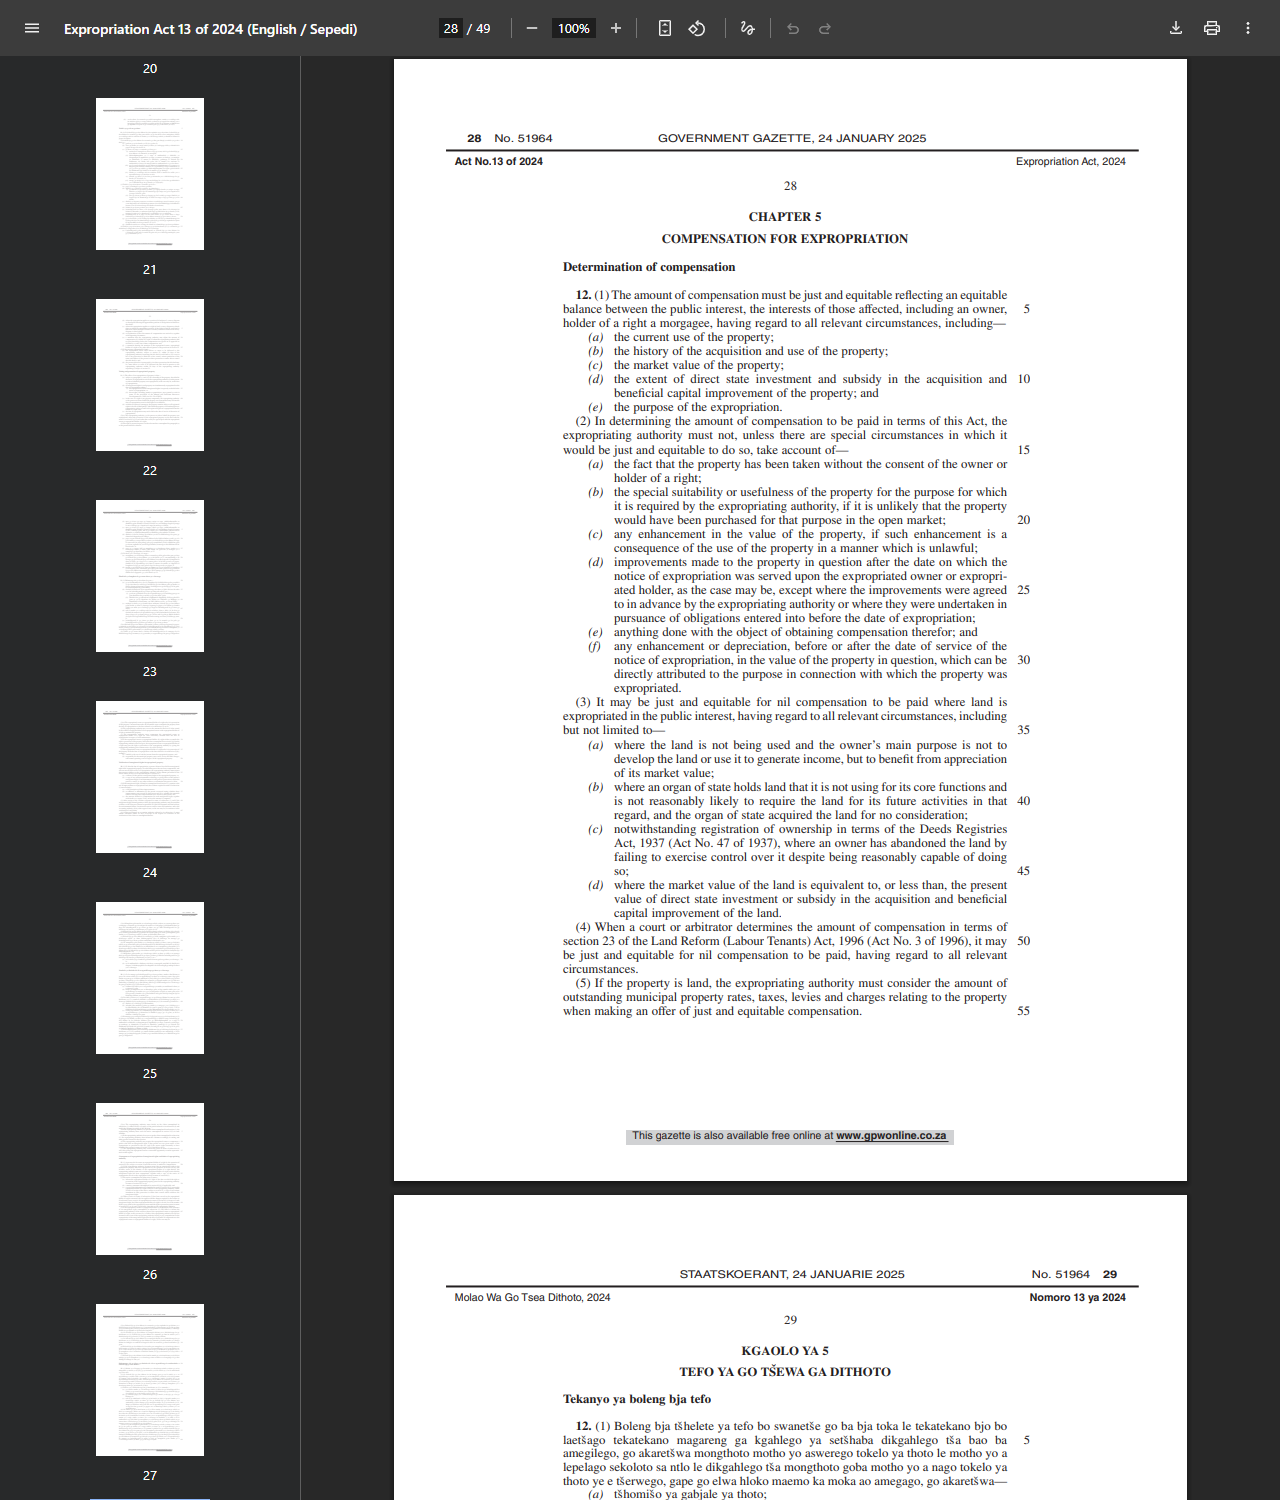
補償については第12条です。第12条第1項は、補償額が公共の利益と所有者を含む関係者の利益との公平な均衡を反映した「just and equitable(公正かつ衡平)」なものでなければならないとし、考慮する事情として現在の用途、取得と利用の経緯、市場価格、国が取得と資本的改良に直接投じた投資・補助金の程度、収用の目的の5つを挙げています。
そして第12条第3項が、補償ゼロが公正かつ衡平になりうる場合を列挙しています。
| 号 | 内容 |
|---|---|
| (a) | 土地が使われておらず、所有者の主な目的が開発でも収益獲得でもなく、市場価格の値上がりによる利益を得ることであるとき |
| (b) | 国の機関が、本来の機能に使っておらず、将来も必要とする見込みがない土地を、無償で取得して保有しているとき |
| (c) | 登記上の所有権にかかわらず、所有者が支配できる状態にありながら支配を行わず土地を放棄しているとき |
| (d) | 土地の市場価格が、国が取得と資本的改良に直接投じた投資・補助金の現在価値と同じか、それを下回るとき |
4類型はいずれも「土地」が対象で、「公共の利益のために収用される場合」という条件が前に付いています。建物や区分所有の住戸がそのまま当てはまる書き方にはなっていません。
また(a)は、使っていない土地を値上がり期待だけで持っている状態を名指ししています。遠隔地の未利用地を長期保有する形の投資は、この条文が想定している状態にいちばん近いということは、条文を読めば分かります。実際にどう運用されるかは、この記事では確かめられませんでした。
外国人の農地取得を禁じる法案は、議会の記録上は止まっている
2017年3月17日、Regulation of Agricultural Land Holdings Bill(農地保有規制法案)が公表されました。農地保有面積に上限を設け、登記所に人種・性別の区分を導入し、外国人による新規の土地購入を禁じる内容を含むものでした。
議会監視団体Parliamentary Monitoring Groupの法案ページでは、2026年10月29日時点で状態が「Draft」のままで、「So far, no events have been associated with this bill.」と表示されています。登録されている法案文書は2017年3月17日のBX-2017の1本だけです。
この法案は成立していません。ただし「将来も成立しない」とは言えません。外国人の農地取得を制限しようとする立法の動きが過去にあったという事実は、南アフリカの不動産を長期で持つときの前提として押さえておく価値があります。
まとめ──国籍ではなく、売却と収用の条文を読む国
南アフリカの不動産について、日本人が買えるかどうかを許可制度で判断することはできません。許可制度が無いからです。代わりに読むべきなのは、売却時の源泉徴収(7.5%)、取得税の段階表、外為の1:1ルール、そして収用法第12条です。入口は開いていて、出口と非常時の条文が細かく書かれている国という形になっています。
非居住者のまま日本の不動産を扱う場合との対比も参考になります。日本では買主が10.21%を源泉徴収し、1億円以下で自己の居住用なら例外という仕組みでした。南アフリカの7.5%・200万ランド超という線引きと、率もしきい値の考え方も違います。
出典
- South African Revenue Service「Amounts to be Withheld When a Non-Resident Sells Immovable Property in South Africa (SA) – External Guide」IT-PP-02-G01(Effective Date: 3 September 2025。率・200万ランドのしきい値・14日/28日の納付期限・NR03)
- South African Revenue Service「Transfer Duty」税率ページ(2027年度は変更なし、2026年度の6段階の税率表)
- South African Reserve Bank「Currency and Exchanges Manual for Authorised Dealers」2026年10月8日版(非居住者への現地融資と1:1の比率、担保の要件)
- Government Gazette No. 51964(2025年1月24日)Expropriation Act 13 of 2024(第2条の収用の制限、第12条の補償の算定と補償ゼロの4類型)
- Parliamentary Monitoring Group「Regulation of Agricultural Land Holdings Bill (X-2017)」(状態はDraft、法案に関連する事象の記録なし)