ドイツには外国人の不動産取得を制限する法律がありません。国土交通省の海外建設・不動産市場データベースは、ドイツの「外国人の土地所有権」の欄に「規制はない。」とだけ書いています。日本に住む日本人が自分の名義で土地を買うことに、許可も居住要件も要りません。
ただし手続きの形式は日本よりはるかに固いです。売買契約は公証人の公正証書でなければ無効で、所有権は契約だけでは移りません。物権的な合意(Auflassung)と登記簿(Grundbuch)への記入がそろって初めて移転します。
税金では、不動産取得税の基本税率が連邦法で3.5%と決まっていますが、税率を決める権限は州にあります。同じ価格の物件でも、どの州で買うかで初期費用が変わります。この記事では条文とドイツ連邦法務省の法令データベースで確認できた範囲を整理します。
外国人の購入制限は置かれていない
海外不動産では「外国人は買えるのか」が最初の関門になります。オーストラリアは既存住宅の購入を禁じ、スイスは住宅の取得を原則認めず、韓国は首都圏の住宅を許可制にしています。ドイツはそうした枠組みを持っていません。
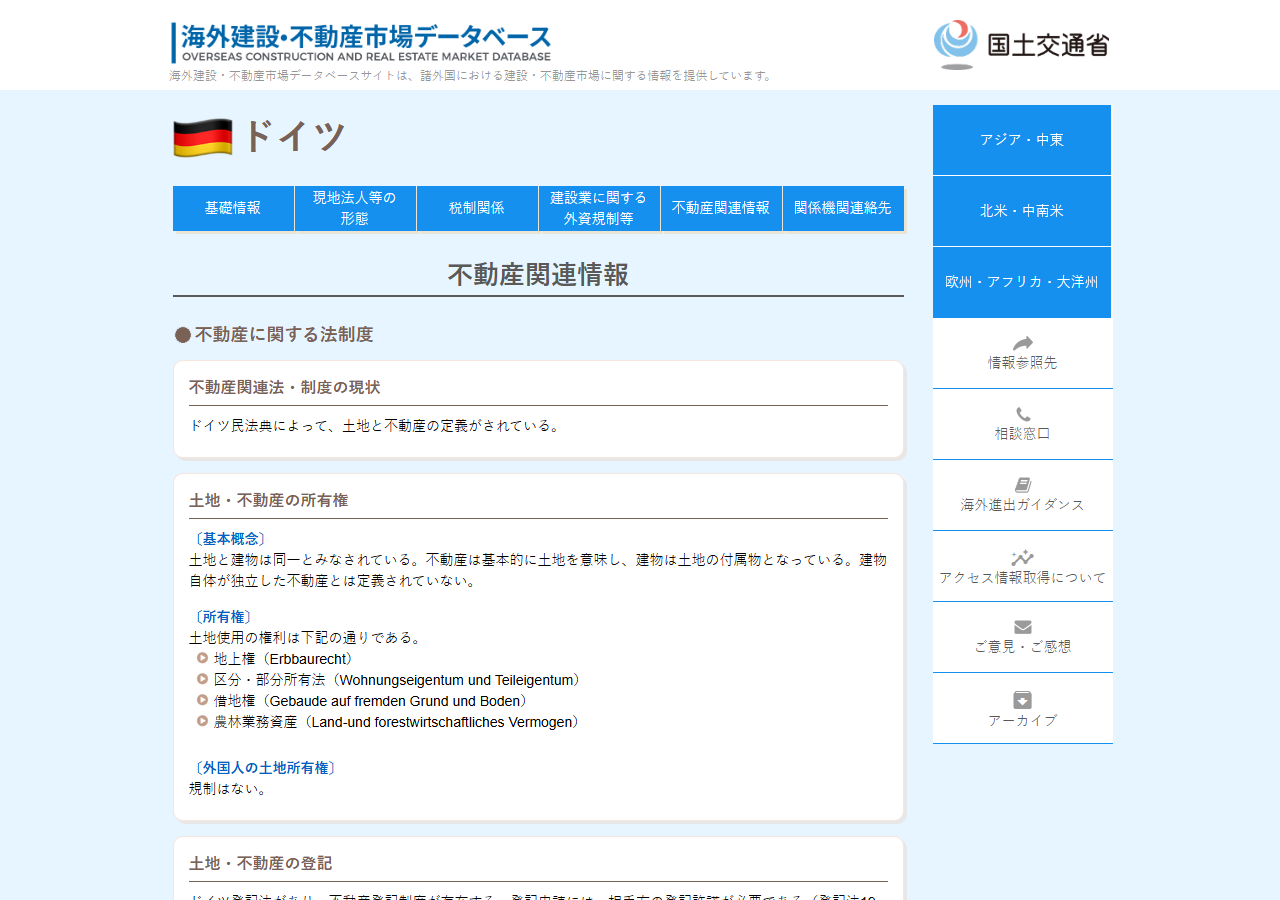
同じページには、不動産仲介業者について「免許は必要ないが、州に登録する必要がある」とあります。仲介に関する規定はドイツ民法652条から655条にあるだけで、ほかに明確な規定がないため、不動産協会が会員資格で一定の質を確保している、とも書かれています。仲介業者の質は国の免許では担保されていないということです。日本の宅地建物取引業免許にあたるものがないと考えて、相手を選ぶ必要があります。
ドイツでは建物が独立した不動産ではない
制度の前提が日本と違う点があります。国土交通省の記載によれば、ドイツでは土地と建物は同一とみなされ、不動産は基本的に土地を意味し、建物は土地の付属物という位置づけです。建物自体が独立した不動産とは定義されていません。
日本では土地と建物を別々に登記し、別々に売買できます。ドイツではそれが原則としてできません。土地を使うための権利として、地上権(Erbbaurecht)、区分・部分所有法(Wohnungseigentum und Teileigentum)、借地権、農林業務資産といった枠組みが用意されていて、土地を持たずに建物を利用する場合はこれらのどれかに当てはめます。
| 項目 | 日本 | ドイツ |
|---|---|---|
| 土地と建物 | 別々の不動産として扱う | 建物は土地の付属物。建物単体は不動産ではない |
| 外国人の取得制限 | なし | なし(国土交通省の記載) |
| 売買契約の形式 | 書面の要求は限定的 | 公証人の公正証書でなければ無効 |
| 所有権が移る時点 | 原則として当事者の意思表示 | 物権的合意と登記がそろったとき |
| 仲介業者 | 宅地建物取引業免許が必要 | 免許は不要。州への登録のみ |
| 区分所有 | 区分所有法 | 区分・部分所有法(Wohnungseigentum und Teileigentum) |
売買契約は公正証書でなければ無効になる
ここがドイツ取引の中核です。ドイツ民法典(BGB)311b条1項は、土地の所有権を移転または取得する義務を負う契約について、公証人による公正証書化(notarielle Beurkundung)を要すると定めています。
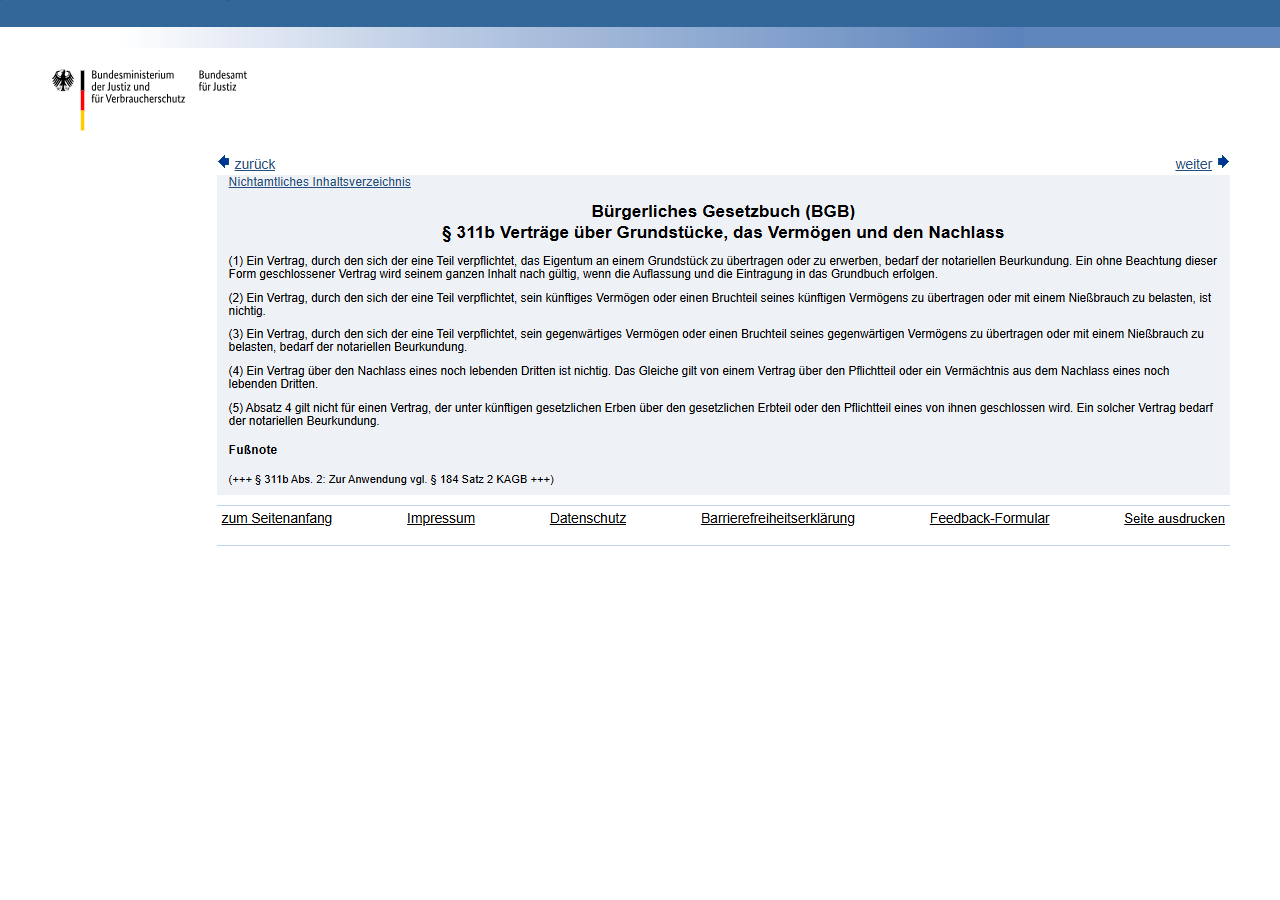
同じ条文の後段には救済も書かれています。この方式を守らずに結んだ契約であっても、Auflassung(物権的合意)とGrundbuch(登記簿)への記入が行われれば、その全内容について有効となるとあります。裏を返せば、公正証書にせず登記も済んでいない段階の合意は、法的な効力を持ちません。口頭の約束や私製の覚書で手付を渡すような進め方は、ドイツでは成立しない取引だということです。
公証人(Notar)は買主の代理人ではありません。中立の立場で両当事者に契約内容を説明する職務であり、買主にとって有利な条件を交渉してくれる存在ではない点に注意してください。
所有権は「合意」と「登記」がそろって移る
契約を結んでも、それだけでは所有権は移りません。国土交通省の記載によれば、ドイツ登記法は登記申請に相手方の登記許諾を求め(19条)、所有権譲渡と地上権設定については区裁判所または公証人の面前での物権的合意を求めています(20条)。さらに、登記許諾やその他の登記に必要な意思表示は、公の書類または公の認証によって証明されていなければなりません(29条)。
物件と条件を決める
仲介業者に免許制度はないため、登録の有無と実績を自分で確かめる。評価は不動産評価条例(ImmoWertV)に沿って行われる
公証人の面前で契約を結ぶ
BGB311b条1項により公正証書が必須。公証人が両当事者に内容を読み上げて確認する
Auflassung(物権的合意)を行う
区裁判所または公証人の面前で、所有権を移す合意そのものを成立させる(登記法20条)
不動産取得税を納める
納税が済まないと登記に必要な証明が出ない運用になっている。税率は州が決める
Grundbuchに登記される
登記簿に記入された時点で所有権が移転する。ここまで終わって取引が完了する
日本の感覚では「契約した時点で自分のもの」と考えがちですが、ドイツでは登記されるまで所有者は売主のままです。段階が分かれているぶん、どこまで進んだのかを自分で把握しておく必要があります。
不動産取得税は連邦法で3.5%、税率は州が決める
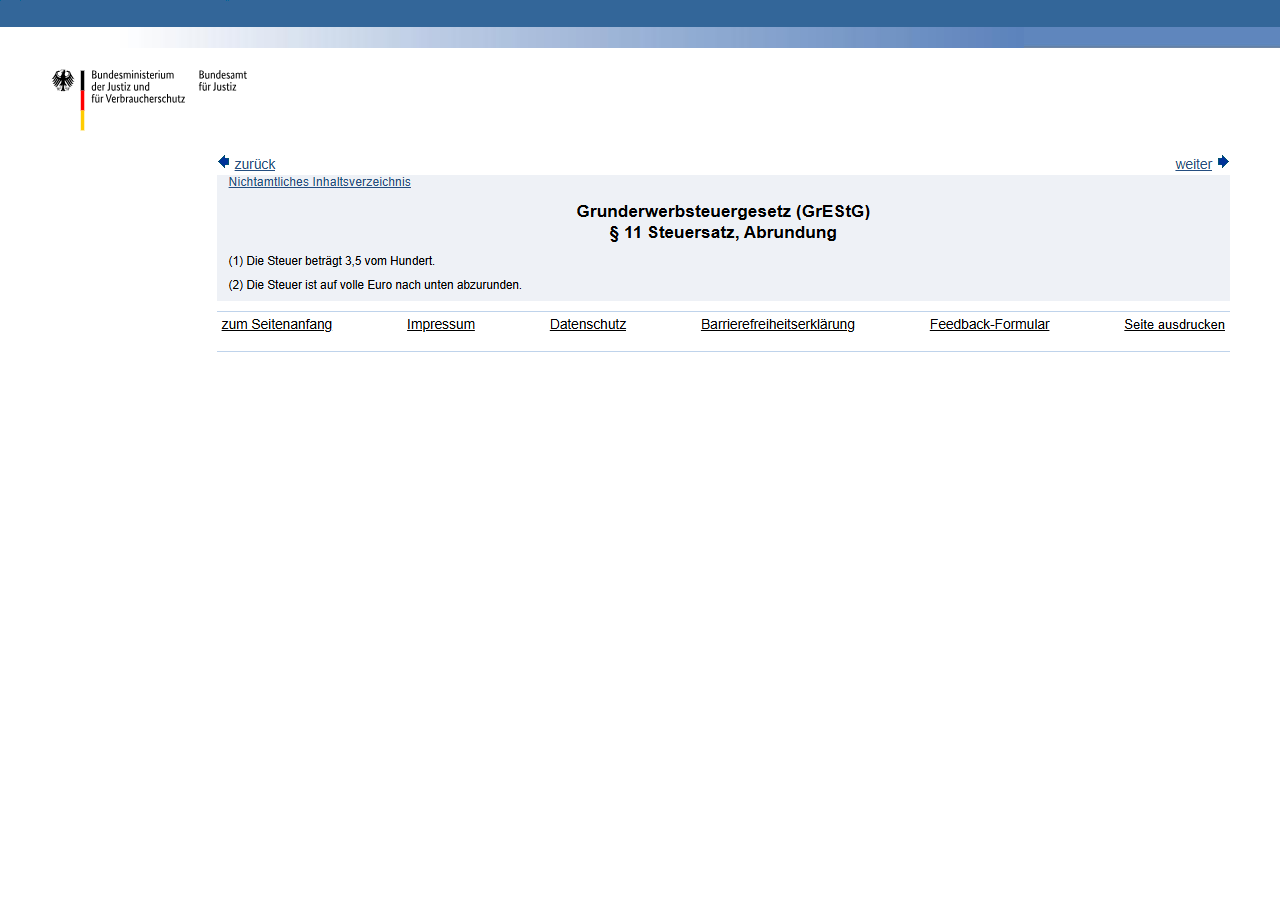
ドイツの不動産取得税は Grunderwerbsteuer といいます。不動産取得税法(GrEStG)11条1項は「税は100分の3.5とする」と定めています。2項では、税額をユーロ単位で切り下げることも決められています。
ただし、これがそのまま適用されるとは限りません。ドイツ基本法105条2a項の第2文は、「州は不動産取得税の税率を定める権限を有する」と定めています。連邦法の3.5%は出発点であって、各州が自分の税率を法律で決められる構造です。
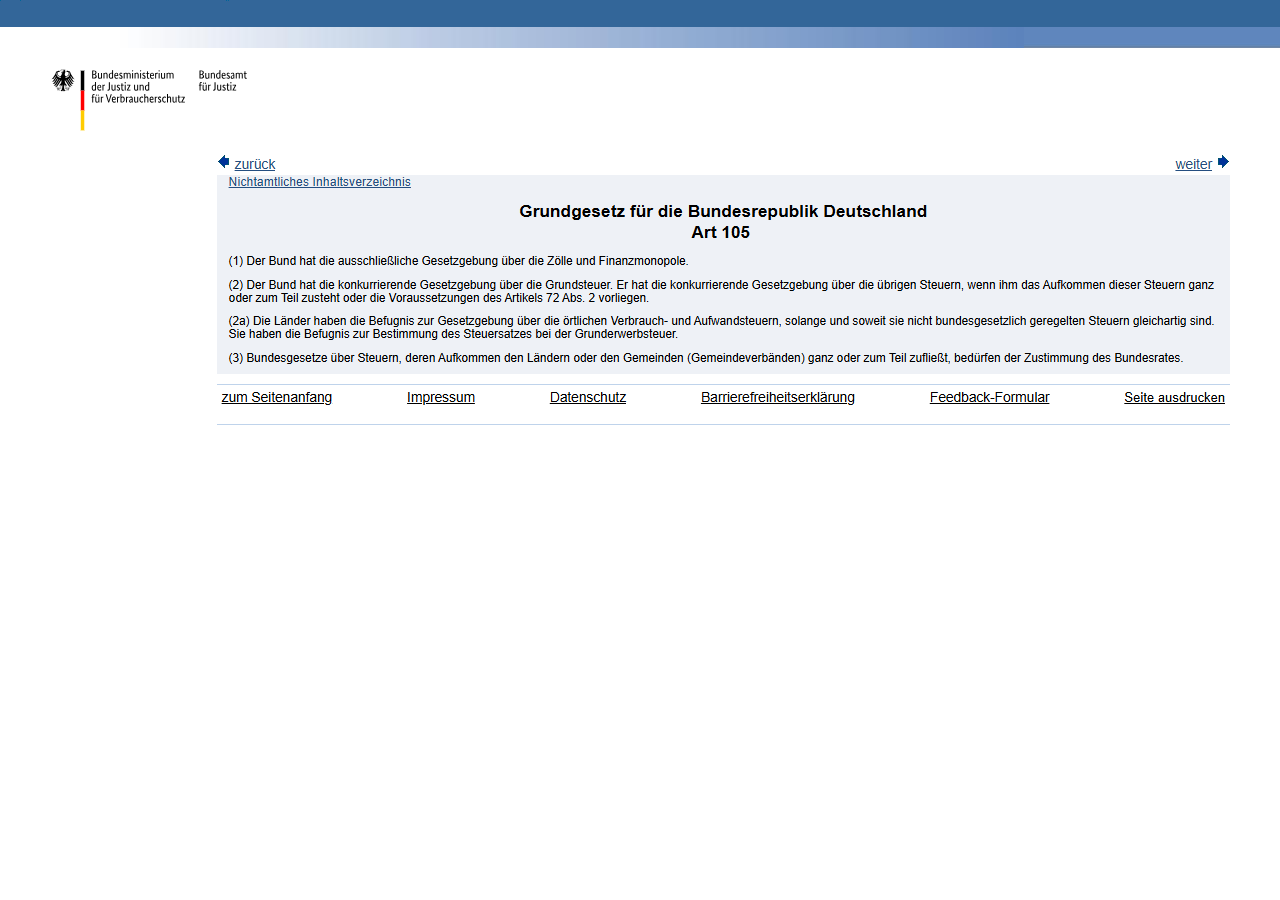
つまり「ドイツの不動産取得税は何%か」という問いには、国単位で答えられません。買う州を決めてから、その州の財務当局が公表している税率を確認するのが正しい順番です。同じ価格の物件でも、州が違えば初期費用の差は数十万円から百万円単位になり得ます。
当サイトは今回、16の州それぞれの公式ページで現行の税率を確認することができませんでした。連邦財務省のサイトは取得に失敗し、州の法令データベースは検索画面までしか読み取れませんでした。そのため、この記事では州別の税率一覧を掲載しません。連邦法の基本税率が3.5%であること、税率の決定権が州にあることまでが、条文で確認できた事実です。
売却益は保有10年で扱いが変わる
出口も制度で決まっています。ドイツ所得税法(EStG)23条1項1号は、取得から譲渡までの期間が10年を超えない土地等の譲渡を「私的譲渡取引」と位置づけています。この期間内に売れば課税対象になり、超えていれば私的譲渡取引には当たりません。
同じ号には除外も書かれています。取得または完成から譲渡までもっぱら自己の居住用に使っていた資産、または譲渡の年とその前2年に自己の居住用に使っていた資産は対象から外れます。建物と屋外設備は、その期間内に建築・増築・拡張された範囲で算入され、区分所有の住戸や部分所有の部屋にも同じ扱いが及びます。
| 場面 | 根拠 | 内容 |
|---|---|---|
| 買うとき | GrEStG 11条1項 | 連邦法の基本税率は3.5% |
| 税率の決定 | 基本法105条2a項 | 州が不動産取得税の税率を定める権限を持つ |
| 売るとき | EStG 23条1項1号 | 取得から譲渡まで10年以内なら私的譲渡取引 |
| 自己居住の例外 | EStG 23条1項1号 | もっぱら自己居住用、または譲渡年とその前2年に自己居住用なら対象外 |
| 契約の形式 | BGB 311b条1項 | 公証人の公正証書が必要 |
| 所有権の移転 | ドイツ登記法19条・20条・29条 | 登記許諾、面前での物権的合意、公の証明が必要 |
非居住者への上乗せ課税を置く国もあります。イギリスは非居住者にSDLTを2%上乗せし、ポルトガルは非居住者のIMTを一律7.5%にしています。ドイツの不動産取得税にはこの種の非居住者向けの上乗せが条文に見当たらず、州の税率がそのまま適用される形です。
投資として持つ場合、10年という線引きは出口戦略そのものを左右します。9年で売るのと11年で売るのとで課税の枠組みが変わるため、購入時点から保有期間を意識しておく意味があります。
この記事で確認できなかったこと
| 項目 | 状況 |
|---|---|
| 州ごとの不動産取得税率 | 連邦財務省のページを取得できず、16州の公式ページでも確認できなかった |
| 非居住者の賃料所得の課税 | 所得税法の条文にあたっていないため、この記事では触れていない |
| 公証人費用と登記費用の水準 | 報酬は法令で定められているが、料率表まで確認していない |
| 住宅ローンの外国人向け条件 | 金融機関ごとに異なり、公的な資料で確認できる情報ではなかった |
| 日独租税条約の適用関係 | 条約本文の確認を行っていないため、二重課税の扱いは記載していない |
とくに1つ目は購入判断に直結します。数字を載せたいところですが、根拠にできる公式ページへ到達できなかったため、推測で書くことはしません。州を決めた段階で、その州の財務当局の公表を見てください。
まとめ
ドイツの不動産は、日本に住む日本人でも制限なく買えます。国土交通省が「規制はない。」と書いているとおりで、許可も居住要件もありません。買えるかどうかで迷う必要はない国です。
代わりに、手続きの形式が厳格です。売買契約は公証人の公正証書でなければ無効であり、所有権は物権的合意と登記簿への記入がそろって初めて移ります。建物は土地の付属物という扱いで、建物だけを別に持つ発想も通りません。仲介業者に国の免許がない点も、相手選びの前提として押さえておくところです。
税金は、連邦法の基本税率3.5%を出発点に州が税率を決めます。売却側では保有10年という線があり、これを挟んで課税の枠組みが変わります。買う州と保有期間、この2つを先に決めてから数字を積む順番になります。
参照した一次情報
- 国土交通省 海外建設・不動産市場データベース「ドイツ 不動産関連情報」 https://www.mlit.go.jp/totikensangyo/kokusai/kensetsu_database/28.germany/page5.html(外国人の土地所有権は規制はない、土地と建物は同一で建物は土地の付属物、地上権・区分部分所有法・借地権・農林業務資産、登記法19条・20条・29条、仲介業者は免許不要で州に登録、民法652条〜655条、不動産評価条例ImmoWertV)
- Bundesministerium der Justiz「Bürgerliches Gesetzbuch § 311b」 https://www.gesetze-im-internet.de/bgb/__311b.html(土地の所有権移転を義務づける契約には公証人の証書化が必要であること、方式を欠いてもAuflassungとGrundbuchへの記入があれば全内容につき有効になること)
- Bundesministerium der Justiz「Grunderwerbsteuergesetz § 11」 https://www.gesetze-im-internet.de/grestg_1983/__11.html(税は100分の3.5であること、ユーロ単位への切り下げ)
- Bundesministerium der Justiz「Grundgesetz Art 105」 https://www.gesetze-im-internet.de/gg/art_105.html(2a項第2文で州が不動産取得税の税率を定める権限を持つこと)
- Bundesministerium der Justiz「Einkommensteuergesetz § 23」 https://www.gesetze-im-internet.de/estg/__23.html(取得から譲渡まで10年を超えない土地等の譲渡が私的譲渡取引であること、自己居住用の除外、建物と屋外設備の算入、区分所有住戸への準用)
条文と行政資料は2026年9月26日に各公式サイトで確認しました。ドイツ語の条文は当サイトによる要約であり、公定訳ではありません。税務と登記の判断は、対象の州の専門家にご確認ください。