海外の物件を持つと、税金は現地と日本の両方で動きます。しかも日本側の扱いは2021年分から変わりました。かつて「海外中古物件で減価償却を大きく取り、給与と通算する」という手法が語られていましたが、その道は法律で塞がれています。ここでは国税庁のタックスアンサーを根拠に、いま何が使えて何が使えないのかを並べます。
日本の居住者は、海外の家賃収入も日本で申告します。現地で払った税は外国税額控除で調整します。
ただし国外中古建物の減価償却費によって生じた損失は、2021年分(令和3年分)以後は無かったものとみなされます。給与などとの損益通算はもちろん、国内不動産の黒字との相殺もできません。
まず押さえる原則:居住者は全世界の所得を申告する
日本の居住者が海外に物件を持って賃貸すれば、その家賃は日本の所得税の対象になります。現地でも課税されるため、同じ所得に二度課税がかかる形になりますが、これを調整する仕組みが外国税額控除です。順番としては、まず日本側の課税所得を計算し、そのうえで外国で納めた税を差し引く、という組み立てになります。
所得の区分
賃貸による収入は不動産所得です。総収入金額から必要経費を引いて計算します。
経費の中身
現地の管理費、修繕費、支払利子、そして建物の減価償却費が入ります。
二重課税の調整
外国で納めた所得税相当の税は、控除限度額まで日本の所得税から差し引けます。
国外中古建物の損失は2021年分から使えない
ここが最大の変更点です。国税庁のタックスアンサーNo.1391には「国外中古建物の不動産所得の損益通算等の特例」という節が置かれ、令和3年以後の各年について次のように書かれています。国外中古建物の不動産所得を有する場合に、その年分の不動産所得の計算上生じた損失のうち、耐用年数を「簡便法」により計算した減価償却費に相当する部分の金額は、生じなかったものとみなされます。
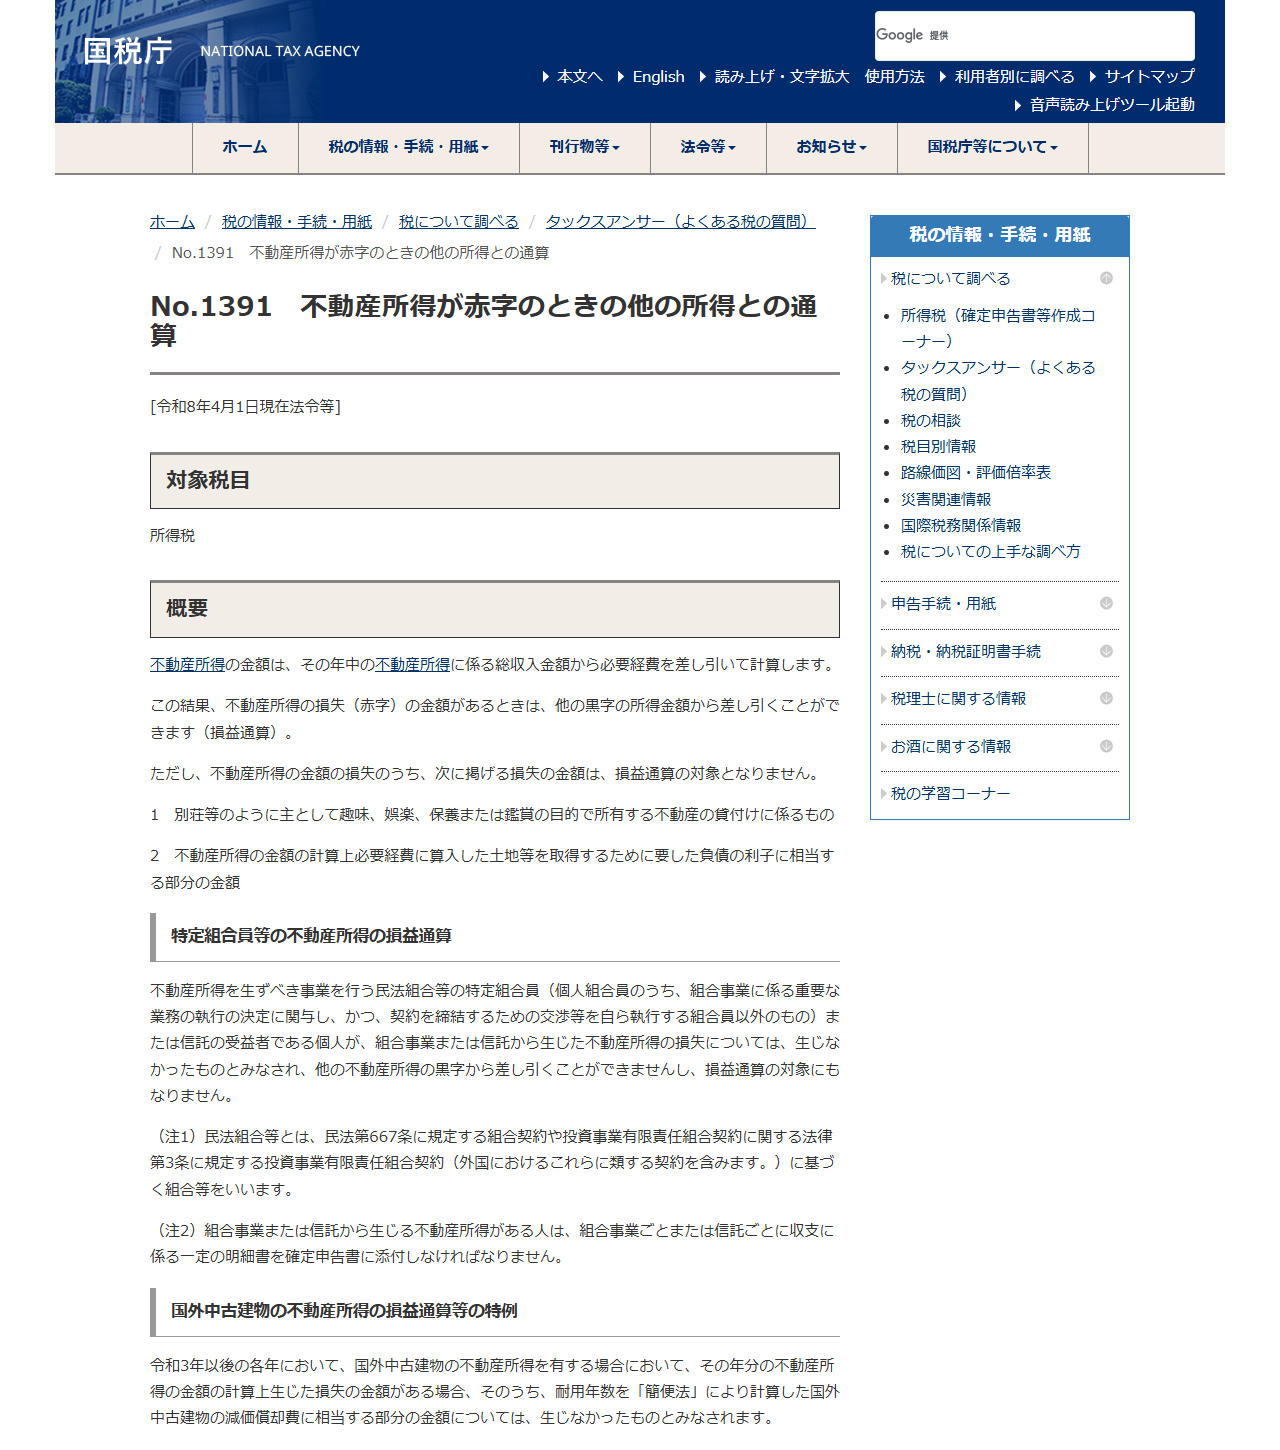
効果は2段構えです。まず給与所得など他の所得との損益通算ができません。さらに、日本国内の不動産から生じる不動産所得との内部通算、いわゆる所得内通算もできないとされています。国内に黒字の賃貸物件を持っていても、そちらにぶつけることができないという意味です。根拠法令として挙げられているのは所法69、所令178、措法41の4、41の4の2、41の4の3などです。
| やりたいこと | 2020年分まで | 2021年分以後 |
|---|---|---|
| 国外中古建物の損失を給与所得と通算する | できた | 簡便法による減価償却費相当部分はできない |
| 国外中古建物の損失を国内の不動産所得と相殺する | できた | 同じ部分についてできない |
| 減価償却費そのものを経費に入れる | できた | 経費に入れること自体は変わらない |
| 黒字の年に減価償却費を使う | できた | 損失が出ていなければ制限は働かない |
誤解されやすいのは3行目です。減価償却が禁じられたわけではありません。制限がかかるのは「損失が出た場合の、その損失のうち簡便法による減価償却費に相当する部分」です。賃料が十分にあって不動産所得が黒字なら、この特例は働きません。
現地で払った税は外国税額控除で調整する
海外の物件では、現地でも所得税に相当する税がかかります。国税庁のタックスアンサーNo.1240は、居住者が外国所得税を納めることとなる場合、控除限度額を限度としてその外国所得税額を日本の所得税額から差し引けると説明しています。
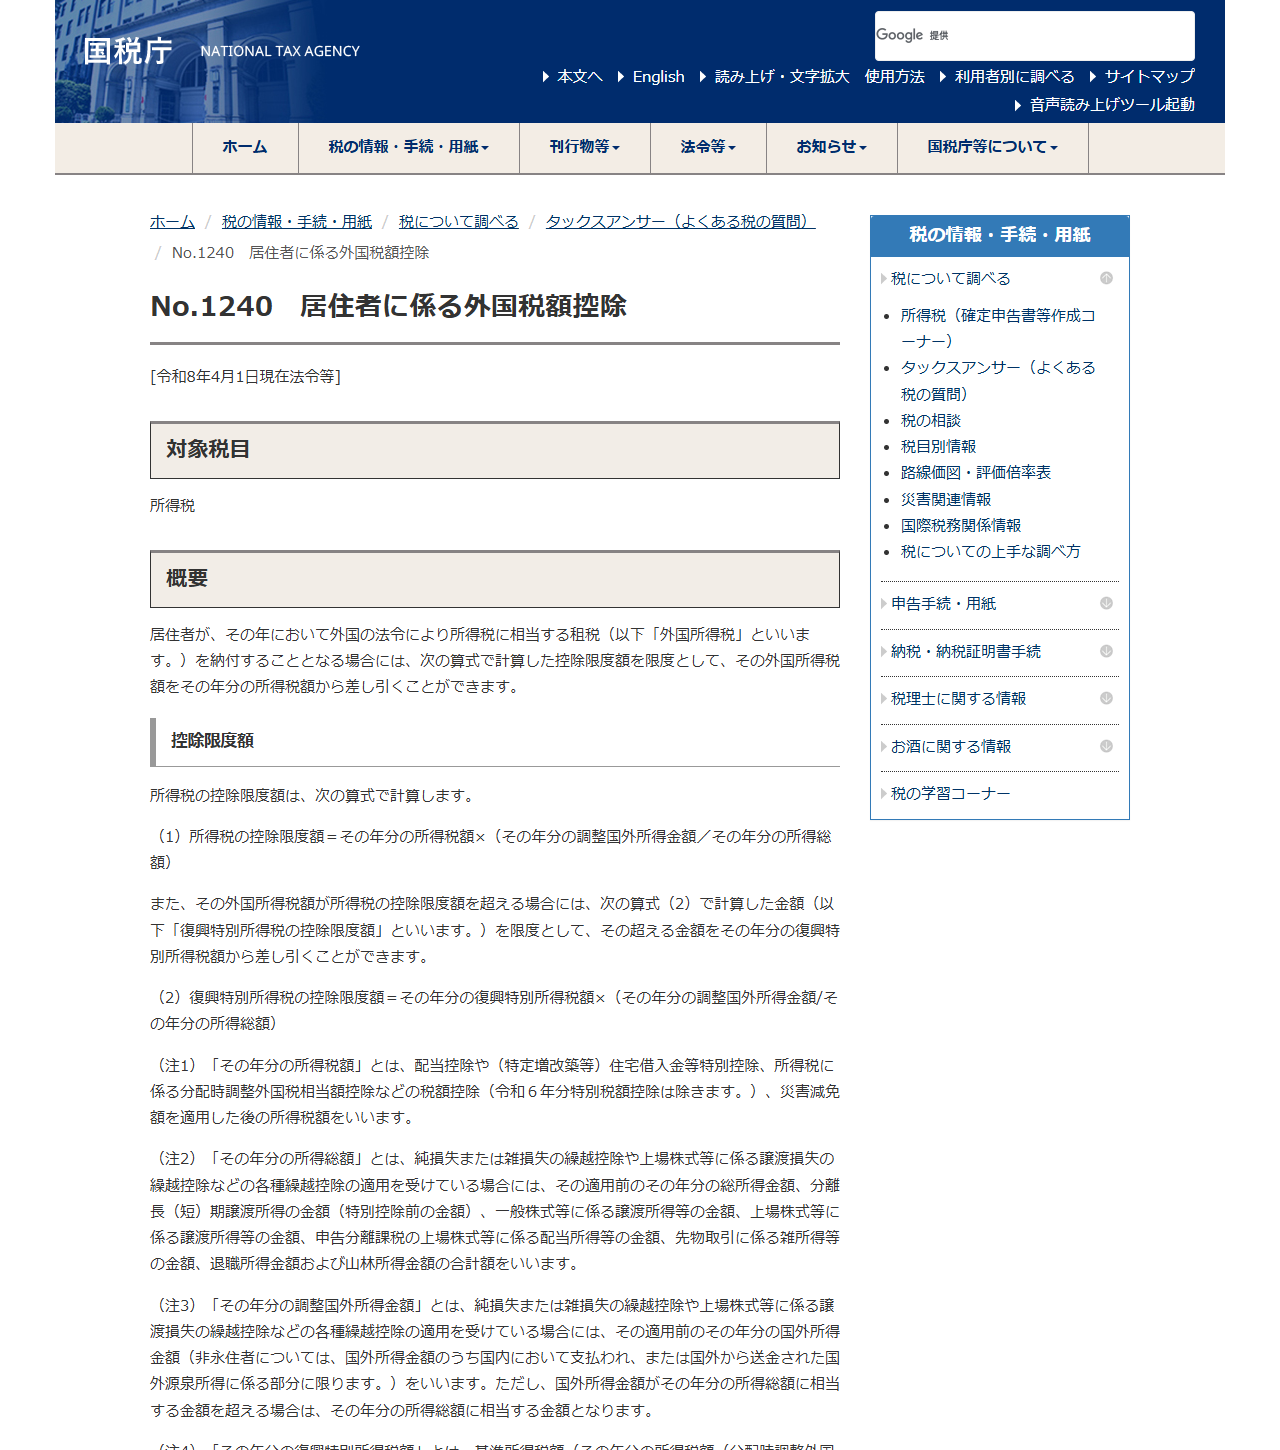
式の形から分かるとおり、控除できる額は「日本の税額のうち国外所得が占める割合」で頭打ちになります。現地の税率が日本より高い国では、払った税の全額が戻るとは限りません。国外所得金額がその年の所得総額を超える場合は、所得総額に相当する金額が上限になるという注記も置かれています。
控除の対象になる外国所得税の範囲も、同じページで定義されています。個人の所得を課税標準として課される税に加えて、超過所得税、附加税、徴税上の便宜のため所得に代えて収入金額を課税標準とするものなどが含まれます。一方で、含まれないものも列挙されているため、現地でどの名目の税を払ったのかを納付書レベルで確認しておく必要があります。
売ったときは所有期間で税率が変わる
保有をやめる場面では、譲渡所得の計算に移ります。国税庁の区分は、譲渡した年の1月1日現在の所有期間が5年を超えるかどうかです。
| 区分 | 所有期間の判定 | 所得税 | 住民税 |
|---|---|---|---|
| 長期譲渡所得 | 譲渡した年の1月1日現在で5年超 | 15% | 5% |
| 短期譲渡所得 | 譲渡した年の1月1日現在で5年以下 | 30% | 9% |
加えて、平成25年から令和29年までの各年分については復興特別所得税を所得税と併せて申告・納付します。復興特別所得税額は基準所得税額に2.1パーセントの税率を掛けて計算します。
課税譲渡所得金額は「譲渡価額-(取得費+譲渡費用)-特別控除額」です。ここで注意したいのが取得費の扱いで、建物の取得費は所有期間中の減価償却費相当額を差し引いて計算します。保有中に減価償却で経費を取った分、売却時の取得費は小さくなり、譲渡益は大きく出ます。減価償却は税を消すのではなく、後ろへ送る仕組みだということが、この一点によく表れています。
取得費が分からない場合や、実際の取得費が譲渡価額の5パーセントより少ないときは、譲渡価額の5パーセントを取得費とすることができます。古い物件で書類が残っていないときの最後の受け皿です。
損益通算が使えないのは海外物件だけではない
同じタックスアンサーNo.1391には、国外中古建物とは別に、不動産所得の損失であっても損益通算の対象にならない類型が挙げられています。
別荘等の貸付けに係る損失
主として趣味、娯楽、保養または鑑賞の目的で所有する不動産の貸付けから生じた損失は、損益通算の対象になりません。海外のリゾート物件は、実態によってはここに当たる可能性があります。
土地等を取得するための負債の利子
不動産所得の必要経費に算入した、土地等を取得するために要した負債の利子に相当する部分の金額は、損益通算の対象から外れます。
特定組合員等の損失
民法組合等の特定組合員や信託の受益者である個人が、組合事業または信託から生じた不動産所得の損失は、生じなかったものとみなされます。他の不動産所得の黒字から差し引くこともできません。
③は、海外不動産をファンドや任意組合の形で持つ場合に効いてきます。個人名義で直接持つのか、組合を通すのかで、損失の扱いが変わるという話です。組合事業または信託から生じる不動産所得がある人は、組合事業ごと・信託ごとに収支に係る一定の明細書を確定申告書に添付しなければならない、という手続き上の義務も置かれています。
制度を前提にすると投資の見方はどう変わるか
減価償却による損益通算が使えない以上、判断材料は素直な収益性に戻ります。家賃から現地の費用と税を引いて手元に何が残るか、売却時に通貨と価格の両方でどう出るか、という2点です。節税効果を利回りに織り込んだ収支表は、2021年分以後の制度では成り立ちません。
国別の購入規制も同時に動いています。スペインは2025年4月に投資家向け居住許可を廃止しましたし、ポルトガルは非居住者の不動産取得税を一律7.5%にしています。買う側の条件と持つ側の税制を、同じ表に並べて見るほうが実態に近づきます。
日本に持つ物件を海外に住んだまま売る場合は、また別の仕組みが働きます。買主が10.21%を源泉徴収する扱いを先に確認してください。
この記事で確認できなかったこと
- 簡便法ではなく見積法や法定耐用年数で減価償却費を計算した場合の扱いの細部。タックスアンサーは簡便法により計算した部分と書いていますが、判定の実務は個別性が高い領域です。
- 国ごとの現地税率と、日本の外国税額控除との重なり方。租税条約の有無と内容で結論が変わります。
- 法人で保有する場合の扱い。この記事は個人の所得税を前提にしています。
- 国外財産調書や財産債務調書の提出義務の要否。保有資産の総額によって変わります。
いずれも金額に直結します。具体的な物件で判断する段階では、税務署または国際税務に慣れた税理士に当たってください。
よくある質問
海外の家賃収入が赤字なら申告しなくてよいですか
赤字かどうかと申告の要否は別の話です。そして国外中古建物の場合、簡便法による減価償却費に相当する部分の損失は生じなかったものとみなされるため、他の所得を減らす効果は期待できません。
現地で払った税は全額戻りますか
戻るのは控除限度額までです。限度額は日本の所得税額に、所得総額に占める調整国外所得金額の割合を掛けて計算します。現地の税負担が重い国では、控除しきれない部分が残ります。
新築なら損益通算の制限を受けませんか
タックスアンサーの特例は「国外中古建物」を対象としています。新築の扱いはこの節の文言からは読み取れないため、個別に確認してください。
売却益にかかる税率はいつの時点で決まりますか
譲渡した年の1月1日現在の所有期間で判定します。買った日から5年ではないため、年末に売るか年明けに売るかで区分が変わることがあります。
取得費の書類が残っていない場合はどうなりますか
譲渡価額の5パーセントを取得費とすることができます。ただし実額が分かるならそちらが有利になる場合が多いので、契約書や送金記録を探すのが先です。
参照した一次情報
- 国税庁 タックスアンサー No.1391「不動産所得が赤字のときの他の所得との通算」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1391.htm
- 国税庁 タックスアンサー No.1240「居住者に係る外国税額控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1240.htm
- 国税庁 タックスアンサー No.3208「長期譲渡所得の税額の計算」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- 国税庁 タックスアンサー No.3211「短期譲渡所得の税額の計算」https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
上記4本はいずれも令和8年4月1日現在の法令等に基づく内容として掲載されており、2026年9月17日に表示を確認しました。税制は毎年の改正で動きます。申告の前に同じページで現在の記載を確かめてください。