海外の物件を売るときに最初につまずくのは、「現地で税金を払ったのに、日本でも払うのか」という点です。日本の居住者であれば国外で生じた所得も日本で課税されるため、答えは「払う」になります。そのうえで、税率の区分も、外貨の換算も、建物の取得費の出し方も、国内の不動産を売るときとは注意点が変わります。2026年10月22日に国税庁の公表内容を1件ずつ開いて確認し、税率・計算・二重課税の調整を整理します。
先に要点
- 税率が分かれるのは「譲渡した年の1月1日現在の所有期間が5年を超えるかどうか」。丸5年持っていたかではない。
- 長期譲渡所得は所得税15%・住民税5%、短期譲渡所得は所得税30%・住民税9%。これに復興特別所得税(基準所得税額の2.1%)が加わる。
- 課税譲渡所得金額=譲渡価額(収入金額)−(取得費+譲渡費用)−特別控除額。建物の取得費は購入代金から減価償却費相当額を差し引いた額になる。
- 二重課税は外国税額控除で調整するが、控除限度額は「その年分の所得税額×(調整国外所得金額/所得総額)」で計算されるため、現地で払った税が全額戻るとは限らない。
日本の居住者は、国外の不動産を売っても日本で課税される
所得税法は、居住者について国内で生じた所得と国外で生じた所得のいずれも課税対象としています。国外にある不動産を売って譲渡益が出た場合も、国内にある不動産を売った場合と同じように日本で課税されます。
「居住者」の線引きは所得税法第2条第1項第3号で、国内に住所を有するか、現在まで引き続いて1年以上居所を有する個人です。逆に、すでに海外へ移って非居住者になっている人が日本国内の不動産を売る場合は、買主が源泉徴収する別の仕組みが動きます。そちらは海外在住のまま日本の不動産を売ると?で扱っています。
税率は「1月1日現在の所有期間」で分かれる
よく「5年を超えて持てば税率が下がる」と説明されますが、国税庁の書き方はもう少し厳密です。判定の基準日は、売った日ではなく譲渡した年の1月1日です。
| 区分 | 所有期間の判定 | 所得税 | 住民税 |
|---|---|---|---|
| 長期譲渡所得 | 譲渡した年の1月1日現在で5年を超える | 15% | 5% |
| 短期譲渡所得 | 譲渡した年の1月1日現在で5年以下 | 30% | 9% |
どちらの区分でも、平成25年から令和29年までの各年分については復興特別所得税を所得税と併せて申告・納付します。復興特別所得税額は基準所得税額に2.1%の税率を掛けて計算します(復興財確法第13条)。
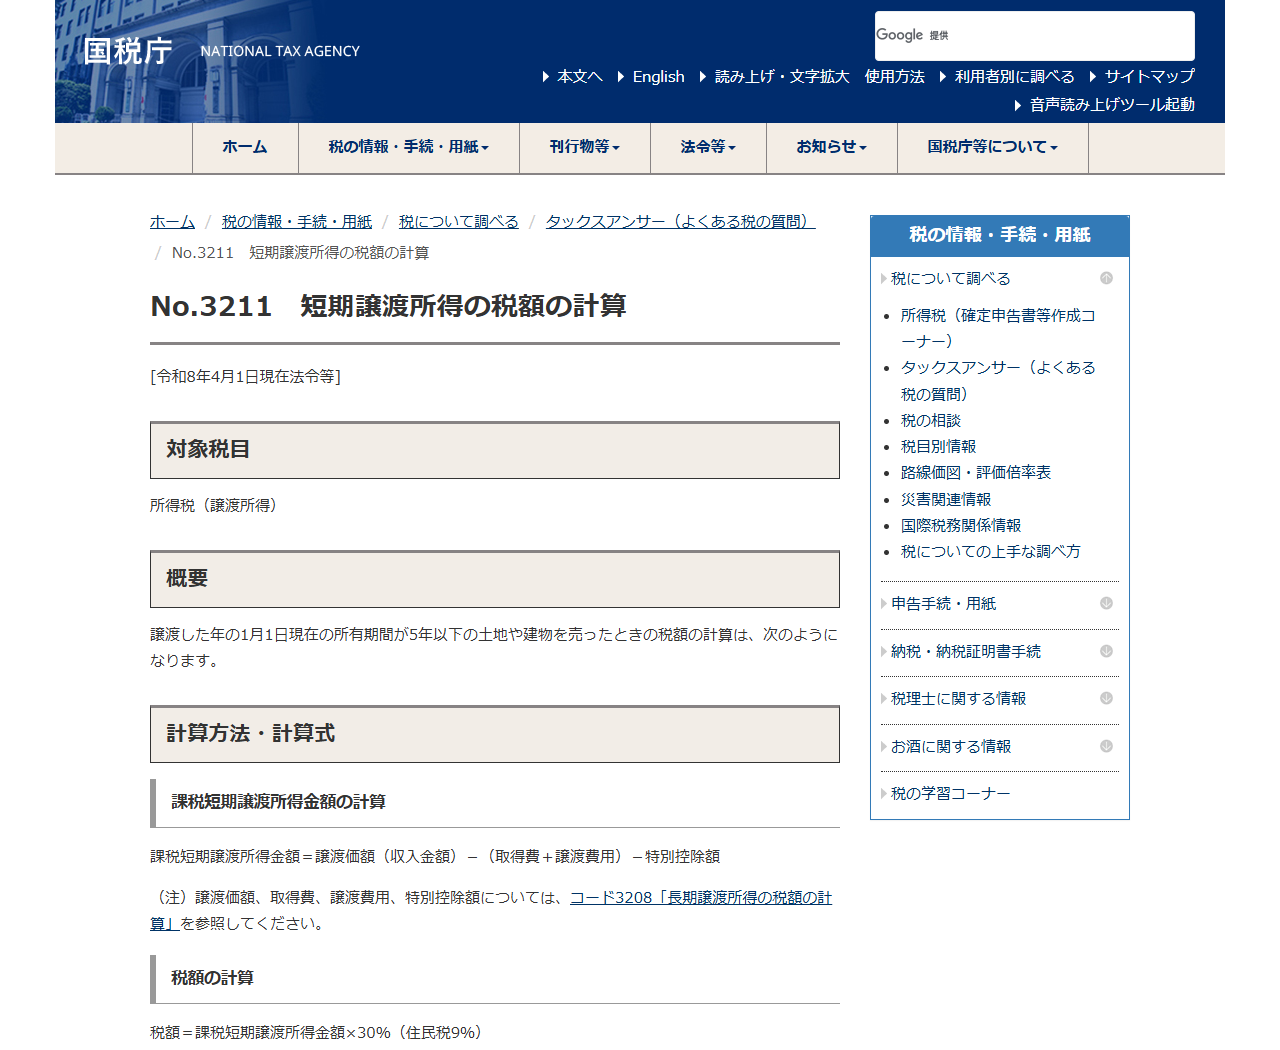
この基準日のずれは実務で効きます。2021年7月に取得した物件を2026年8月に売った場合、保有期間そのものは5年1か月ですが、2026年1月1日時点の所有期間は4年6か月なので短期譲渡所得です。長期の区分で計算するつもりだと、税額の見積もりが大きく外れます。
「短期39%・長期20%」という言い方は、内訳を落としている。
所得税と住民税を足した概算として使われる数字ですが、復興特別所得税を含めていません。国税庁の各ページは所得税と住民税を分けて示しているので、見積もりのときは所得税・住民税・復興特別所得税の3つに分けて計算してください。住民税は非居住者には課されないため、出国のタイミングでも金額が変わります。
課税される金額の出し方
税率を掛ける前の「課税譲渡所得金額」は、長期も短期も同じ式です。
課税譲渡所得金額の組み立て
譲渡価額(収入金額)
売った金額。外貨建ての場合は後述の為替レートで円に換算する。
− 取得費
買い入れたときの購入代金や購入手数料などの合計額。建物は所有期間中の減価償却費相当額を差し引く。
− 譲渡費用
売るために直接かかった費用。現地の仲介手数料もここに入る。
− 特別控除額
適用できる特例がある場合の控除額。国外の居住用財産には使えない特例があるため、個別に確認が要る。
土地と建物では取得費の出し方が違います。国税庁は、土地の取得費は購入代金や購入手数料などの合計額だとしたうえで、建物については次のように説明しています。
建物は使用したり、期間が経過することによって価値が減少していきます。したがって、建物の取得費は建物の購入代金などの合計額から所有期間中の減価償却費相当額を差し引く必要があります。(国税庁タックスアンサーNo.3261 建物の取得費の計算)
国外中古建物の特例を使っていた人は、取得費の計算が変わる
令和3年以後、国外中古建物の不動産所得で生じた損失のうち、耐用年数を簡便法で計算した減価償却費に相当する部分は「生じなかったもの」とみなされ、他の所得との損益通算ができなくなりました(租税特別措置法第41条の4の3)。この特例の適用を受けた建物を売るときは、取得費の計算が通常と変わります。
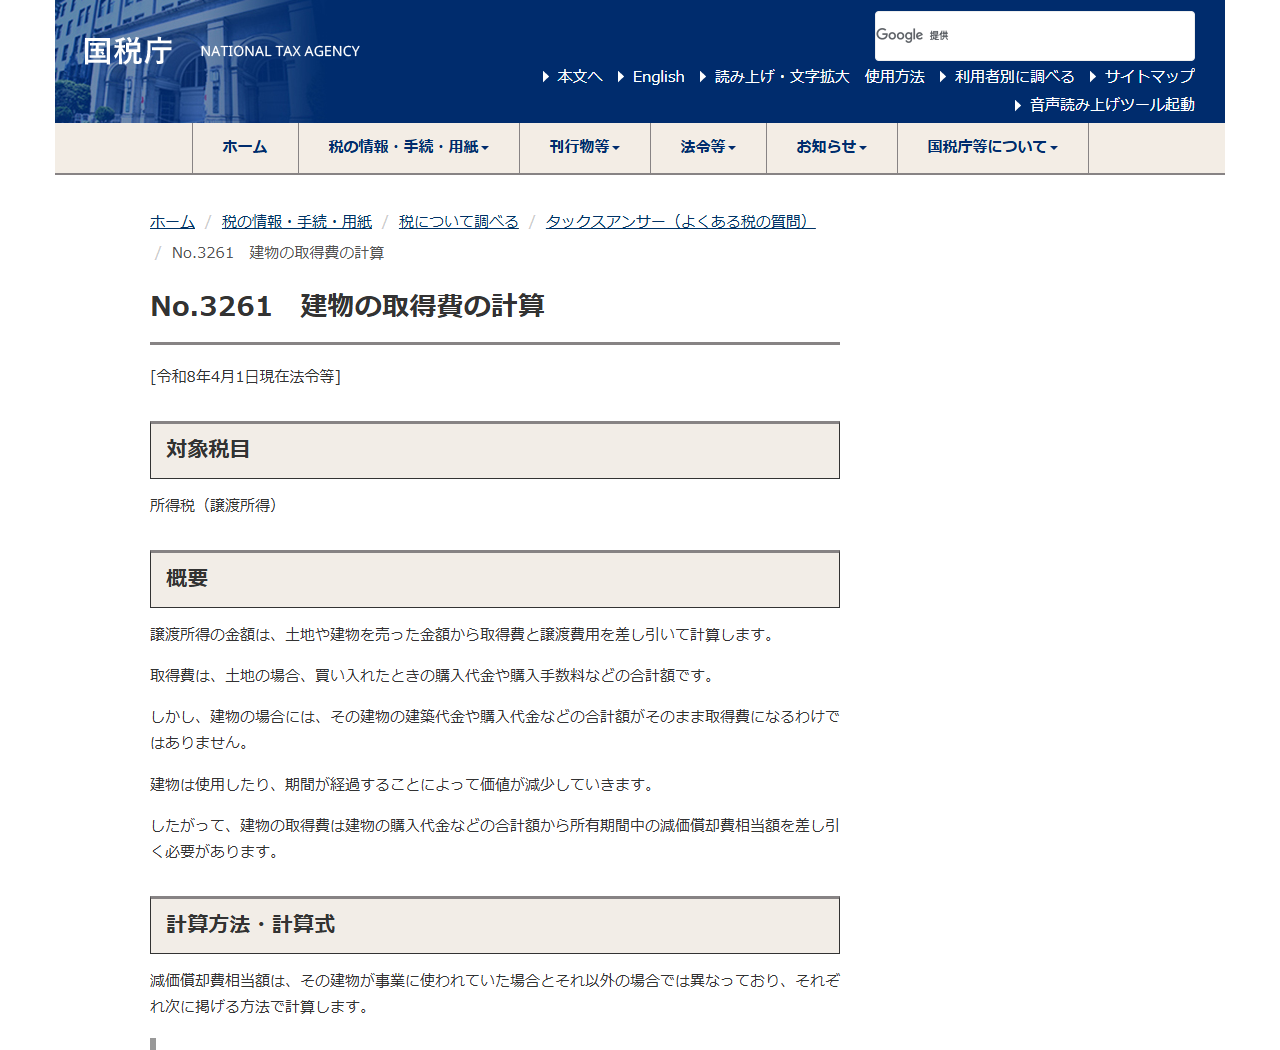
同ページは、この特例の適用を受けた国外中古建物を売った場合、毎年の減価償却費の合計額から、特例により生じなかったものとみなされた損失に相当する部分の合計額を控除すると説明しています。差し引く減価償却費が小さくなるぶん、取得費は大きくなり、譲渡所得は小さくなります。根拠法令等として所得税法第33条・第38条、所得税法施行令第85条、租税特別措置法第41条の4の3が挙げられています。
保有期間中に損益通算が制限された分は、売却時にここで取り戻す形になります。国外中古建物の節税を前提に買った人ほど、売るときの計算で差が出る部分です。保有期間中の扱いは海外不動産投資にかかる税金は?で整理しています。
外貨の換算は原則TTM。直ちに両替したときは例外がある
外貨建ての譲渡価額と取得価額は、原則としてその取引日の対顧客直物電信売相場(TTS)と対顧客直物電信買相場(TTB)の仲値(TTM)で円に換算します。ただし、売って受け取った外貨を直ちに円にした場合はTTB、円を外貨にして直ちに物件を取得した場合はTTSで計算することができます。
| 場面 | 使うレート |
|---|---|
| 原則 | 取引日のTTM(TTSとTTBの仲値) |
| 売って受け取った外貨を直ちに円にした場合 | TTBで計算できる |
| 円を外貨にして直ちに物件を取得した場合 | TTSで計算できる |
取得時と譲渡時でレートが違うため、現地通貨ベースでは値上がりしていなくても円ベースで譲渡益が出ることがあります。逆に、現地通貨では利益が出ていても円高が進んでいれば円ベースでは損失になります。税額を見積もるときは、現地通貨の損益と円換算後の損益を分けて計算してください。
外国税額控除には限度額がある。全額が戻るわけではない
現地でも課税された場合、二重課税は外国税額控除で調整します。ただし控除できる額には上限があります。国税庁は控除限度額を次の算式で示しています。
| 区分 | 算式 |
|---|---|
| 所得税の控除限度額 | その年分の所得税額×(その年分の調整国外所得金額/その年分の所得総額) |
| 復興特別所得税の控除限度額 | その年分の復興特別所得税額×(その年分の調整国外所得金額/その年分の所得総額) |
外国所得税額が所得税の控除限度額を超える場合に、その超える部分を復興特別所得税額から差し引ける、という二段構えです。限度額の計算に国外所得の割合が入るため、国外所得が所得全体に占める比率が小さいほど控除できる枠も小さくなります。現地の税率が日本より高い場合、差額が日本側で吸収しきれないことがあるということです。
なお、外国またはその地方公共団体が課す税であっても、納付後に任意で還付を請求できる税や、納付の猶予期間を任意に定められる税は、外国所得税に含まれません。現地で「税」という名前で払ったものがすべて控除対象になるわけではないので、名称ではなく性質で確かめる必要があります。
現地側の課税は国ごとに違う。一般化しない
譲渡益への課税が無い国もあれば、非居住者の譲渡に源泉徴収を課す国もあります。税率だけでなく、申告の要否、納税者番号の取得、売却代金の送金に関する規制も国ごとに違います。「海外は日本より安い」といった一般化はせず、物件のある国の税務当局が公表している規定を個別に確認してください。租税条約がある国でも、不動産の譲渡益は所在地国でも課税できると定めている条約が多く、日本の課税が外れるわけではありません。
売る前に整理しておく順番
申告までの段取り
よくある質問
現地で税金を払えば日本では申告しなくてよいのですか
よくありません。日本の居住者は国外で生じた所得も日本で課税されるため、現地での納税とは別に日本で申告します。二重になった部分は外国税額控除で調整しますが、控除限度額があるため全額が戻るとは限りません。
5年を超えて持っていれば必ず長期になりますか
なりません。判定するのは譲渡した年の1月1日現在の所有期間です。取得から5年を超えていても、その年の1月1日時点で5年以下であれば短期譲渡所得になります。
損失が出た場合は他の所得と相殺できますか
土地や建物の譲渡所得は分離課税で、国外中古建物については損益通算の特例もあるため、単純に他の所得と相殺できるとは限りません。適用できる通算の範囲は年ごとの規定で決まるので、売却した年の取扱いを確認してください。
為替で損が出た場合は差し引けますか
譲渡所得の計算は、取得価額と譲渡価額をそれぞれ所定のレートで円に換算したうえで行います。為替差損だけを別に差し引くのではなく、円換算後の金額の差として譲渡所得に反映されます。
仲介手数料は差し引けますか
売るために直接かかった費用は譲渡費用として差し引けます。現地の仲介手数料もここに含まれます。取得時に払った購入手数料は譲渡費用ではなく取得費の側に入ります。
出典
- 国税庁タックスアンサー No.3208 長期譲渡所得の税額の計算(令和8年4月1日現在法令等) — 譲渡した年の1月1日現在で所有期間5年超という判定、所得税15%・住民税5%、課税長期譲渡所得金額の計算式
- 国税庁タックスアンサー No.3211 短期譲渡所得の税額の計算(令和8年4月1日現在法令等) — 所有期間5年以下の判定、所得税30%・住民税9%、復興特別所得税は基準所得税額の2.1%
- 国税庁タックスアンサー No.3261 建物の取得費の計算(令和8年4月1日現在法令等) — 建物の取得費から減価償却費相当額を差し引くこと、国外中古建物の損益通算等の特例を受けた場合の調整、根拠法令(所法33・38、所令85、措法41の4の3)
- 国税庁タックスアンサー No.1240 居住者に係る外国税額控除(令和8年4月1日現在法令等) — 所得税および復興特別所得税の控除限度額の算式、外国所得税に含まれるもの・含まれないもの
- e-Gov法令検索 所得税法 — 第2条第1項第3号の居住者の定義