ドイツで不動産を買うとき、外国人であることを理由に止められる規定は見当たりません。けれども「買える」ことと「自分の名前が土地登記簿に載る」ことは別です。ドイツの条文を読むと、公証人の面前で売買契約を結んだあと、登記所が買主を書き込むまでのあいだに、登記を物理的に止める仕組みが3つ置かれていました。2026年11月18日に、連邦法務庁が運営する法令データベース gesetze-im-internet.de で不動産取得税法・建設法典・農地取引法・民法典・基本法の条文を読んだ結果をまとめます。いずれも国籍を条件にしていませんが、知らずに契約すると数か月単位で止まります。
この記事で確かめたこと
- 不動産取得税法22条1項は、不動産の取得者は課税を管轄する財務署の証明書が提出されてはじめて土地登記簿に登記されうる、と定めている。納税証明(Unbedenklichkeitsbescheinigung)がないと登記が進まない。
- 同条2項は、証明書は書面で交付しなければならず「証明書の電子的な送付は排除される」と明記している。
- 建設法典28条1項は、売主に自治体への契約内容の通知義務を課し、先買権の不行使または不存在が証明されない限り登記所は買主を登記してはならないと定めている。行使できる期間は同条2項で通知から3か月。
- 農地取引法2条1項は農地・林地の譲渡に許可を要求するが、9条1項が挙げる不許可事由は3つだけで、国籍はそこに入っていない。
- 不動産取得税の税率は不動産取得税法11条1項で3.5%だが、基本法105条2項a第2文が州に税率決定権を与えている。
結論:契約のあと、登記を止める関門が3つある
ドイツの売買契約は公証人の面前でしか有効に成立しません。民法典311b条1項は、一方当事者が土地の所有権を移転しまたは取得する義務を負う契約は公正証書による証書化を要する、と定めています。ここまではドイツの不動産は外国人が買える?で触れたとおりです。問題はそのあとで、公正証書ができても、登記所がすぐに買主の名前を書き込むわけではありません。
契約成立から登記までに置かれている3つの関門
関門1 全物件に共通
財務署の納税証明
不動産取得税法22条。管轄財務署の証明書が出るまで、登記所は取得者を登記できない。証明は書面交付で、電子送付は条文で排除されている。
関門2 区域によって当たる
自治体の先買権
建設法典24条・28条。売主が契約内容を自治体へ通知し、不行使または不存在が証明されるまで登記所は買主を登記できない。行使期間は通知から3か月。
関門3 農地・林地だけ
農地取引法の許可
農地取引法2条。農地・林地の譲渡は許可制。ただし9条1項の不許可事由は3つだけで、買主の国籍は判断材料に入っていない。
この3つに共通するのは、どれも「買主が誰か」ではなく「税が払われたか」「自治体が買わないと決めたか」「その土地が農地か」で決まることです。日本人であることが不利に働く条文は、今回読んだ範囲では見当たりませんでした。
前提:ドイツは「約束する契約」と「所有権を移す合意」が分かれている
関門の意味を理解するには、ドイツの所有権移転の組み立てを押さえる必要があります。日本の感覚だと契約を結べば所有権が移りますが、ドイツでは売買契約(債権契約)と、所有権そのものを移す合意(物権的合意、Auflassung)が別の行為として扱われます。
| 段階 | 条文 | 条文が求めていること |
|---|---|---|
| 売買契約 | 民法典311b条1項 | 土地の所有権を移転・取得する義務を負う契約は公正証書による証書化を要する。方式を欠く契約でも、物権的合意と登記がそろえば全体として有効になる。 |
| 物権的合意 | 民法典925条1項 | 両当事者が管轄官署に同時に出頭して表示しなければならない。すべての公証人が管轄官署にあたる。 |
| 条件を付けた合意 | 民法典925条2項 | 条件または期限を付した物権的合意は無効。 |
| 登記 | 不動産取得税法22条1項/建設法典28条1項 | 納税証明、および先買権の不行使または不存在の証明がなければ、登記所は取得者を登記できない。 |
925条2項は実務できいてきます。「ローンの承認が下りたら所有権が移る」といった条件付きの合意はできません。条件を使いたければ売買契約の側で調整し、物権的合意は条件なしで行う必要があります。
公正証書から登記までの流れ
公証人の面前で契約
売主と買主が公証人のもとで売買契約を証書化する。民法典311b条1項。
自治体へ通知
売主が契約内容を遅滞なく自治体へ通知する。買主の通知が売主の通知に代わる。建設法典28条1項。
取得税の課税と納付
管轄財務署が不動産取得税を課す。納税義務者は取得行為に契約当事者として関与した者で、売主と買主の双方が含まれる。同法13条1号。
2つの証明がそろう
財務署が納税証明を書面で交付し、自治体が先買権を行使しない旨の証明を出す。
土地登記簿へ登記
物権的合意と登記がそろって所有権が移る。
関門1 財務署の納税証明がないと登記できない
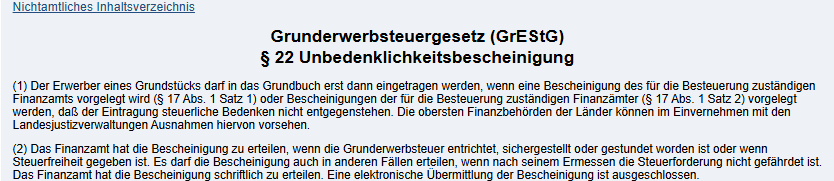
22条1項の構造は単純です。登記所は、管轄財務署の証明書を見るまで取得者を登記できません。2項は証明書を出す場合を挙げていて、税が納付されたとき、担保が提供されたとき、猶予されたとき、そして非課税のときです。さらに財務署は、これ以外の場合でも、裁量によって税の徴収が危うくならないと認めるときは証明書を出せると書いてあります。
見落としやすいのが2項の最後の一文です。証明書は書面で交付しなければならず、証明書の電子的な送付は排除される、と条文に直接書かれています。つまり紙が届くのを待つ期間が、手続きに必ず挟まります。
納税義務者は買主だけではない。不動産取得税法13条1号は、納税義務者を、取得行為に契約当事者として関与した者と定めています。条文上は売主も買主も納税義務者です。実務では契約で買主負担と取り決めるのが通例ですが、法律上の義務が買主にだけ向いているわけではない点は、契約書を読むときに意識しておく価値があります。
税率は連邦法で3.5%、ただし州が自前で決められる
不動産取得税法11条1項は「税は100分の3.5とする」と定め、2項で「税額はユーロ単位に切り下げる」としています。ところがこの3.5%がそのまま適用される州ばかりではありません。基本法105条2項a第2文が、州は不動産取得税について税率を決定する権限を有する、と定めているためです。
| 項目 | 根拠 | 内容 |
|---|---|---|
| 連邦法の税率 | 不動産取得税法11条1項 | 100分の3.5。州が自前の税率を定めていない場合に適用される。 |
| 州の権限 | 基本法105条2項a第2文 | 州は不動産取得税の税率を決定する権限を持つ。 |
| 端数処理 | 不動産取得税法11条2項 | 税額はユーロ単位に切り下げる。 |
| 実際の州別税率 | 本記事では確認できなかった | 連邦財務省と複数の州法ポータルに当たったが、公式の一覧に到達できなかった。購入する州の財務行政の案内で確認する必要がある。 |
州が税率を決める仕組みは、同じドイツ語圏のオーストリアが州ごとの法律を持っているのと形は似ていますが、中身は違います。オーストリアは州ごとの法律で外国人の取得そのものに許可を求める制度で、ドイツの州の権限は税率だけです。取得できるかどうかを州が判断する仕組みではありません。
関門2 自治体の先買権。通知から3か月で決まる
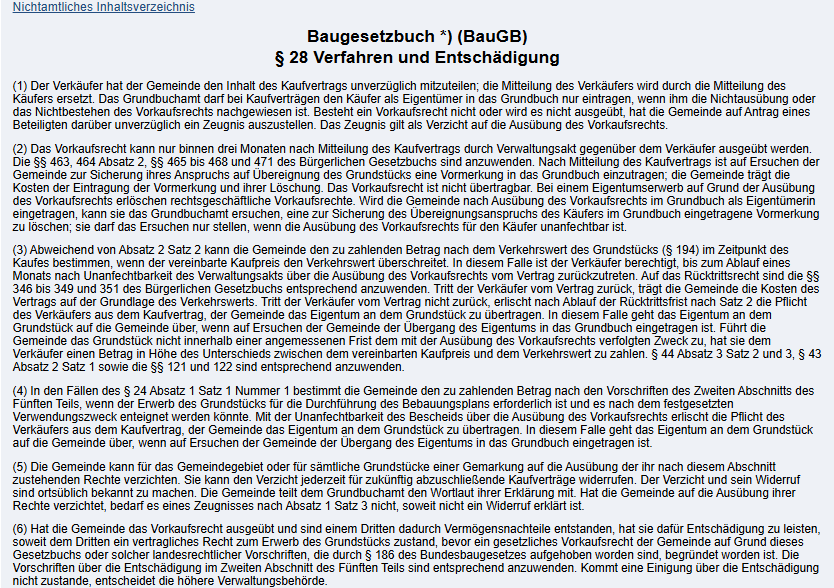
28条1項の後半には、登記所に向けた禁止が書かれています。先買権の不行使または不存在が証明されない限り、登記所は買主を所有者として土地登記簿に登記してはならない、というものです。自治体が黙っているだけでは登記は進まず、証明が要るという組み立てになっています。
行使期間は2項で通知から3か月。行使は行政行為として売主に対して行われます。3項には価格の調整まで書かれていて、合意された売買価格が市場価格を著しく超えている場合、自治体は支払うべき額を市場価格で定めることができ、その場合に売主は1か月以内に契約から離脱できます。
| # | どんな土地か |
|---|---|
| 1 | 地区詳細計画で公共の用途または公共の施設・設備のための用地と定められた区域 |
| 2 | 換地区域 |
| 3 | 都市建設上の再開発区域および都市建設上の開発区域 |
| 4 | 保全条例の区域 |
| 5 | 土地利用計画で住宅建設用地等と定められた、市街化区域外の未建築の土地 |
| 6 | 主として住宅用途と定められた区域にある未建築の土地 |
| 7 | 洪水防御の区域 |
| 8 | 都市建設上の不良状態がある区域 |
一覧を見ると、都心の中古住戸1室という典型的な投資対象は、どれにも当たらないことが多いとわかります。当たりやすいのは未建築の土地、再開発区域、保全条例がかかった歴史的な街区です。自治体が住宅市場に介入する枠組みを持つ点はオランダの「買い上げ保護」と似ていますが、オランダは買った住戸を賃貸に出すことを自治体の条例で禁じる仕組みで、ドイツの先買権は自治体が自分で買い取る仕組みです。止まる場所も、オランダは購入後の運用、ドイツは登記の手前という違いがあります。
関門3 農地・林地の許可。不許可事由3つに国籍は入っていない
農地取引法2条1項は、農業用地・林業用地の譲渡と、それを義務づける債権契約に許可を要すると定めています。3項2号で、州は一定の面積を下回る土地を許可の対象から外すことができます。
許可が要ると聞くと身構えますが、条文を読むと拒否できる理由は限定されています。9条1項が挙げるのは次の3つだけです。
| # | 不許可にできる場合 | 根拠と補足 |
|---|---|---|
| 1 | 譲渡が土地の不健全な分配を意味する場合 | 9条1項1号 |
| 2 | 譲渡によって土地が不経済に縮小または分割される場合 | 9条1項2号 |
| 3 | 対価が土地の価値に著しく不均衡な場合 | 9条1項3号 |
| — | 「不経済」と判断される目安 | 9条3項。農業経営が存立できなくなる場合、農地が1ヘクタール未満になる場合、林地が3.5ヘクタール未満になる場合。 |
3つのどれにも、買主の国籍・居住地・在留資格は出てきません。審査されるのは土地の側の事情です。言い換えると、農地を細かく割って転売するような買い方は国籍を問わず止まり、まとまった農地を農業として使う買い方であれば、日本人だからという理由で止まることはない、という組み立てになっています。
買ったあと・売るときの税と、日本側の手続き
所得税法23条1項1号は、取得から譲渡までの期間が10年以内の私的な不動産譲渡を課税対象としています。例外があり、取得または完成から譲渡までの期間を通じて専ら自己の居住の用に供していた場合、または譲渡の年とその前2年に自己の居住の用に供していた場合は対象から外れます。投資用に貸し出していた物件は、この例外に当たりません。
非居住者については所得税法49条1項が、ドイツ国内の不動産から生じる賃貸所得と譲渡所得を制限納税義務の対象として挙げています。日本に住んだままドイツの物件を貸す場合、ドイツ側で申告が必要になります。
ドイツで払った税は、日本の申告で調整する。日本の居住者は全世界所得が課税対象なので、ドイツで課された税と二重になります。調整の手段が外国税額控除で、限度額は所得税額に国外所得の割合を掛けた額です。詳しくは海外不動産で払った税は日本で引ける?にまとめています。あわせて、日本側で出す必要のある報告・調書は海外不動産の規制とは?で4つ整理しています。
この記事で確認できなかったこと
| 項目 | 状況 | どう確かめるか |
|---|---|---|
| 州ごとの不動産取得税率 | 未確認 | 連邦財務省のサイトはセキュリティチェック画面を返し、複数の州法ポータルにも到達できなかった。購入する州の財務行政の案内で確認する。 |
| 州ごとの農地許可の免除面積 | 未確認 | 農地取引法2条3項2号が州に免除の設定を認めているが、州ごとの基準は今回読んでいない。 |
| 納税証明が出るまでの実際の日数 | 未確認 | 条文に期間の定めはない。財務署の事務処理時間に依存するため、現地の公証人に見込みを確認する。 |
| 先買権が実際に行使される頻度 | 未確認 | 条文からは行使できる場合しかわからない。統計は今回参照していない。 |
まとめ
ドイツの不動産について、買主の国籍を理由に取得を止める条文は、今回読んだ範囲では見当たりませんでした。代わりに登記までの経路に3つの関門が置かれています。1つめは不動産取得税法22条の納税証明で、これは全物件に当たり、証明は書面でしか交付されません。2つめは建設法典24条・28条の自治体の先買権で、売主の通知から3か月のあいだ、不行使または不存在の証明が出るまで登記所は買主を登記できません。3つめは農地取引法の許可ですが、9条1項の不許可事由は土地の分配・経済性・対価の3つだけで、国籍は判断材料に入っていません。税率は連邦法で3.5%、基本法105条2項a第2文により州が自前で決められます。州ごとの実際の税率は今回到達できなかったため、購入する州の財務行政で確認してください。
この記事で参照した一次情報
- gesetze-im-internet.de Grunderwerbsteuergesetz § 22 Unbedenklichkeitsbescheinigung
- gesetze-im-internet.de Grunderwerbsteuergesetz § 11 Steuersatz
- gesetze-im-internet.de Grunderwerbsteuergesetz § 13 Steuerschuldner
- gesetze-im-internet.de Baugesetzbuch § 24 Allgemeines Vorkaufsrecht
- gesetze-im-internet.de Baugesetzbuch § 28 Verfahren und Entschädigung
- gesetze-im-internet.de Bürgerliches Gesetzbuch § 311b
- gesetze-im-internet.de Bürgerliches Gesetzbuch § 925 Auflassung
- gesetze-im-internet.de Grundstückverkehrsgesetz § 2
- gesetze-im-internet.de Grundstückverkehrsgesetz § 9
- gesetze-im-internet.de Grundgesetz Art. 105
- gesetze-im-internet.de Einkommensteuergesetz § 23 Private Veräußerungsgeschäfte
- gesetze-im-internet.de Einkommensteuergesetz § 49 Beschränkt steuerpflichtige Einkünfte