海外の不動産から家賃を受け取ると、その国でも税金を引かれ、日本でも同じ所得に所得税がかかります。二重に取られたままにしないための仕組みが外国税額控除です。ただし「払った外国の税金が全額戻る」制度ではありません。
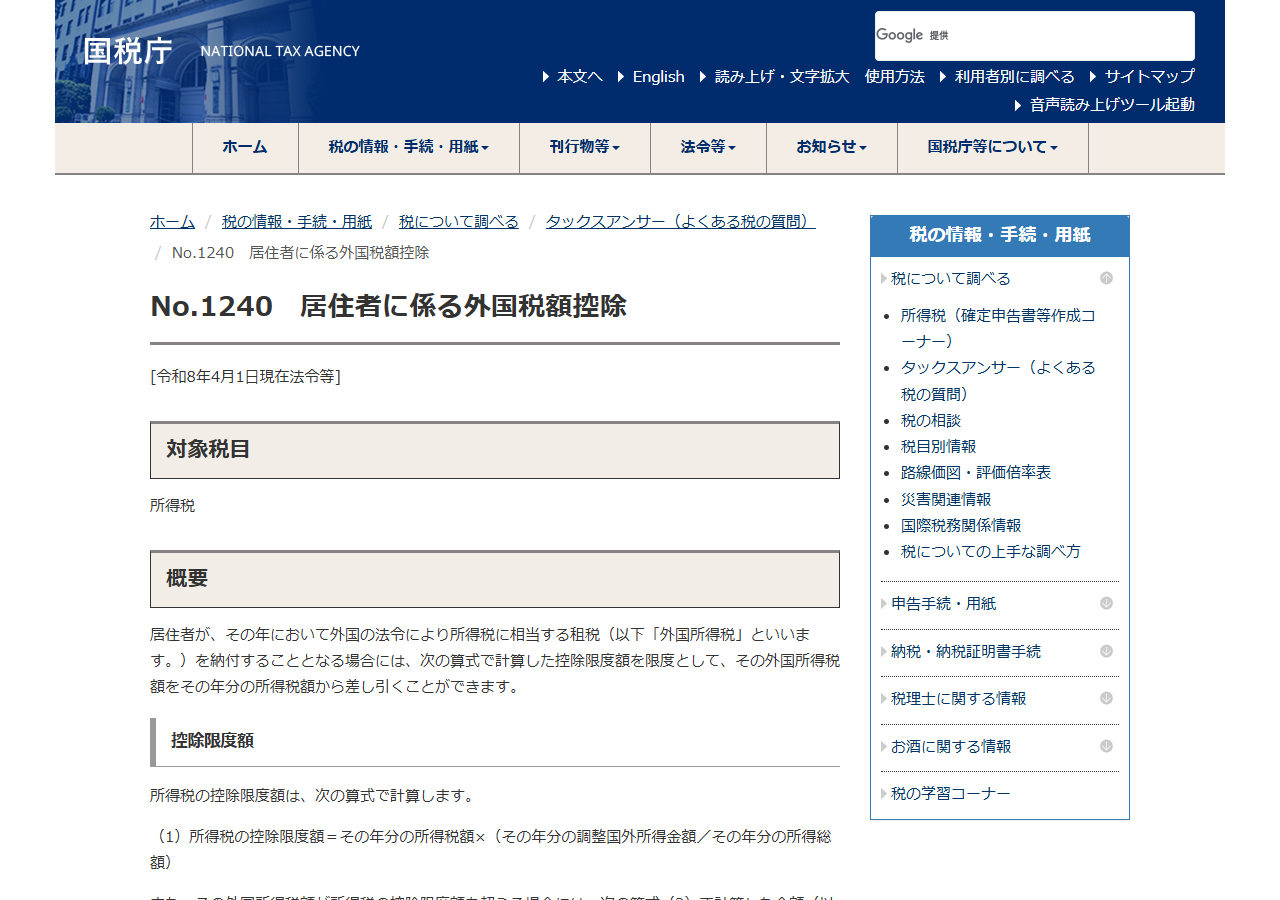
引けるのは控除限度額までで、その限度額は「日本の所得税額×(国外所得の割合)」という式で決まります。しかも租税条約の限度税率を超えて取られた分は、はじめから対象外です。2026年11月14日に国税庁のタックスアンサーとe-Gov法令検索の条文を読み、限度額の出し方、3年の繰り越し、申告に添える書類を整理しました。
制度の根拠は所得税法95条1項
外国税額控除は所得税法第95条に置かれています。e-Gov法令検索で条文を確認すると、1項は次のように定めています。居住者が各年において外国所得税を納付することとなる場合には、税率等の規定により計算したその年分の所得税の額のうち、その年において生じた国外所得金額に対応するものとして政令で定めるところにより計算した金額(控除限度額)を限度として、その外国所得税の額をその年分の所得税の額から控除する、という構成です。
条文の中心は「控除限度額を限度として」の一語にあります。外国で払った額がいくらであっても、日本側で引けるのはこの限度額までというのが制度の骨格です。
控除限度額は3つの枠に分かれる
限度額はひとつではありません。所得税・復興特別所得税・地方税の3段で用意されており、上の枠から順に使います。
| 枠 | 限度額の計算 | 使う順番 |
|---|---|---|
| 所得税 | その年分の所得税額 ×(その年分の調整国外所得金額 ÷ その年分の所得総額) | 最初に使う |
| 復興特別所得税 | その年分の復興特別所得税額 ×(その年分の調整国外所得金額 ÷ その年分の所得総額) | 所得税の限度額を超えた分に使う |
| 地方税 | その年の所得税の控除限度額 × 30% | 繰り越しの判定に使う |
割り算の分子と分母には定義があります。「その年分の所得総額」は、純損失や雑損失の繰越控除などの各種繰越控除を受けている場合、その適用前の総所得金額などの合計額です。「その年分の調整国外所得金額」も同じく繰越控除の適用前の国外所得金額で、国外所得金額がその年分の所得総額を超える場合には、所得総額に相当する金額が上限になります。
つまり、国外の所得が総所得の3割なら、日本の所得税額の3割までしか引けない計算になります。日本側の所得税額がもともと小さい年は、外国で多く取られていても枠が足りません。
不動産の家賃は「その他の国外源泉所得」に入る
国外所得金額は、国外源泉所得に係る所得の金額の合計額(合計が0円を下回る場合は0円)です。国税庁の説明では、この国外源泉所得は「国外事業所等帰属所得」と「その他の国外源泉所得」に分かれます。
海外不動産の賃料は後者に含まれます。16項目の列挙のうち4番目に「国外にある不動産、国外にある不動産の上に存する権利もしくは国外における採石権の貸付け、国外における租鉱権の設定または非居住者もしくは外国法人に対する船舶もしくは航空機の貸付けによる対価」が挙げられています。1番目の「国外にある資産の運用または保有により生ずる所得」、2番目の「国外にある資産の譲渡により生ずる一定の所得」も関係します。
ここで、日本側の所得計算のルールが効いてきます。国外中古建物の不動産所得から生じた損失は、措置法の規定で「生じなかったもの」とみなされます。損失を使えないということは、国外所得金額も、その分だけ小さくなるということです。限度額の分子が縮むため、外国税額控除で引ける額も連動して減ります。詳しくは海外不動産の損益通算はどこまで消えるのかで扱っています。
租税条約の限度税率を超えた分は対象外
国税庁は、外国所得税であっても控除の対象にならないものを12項目挙げています。海外不動産を持つ人が最初に当たるのは10番目です。
「日本が租税条約を締結している相手国等において課される外国所得税額のうち、その租税条約の規定によりその相手国等において課することができることとされる額を超える部分に相当する金額または免除することとされる額に相当する金額」は対象になりません。条約で上限が決まっているのに、それを超えて源泉徴収された場合、その超過分は日本で引けないという意味です。
この場合の回収先は、日本の税務署ではなく相手国です。条約に基づく軽減や還付の手続きを現地で取る必要があります。手続きを取らずに放置すると、超過分はどちらからも戻りません。
そもそも「外国所得税」に当たらない税がある
- 含まれるもの外国またはその地方公共団体が個人の所得を課税標準として課す税。超過所得税、所得を課税標準とする税の附加税、徴税上の便宜から収入金額を課税標準とするものなども含まれます。
- 任意に還付を請求できる税納付後に、納めた人が任意に全部または一部の還付を請求できる税は、外国所得税に含まれません。
- 納付の猶予期間を任意に決められる税納税者が猶予期間を自由に定められる税も、外国所得税から外れます。
- 税率を当局と合意して決めた税複数の税率の中から、納税者と当局(またはその権限を与えられた者)の合意で税率が決まった税のうち一定の部分は含まれません。
- 附帯税に相当する税外国所得税に附帯して課される附帯税に相当する税や、これに類する税も対象外です。
- 非居住者だった期間の所得に課された税居住者が、その年以前に非居住者であった期間内に生じた所得に対して課された外国所得税額は、控除の対象になりません。
現地で「不動産税」「資産税」といった名前で課される税は、所得を課税標準としていなければ外国所得税に当たりません。名前ではなく、何を課税標準にしているかで判断することになります。
足りない年と余った年を3年でならす
外国の税額と日本の限度額は毎年ぴったり一致しません。そこで前年以前3年内で調整する仕組みが所得税法95条の2項と3項に置かれています。
| その年の状態 | 繰り越して使うもの | 効果 |
|---|---|---|
| 外国の税額が限度額を超えた | 前年以前3年内の各年の所得税の控除限度額のうち、その年に繰り越される部分(繰越控除限度額) | 過去に余らせた枠を今年の超過分に充てる |
| 外国の税額が限度額に満たない | 前年以前3年内の各年に納付することとなった外国所得税額のうち、その年に繰り越される部分(繰越外国所得税額) | 過去に引けなかった税額を今年の余った枠で引く |
充当の順番も決まっています。繰越控除限度額は、最も古い年のものから順に、同一年のものについては所得税の控除余裕額・地方税の控除余裕額の順に充てるとされています。判定に地方税の枠(所得税の控除限度額の30%)が出てくるのは、この充当の計算の中です。
繰り越しを使うには、関係する年のうち最も古い年以後の各年について、その年の控除限度額や納付することとなった外国所得税額を記載した「外国税額控除に関する明細書(居住者用)」を付けた申告書等を提出しておく必要があります。控除しきれなかった年に何も出していないと、後の年で繰り越しを使えません。
申告書に添える書類は6種類
- 外国税額控除に関する明細書(居住者用)控除される金額は、一定の場合を除き、この明細書に記載した金額が限度になります。
- 外国所得税額を課されたことを証する書類現地の課税当局が出した書類です。
- 税の名称・金額などを記載した書類外国の法令により課される税の名称と金額、納付することとなった日、納付の日または納付予定日、課す外国やその地方公共団体の名称、そしてその税が外国税額控除の対象となる外国所得税に該当することの説明を書きます。
- 減額があった場合の説明書類外国所得税が減額され、減額の取扱いの適用がある場合に必要です。
- 申告書の写しと納付を証する書類現地の申告書の写しまたはこれに代わる書類と、納税証明書・更正決定に係る通知書・賦課決定通知書・納税告知書・源泉徴収票などの納付を証する書類です。
- 国外源泉所得の金額の計算に関する明細を記載した書類国外所得金額をどう計算したかを示します。
現地で源泉徴収されている場合、手元に残るのは送金明細だけということがあります。納付を証する書類が出ない相手だと、ここで止まります。賃貸の管理を現地の会社に任せるときは、年に一度、納税を証する書類を出してもらえるかを契約前に確認しておくのが安全です。
外国の税額が後から動いたとき
現地で更正があって税額が変わることがあります。国税庁は増えた場合と減った場合を分けて扱っています。
減額された場合は、控除の適用を受けた年の翌年以後7年内の各年に減額が生じたときの処理が決まっています。まず、減額に係る年に納付することとなる外国所得税額から、減額された金額に相当する額を差し引いて外国税額控除を適用します。その年に納付する外国所得税額が無い、または減額分に満たない場合は、前年以前3年内の各年の控除限度超過額から差し引きます。それでも充てきれない部分は、減額された年分の雑所得の計算上、総収入金額に算入されます。
増額された場合は扱いが単純で、増額した外国所得税額は、増額のあった日の属する年分において新たに生じたものとして計算します。遡って前の年を直すのではありません。
この記事で確認できなかったこと
- 国ごとの租税条約の限度税率と、相手国での還付手続きの具体的な方法
- 現地の税の名称が「外国所得税」に当たるかどうかの個別判断。課税標準が所得かどうかで決まるため、相手国の法令を確認する必要がある
- 住民税側での外国税額控除の計算の詳細。この記事で扱ったのは所得税・復興特別所得税の枠と、判定に出てくる地方税の控除限度額までです
- 国外事業所等を通じて事業を行う場合の、負債の利子の必要経費不算入の計算
よくある質問
外国で払った税金は全額戻りますか。
全額とは限りません。引けるのは控除限度額までで、限度額は「その年分の所得税額×(調整国外所得金額÷所得総額)」で決まります。超えた分は復興特別所得税の枠へ回り、それでも残れば3年の繰り越しの対象になります。
現地で条約の上限を超えて源泉徴収されました。日本で引けますか。
引けません。租税条約の規定により相手国で課することができる額を超える部分は、控除の対象にならないと明記されています。超過分は相手国で軽減・還付の手続きを取ることになります。
日本での所得が少ない年はどうなりますか。
限度額の計算に使う「その年分の所得税額」が小さくなるため、枠も小さくなります。引ききれなかった外国所得税額は、前年以前3年内の控除限度額のうち繰り越される部分を使うか、翌年以降の枠に繰り越して使うことになります。
現地の不動産税も控除できますか。
外国所得税とは、外国の法令に基づき個人の所得を課税標準として課される税です。所得ではなく資産の評価額などを課税標準とする税は、この定義に当たりません。名称ではなく課税標準で判断してください。
繰り越しを使うのに手続きは要りますか。
必要です。関係する年のうち最も古い年以後の各年について、各年の控除限度額や納付することとなった外国所得税額を記載した「外国税額控除に関する明細書(居住者用)」を付けた申告書等を提出し、繰り越しを使う年の申告書等にも同じ明細書を添付します。
関連記事
- 海外不動産の規制とは?日本側で必要な報告・調書の4つを外為法と国税庁の資料で整理
- 海外不動産の損益通算はどこまで消えるのか|措置法41条の4の3
- 海外不動産の為替差益は別に課税される?円換算はT.T.M.で、譲渡所得に織り込む
- 海外不動産を持ったら出す国外財産調書|12月31日時点で5,000万円超
出典
- 国税庁「No.1240 居住者に係る外国税額控除」(2026年11月14日確認)
- e-Gov法令検索「所得税法(昭和四十年法律第三十三号)」第95条(2026年11月14日確認)