海外に不動産を持つと、現地の税金とは別に日本側で出す書類が増えます。代表的なのが国外財産調書です。判定は12月31日時点、基準は合計5,000万円超、提出期限は翌年6月30日。出さなかった場合に何が起きるかまで、国税庁が条件を公表しています。2026年10月6日に確認した内容と、実際の提出状況の数字で整理します。
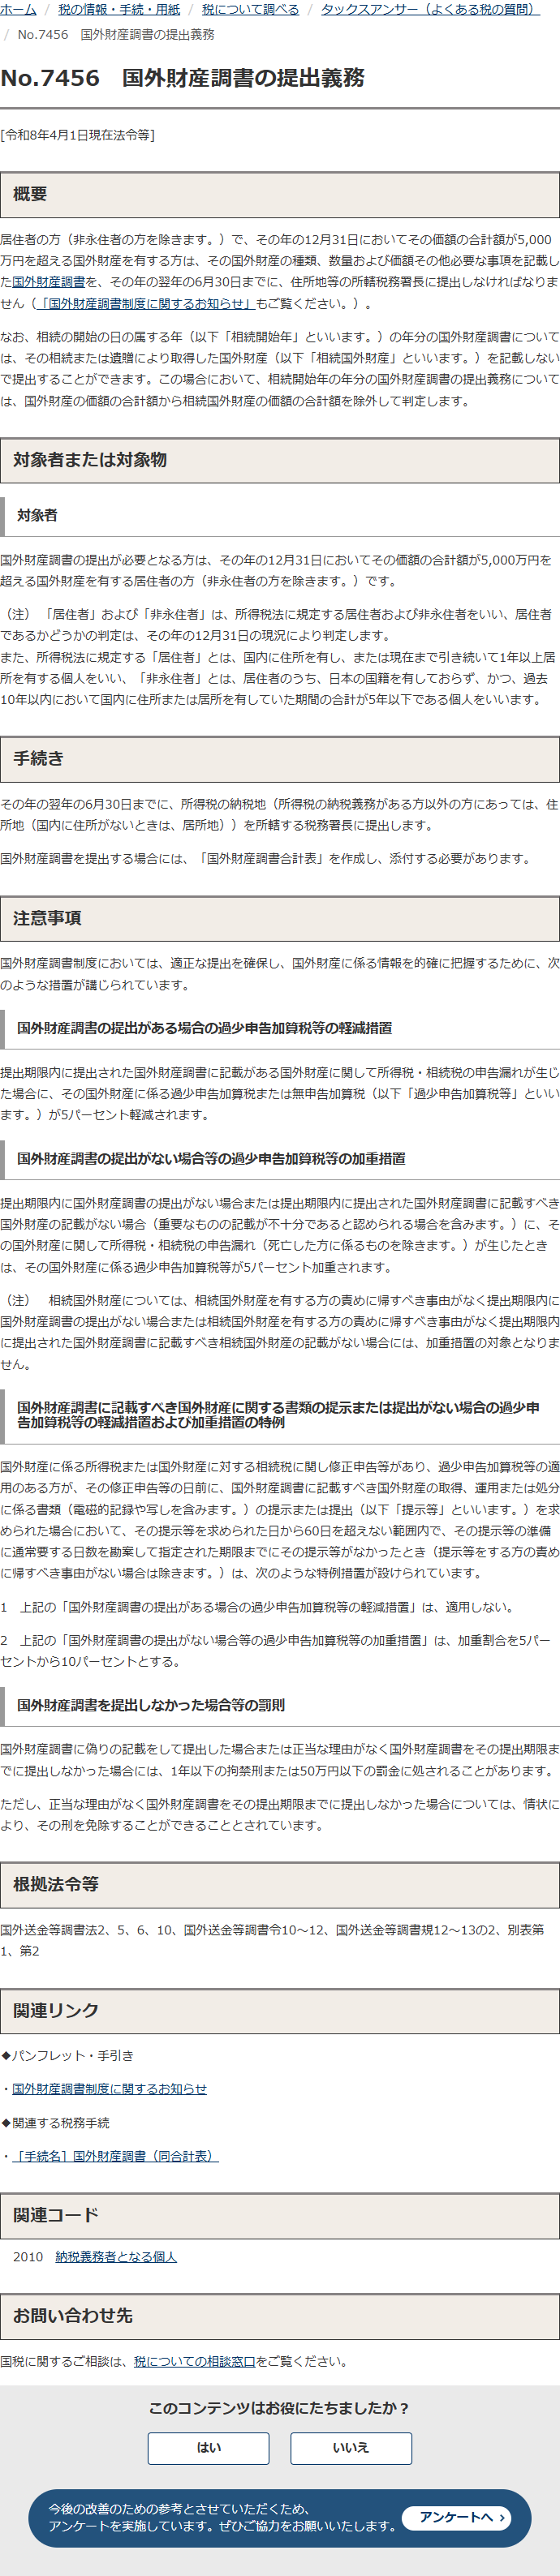
その年の12月31日時点で国外財産の合計が5,000万円を超える居住者(非永住者を除く)は、翌年の6月30日までに国外財産調書を提出しなければなりません。
出すと過少申告加算税等が5%軽減、出さない(または記載が無い)と5%加重されます。書類の提示を求められて応じないときは、加重が10%になる特例もあります。
実際の提出は13,243件・総額6兆4,897億円(令和5年分)。そのうち土地と建物の合計は6,684億円で全体の10.3%にとどまります。
判定は12月31日時点、基準は5,000万円超
国税庁のタックスアンサーNo.7456は、提出義務をこう定義しています。
居住者の方(非永住者の方を除きます。)で、その年の12月31日においてその価額の合計額が5,000万円を超える国外財産を有する方は、その国外財産の種類、数量および価額その他必要な事項を記載した国外財産調書を、その年の翌年の6月30日までに、住所地等の所轄税務署長に提出しなければなりません。
読むべき条件が4つ入っています。①居住者であること、②非永住者でないこと、③12月31日時点であること、④合計が5,000万円「超」であることです。ちょうど5,000万円なら対象外、12月に売却して年末時点で下回れば対象外、という判定になります。
用語の定義も国税庁が示している
- 居住者:国内に住所を有し、または現在まで引き続いて1年以上居所を有する個人(所得税法の定義)。居住者かどうかはその年の12月31日の現況で判定します。
- 非永住者:居住者のうち、日本の国籍を有しておらず、かつ過去10年以内に国内に住所または居所を有していた期間の合計が5年以下である個人。この人は提出義務から外れます。
- 提出先:所得税の納税地(納税義務がない方は住所地、国内に住所がないときは居所地)を所轄する税務署長。
- 添付書類:国外財産調書を提出する場合は「国外財産調書合計表」を作成して添付する必要があります。
出すと5%軽減、出さないと5%加重
この制度の要は加算税の扱いです。国税庁は3つの措置を公表しています。
| 状況 | 過少申告加算税等への影響 |
|---|---|
| 提出期限内に提出され、その国外財産の記載がある | 5パーセント軽減 |
| 提出期限内に提出がない、または記載すべき国外財産の記載がない(重要なものの記載が不十分と認められる場合を含む) | 5パーセント加重 |
| 国外財産に関する書類の提示等を指定期限までに行わなかった | 加重割合を5パーセントから10パーセントにする特例 |
| この表の時点 | 2026年10月6日 |
3つ目は見落としやすい条件です。修正申告等の日より前に、国外財産の取得・運用・処分に係る書類(電磁的記録や写しを含む)の提示または提出を求められた場合、求められた日から60日を超えない範囲で指定された期限までに応じないと、加重が10%になります。調書を出していても、裏付けの書類を出せなければ重くなる設計です。
相続があった年には特例があります。相続または遺贈で取得した国外財産(相続国外財産)は、その年分の国外財産調書に記載しないで提出でき、提出義務の判定からも相続国外財産の価額を除外します。また、本人の責めに帰すべき事由がなく提出や記載ができなかった相続国外財産は、加重措置の対象になりません。
実際に出されているのは13,243件。土地と建物は全体の10.3%
国税庁は提出状況も公表しています。令和7年1月に公表された「令和5年分の国外財産調書の提出状況について」によると、令和5年12月31日時点の提出は次のとおりです。
| 区分 | 全国 | 東京局 | 大阪局 | 名古屋局 | その他 |
|---|---|---|---|---|---|
| 総提出件数 | 13,243件 | 8,438件(63.7%) | 1,920件(14.5%) | 892件(6.7%) | 1,993件(15.0%) |
| 総財産額 | 6兆4,897億円 | 5兆895億円(78.4%) | 6,277億円(9.7%) | 2,651億円(4.1%) | 5,074億円(7.8%) |
東京局が件数で63.7%、金額で78.4%を占めます。金額の偏りのほうが件数の偏りより大きいことが数字から読み取れます。
財産の種類別の内訳は、海外不動産を検討している人にとって意外かもしれません。
| 財産の種類 | 総額 | 構成比 |
|---|---|---|
| 有価証券 | 4兆905億円 | 63.0% |
| 預貯金 | 8,479億円 | 13.1% |
| 建物 | 5,064億円 | 7.8% |
| 貸付金 | 1,835億円 | 2.8% |
| 土地 | 1,620億円 | 2.5% |
| 上記以外の財産 | 6,993億円 | 10.8% |
| 合計 | 6兆4,897億円 | 100.0% |
有価証券が63.0%で突出し、土地と建物を足しても6,684億円・10.3%にとどまります。国外財産調書に載っている財産の大半は金融資産で、海外不動産は少数派です。
この数字は、裏を返すと海外不動産を持っている人ほど、調書の記載例が身近に少ないということでもあります。評価額の出し方や、現地での名義の持ち方を記載する場面で、参考にできる例が多くありません。
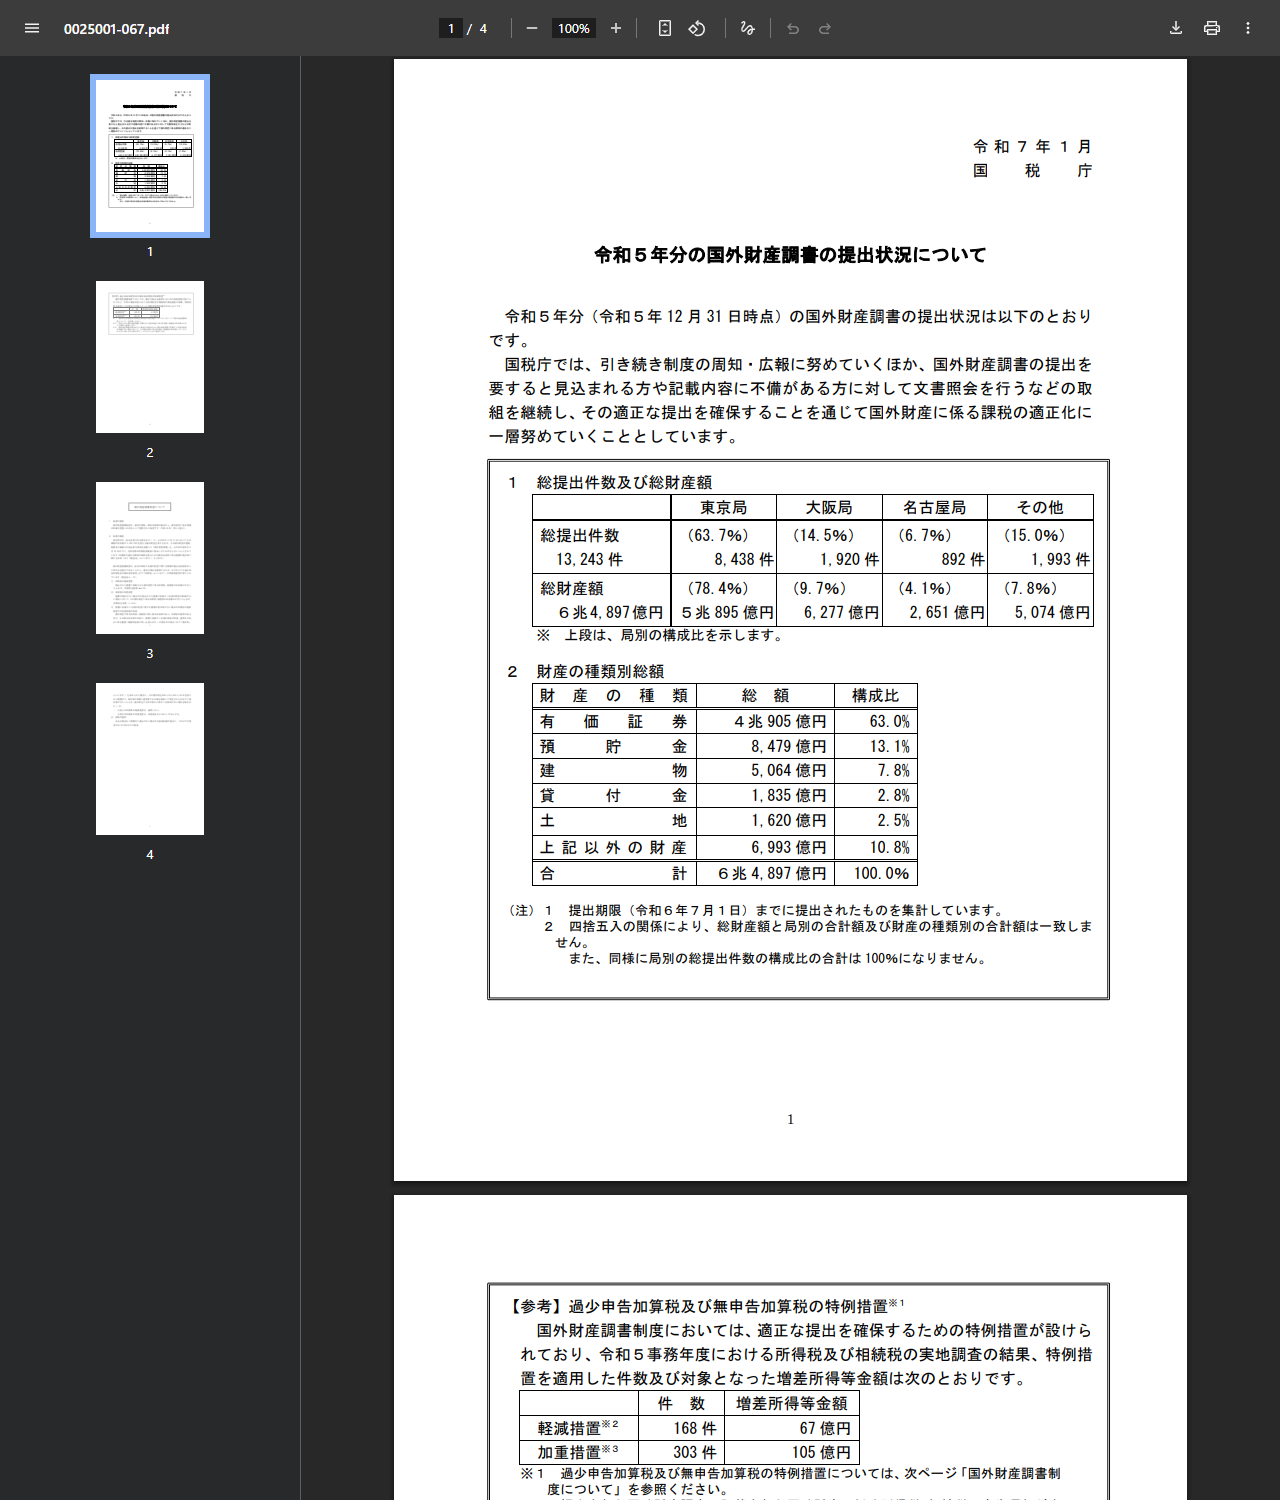
同じ資料には、加算税の特例措置が実際に適用された件数も載っています。令和5事務年度の所得税・相続税の実地調査の結果、軽減措置が168件・増差所得等67億円、加重措置が303件・105億円でした。加重措置のほうが件数でも金額でも多いのが実績です。
国外財産調書と財産債務調書は別の制度
よく混同されますが、2つは別です。国税庁のページは両方を並べて説明しています。
| 項目 | 国外財産調書 | 財産債務調書 |
|---|---|---|
| 対象になる人 | 居住者(非永住者を除く) | 確定申告が必要な方など一定の方、または居住者 |
| 金額の基準 | 12月31日時点で国外財産の合計が5,000万円超 | (1)所得2,000万円超かつ財産3億円以上、または国外転出特例対象財産1億円以上 (2)12月31日時点で財産10億円以上の居住者 |
| 対象になる財産 | 国外財産 | 財産と債務(国内外を問わない) |
| 提出期限 | 翌年6月30日 | 翌年6月30日 |
| この表の時点 | 2026年10月6日 | 2026年10月6日 |
金額の基準が違うため、両方に当たる人も、片方だけに当たる人もいます。海外不動産を5,000万円超持っていて所得が2,000万円以下なら、国外財産調書だけが必要というケースがあり得ます。
年末から提出までの流れ
- 12月31日:この日の現況で、居住者かどうかと国外財産の合計額を判定します。
- 年明け〜:国外財産の種類・数量・価額を集めます。現地の評価証明や残高証明を取り寄せる時間が要ります。
- 国外財産調書合計表を作る:調書に添付します。
- 翌年6月30日まで:所轄の税務署長へ提出します。所得税の確定申告期限(3月15日)より後です。
期限が6月30日である点は実務上の余裕になりますが、現地から書類を取り寄せる時間を考えると、確定申告と同時に動き出すほうが安全です。海外不動産の所得そのものの申告については海外不動産の確定申告の手引きで扱っています。
あわせて確認する
- 海外不動産の確定申告の手引き:所得そのものの申告手続きです。国外財産調書とは期限も様式も別です。
- 海外不動産の為替差益は別に課税される?:円換算の考え方です。国外財産調書の価額の出し方にも関わります。
- 海外不動産の相続・相続税評価の完全ガイド:相続開始年の特例を読むときの前提になります。
押さえる4点
判定は12月31日時点、基準は合計5,000万円超、提出は翌年6月30日まで。
出せば加算税が5%軽減、出さなければ5%加重。書類の提示に応じなければ10%になる特例もあります。
実際の提出は13,243件・6兆4,897億円(令和5年分)。土地と建物は合計で10.3%です。
財産債務調書は別の制度です。金額の基準が違うため、両方に当たるかどうかを個別に確認してください。
国外財産調書についてよくある質問
- 海外に不動産を持っているだけで提出が必要ですか
- 国外財産の合計額で判定します。12月31日時点で国外財産の合計が5,000万円を超える居住者(非永住者を除く)が対象です。不動産だけでなく、現地の預金や有価証券も合計に含めます。
- ちょうど5,000万円のときはどうなりますか
- 国税庁の記載は「5,000万円を超える」です。超えていなければ対象になりません。
- 提出期限はいつですか
- その年の翌年6月30日までです。所得税の確定申告期限とは別の日付になります。
- 出さないとどうなりますか
- その国外財産に関して所得税・相続税の申告漏れが生じたときに、過少申告加算税等が5パーセント加重されます。さらに、求められた書類の提示等を指定期限までに行わなかった場合は、加重割合を10パーセントとする特例があります。
- 相続で海外の不動産を取得した年はどうなりますか
- 相続開始年の年分については、相続または遺贈により取得した国外財産(相続国外財産)を記載しないで提出でき、提出義務の判定からもその価額を除外します。
- 日本に住んでいない場合も必要ですか
- 対象は居住者です。居住者かどうかはその年の12月31日の現況で判定され、国内に住所を有するか、現在まで引き続いて1年以上居所を有する個人が居住者にあたります。
- 財産債務調書も出す必要がありますか
- 別の制度で、基準も違います。退職所得を除く各種所得金額の合計額が2,000万円を超え、かつ12月31日時点で3億円以上の財産または1億円以上の国外転出特例対象財産を有する方、あるいは12月31日時点で10億円以上の財産を有する居住者が対象です。
- どんな財産が多く記載されていますか
- 令和5年分では有価証券が4兆905億円(63.0%)で最も多く、預貯金8,479億円(13.1%)、建物5,064億円(7.8%)、貸付金1,835億円(2.8%)、土地1,620億円(2.5%)と続きます。
出典
- 国税庁「No.7456 国外財産調書の提出義務」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hotei/7456.htm(2026年10月6日確認)
- 国税庁「財産債務調書制度・国外財産調書制度について」 https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2024/01/1_16.htm(2026年10月6日確認)
- 国税庁「令和5年分の国外財産調書の提出状況について」(令和7年1月・PDF) https://www.nta.go.jp/information/release/pdf/0025001-067.pdf(2026年10月6日確認)