チェコの不動産について日本語で調べると「外国人の取得は原則として禁止されている」「居住者の法人を作らないと買えない」という説明に行き当たります。その説明の根拠は外国為替法(devizový zákon)17条ですが、この条文は2011年に削除され、法律そのものも2016年に廃止されています。チェコの法令本文で、いつ何が消えたのか、いま何が残っているのかを確認しました。
条文で確認できた点
- 非居住者の不動産取得を制限していた外国為替法17条は、2011年第206号法によって見出しごと削除された。施行は2011年7月19日。
- その外国為替法(1995年第219号法)自体が、2016年10月18日に2016年第323号法で廃止されている。現在は条文として存在しない。
- 農地・林地の譲渡条件を定めていた1999年第95号法も、2013年1月1日に2012年第503号法で廃止された。
- にもかかわらず、チェコ外務省の在外公館ページは、いまも17条を現行法として説明している。
- 税の側では、4%の不動産取得税が2020年9月26日に廃止された(2020年第386号法)。同じ法律で、売却益の非課税になる保有期間が5年から10年へ延びた。
「外国人は原則禁止」の根拠条文は2011年に削除されている
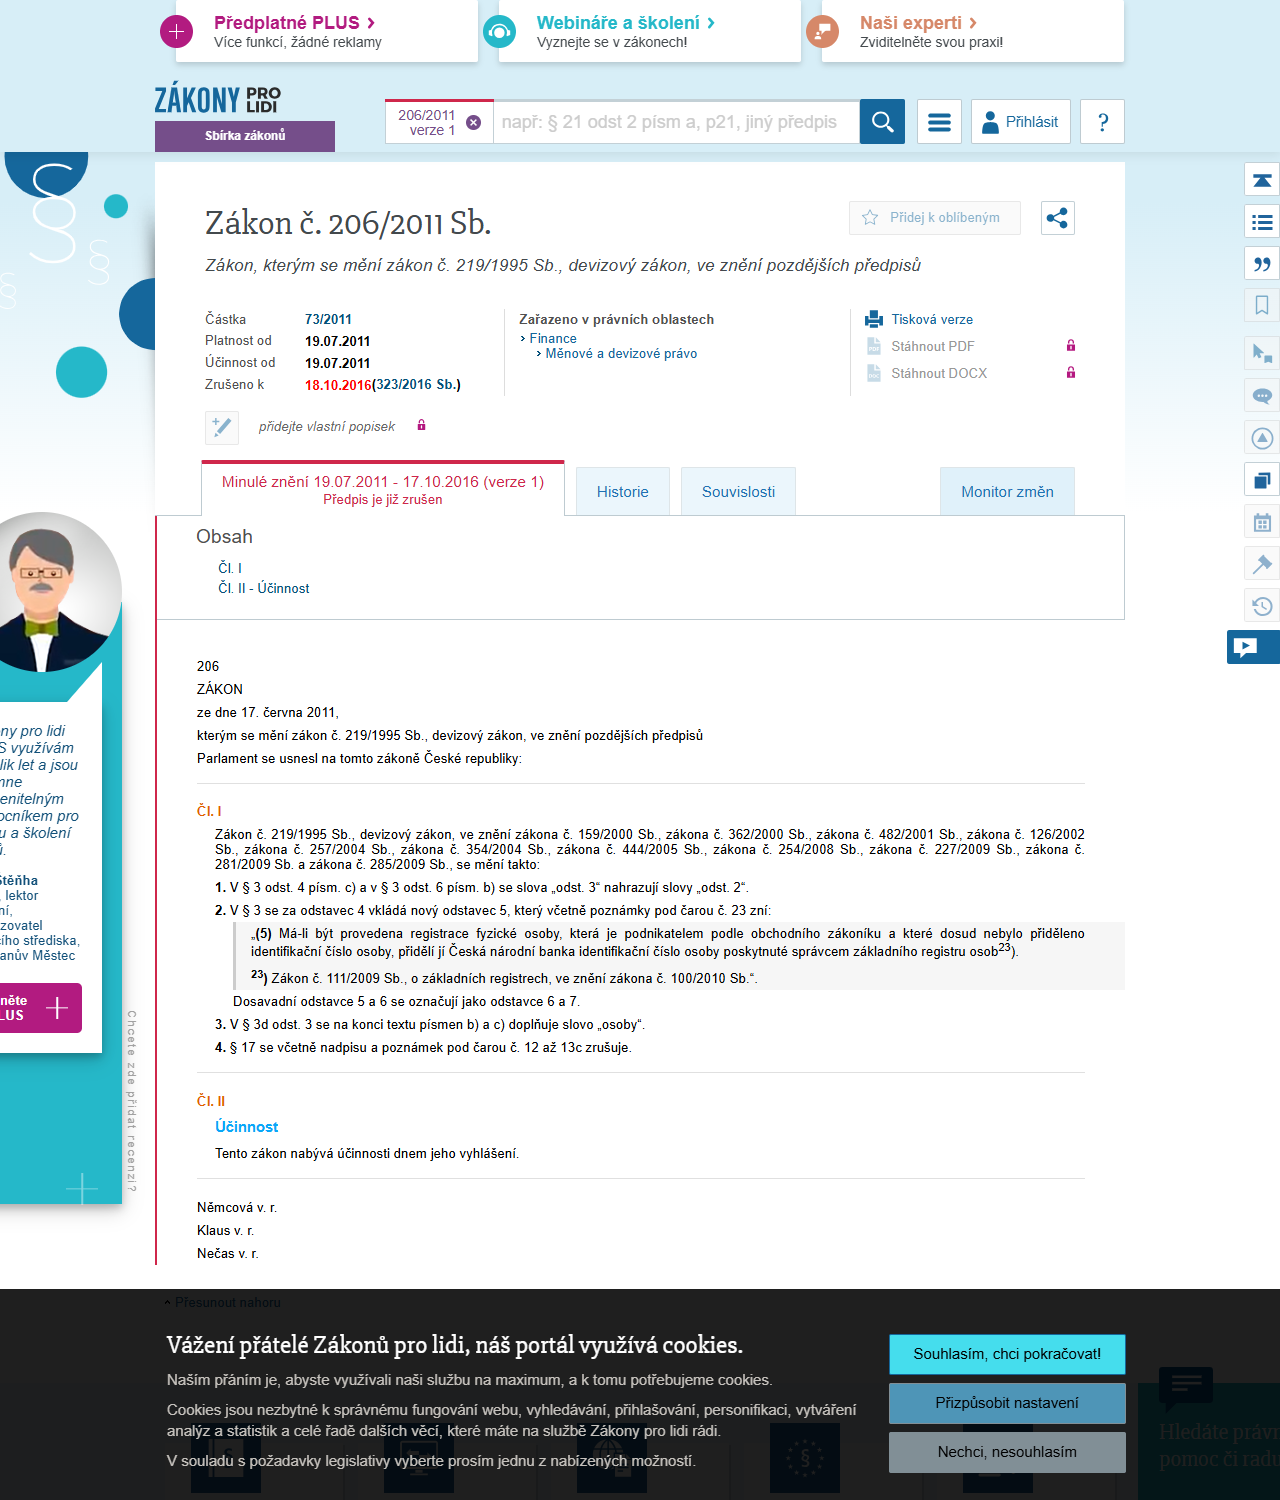
チェコの法令データベースで2011年第206号法(Zákon č. 206/2011 Sb.)の本文を開くと、改正内容が4項目並んでいます。その4番目が「§ 17 se včetně nadpisu a poznámek pod čarou č. 12 až 13c zrušuje」、つまり「17条を、見出しおよび脚注12から13cを含めて削除する」という規定です。この法律の施行日(Účinnost od)は2011年7月19日と記載されています。
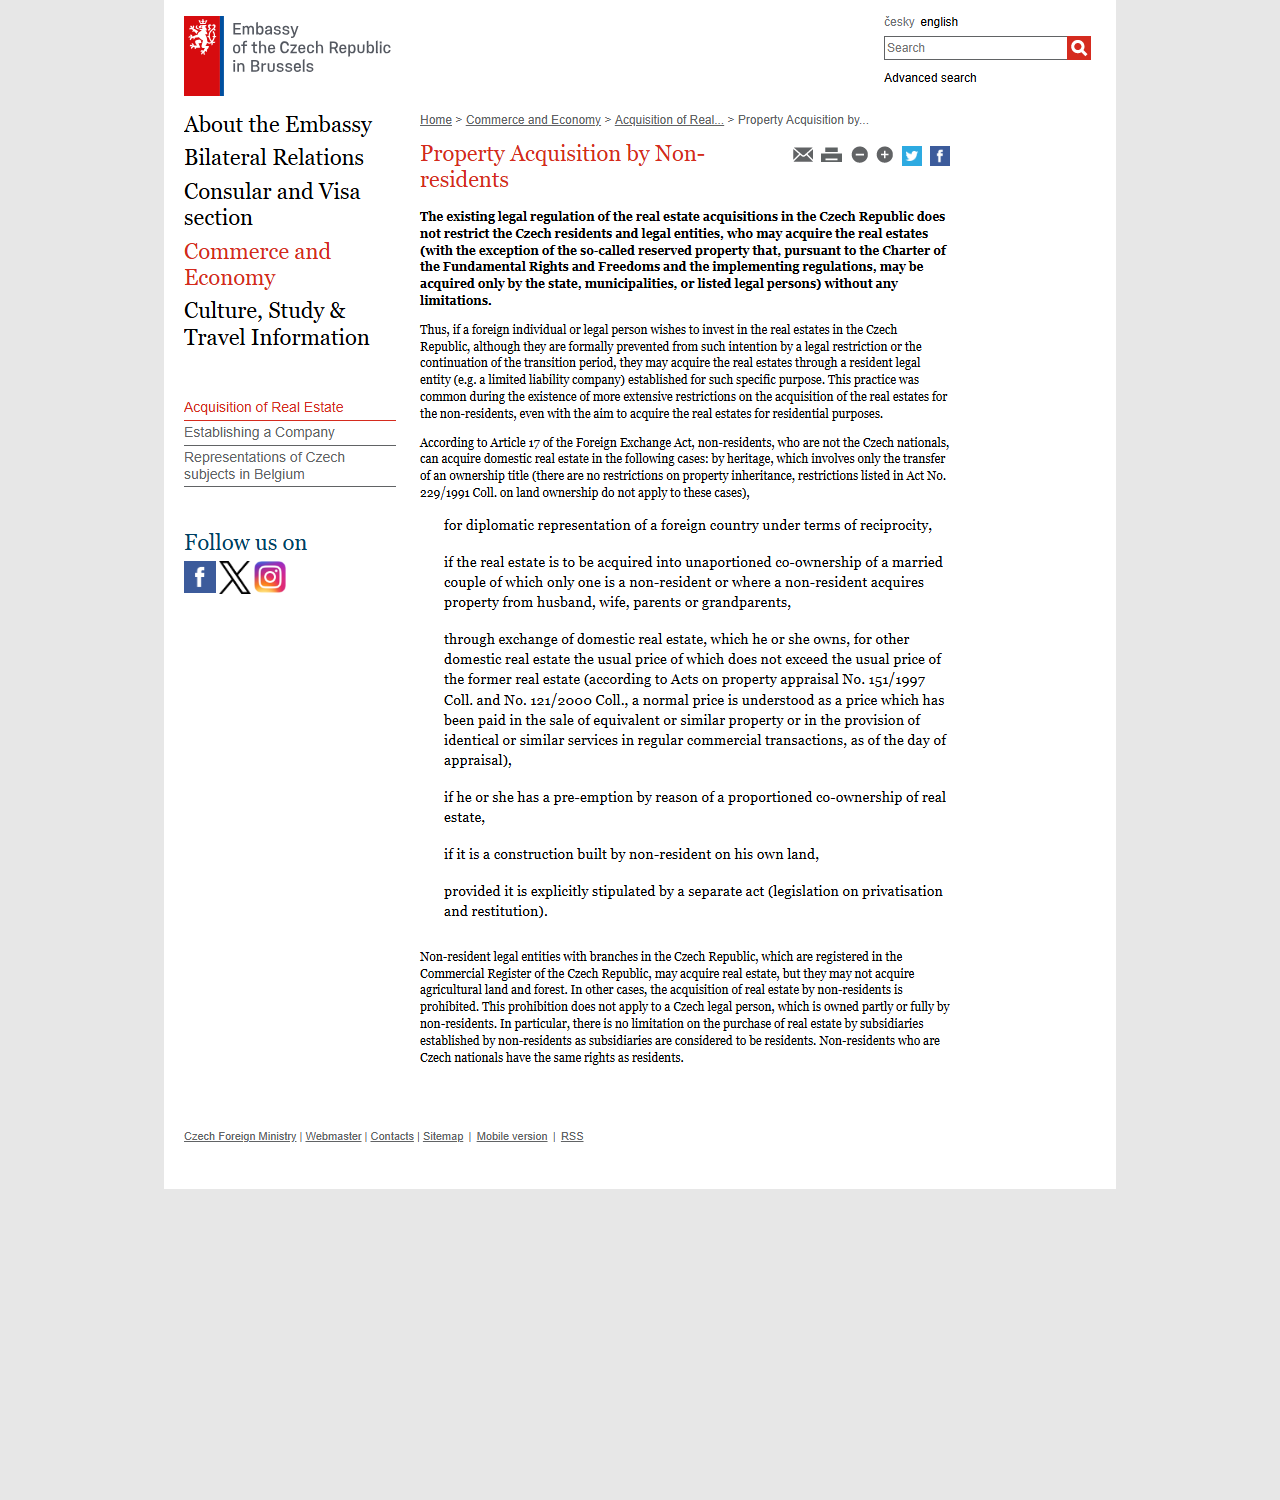
削除された17条は、チェコ国籍を持たない非居住者が国内の不動産を取得できる場合を限定列挙していた条文でした。相続、相互主義に基づく外国公館、夫婦の合有、親や祖父母からの取得、等価交換、共有持分に基づく先買権、自己所有地の上に建てた建築物、個別の法律に明記された場合。この7つ以外は取得できない、という作りです。日本語の解説が「原則禁止」と書くのは、この列挙を指しています。
制限がなくなるまでの経過
公的機関のページには、消えた条文がそのまま残っている
条文が無くなっても、それを引用した解説ページは自動では直りません。チェコ外務省の在ブリュッセル大使館が公開している英語の案内「Property Acquisition by Non-residents」は、2026年10月23日時点でも17条を現在形で説明しています。
| 記述の対象 | 大使館ページの説明 | 法令上の状態 |
|---|---|---|
| 外国為替法17条 | 非居住者が取得できる場合を限定列挙する現行規定として説明 | 2011年7月19日に削除 |
| 外国為替法(1995年第219号法) | 根拠法として引用 | 2016年10月18日に廃止 |
| 非居住者法人の農地・林地 | 支店登記した非居住者法人は農地・林地を取得できないと説明 | 根拠だった1999年第95号法は2013年1月1日に廃止 |
| 迂回手段としての現地法人 | 制限を避けるため現地法人を設立する実務を紹介 | 前提となる制限が無いため、この理由では不要 |
ここで読み取るべきなのは「大使館の説明が間違っている」ということよりも、チェコの不動産を扱う日本語の解説が、どこから情報を取ってきたのかという点です。17条の7類型をそのまま訳した説明は、2011年より前に書かれた資料か、それを引き写した資料に由来します。
取得できるかどうかを判断するときは、解説ではなく法令本文の施行状態(Účinnost od/Zrušeno k)を見てください。チェコの法令データベースはこの2つを各法律のページ上部に出しています。
農地と林地の制限も、法律ごと無くなっている
農地・林地については、1999年第95号法(農地および林地の譲渡条件に関する法律)が取得者の要件を定めていました。この法律の4条1項a)は、農地の取得者を「EU加盟国の市民である自然人」などに限定する内容でしたが、この法律は2012年第503号法により2013年1月1日に廃止されています。
| 法令 | 内容 | 現状 |
|---|---|---|
| 1995年第219号法 17条 | 非居住者の不動産取得の限定列挙 | 2011年第206号法で削除 |
| 1995年第219号法 全体 | 外国為替法 | 2016年第323号法で廃止 |
| 1999年第95号法 | 農地・林地の譲渡条件 | 2012年第503号法で廃止 |
| 2013年元老院法律措置第340号 | 不動産取得税(税率4%) | 2020年第386号法で廃止 |
| 1992年第338号法 | 不動産税(毎年の保有課税) | 現行。2023年第349号法で2024年1月1日から改正 |
| 1992年第586号法 | 所得税法(売却益の非課税要件) | 現行 |
買うときの税金は、2020年に一段軽くなった
チェコでは長く、不動産を取得すると取得価額に対して税がかかりました。2013年元老院法律措置第340号の26条が「Sazba daně z nabytí nemovitých věcí činí 4 %」と定めていた不動産取得税です。この法律は2020年第386号法によって廃止され、法令データベースには廃止日として2020年9月26日が記載されています。
同じ2020年第386号法には経過規定が置かれ、申告期限が2020年3月31日より前に満了していた分には旧法が適用され、2020年3月31日以降に満了する分は納税義務が消滅する、という切り分けになっています。日本語の資料で「チェコは取得時に4%かかる」と書かれているものは、この廃止より前の記述です。
| 場面 | 税 | 内容 |
|---|---|---|
| 買うとき | 不動産取得税 | 4%。2020年9月26日に廃止 |
| 持っているあいだ | 不動産税(daň z nemovitých věcí) | 1992年第338号法。住宅用建物の基本税率は建築面積1平方メートルあたり3.50コルナで、自治体の規模による係数・インフレ係数・地域係数を掛けて算出する |
| 売るとき | 所得税 | 1992年第586号法4条。売却直前に2年以上居住していた住宅は非課税。居住していない場合は保有期間が条件になる |
不動産税は2023年第349号法によって2024年1月1日から改正され、建物・ユニットの税率が引き上げられたほか、インフレ係数の仕組みが入りました。毎年の負担額は自治体ごとの係数で変わるため、物件のある市町村の条例まで見ないと確定しません。
売却益のほうは、2020年第386号法が所得税法の保有期間要件を5年から10年へ延ばしています。2021年1月1日以後に取得した不動産は、居住要件を満たさない場合、10年を超えて保有してから売らないと非課税になりません。短期で回す前提の投資では、この10年が効いてきます。
日本から検討するときに確かめる順番
国籍による制限が無いことと、実際に登記まで進めることは別です。条文の状態を確かめたうえで、手続き側の要件を順に見ていくことになります。
確認の順番
チェコはEU加盟国でユーロではなくコルナを使う国です。為替の扱いは日本の課税にも関わり、売却時の円換算と為替差益の考え方は海外不動産の為替差益で整理しています。
よくある質問
日本人がチェコの住宅を自分の名義で買えますか
取得者の国籍を理由に制限していた外国為替法17条は2011年7月19日に削除され、その外国為替法自体も2016年10月18日に廃止されています。2026年10月23日時点の法令データベースで、この2つの廃止は各法律のページに明記されています。
現地に法人を作らないと買えないと書かれている記事があります
現地法人を使う方法は、制限があった時代の回避策として紹介されていたものです。チェコ外務省の在外公館ページにもその説明が残っていますが、根拠として引用されている17条はすでに存在しません。法人を使うかどうかは、相続や事業の都合で判断する話になります。
農地や森林も買えますか
取得者の要件を定めていた1999年第95号法は2013年1月1日に廃止されています。ただし農地・林地には、取得の可否とは別に、用途の変更や利用に関する規制がかかります。
買うときに4%の税金がかかりますか
かかりません。税率4%を定めていた2013年元老院法律措置第340号は、2020年第386号法によって2020年9月26日に廃止されました。申告期限が2020年3月31日より前に満了していた分だけ旧法が適用されます。
持っているあいだの税金はいくらですか
1992年第338号法の不動産税がかかります。住宅用建物の基本税率は建築面積1平方メートルあたり3.50コルナで、ここに自治体の規模による係数、インフレ係数、地域係数を掛けて算出します。2024年1月1日から2023年第349号法による改正が入っているため、改正前の金額で見積もると実際より低く出ます。
売却益はどう課税されますか
1992年第586号法4条に非課税の要件があります。売却直前に2年以上その住宅に居住していた場合は非課税です。居住要件を満たさない場合は保有期間で判定し、2020年第386号法によってこの期間が5年から10年へ延びています。
出典
- チェコ法令データベース Zákony pro lidi「Zákon č. 206/2011 Sb.」 — 外国為替法17条を見出しと脚注ごと削除する規定、施行日2011年7月19日、この改正法自体の廃止日2016年10月18日
- 同「Zákon č. 219/1995 Sb., devizový zákon」 — 外国為替法そのものが2016年10月18日に2016年第323号法で廃止されていること
- 同「Zákon č. 95/1999 Sb.」 — 農地・林地の譲渡条件を定めていた法律が2013年1月1日に2012年第503号法で廃止されていること、4条1項a)の取得者要件
- 同「Zákonné opatření Senátu č. 340/2013 Sb.」 — 26条の税率4%と、2020年9月26日の廃止
- 同「Zákon č. 386/2020 Sb.」 — 不動産取得税の廃止、経過規定(申告期限2020年3月31日を境に扱いが分かれること)、所得税法の保有期間を5年から10年へ延ばす改正
- 同「Zákon č. 338/1992 Sb., o dani z nemovitých věcí」 — 住宅用建物の基本税率1平方メートルあたり3.50コルナ、2023年第349号法による2024年1月1日からの改正
- チェコ外務省 在ブリュッセル大使館「Property Acquisition by Non-residents」 — 外国為替法17条を現行規定として説明している英語の案内