「海外不動産の規制」と検索したときに出てくる話は、大きく2つに割れています。買う相手国の側にある外国人所有の制限と、日本側で求められる報告・調書の提出です。前者は国ごとにまるで違い、後者はどこの国の物件を買っても共通してついてきます。このうち日本側は、条文と国税庁・日本銀行の案内を読めば金額のしきい値と期限がはっきり決まっているのに、まとめて説明されている場所がほとんどありません。
この記事では、日本の居住者が海外の不動産を買うときに関わる日本側の制度を、外国為替及び外国貿易法(外為法)と国外送金等調書法の条文、そして日本銀行・国税庁が公表している案内で確認できる範囲に絞って整理します。最初に押さえておきたいのは、外為法では「海外の不動産を買ったこと」そのものの報告は求められていないという点です。
外為法で報告が要るのは「買ったこと」ではなく「送ったお金」
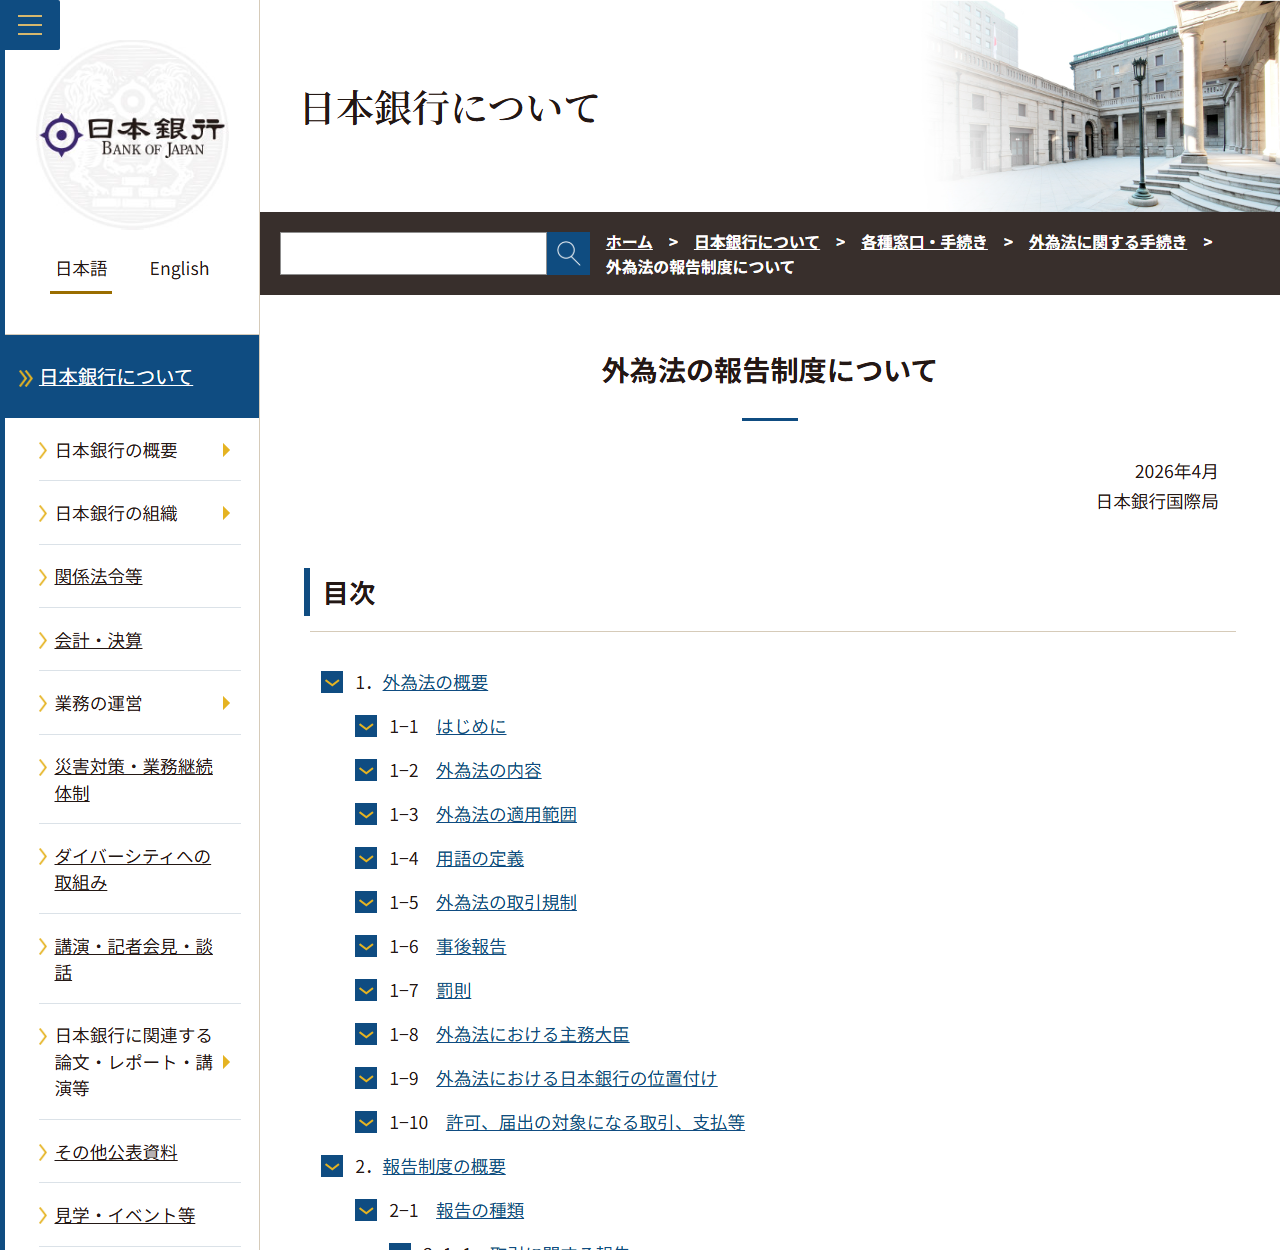
外為法は1998年4月の改正で、資本取引を中心に残っていた事前届出・許可制を原則として廃止し、取引を行ったあとに内容を報告する事後報告制へ移りました。日本銀行国際局の「外為法の報告制度について」(2026年4月)は、資本取引の一類型として「不動産の取得等」を挙げています。ここだけを読むと、海外の物件を買ったら報告が必要に見えます。
ところが同じ資料の「報告が不要になる取引、支払等の主な事例」には、はっきりとこう書かれています。「居住者による海外不動産もしくはこれに関する権利の取得」。つまり日本に住んでいる人が外国の不動産を取得しても、資本取引としての「取引に関する報告」は要りません。不動産の取得について報告義務を負う報告者として表に挙がっているのは非居住者のほうで、こちらは外国人が日本国内の不動産を取得する場面の話です。
日本側でついてくるもの
報告・調書の提出
どの国の物件を買っても共通。金額のしきい値と提出期限が法令で決まっている。外為法と国外送金等調書法が根拠。
相手国側にあるもの
外国人所有の制限
国ごとに内容がまったく違う。土地が持てない、棟ごとに外国人枠がある、最低購入価格があるなど。
では日本側で何を出すのかというと、資金を動かした側の報告です。日本銀行の資料は「支払等に関する報告」の報告者を居住者とし、報告が不要になるものとして「3千万円相当額以下の支払等」を挙げています。裏返せば、3,000万円相当額を超える送金や受領をしたときは「支払又は支払の受領に関する報告書」の提出が必要になります。物件価格ではなく、実際に動かした金額で判定する点に注意してください。
提出先と期限は、送金の経路で変わります。銀行や資金移動業者を経由する支払等を書面で報告する場合は、支払等をした日から10日以内に、その為替取引を行った銀行等へ提出します。オンラインで提出する場合は20日以内に日本銀行へ直接提出します。銀行等を経由しない支払等(現地の口座間でのやり取りや相殺を含む)は、支払等を行った日の属する月の翌月20日までです。資金の移動を伴わない相殺でも、原則として支払等の報告が必要と明記されている点は見落としやすいところです。
4つの制度を、金額と期限で並べ直す
日本側で関係してくる制度は、外為法の報告が2つ、国外送金等調書法に基づく調書が2つ、合計4つです。誰が出すのか、いくらから対象なのか、いつまでに出すのかを1枚に並べます。
| 制度 | 対象になる金額 | 提出する人 | 提出期限 |
|---|---|---|---|
| 支払又は支払の受領に関する報告書(外為法) | 3千万円相当額を超える支払等 (3千万円相当額以下は不要) |
居住者 | 銀行等経由・書面は支払等の日から10日以内。オンラインは20日以内。銀行等を経由しない場合は翌月20日まで |
| 海外預金の残高に関する報告書(外為法) | 非居住者に対し月末残高で1億円相当額を超える預金 | 居住者 | 日本銀行が定める報告書の期限による |
| 国外送金等調書(国外送金等調書法4条) | 国外送金等の金額が100万円を超えるもの | 金融機関(本人ではない) | 為替取引を行った日の属する月の翌月末日まで |
| 国外財産調書(同法5条ほか) | 12月31日時点で国外財産の合計額が5,000万円超 | 居住者(非永住者を除く) | 翌年の6月30日まで |
この4つのうち、購入の場面でいちばん早く効いてくるのが100万円のラインです。国外送金等調書法第4条は、金融機関に対し、顧客の国外送金等(政令で定める金額以下のものを除く)ごとに調書を作成し、為替取引を行った日の属する月の翌月末日までに所轄税務署長へ提出することを義務づけています。国税庁は、この対象を「国外への送金及び国外から受領した送金の金額が100万円を超えるもの」と説明しています。本人が何かを出すわけではありませんが、送金の事実は金融機関経由で税務署に届きます。
年末時点で5,000万円を超えたら、国外財産調書
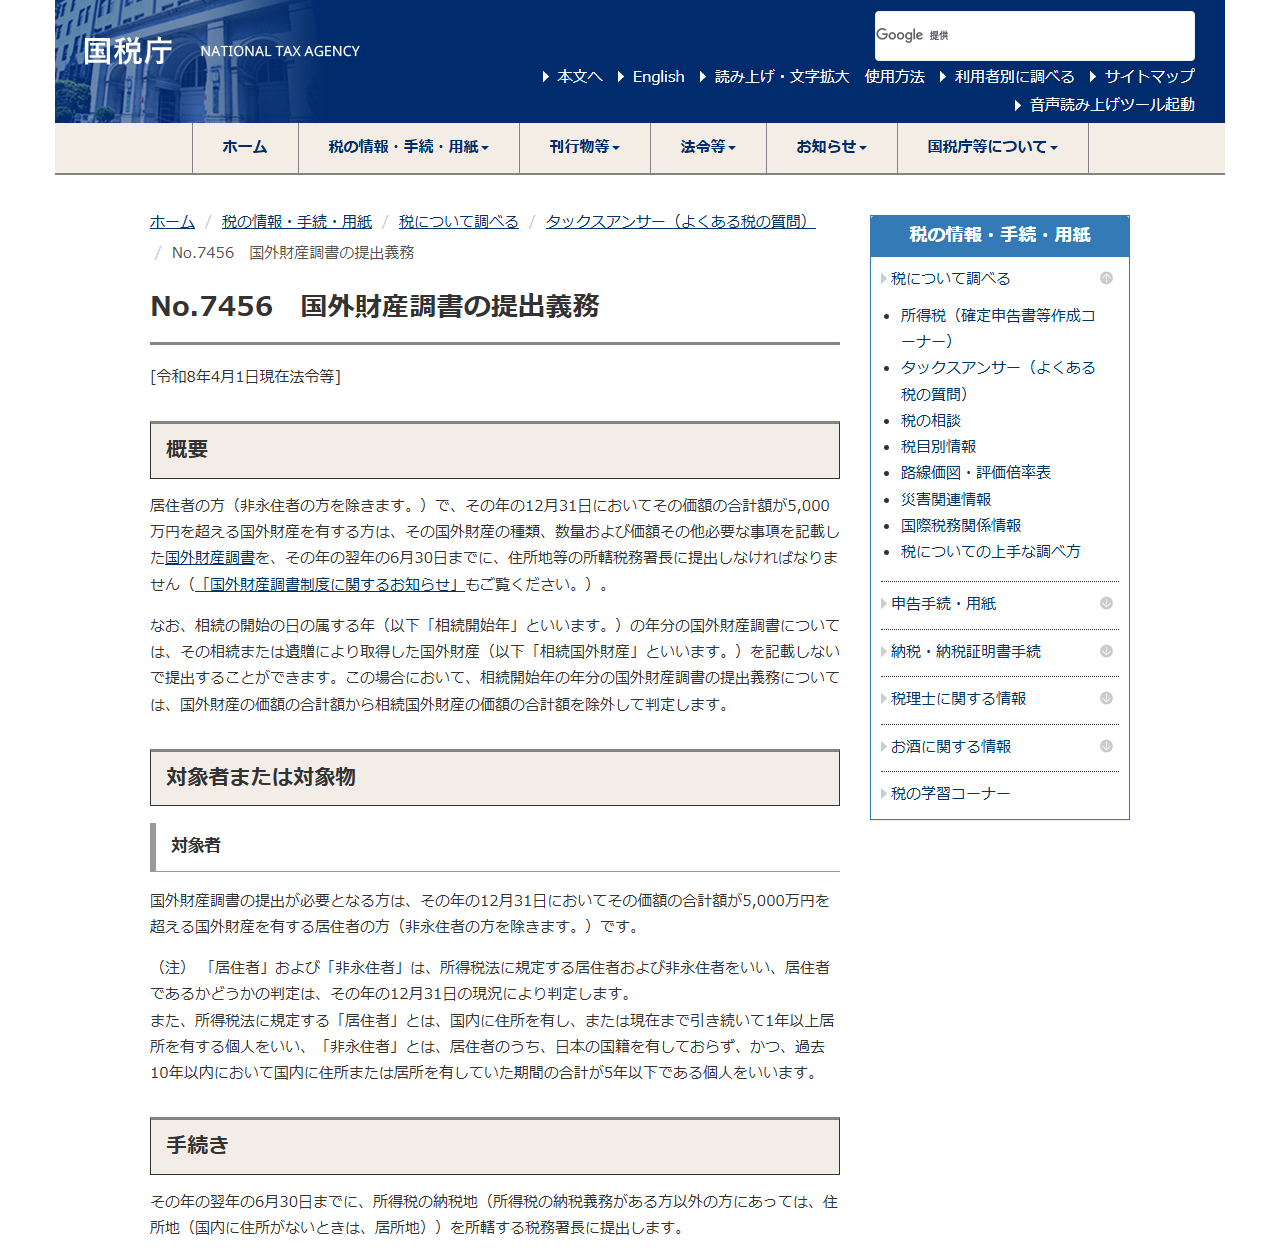
物件を取得したあとに毎年かかってくるのが国外財産調書です。国税庁のタックスアンサーNo.7456(令和8年4月1日現在法令等)は、居住者(非永住者を除く)で、その年の12月31日において国外財産の価額の合計額が5,000万円を超える方に、翌年の6月30日までの提出義務があるとしています。提出先は住所地等の所轄税務署長で、「国外財産調書合計表」の添付が必要です。
この制度で押さえておきたいのは、出す・出さないで加算税が動く仕組みが組み込まれていることです。期限内に提出した調書に記載がある国外財産について所得税・相続税の申告漏れが生じた場合、その財産に係る過少申告加算税等は5パーセント軽減されます。逆に期限内の提出がない場合や、記載すべき国外財産の記載がない場合は5パーセント加重されます。さらに、修正申告等の前に取得・運用・処分に係る書類の提示等を求められ、指定された期限までに応じなかったときは、軽減は適用されず、加重割合は10パーセントになります。
罰則もあります。偽りの記載をして提出した場合、または正当な理由がなく提出期限までに提出しなかった場合には、1年以下の拘禁刑または50万円以下の罰金に処されることがあります(未提出については、情状により刑を免除できるとされています)。
実際にどれくらい使われている制度なのかも、国税庁が数字を公表しています。
| 年分・事務年度 | 国外送金等調書の提出枚数 | 国外財産調書の提出件数 | 記載された財産総額 |
|---|---|---|---|
| 平成28 | 635万枚 | 9,102件 | 3兆3,017億円 |
| 令和元 | 655万枚 | 10,652件 | 4兆2,585億円 |
| 令和3 | 726万枚 | 12,109件 | 5兆6,364億円 |
| 令和4 | 790万枚 | 12,494件 | 5兆7,222億円 |
桁が3つ近く違うのは、送金の調書が1回の取引ごとに1枚出るのに対し、財産調書は5,000万円超という高いしきい値を満たす人だけが年1回出すものだからです。それでも、国税庁が両方を突き合わせて分析していることは公表資料に明記されています。同レポートは、共通報告基準(CRS)に基づく各国税務当局との情報交換についても、国外送金等調書や国外財産調書と併せて分析していると書いています。
所得と資産の規模によっては、財産債務調書も
もう1つ、規模の大きい方に関わるのが財産債務調書です。国税庁のタックスアンサーNo.7457(令和8年4月1日現在法令等)によれば、提出が必要になるのは次のいずれかに当たる方です。
なお、海外に自分名義の銀行口座を開いて代金や賃料をやり取りする場合は、外為法の「海外預金の残高に関する報告」も視野に入ります。日本銀行の資料は、この報告の対象者を「非居住者に対し月末残高で1億円相当額を超える預金を保有している居住者」としています。物件の売却代金を一時的に現地口座へ入れたまま月末をまたぐ、といった場面で該当し得ます。
買ってから出すまでの順番
順番で見ると、外為法の報告は取引の直後に、税務の調書は年をまたいでからやってきます。所得税の確定申告(3月15日)で終わったつもりでいると、6月30日の期限を落とします。国外財産調書の提出期限は令和5年分から6月30日になっており、確定申告とは別スケジュールだと考えておくのが安全です。
罰則の重さも、外為法と税務では性格が違います。日本銀行の資料は、外為法の罰則について、違反の内容によって「5年以下の拘禁刑若しくは千万円以下の罰金に処し、又はこれを併科する」あるいは「6月以下の拘禁刑又は50万円以下の罰金に処する」といった規定があると説明しています。外為法の主務大臣は財務大臣と経済産業大臣で、日本銀行は許可申請書・届出書・報告書の受理事務などを担っています。報告書の提出先が日本銀行だからといって、日本銀行が規制の主体というわけではありません。
相手国側の規制は、国ごとに調べるしかない
ここまでが日本側です。もう一方の層である外国人所有の制限は、共通のルールがありません。土地が原則として持てない国、住戸単位なら持てるが棟ごとに外国人枠がある国、最低購入価格が決まっている国があり、同じ国でも州や地域で扱いが変わることもあります。当サイトでは国別に一次資料で整理しているので、対象国が決まっているならそちらを先に読んでください。
- タイのコンドミニアム購入ガイド|外国人枠・土地規制・税金・送金の要件
- マレーシアのコンドミニアム購入ガイド|外国人規制・価格・費用・売却まで
- インド不動産は日本人が買える?外国人購入規制・居住要件・購入手続きを一次資料で整理
- アメリカ不動産投資ガイド|日本人の購入可否・州規制・費用・税金・売却まで
税金の扱いについても、日本側には別系統の制度があります。国外中古建物の減価償却費をめぐる損益通算の制限は、ここで扱った報告義務とは別の話なので、海外不動産の損益通算をまとめたページで確認してください。報告を出すことと、所得計算で通るかどうかは、まったく別の論点です。
よくある質問
海外の不動産を買ったら、日本の役所へ届け出が必要ですか
取得そのものの届出は求められていません。日本銀行の「外為法の報告制度について」は、報告が不要になる取引の事例として「居住者による海外不動産もしくはこれに関する権利の取得」を挙げています。報告義務が生じるのは、代金の送金など支払等の側と、年末時点の財産の規模によって判定される調書のほうです。
いくらから外為法の報告が必要になりますか
支払等に関する報告は、3千万円相当額以下の支払等が報告不要とされています。したがって3,000万円相当額を超える支払や支払の受領を行った場合に報告書の提出が必要です。金額の円換算に使う相場についても、日本銀行の資料に定めがあります。
100万円を超える送金をすると税務署に連絡がいくのですか
国外送金等調書法第4条により、金融機関が国外送金等ごとに調書を作成し、為替取引を行った日の属する月の翌月末日までに所轄税務署長へ提出します。国税庁は対象を「100万円を超えるもの」と説明しています。提出するのは金融機関で、本人が手続きをするものではありません。
国外財産調書は物件1件でも出すのですか
1件かどうかではなく、12月31日時点の国外財産の価額の合計額で判定します。合計が5,000万円を超える場合に、翌年6月30日までの提出義務が生じます。海外の預金や有価証券も合計に含めて考えます。
出し忘れるとどうなりますか
国外財産調書については、期限内の提出がない場合、その国外財産に係る申告漏れが生じたときの過少申告加算税等が5パーセント加重されます。加えて、偽りの記載や正当な理由のない未提出には1年以下の拘禁刑または50万円以下の罰金の定めがあります(未提出は情状により刑の免除がありえます)。外為法側にも別途罰則規定があります。
現地の口座にお金を置いたままにしていても報告は要りますか
外為法には「海外預金の残高に関する報告」があり、日本銀行の資料は対象者を「非居住者に対し月末残高で1億円相当額を超える預金を保有している居住者」としています。月末残高が基準になるため、売却代金の着金時期によっては該当します。
相手国側の規制はどこで調べればよいですか
国ごとに制度が違うため、対象国の公的機関やジェトロなどの公的資料にあたるのが確実です。当サイトの国別ガイドでも、土地の所有可否、外国人枠、最低購入価格などを一次資料で整理しています。
参照した一次情報
- 日本銀行国際局「外為法の報告制度について」(2026年4月)
- 国税庁「No.7456 国外財産調書の提出義務」(令和8年4月1日現在法令等)
- 国税庁「No.7457 財産債務調書の提出義務」(令和8年4月1日現在法令等)
- 国税庁「F4-1 国外送金等調書(同合計表)」
- 国税庁「国税庁レポート 適正・公平な課税・徴収」
- e-Gov法令検索「内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律」第4条