海外不動産の購入代金を送るときも、家賃を日本へ戻すときも、銀行の明細に出てくるのは「送金手数料」という名前の金額だけです。そこに消費税が乗っているのかどうかは、金額の内訳を自分で分解しないと分かりません。
根拠は消費税法の別表第二第五号ニで、「外国為替業務に係る役務の提供」を非課税取引として挙げています。国税庁のタックスアンサーNo.6201も、非課税となる主な取引の(8)に同じ項目を置いています。
三菱UFJ銀行・みずほ銀行・三井住友銀行の3行とも、外国送金の手数料表に「消費税はかかりません」と明記しています。表示されている金額が、そのまま支払う金額です。
ただし海外の中継銀行や受取銀行が差し引く手数料は、非課税ではなく「不課税」です。消費税がかからない点は同じでも、課税売上割合の計算では扱いが分かれます。
非課税の根拠は消費税法の別表第二第五号ニ
消費税がかからない取引には2つの系統があります。ひとつは国内の取引ではあるけれども政策的に課税しないと決めた非課税取引、もうひとつはそもそも消費税の対象に入らない不課税取引です。外国送金の手数料は前者に入ります。
条文をたどると、入口は消費税法の別表第二第五号ニです。ここには「外国為替及び外国貿易法第五十五条の七(外国為替業務に関する事項の報告)に規定する外国為替業務(銀行法第十条第二項第五号に規定する譲渡性預金証書の非居住者からの取得に係る媒介、取次ぎ又は代理に係る業務その他の政令で定める業務を除く。)に係る役務の提供」と書かれています。外為法が定義する外国為替業務を、そのまま非課税の対象に引いている形です。
| 資料 | 場所 | 書かれていること |
|---|---|---|
| 消費税法 | 別表第二 第五号ニ | 外為法第55条の7に規定する外国為替業務に係る役務の提供を非課税とする |
| 消費税法施行令 | 第13条(外国為替業務から除かれる業務) | 譲渡性預金証書と外国為替令第18条の7第1項第7号の証券について、居住者が非居住者から取得し、または非居住者へ譲渡するときの媒介・取次ぎ・代理を、非課税の対象から外す |
| 消費税法基本通達 | 6-5-3 | 非課税になるのは外国為替取引、対外支払手段の発行、対外支払手段の売買または債権の売買の3つ。その周辺業務として行われる役務の提供は除く |
| 国税庁タックスアンサー | No.6201 非課税となる取引(8) | 主な非課税取引として「外国為替業務に係る役務の提供」を挙げる |
| 国税庁タックスアンサー | No.6209 非課税と不課税の違い | 不課税は国内取引に当たらないもの。課税売上割合では分母にも分子にも入れない |
基本通達6-5-3は、非課税になる外国為替業務の中身を3つに絞っています。外国為替取引、対外支払手段の発行、対外支払手段の売買または債権の売買です。3つめからは、本邦通貨で支払われる債権を居住者どうしで売買する場合が外れます。さらに同じ通達は、居住者が非居住者から証券を取得するとき、または非居住者へ証券を譲渡するときの媒介・取次ぎ・代理は、非課税の外国為替業務から除かれると念押ししています。
この通達には見落としやすい一句が入っています。「当該業務の周辺業務として行われる役務の提供を除く」です。条文の構えだけを見ると、外国送金に関係する料金がすべて自動的に非課税になるわけではなく、どこまでが外国為替業務そのものかという線引きが残っていることになります。実際の線引きがどうなっているかは、銀行が公表している手数料表を見るのが早い方法です。
銀行の手数料表には「消費税はかかりません」と書いてある
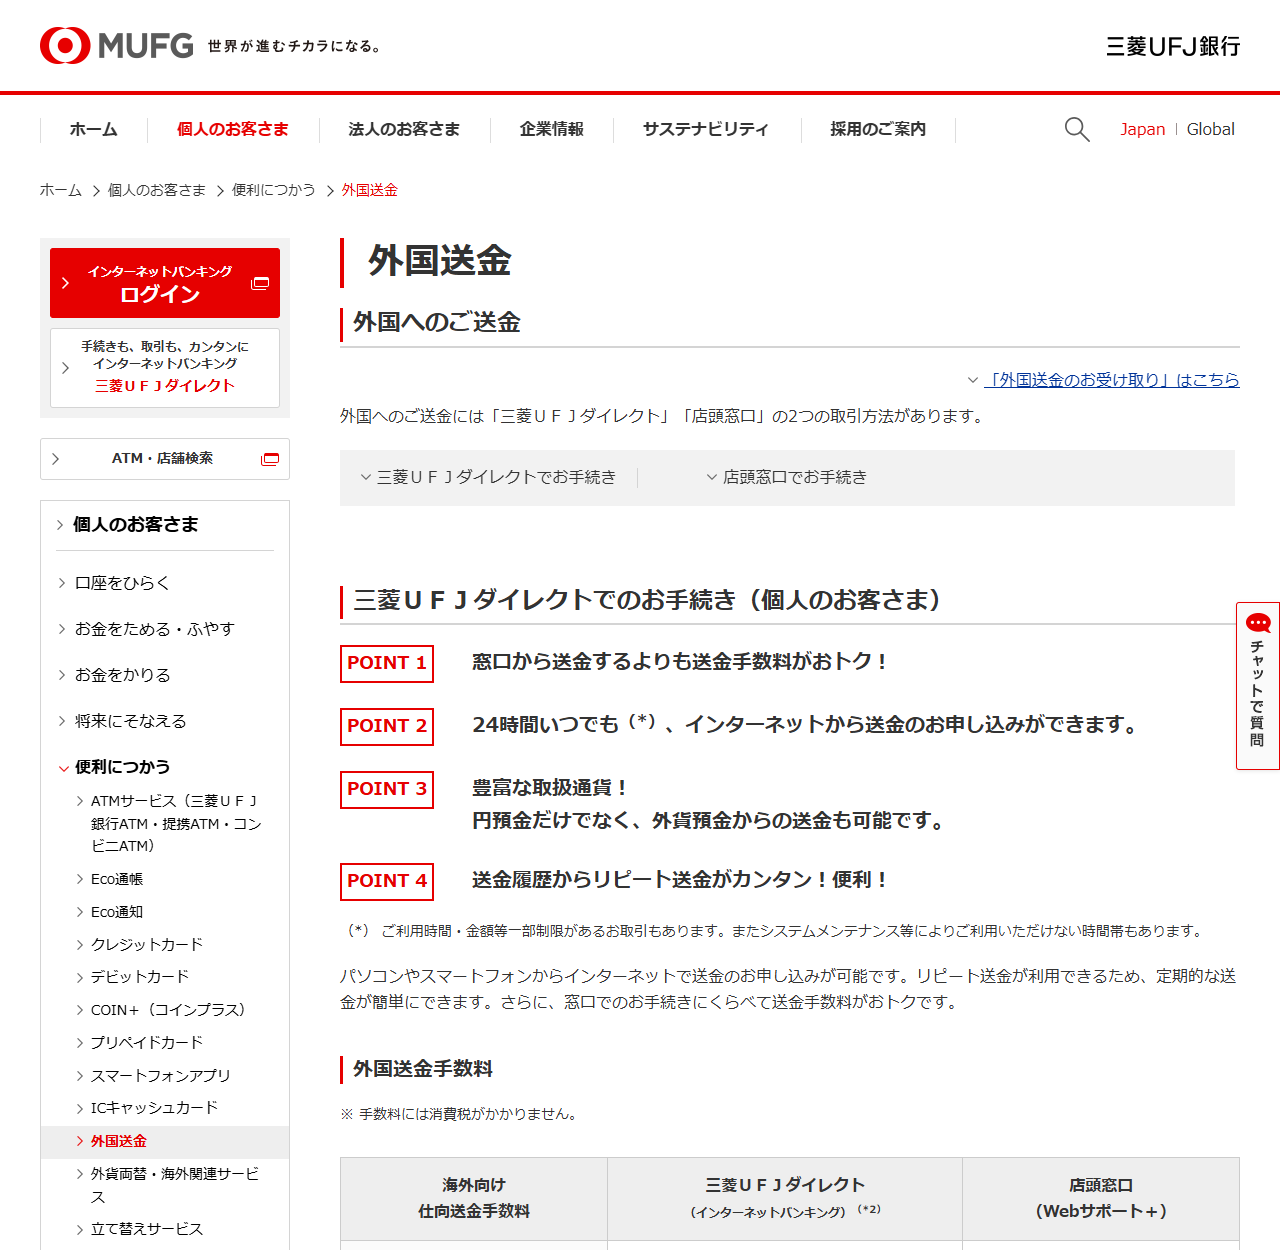
三菱UFJ銀行の外国送金のページでは、仕向送金手数料の表のすぐ上に「※ 手数料には消費税がかかりません。」という一行が置かれています。表に並ぶのは三菱UFJダイレクトの2,500円と店頭窓口の7,000円(いずれも当行本支店・現地法人あて)で、この金額に税が足されることはありません。
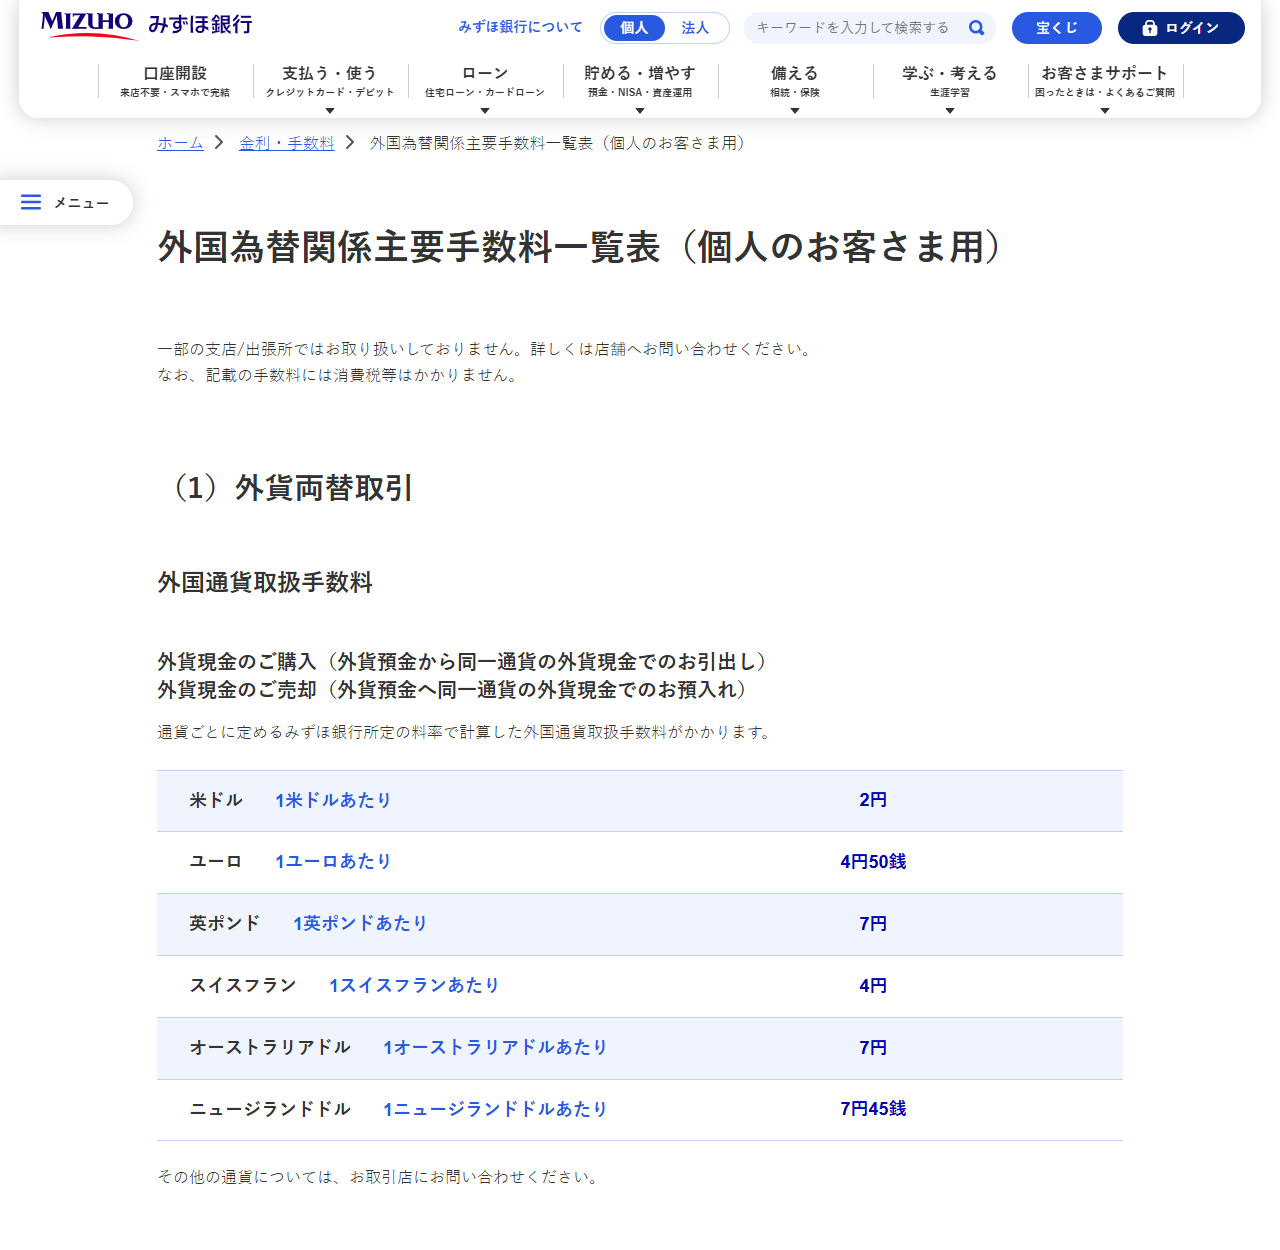
みずほ銀行は手数料を一覧表のページにまとめており、表の前に「なお、記載の手数料には消費税等はかかりません。」と書いています。対象はそのページに載っている外国為替関係の手数料すべてで、外貨両替の外国通貨取扱手数料から外国送金の各手数料までが同じ扱いです。
三井住友銀行は「外国関係手数料のご案内」というPDFを公開していて、最後の注記に「本表記載の手数料に消費税はかかりません。」と置いています。注目したいのは、この一文が表全体にかかっていることです。
| 銀行 | 公表している文言 | その文言がかかる範囲 |
|---|---|---|
| 三菱UFJ銀行 | 手数料には消費税がかかりません | 外国送金手数料の表(ダイレクト2,500円・店頭窓口7,000円ほか) |
| みずほ銀行 | 記載の手数料には消費税等はかかりません | 外国為替関係主要手数料一覧表に載る手数料すべて |
| 三井住友銀行 | 本表記載の手数料に消費税はかかりません | 「外国関係手数料のご案内」に載る手数料すべて |
三井住友銀行のPDFに載っているのは、海外送金手数料だけではありません。関係銀行手数料2,500円、外貨建送金のリフティングチャージ(送金金額の0.05%、最低2,500円または25米ドル)、円建送金の円為替取扱手数料(送金金額の0.05%、最低2,500円)、被仕向送金手数料1,500円に加えて、送金を取り止めるときの組戻4,000円、送金内容を変える変更4,000円、未着を海外銀行へ照会する出状4,000円まで同じ表に並んでいます。通達が言う「周辺業務」に近い作業にも、この注記がかかっている形です。
銀行が税込か非課税かをどこに書いているかは、ページの構造で決まります。三菱UFJ銀行は表のすぐ上、みずほ銀行は一覧表の冒頭、三井住友銀行はPDFの末尾です。金額だけを拾って表計算に写すと、この一行を読み飛ばします。
手数料の内訳そのものは海外送金の手数料は何にいくらかかるかでまとめています。銀行別の金額は三菱UFJ銀行、みずほ銀行、三井住友銀行の記事にあります。
海外の銀行が引く手数料は「非課税」ではなく「不課税」
外国送金で引かれる金額は、日本の銀行が受け取るものだけではありません。経由する中継銀行と、相手国の受取銀行も、それぞれ手数料を差し引きます。この2つは日本国内の取引ではないため、非課税取引ではなく不課税取引になります。
国税庁のタックスアンサーNo.6209は、消費税の課税の対象を「国内において事業者が事業として対価を得て行う取引」と説明し、これに当たらないものを不課税取引と呼んでいます。例として最初に挙げられているのが国外取引です。海外の銀行が海外で行う送金事務は、ここに当てはまります。
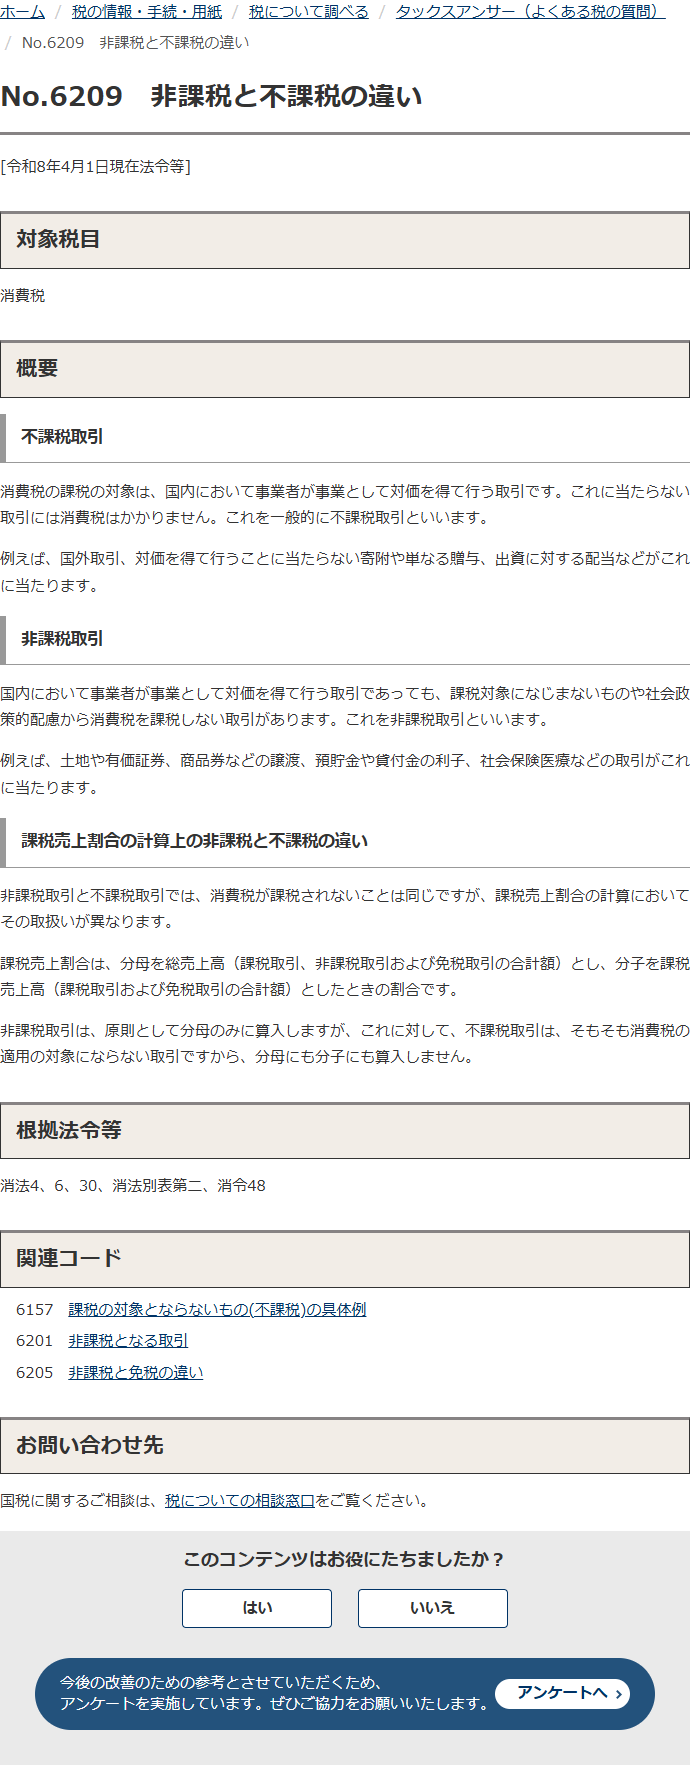
どちらも消費税がかからない点は同じなので、個人が自分のお金を動かすだけなら違いは出ません。差が出るのは、課税事業者が課税売上割合を計算するときです。非課税取引は原則として分母だけに入り、不課税取引は分母にも分子にも入りません。仕入れた消費税のうちいくらを控除できるかが、この割合で変わります。
| 区分 | 代表例 | 消費税 | 課税売上割合での扱い |
|---|---|---|---|
| 非課税取引 | 日本の銀行の外国送金手数料、被仕向送金手数料、リフティングチャージ | かからない | 分母のみに算入 |
| 不課税取引 | 海外の中継銀行・受取銀行が差し引く手数料 | かからない | 分母にも分子にも算入しない |
| 課税取引 | 国内で受けた課税対象の役務(外国送金の手数料表の外にあるもの) | かかる | 分母と分子の両方に算入 |
1回の送金で引かれる金額を区分ごとに見分ける
日本の銀行の明細に名前が出るもの
外国送金手数料、円為替取扱手数料、リフティングチャージ。手数料表に非課税と書かれている範囲で、表示額がそのまま引かれる
着金額が減って初めて分かるもの
中継銀行と受取銀行の手数料。国外取引なので不課税。送る側の明細には出ず、受取側で差し引かれた金額として現れる
見分けるときの基準
誰がどこで行った役務かで決まる。日本の銀行が国内で行えば非課税、海外の銀行が海外で行えば不課税になる
海外不動産の送金で実務にどう効くか
購入代金の送金でも家賃の受け取りでも、消費税が上乗せされないという点では同じです。影響が出るのは記帳と、課税事業者の計算です。
送金の費用を処理するときに確かめる順番
- 手数料表の注記を先に読む
金額の行だけを見ないで、表の上か下にある消費税の注記まで読む。3行とも位置が違う - 日本の銀行の分と海外の銀行の分を分ける
前者は非課税、後者は不課税。着金額が送金額より少ないときは、差額の中に海外側の手数料が入っている - 課税事業者なら課税売上割合への影響を見る
非課税は分母のみ、不課税は分母にも分子にも入らない。どちらに振るかで割合が変わる - 手数料表に載っていない料金は個別に確かめる
基本通達6-5-3は周辺業務を非課税から除いている。表に出てこない名目の料金は、その都度銀行に扱いを聞く
仕入税額控除との関係も押さえておきます。非課税取引も不課税取引も課税仕入れではないため、支払った送金手数料から控除できる消費税は発生しません。適格請求書(インボイス)を保存して控除を受ける対象でもありません。経費としては支払った金額がそのまま費用になります。
海外から家賃や売却代金を受け取る側の手数料も、日本の銀行が受け取るものは非課税です。受け取りのときの費用と免除の条件は海外からの送金を日本の口座で受け取る方法に整理しています。
なお、ここで整理したのは手数料にかかる消費税の区分だけです。送金する資金そのものや、海外不動産から得た所得の課税関係は別の話になります。個別の取引でどう処理するかは、取引した銀行の表示と税務の専門家の判断で確かめてください。
よくある質問
- 外国送金の手数料に消費税はかかりますか。
- かかりません。消費税法別表第二第五号ニが「外国為替業務に係る役務の提供」を非課税取引としており、国税庁のタックスアンサーNo.6201も主な非課税取引の(8)に同じ項目を挙げています。三菱UFJ銀行・みずほ銀行・三井住友銀行の手数料表にも、消費税がかからない旨が書かれています。
- 手数料表の金額は税抜きですか、税込みですか。
- どちらでもありません。非課税取引なので税という要素が入らず、表示されている金額がそのまま支払う金額になります。三井住友銀行の「外国関係手数料のご案内」は、表の末尾で本表記載の手数料に消費税はかからないと書いています。
- 中継銀行の手数料も非課税ですか。
- 非課税ではなく不課税です。海外の銀行が海外で行う役務は国内取引に当たらないため、消費税の課税の対象そのものに入りません。消費税がかからない点は同じですが、課税売上割合の計算では分母にも分子にも算入しない点が違います。
- 組戻しや内容変更の手数料はどうなりますか。
- 三井住友銀行の「外国関係手数料のご案内」では、組戻4,000円・変更4,000円・出状4,000円がほかの外国関係手数料と同じ表に載っており、本表記載の手数料に消費税はかからないという注記がかかっています。ただし消費税法基本通達6-5-3は外国為替業務の周辺業務を非課税から除いているため、表に載っていない名目の料金は銀行に個別に確かめるのが確実です。
- 送金手数料でインボイスをもらう必要はありますか。
- 非課税取引は課税仕入れに当たらないため、仕入税額控除の対象になりません。適格請求書を保存して控除を受ける場面ではなく、支払った金額を費用として記録すれば足ります。
- 外貨両替の手数料も同じ扱いですか。
- みずほ銀行の外国為替関係主要手数料一覧表は、外貨両替取引の外国通貨取扱手数料も同じ表に載せたうえで、記載の手数料には消費税等はかからないと書いています。米ドルは1米ドルあたり2円、ユーロは1ユーロあたり4円50銭と表示されていました。
まとめ
外国送金の手数料に消費税は乗りません。根拠は消費税法別表第二第五号ニの「外国為替業務に係る役務の提供」で、国税庁のタックスアンサーNo.6201にも同じ項目が並びます。三菱UFJ銀行・みずほ銀行・三井住友銀行の3行は、いずれも手数料表に消費税がかからない旨を書いています。
一方で、海外の中継銀行や受取銀行が差し引く手数料は不課税です。どちらも消費税がかからない点は同じでも、課税事業者が課税売上割合を計算するときの扱いが分かれます。非課税は分母のみ、不課税は分母にも分子にも入りません。
消費税法基本通達6-5-3は、非課税になる外国為替業務を外国為替取引・対外支払手段の発行・対外支払手段の売買または債権の売買の3つに絞り、その周辺業務を除くとしています。手数料表に載っている料金はその範囲として扱われていますが、表に出てこない名目の料金が出てきたときは、銀行に扱いを聞いてから処理するのが確実です。
参照した一次情報
- e-Gov法令検索 消費税法 別表第二第五号ニ/消費税法施行令 第13条 https://laws.e-gov.go.jp/law/363AC0000000108(2026年10月13日取得)
- 国税庁 消費税法基本通達 第5節 国等の手数料及び外国為替業務等関係 6-5-3 https://www.nta.go.jp/law/tsutatsu/kihon/shohi/06/05.htm(2026年10月13日取得)
- 国税庁 タックスアンサー No.6201 非課税となる取引 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6201.htm(2026年10月13日取得)
- 国税庁 タックスアンサー No.6209 非課税と不課税の違い https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6209.htm(2026年10月13日取得)
- 三菱UFJ銀行 外国送金 https://www.bk.mufg.jp/tsukau/kaigai/soukin/index.html(2026年10月13日取得)
- みずほ銀行 外国為替関係主要手数料一覧表(個人のお客さま用) https://www.mizuhobank.co.jp/rate_fee/fee_forex_individual.html(2026年10月13日取得)
- 三井住友銀行 外国関係手数料のご案内(2026年2月) https://www.smbc.co.jp/kojin/fee/resources/pdf/fee_gaikoku.pdf(2026年10月13日取得)