海外の物件を買うとき、契約よりも先に詰まるのが送金です。金額が大きく、期日が決まっていて、しかも相手は海外の口座。日本の制度の側にも、一定額を超えると事後報告が要る仕組みがあります。この記事では、海外不動産の代金を送るときに決めるべきことを、財務省と日本銀行の案内、そして銀行が公表している手数料の構造から順に整理します。
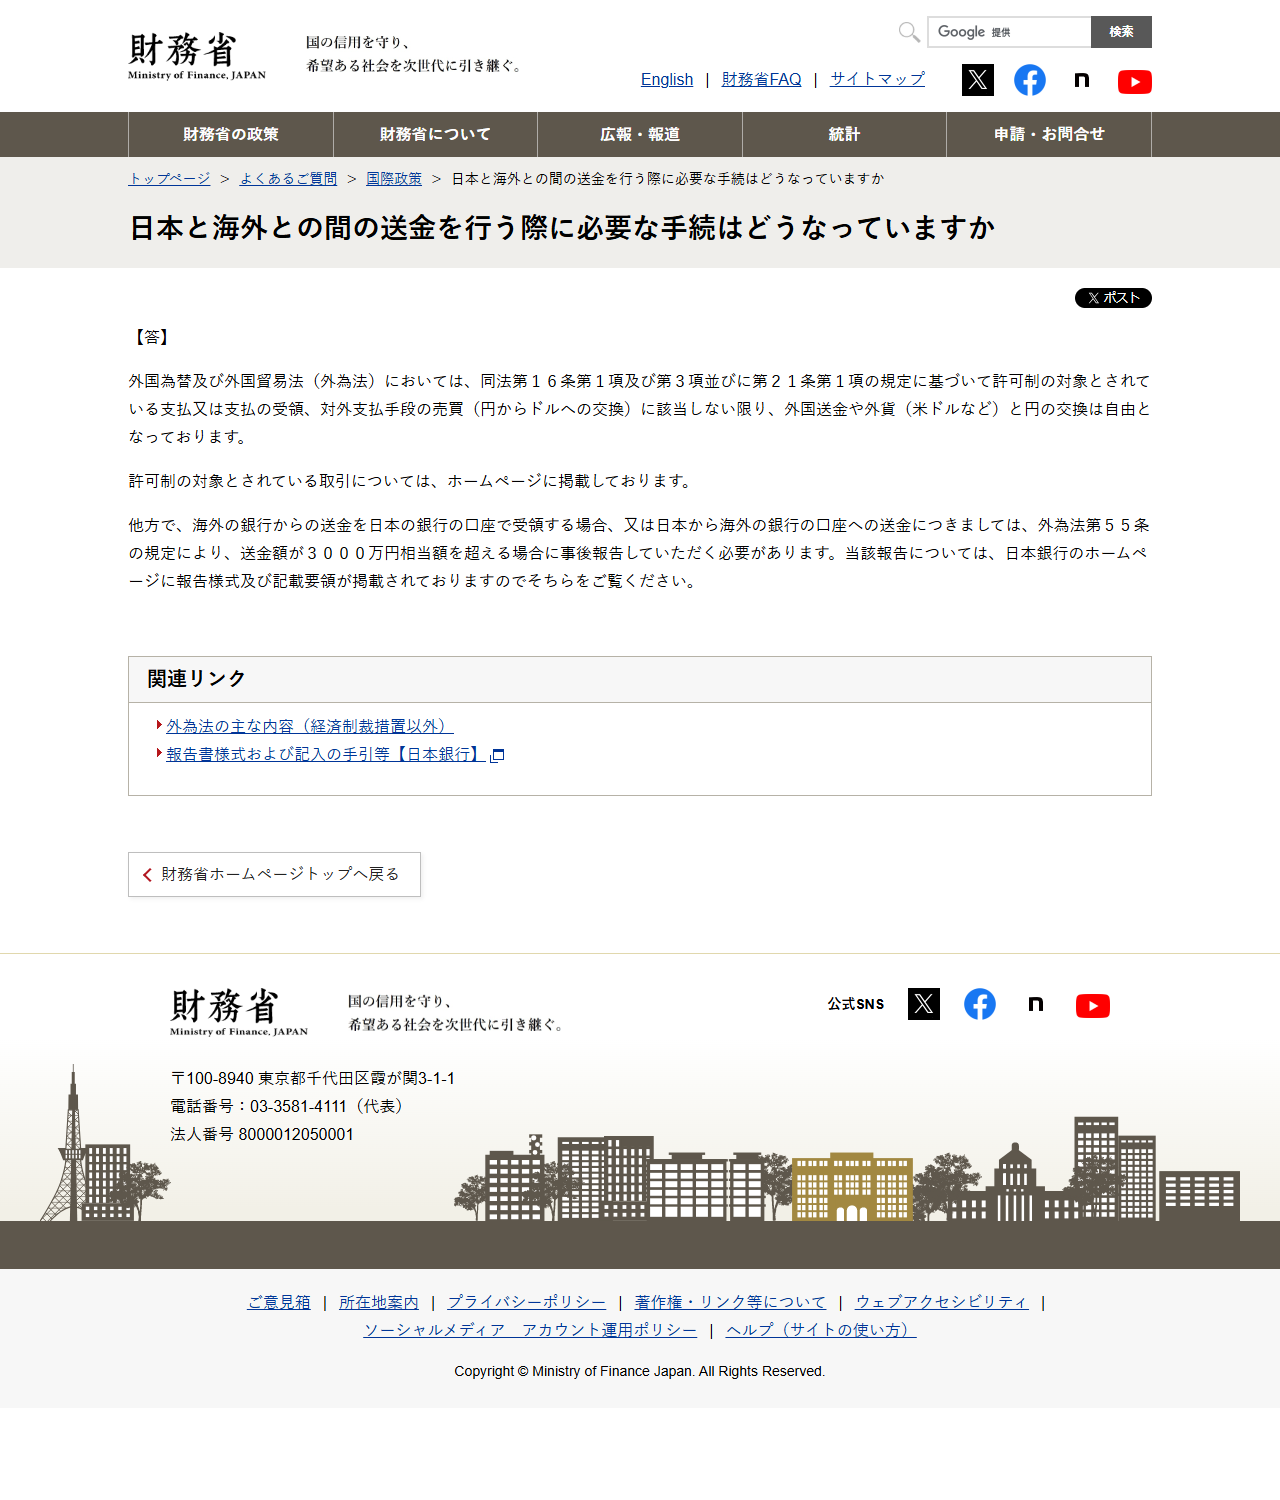
- 送金額が3,000万円相当額を超えると、外為法55条にもとづく事後報告が必要になります(財務省)。
- 費用は送金手数料だけではありません。円で送るか外貨で送るか、中継銀行手数料を誰が持つか、為替にいくら上乗せされるかの3点で総額が変わります。
- 金額が大きいほど効いてくるのは為替の上乗せです。定額の手数料より影響が大きくなります。
- 期日がある支払いでは、着金までの日数と、資金源の確認で止まる可能性を見込んでおきます。
- 許可の対象でなければ、外国送金や外貨と円の交換そのものは自由です(財務省)。
3,000万円を超えると事後報告がある
海外不動産の購入代金は、数千万円単位になることがあります。この規模になると、日本の制度の側で手続きが1つ増えます。財務省は、日本と海外との間の送金について次のように案内しています。
送金額が3000万円相当額を超える場合に事後報告していただく必要があります。
財務省「日本と海外との間の送金を行う際に必要な手続はどうなっていますか」(2026年10月6日に確認)
根拠は外国為替及び外国貿易法(外為法)55条です。事前の許可ではなく、実行後の報告である点がポイントになります。同ページは、許可の対象でない限り「外国送金や外貨と円の交換は自由となっております」とも書いています。
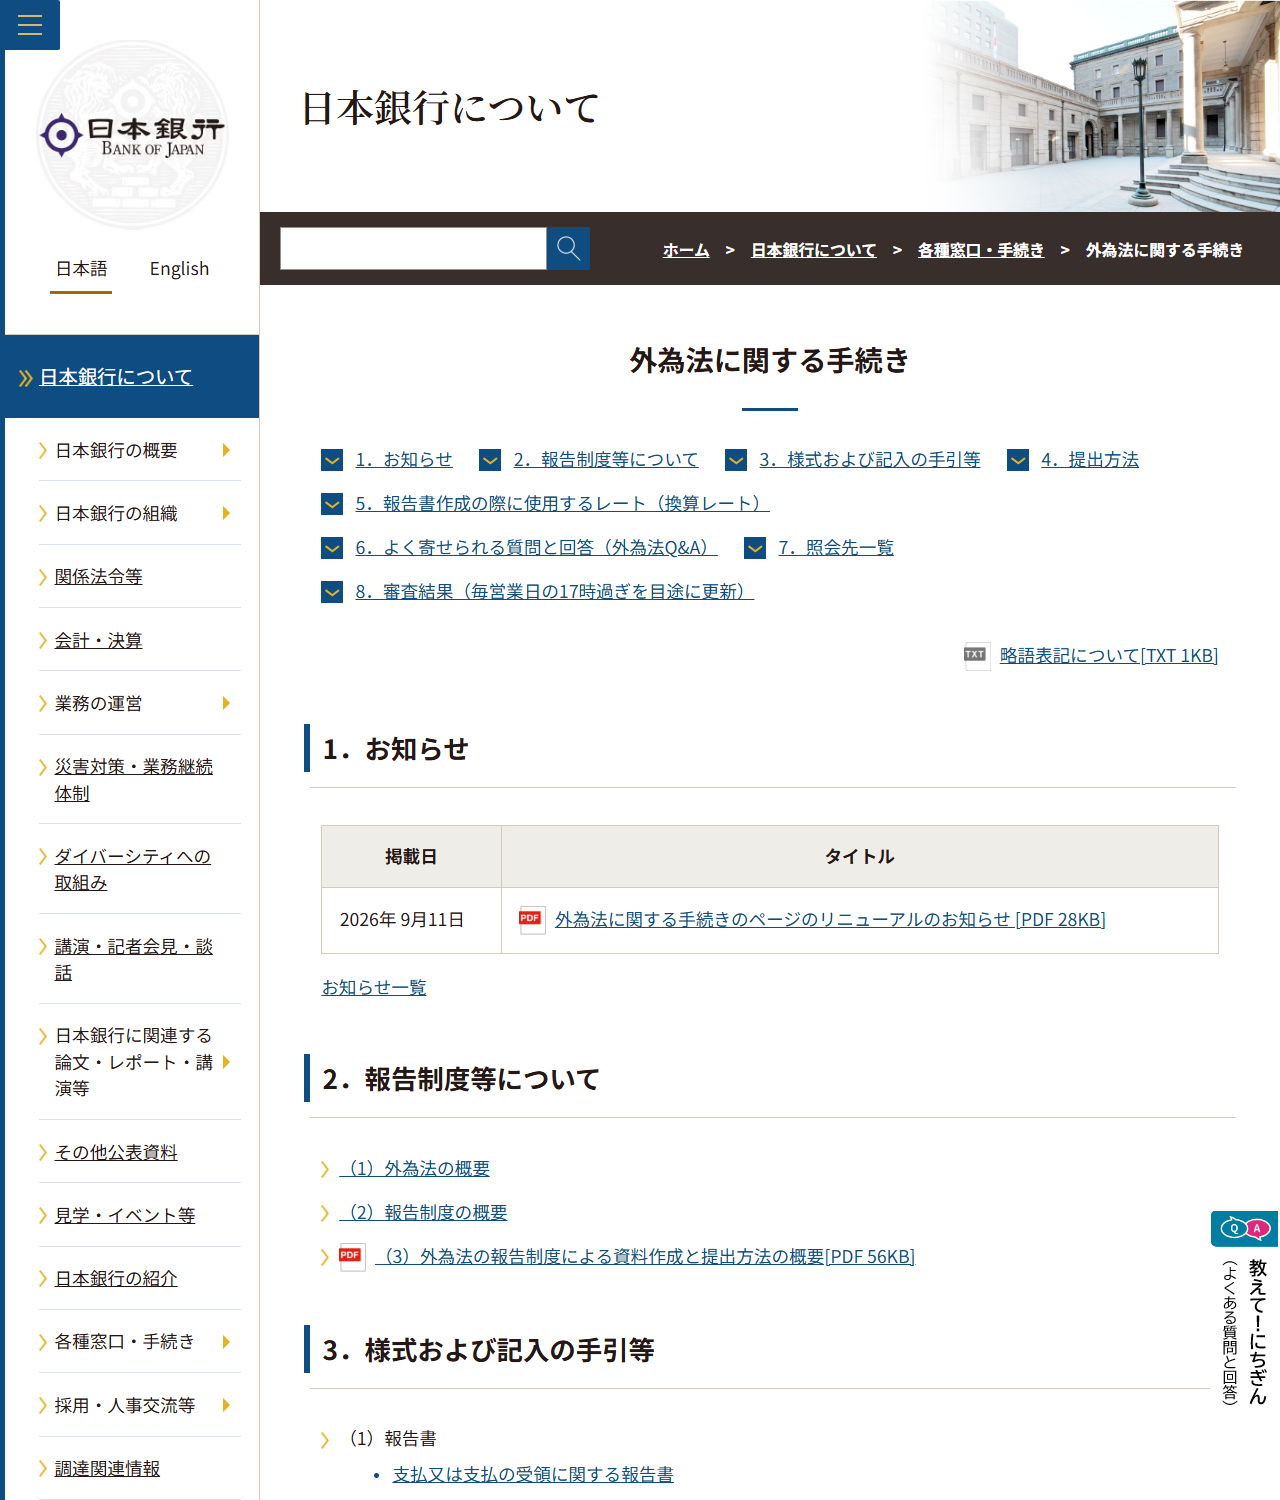
報告の様式と記入要領は日本銀行が公開しています。同行の「外為法に関する手続き」のページには、報告制度等についての説明、様式および記入の手引、提出方法、報告書作成の際に使用するレート(換算レート)、よく寄せられる質問と回答、照会先一覧が並んでいます。
実務では、銀行を経由する送金の報告は銀行が取りまとめる仕組みになっています。自分で様式を書くことになるかどうかは、使う経路によって変わります。海外の口座から直接払うなど銀行を経由しない形を取るときは、報告の扱いを先に確認してください。
選択肢は大きく3つ
海外不動産の代金を送る方法は、整理すると3つに分かれます。
代金を届ける3つの経路
① 日本の銀行の外国送金
取引のある銀行から送る方法。金額の上限が高く、記録が残りやすい。手数料は高めです。
② 送金事業者
Wiseなどの資金移動業者。為替の上乗せが小さい設計ですが、1回あたりの上限があります。
③ 現地口座からの支払い
現地に口座を開けるなら、先にまとめて送っておいて現地から払う形。回数を減らせます。
どれが良いかは金額と期日で変わります。数千万円を一度に送るなら①、数百万円を何回かに分けるなら②、現地で管理費や税金の支払いが続くなら③という当てはめが現実的です。
銀行ごとの手数料は、みずほ銀行、三井住友銀行、ゆうちょ銀行、楽天銀行でそれぞれまとめています。
総額を決めるのは3つの要素
「送金手数料◯◯円」という数字だけでは、実際に出ていく金額は決まりません。銀行の公表資料を見ると、費用は複数に分かれています。
| 要素 | 性質 | 金額が大きいときの効き方 |
|---|---|---|
| 送金手数料 | 定額。1取引ごと | 金額が増えても変わらないため、相対的な負担は小さくなる |
| 円貨送金手数料(リフティングチャージ) | 円のまま送るときにかかる定額 | 外貨に替えてから送れば回避できる場合がある |
| 中継銀行手数料 | 定額または実費。負担区分を選べることがある | 受取人負担にすると、相手に届く額が減る |
| 為替の上乗せ | 率。レートに含まれて見えにくい | 金額に比例して増える。大口ではここが最大の費用になる |
最初の3つは定額なので、1,000万円を送っても100万円を送っても同じです。変わるのは4つめだけです。たとえば為替の上乗せが0.5%なら、3,000万円で15万円。定額の手数料が数千円であることを考えると、桁が違います。
費用の層ごとの考え方は海外送金の手数料は何でできているかで分解しています。
為替は「いつ送るか」でも変わる
為替の上乗せは、銀行によっては時間帯でも変わります。楽天銀行は公式ページで、銀行営業日の17:00前後から翌営業日10:00前後までは通常のレートに1.0075を乗じた夜間レート、銀行休業日をはさむ時間帯は1.015を乗じた休日レートを適用すると公表しています。
3,000万円の送金なら、休日レートの掛け目1.015は45万円相当の差です。決済日に余裕があるなら、銀行営業日の日中に手続きするだけで変わります。
金額が大きいときに効く順番
1番目:為替の上乗せ
率で効きます。送るタイミングと経路の選択で差が出ます。
2番目:送金の回数
定額の手数料は回数に比例します。分割して送るほど定額分が積み上がります。
3番目:中継銀行手数料
定額ですが、受取人負担にすると着金額が減るため、不足分の追送金が必要になることがあります。
期日に間に合わせる
不動産の決済には期日があります。送金は当日着金ではありません。
期日から逆算して決めること
- ① 着金までの日数を確認する経路と通貨、相手国の銀行によって変わります。海外送金は何日かかるかで目安を整理しています。
- ② 受付のカットオフ時刻を見る同じ日に出しても、受付時刻を過ぎると翌営業日扱いになります。
- ③ 相手国の休日を数える日本が営業日でも、相手国が休日なら着金は進みません。
- ④ 資金源の確認にかかる時間を見込む高額送金では、資金の出どころを示す資料を求められることがあります。
- ⑤ 不備が出た場合の予備日を取る組戻しや訂正には手数料と日数がかかります。
いちばん多い失敗は、期日の直前に手続きを始めることです。④と⑤はどちらも読めない要素なので、余裕のない日程では吸収できません。
資金源の確認で止まることがある
金額が大きい送金では、金融機関から資金の出どころや送金目的についての確認が入ることがあります。不動産の購入であれば、売買契約書や請求書が確認の材料になります。
用意しておくと説明が早い資料
取引を示すもの
売買契約書、請求書(インボイス)、デベロッパーからの支払い案内。受取人名義と書類上の名義が一致しているかを先に確かめます。
資金の出どころを示すもの
預金の入出金履歴、資産の売却に関する書類、給与や事業収入の資料など。
受取先を示すもの
受取人の口座情報、SWIFTコード、IBAN。1文字違うだけで組戻しになります。
売却代金を受け取るとき
送るときと受け取るときでは、確認の向きが変わります。受け取る側では、入金目的の確認と、日本側での税務の扱いが問題になります。
受取の実務は海外からの送金を日本で受け取るにまとめています。日本の不動産を売る側が海外在住の場合は、買主側に源泉徴収の義務が生じる仕組みがあり、こちらは非居住者から日本の不動産を買うときの源泉徴収で扱っています。
報告の基準額は、受け取る場合も同じです。財務省の案内は、海外の銀行から日本の銀行口座への送金を受領する場合も、3,000万円相当額を超えるときに事後報告が必要としています。
よくある失敗
| つまずく場面 | 先に決めておくこと |
|---|---|
| 着金額が契約金額に足りない | 中継銀行手数料を送金人負担にするか、不足分を見込んで多めに送るか |
| 受取人名義のつづりが違う | 契約書の表記と口座名義の表記を突き合わせる。ミドルネームの有無も確認する |
| 期日に間に合わない | カットオフ時刻と相手国の休日を含めた逆算。予備日を取る |
| 為替が思ったより悪い | 手続きする時間帯と、経路ごとの上乗せの差を比べる |
| 報告書の存在を知らなかった | 3,000万円相当額を超えるかを先に確認し、経路ごとの報告の扱いを銀行に聞く |
よくある質問
- 海外に送金するのに許可は要りますか。
- 財務省は、許可の対象でなければ「外国送金や外貨と円の交換は自由となっております」としています。ただし送金額が3,000万円相当額を超える場合は、外為法55条にもとづく事後報告が必要です。
- 3,000万円を超えると何をするのですか。
- 事後報告です。報告の様式と記入要領は日本銀行が公開しており、同行の「外為法に関する手続き」のページに報告制度の説明、様式および記入の手引、提出方法、換算レートなどが掲載されています。
- いちばん安く送るにはどうすればいいですか。
- 金額によって答えが変わります。定額の手数料は金額が増えても変わらないため、大口では為替の上乗せのほうが効きます。経路ごとの上乗せと、手続きする時間帯を比べてください。
- 何回かに分けて送ったほうがいいですか。
- 分けると定額の手数料が回数ぶん積み上がります。一方で1回あたりの上限がある経路もあります。金額と上限、手数料の両方で判断してください。
- 相手に満額届きますか。
- 中継銀行手数料の負担区分によります。受取人負担にすると送金金額から差し引かれます。送金人負担にしても、中継銀行によっては一部が差し引かれる場合があると案内している銀行もあります。
- どのくらいで着きますか。
- 経路と通貨、相手国によって変わります。カットオフ時刻を過ぎると翌営業日扱いになり、相手国の休日も日数に影響します。
- 資金源の資料はいつ求められますか。
- 金額が大きい送金では、資金の出どころや送金目的の確認が入ることがあります。売買契約書や請求書を手元に用意しておくと説明が早く済みます。
- 売却代金を受け取る場合も報告は要りますか。
- 財務省の案内は、海外の銀行からの送金を日本の銀行口座で受領する場合も、3,000万円相当額を超えるときに事後報告が必要としています。
この記事の調査方法
報告義務の基準額と根拠条文は、財務省のよくある質問のページを2026年10月6日に表示して確認しました。報告の様式・提出方法・換算レートの所在は日本銀行「外為法に関する手続き」によります。為替レートの時間帯による掛け目は、楽天銀行が公表している送金手数料のページの記載です。銀行ごとの手数料の金額は各行の公式ページにもとづく当サイトの個別記事にまとめており、この記事では金額の比較ではなく、総額が変わる仕組みの側を扱っています。制度・手数料・取扱いは変更されることがあるため、実際の送金前に各機関の公式情報でご確認ください。
海外送金の関連記事
この記事が参照した一次情報
- 財務省「日本と海外との間の送金を行う際に必要な手続はどうなっていますか」
https://www.mof.go.jp/faq/international_policy/10ca.htm - 日本銀行「外為法に関する手続き」
https://www.boj.or.jp/about/services/tame/index.htm - 楽天銀行「送金手数料」
https://www.rakuten-bank.co.jp/geo/charge/
制度・手数料・取扱条件は2026年10月6日に確認した時点のもので、変更されることがあります。報告義務の判定や税務上の取扱いは個別の事情によって変わります。この記事は特定の送金方法や投資を推奨するものではなく、税務・法務上の助言を行うものでもありません。実際の手続きにあたっては、取引金融機関、税理士、必要に応じて日本銀行の照会先にご確認ください。