エストニアの不動産取得は、1本の法律「Kinnisasja omandamise kitsendamise seadus(不動産取得制限法)」で決まります。この法律は2つの章で別々の線を引いており、日本人はいっぽうでは制限の外、もういっぽうでは取得禁止になります。農地や林地はOECD加盟国の国民として制限なく買えますが、離島と国境沿いの自治体では、EEA加盟国と英国の国民しか取得できません。条文を順に当てていきます。
先に要点
- マンションの住戸(apartment ownership)は、この法律の適用対象から外れている(第2条第4項)。
- 農地・林地を含む不動産は、EEA加盟国またはOECD加盟国の国民なら制限なく取得できる(第4条第1項)。日本はOECD加盟国なのでここに入る。
- 法人は10ヘクタールが境目。10ヘクタール以上の農地を買うには、直前3年間の農産物生産の実績が要る(第4条第3項)。
- 離島と国境沿いの17市町村では、EEA加盟国と英国以外の個人・法人は取得が禁止されている(第10条第1項)。日本はこの除外に入らない。
- 制限に反する取引は無効になる(第3条第1項)。
- 非居住者が売ったときの所得税は、2025年1月1日以後に得た所得について22%(エストニア税関庁)。
マンションの住戸は、そもそもこの法律の外にある
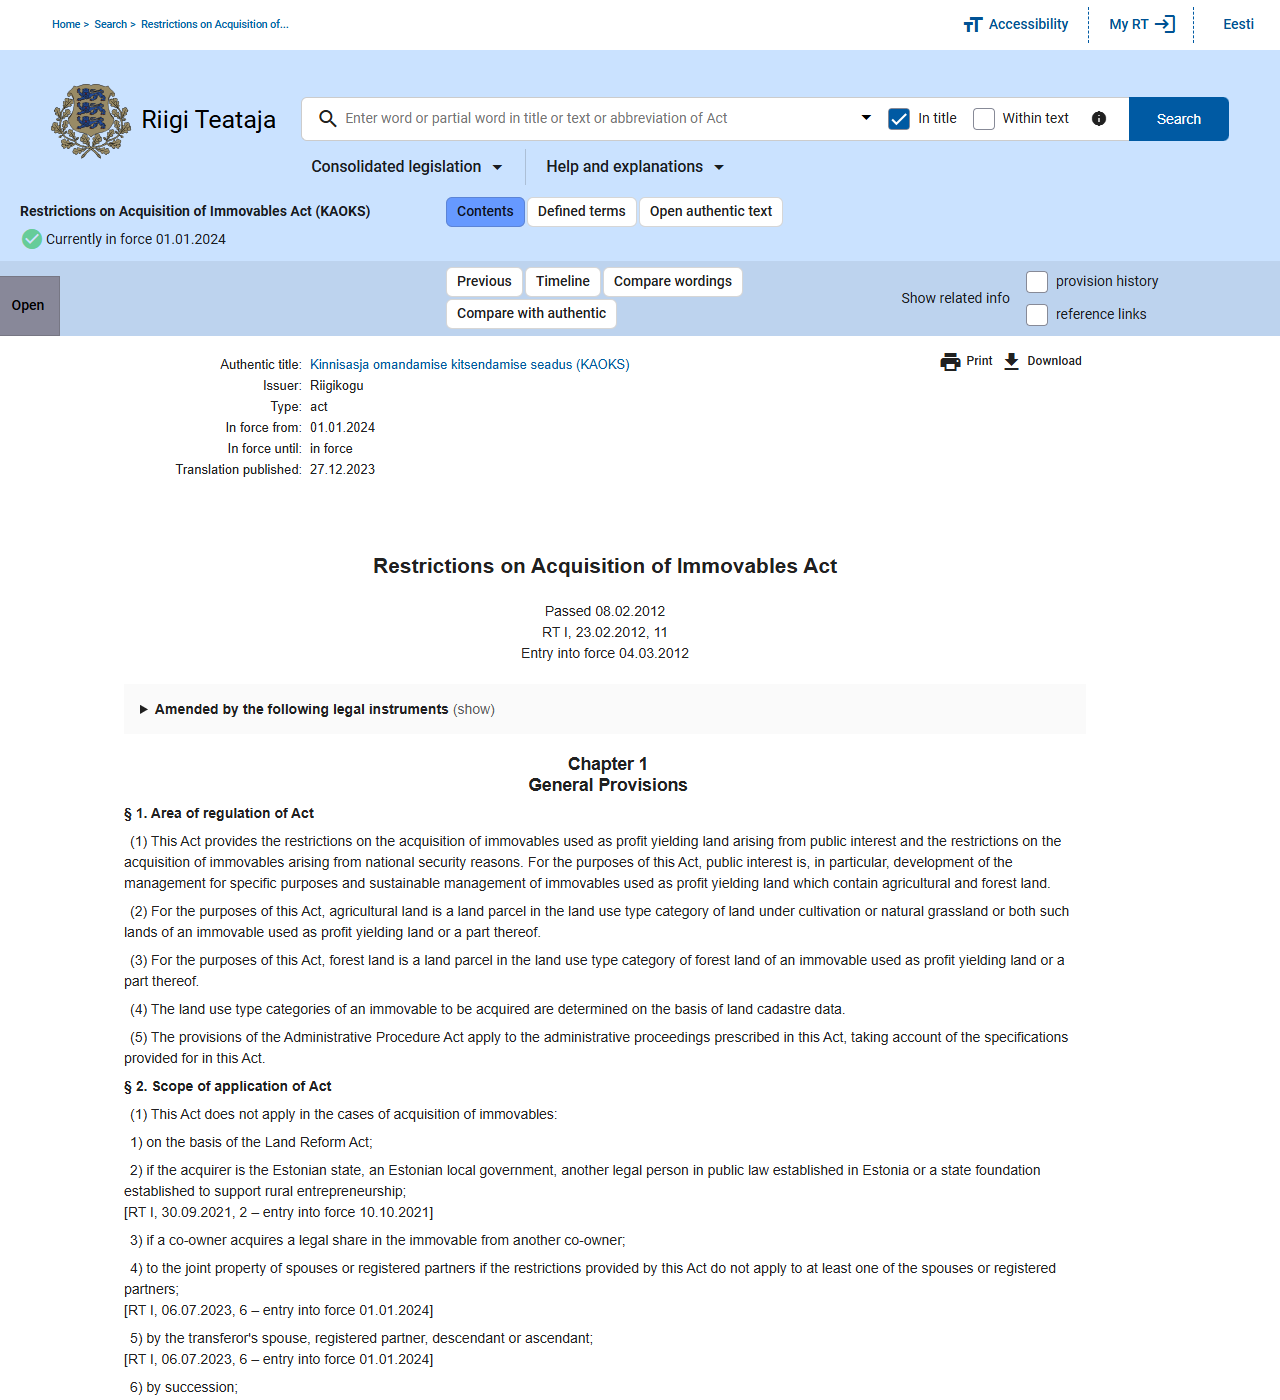
最初に押さえるのは適用除外です。第2条第4項は、この法律が「apartment ownership(住戸の所有権)の取得、および住戸に関する地上権の取得と設定」には適用されないと定めています。つまりタリンの集合住宅を1戸買うだけなら、国籍による許可の話はそもそも出てきません。
この法律が見ているのは、第1条が書くとおり「収益を生む土地(profit yielding land)として使われる不動産」と、「国家安全保障上の理由による制限」の2つです。前者は農地と林地のこと、後者は国境と島のことを指しています。住戸はどちらにも当たりません。
農地・林地は「締約国」の国民なら制限なし。日本はOECD加盟国として入る
第4条第1項は、エストニア国民と、EEA協定の締約国またはOECD(経済協力開発機構)の加盟国の国民を、まとめて「Contracting State(締約国)の者」と定義し、農地または林地を含む不動産を制限なく取得できると書いています。日本は1964年からOECDの加盟国なので、この定義にそのまま当てはまります。
これは隣国と比べると緩い部類です。フィンランドはEU・EEA域外の個人に国防省の許可を求め、デンマークは住所か通算5年の居住が無ければ法務省の許可制です。エストニアの農地・林地は、日本人個人であれば許可の手続き自体が発生しません。
| 買う人 | 条件 | 結論 |
|---|---|---|
| 締約国の個人(日本人を含む) | なし | 制限なく取得できる |
| 締約国の法人 | 農地・林地の合計が10ヘクタール未満 | 制限なく取得できる |
| 締約国の法人 | 農地が10ヘクタール以上。直前3年間の農産物生産が要る | 実績があれば取得できる |
| 締約国の法人 | 林地が10ヘクタール以上。直前3年間の森林経営か農産物生産が要る | 実績があれば取得できる |
| 第三国の個人 | 直前6か月のエストニア定住、または個人事業主として1年の実績 | 地方自治体議会の許可が要る |
| 第三国の法人 | 1年の実績に加えて、エストニア商業登記簿への支店登記が要る | 地方自治体議会の許可が要る |
第5条第2項は「第三国の国民」を「締約国の国民でない自然人」と定義しています。日本がOECD加盟国である以上、日本人がここに落ちることはありません。この章に限れば、日本人個人は許可の対象ですらないという位置づけになります。
法人で10ヘクタールを超えるなら、5年分の活動計画と資金の証明が要る
法人が10ヘクタール以上を取得し、かつ3年の実績要件を満たさない場合は、第4条第6項により不動産所在地の地方自治体議会の許可を取ることになります。申請には、第6条が定める「activity plan(活動計画)」が付きます。
第6条第4項は、活動計画に少なくとも5年分の活動の見通しを書き、取得する不動産を目的に沿って効率的・持続的に使うことを確約するよう求めています。あわせて、計画を実行できるだけの資金を含む手段があることを示す書類も出します。
第三国の者は「他人に使わせる計画」を書けない
第6条第5項は、締約国の法人であれば、取得する土地を3年の実績を持つ別の人に使わせる計画を出してよいと認めています。ところが第6条第7項は、第三国の者はこの形の計画を立てられないと明記しています。自分で耕すか林業をやるかしか道が無いという書き分けです。
許可の有無は登記の場面で確認されます。第9条第1項は、取得者が要件を満たしているか、必要な許可を持っているかを、公証人・執行官・破産管財人または所在地の地方自治体が確かめると定めています。書類が無ければそこで止まります。
離島と国境の17市町村は、EEAと英国以外は取得できない
ここが日本人にとっていちばん効く条文です。第3章の第10条第1項は、EEA協定の締約国または英国の国民でない自然人と、EEA協定の締約国または英国に本店を置かない法人について、指定された地域での不動産取得を禁止しています。第2章と違い、ここにOECDは出てきません。
| 区分 | 対象 |
|---|---|
| 海の島 | サーレマー島・ヒーウマー島・ムフ島・ヴォルムシ島を除くすべて |
| イダ=ヴィル県 | ナルヴァ市、ナルヴァ=ヨエスー市、シッラマエ市、アラヨエ、イーサク、イルカ、トイラ、ヴァイヴァラの各農村自治体 |
| タルトゥ県 | メークシ、ピーリサーレの各農村自治体 |
| ポルヴァ県 | ミキタマエ、オラヴァ、ラピナ、ヴァルスカの各農村自治体 |
| ヴォル県 | メレマエ、ミッソ、ヴァストセリーナの各農村自治体 |
いずれもロシアとの国境に接する地域か、本土から離れた島です。条文は、地域の広さや名称が変わった場合には1999年12月31日時点の境界で判断すると書いています。エストニアはその後に市町村合併を進めているため、現在の自治体名だけで探すと範囲がずれます。
完全に閉じているわけではありません。第10条第2項は、国家的に重要な理由がある場合、政府が命令(order)によって個別に許可を与えられると定めています。ただし通常の売買で当てにできる手続きではなく、例外として置かれた規定です。
2つの章で、除外される国の範囲が違う
同じ1本の法律なのに、第2章と第3章では「制限から外れる国」の線が違います。ここを混ぜると結論が逆になります。
| 章 | 対象 | 除外される国 | 日本は |
|---|---|---|---|
| 第2章(第4条) | 農地・林地を含む不動産 | EEA加盟国+OECD加盟国 | 入る(制限なし) |
| 第3章(第10条) | 離島・国境地域の不動産 | EEA加盟国+英国 | 入らない(取得禁止) |
英国だけが第3章に名指しで足されているのは、2021年9月30日の改正(2021年10月10日施行)によるものです。EU離脱でEEAの枠から外れた英国を、国防上の制限の側でだけ元の扱いに戻した形になります。OECD加盟国という資格は、第3章では一切効きません。
日本人が買うときの判定の順番
買う対象が集合住宅の住戸かどうかを見る。住戸なら第2条第4項でこの法律の外になり、国籍の話は出てこない。
所在地が第10条第1項の地域かどうかを見る。離島(4島を除く)と国境沿いの市町村に当たるなら、日本人個人・日本法人は取得できない。
対象地に農地または林地が含まれるかを土地台帳で見る。含まれていても、日本人個人なら第4条第1項で制限なく取得できる。
日本法人で買うなら面積を数える。農地・林地の合計が10ヘクタール未満なら制限なし、10ヘクタール以上なら3年の実績か議会の許可が要る。
制限に反した取引は無効になる
第3条第1項は、この法律の制限に反する取引は無効(void)だと定めています。無効なので、後から追認して有効にするという扱いにはなりません。
その後始末も条文に書かれています。収益を生む土地に関する違反であれば、不動産所在地の地方自治体が土地登記簿の記載の訂正を求め、争いになれば裁判所へ持ち込みます(第3条第2項)。国防上の制限に関する違反であれば、担当大臣が同じことを行います(第3条第3項)。買主が気づかないまま放置される仕組みにはなっていないということです。
売ったときの所得税は22%。申告は翌年4月30日まで
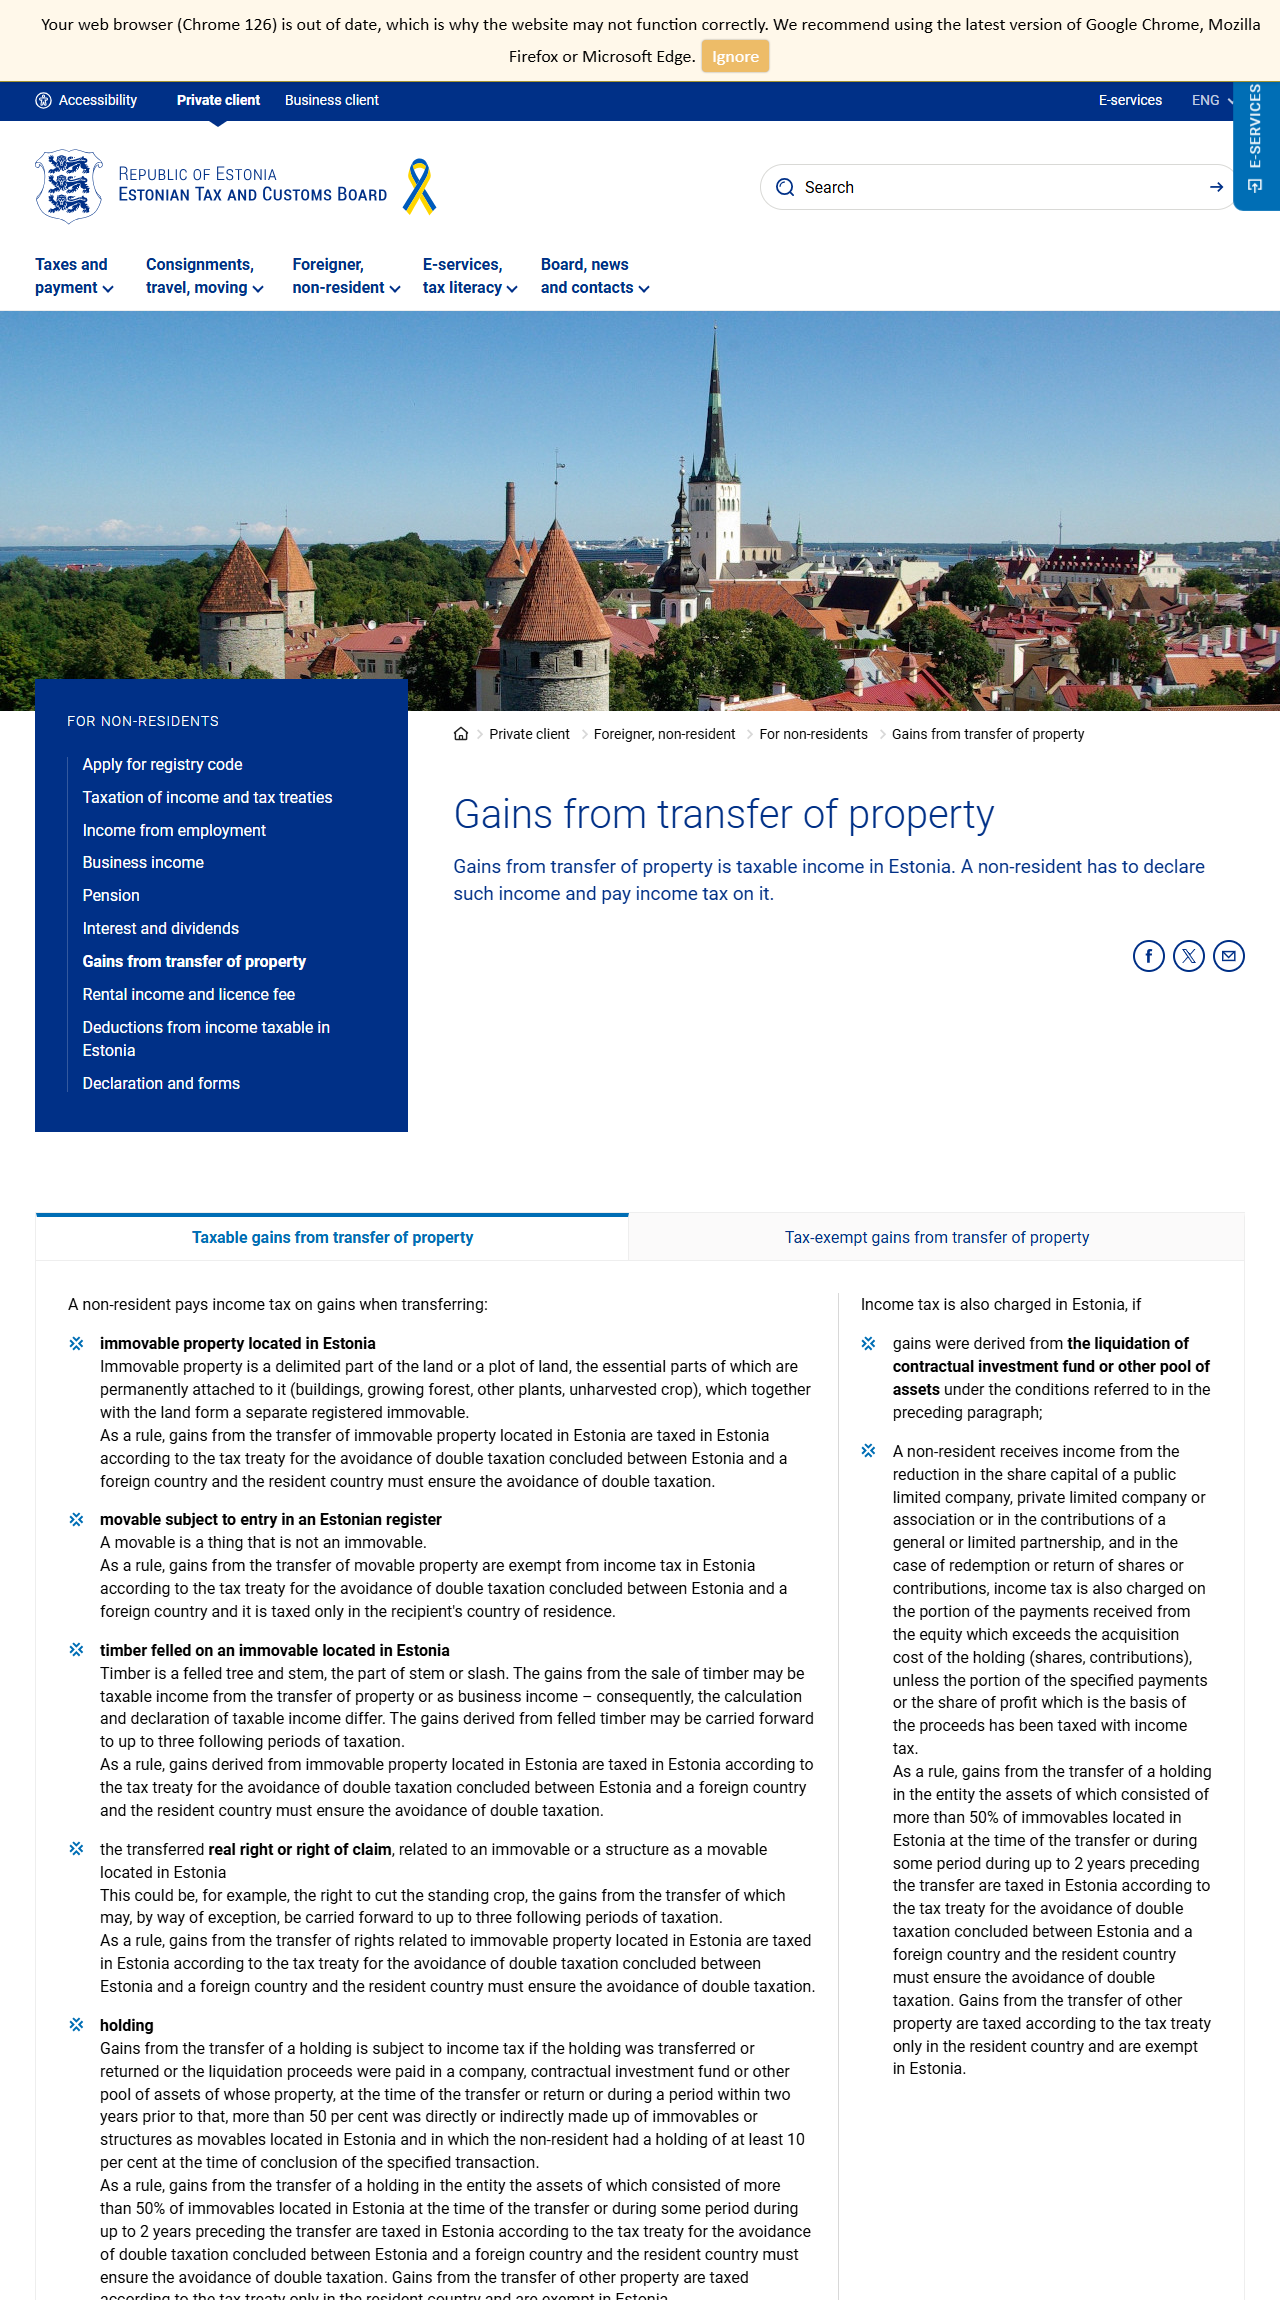
取得のあとに関わるのが譲渡の課税です。エストニア税関庁(Maksu- ja Tolliamet)は、非居住者がエストニア国内の不動産を譲渡して得た利益は課税所得であり、申告して納税する必要があると案内しています。
| 項目 | 内容 |
|---|---|
| 税率 | 22%(2025年1月1日以後に得た所得) |
| 課税所得 | 譲渡収入 − 取得費 − 譲渡費用 |
| 控除できる費用 | 仲介手数料、公証人手数料、登録手数料、不動産の評価費用など |
| 申告期限 | 利益を得た年の翌年4月30日 |
| 納付期限 | 申告書を提出した年の10月1日 |
申告と納付の期限がずれている点は見落としやすいところです。4月30日までに申告して、納めるのは同じ年の10月1日まで。申告してから納付まで5か月の間が空きます。なお日本の居住者であれば日本側でも申告が要り、二重課税の調整は租税条約で行います。海外で持った不動産の日本側の届出義務は国外財産調書にまとめています。
よくある質問
タリンのマンションを日本人が買うのに許可は要りますか
不動産取得制限法の第2条第4項により、住戸の所有権の取得はこの法律の適用対象から外れています。国籍を理由とする許可の手続きは発生しません。
日本人が農地や森林を買うことはできますか
できます。第4条第1項が、EEA加盟国またはOECD加盟国の国民を「締約国の者」として扱い、農地・林地を含む不動産を制限なく取得できると定めています。日本はOECD加盟国です。
サーレマー島の物件は買えますか
第10条第1項は、海の島のうちサーレマー島・ヒーウマー島・ムフ島・ヴォルムシ島を禁止の対象から除いています。この4島以外の島は、EEA加盟国と英国以外の個人・法人は取得できません。
ナルヴァの物件を日本法人で買えますか
買えません。ナルヴァ市は第10条第1項第2号に名前が挙がっており、EEA加盟国または英国に本店を置かない法人は取得が禁じられています。政府が国家的に重要な理由から命令で許可する道(第10条第2項)が残るだけです。
違反して買ってしまうとどうなりますか
第3条第1項により取引は無効です。国防上の制限に関する違反であれば担当大臣が土地登記簿の記載の訂正を求め、争いになれば裁判所の手続きになります。
出典
- Riigi Teataja「Restrictions on Acquisition of Immovables Act」(Kinnisasja omandamise kitsendamise seadus) — 第2条第4項の適用除外、第4条の締約国の定義と10ヘクタールの区分、第5条の第三国の要件、第6条の活動計画、第9条の確認、第10条の禁止区域、第3条の無効
- エストニア税関庁「Gains from transfer of property」 — 非居住者の不動産譲渡益の税率22%、課税所得の計算式、控除できる費用、申告と納付の期限