日本の宝くじが当たっても税金は引かれません。その感覚のまま「ドバイの宝くじも税金ゼロだろう」と考えると、あとで困ることになります。日本の宝くじが非課税なのは当たったからではなく、法律がその券について所得税を課さないと決めているからです。海外で発売されている宝くじはその法律の外側にあり、日本に住んでいる人が当てれば所得税の対象になります。根拠を条文とタックスアンサーで確かめ、いまドバイで買える公式の宝くじも公表情報で見ていきます。
日本の宝くじが非課税なのは、当せん金付証票法13条が「当せん金付証票の当せん金品については、所得税を課さない」と定めているためです。
その当せん金付証票を発売できるのは、総務大臣の許可を受けた都道府県・指定都市・特定市だけです。海外の宝くじはこれに当たりません。
日本の居住者(非永住者以外)は国内外を問わずすべての所得に課税されます。海外の宝くじの当せん金は一時所得として申告することになります。
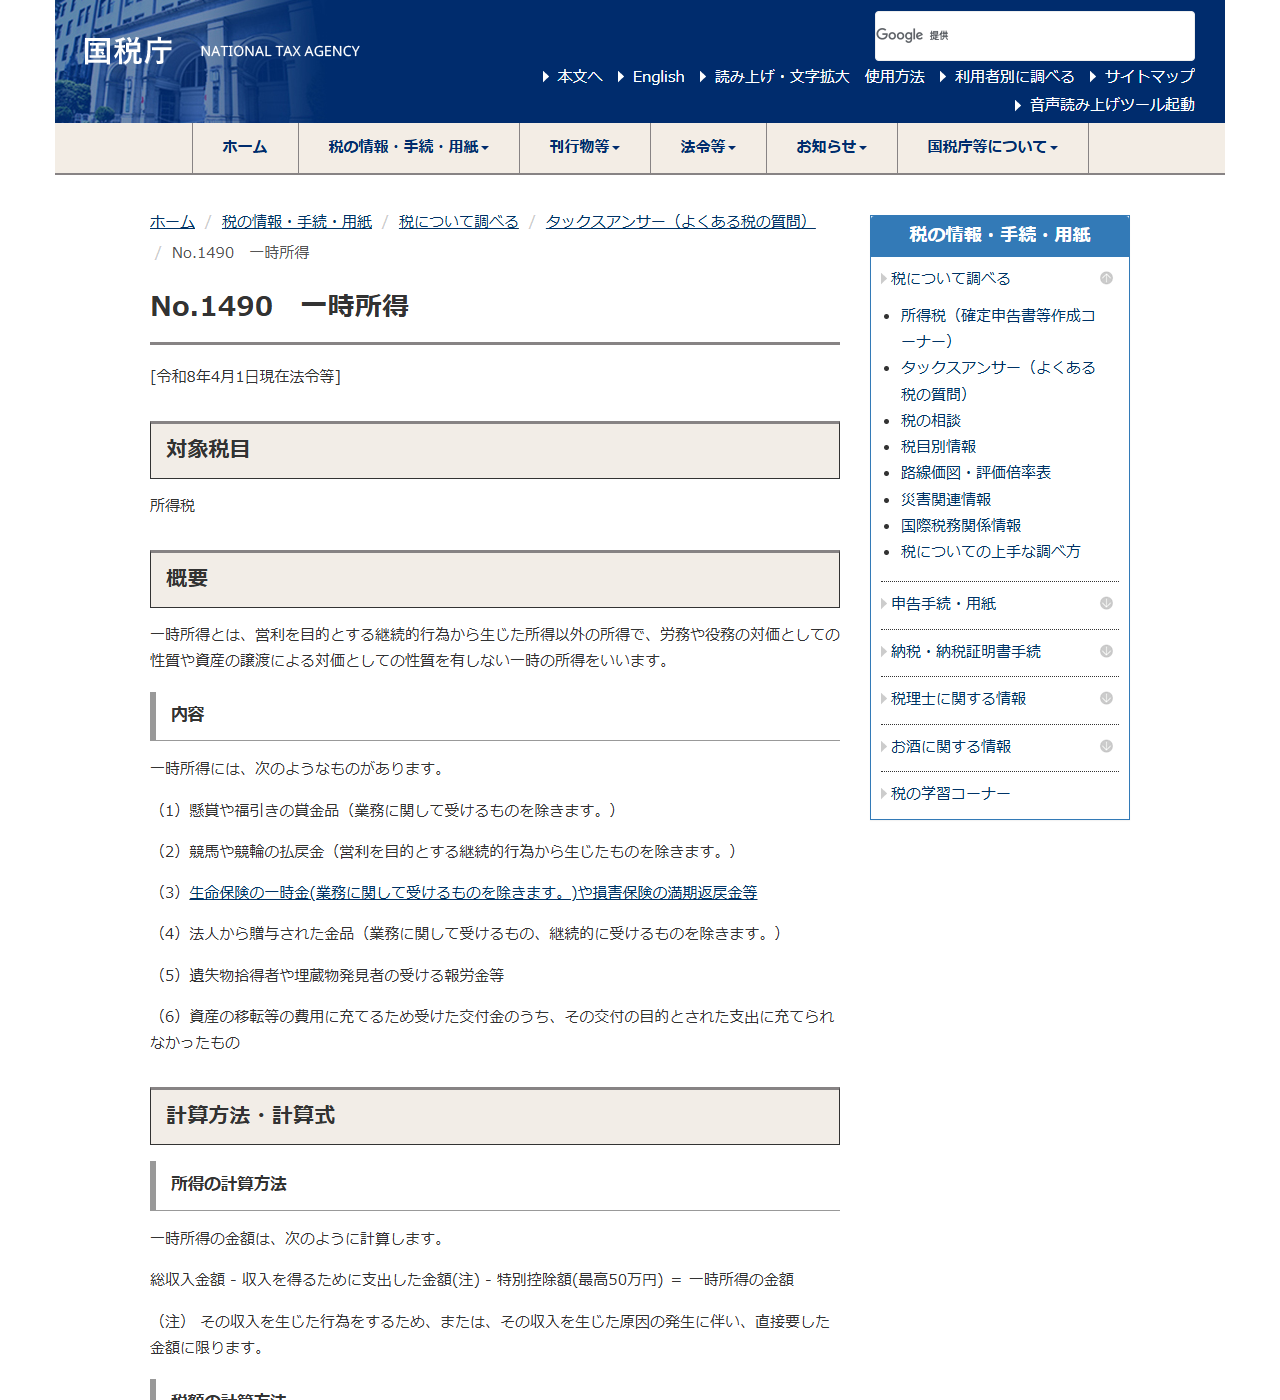
一時所得は「総収入金額 − 収入を得るために支出した金額 − 特別控除(最高50万円)」で計算し、その2分の1を他の所得と合算します。
UAE側では個人への所得税がありません。現地で引かれないぶん、日本側の申告がそのまま残ります。
日本の宝くじが非課税なのは「券」が法律で決まっているから
当せん金付証票法(昭和23年法律第144号)13条は一文だけです。「当せん金付証票の当せん金品については、所得税を課さない」。非課税なのは当せん金という性質ではなく、当せん金付証票という特定の券から生じた当せん金品です。
では、その券は誰が出せるのか。同法4条が定めています。都道府県と、地方自治法の指定都市、そして総務大臣が指定する市(特定市)が、議会の議決した金額の範囲内で、総務大臣の許可を受けて発売できる、という構造です。発売の目的も、公共事業等の費用の財源に充てるためと書かれています。
| 項目 | 条文の内容 |
|---|---|
| 目的(1条) | 当せん金付証票の発売により浮動購買力を吸収し、地方財政資金の調達に資する |
| 発売できる主体(4条) | 都道府県、地方自治法252条の19第1項の指定都市、総務大臣が指定する市(特定市) |
| 発売に必要な手続(4条) | 議会が議決した金額の範囲内で、総務大臣の許可を受けること |
| 課税(13条) | 当せん金付証票の当せん金品については、所得税を課さない |
海外の事業者が発売する宝くじは、この許可の対象ではありません。したがって13条の非課税も及びません。ドバイの宝くじに限った話ではなく、アメリカのパワーボールでもヨーロッパのくじでも同じ整理になります。
日本に住んでいる限り、どこで得た所得でも申告の対象
次に見るのは、誰の所得として課税されるかです。国税庁のタックスアンサーNo.2010は、納税義務者を居住者・非居住者などに分け、課税される所得の範囲を示しています。
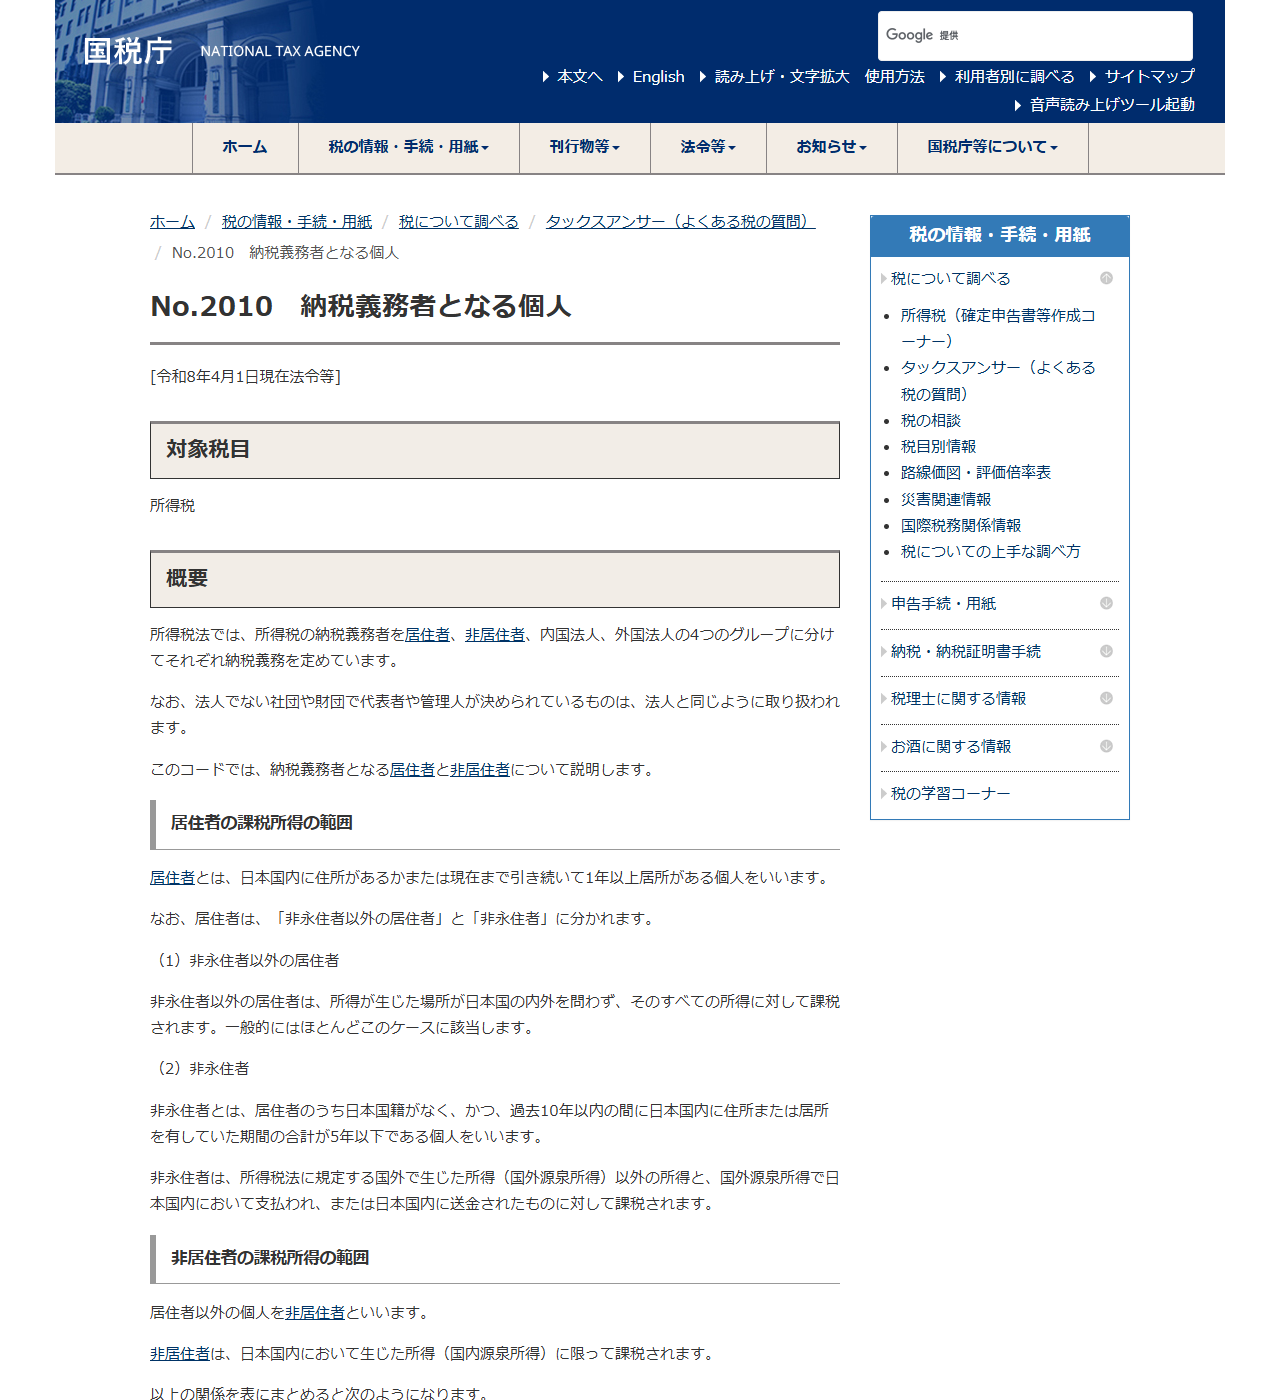
| 区分 | 定義 | 課税される範囲 |
|---|---|---|
| 非永住者以外の居住者 | 国内に住所があるか、現在まで引き続いて1年以上居所がある個人のうち、非永住者に当たらない人 | 国内外を問わずすべての所得 |
| 非永住者 | 日本国籍がなく、過去10年以内の国内居住が合計5年以下の居住者 | 国外源泉所得以外の所得と、国内で支払われまたは国内へ送金された国外源泉所得 |
| 非居住者 | 居住者以外の個人 | 国内源泉所得に限る |
日本で暮らしながら旅行や出張のついでにドバイでくじを買った人は、ふつう「非永住者以外の居住者」に当たります。当せん金がどこで支払われても、日本の所得税の対象です。逆に、すでに日本を離れて非居住者になっている人は、国内源泉所得だけが対象になるため扱いが変わります。移住して居住者でなくなる手続きの側は、海外移住で住民票をどうするかの記事で整理しています。
当せん金は一時所得。計算式と2分の1課税
海外の宝くじの当せん金は、給与でも事業の売上でもありません。国税庁のタックスアンサーNo.1490は、一時所得の例として懸賞や福引きの賞金品を挙げています。宝くじの当せん金もこの仲間です。
1
総収入金額を出す受け取った当せん金の額です。
2
収入を得るために支出した金額を引くその収入を生じた行為のため、または原因の発生に伴い直接要した金額に限られます。当たった1口の代金は該当しますが、外れくじの代金まで足し込めるわけではありません。
3
特別控除額を引く最高50万円です。
4
2分の1にして他の所得と合算する一時所得の金額の2分の1に相当する金額を、給与所得などと合計して総所得金額を求め、税額を計算します。
大きな金額が当たった場合、その年の所得は一気に跳ね上がります。所得税は累進税率なので、同じ当せん金でも他の所得の大きさによって手取りは変わります。住民税もこの所得を踏まえて計算されます。
宝くじの当せん金を「臨時収入だから申告しなくてよい」と考えるのは危険です。非課税と書かれているのは当せん金付証票法の対象になる券だけで、海外のくじはそこに含まれません。判断に迷う場合は、確定申告の前に税務署または税理士へ確認してください。
UAE側では個人所得税が引かれない
ドバイ側で先に税が引かれるなら、日本で外国税額控除を考える余地があります。しかしUAE政府の公式ポータルは、UAEが個人に対して所得税を課していないと明記しています。付加価値税5%、物品税、法人税、関税は挙げられていますが、個人所得税はそこにありません。
つまり、現地で源泉徴収されないまま満額を受け取り、日本側で一時所得として申告する形になります。「税金の安い国で当てたから得」という話にはならず、日本の居住者である限り日本の税率で計算されます。ドバイに住む場合の課税関係そのものは、海外移住で税金がどう変わるかの記事で扱っています。
いまドバイで買える公式の宝くじ
ドバイやUAEの宝くじは、この数年で仕組みが整理されました。2026年9月時点で公表情報を確認できるのは次の2つです。
| 名称 | 運営 | 価格と賞金 | 特徴 |
|---|---|---|---|
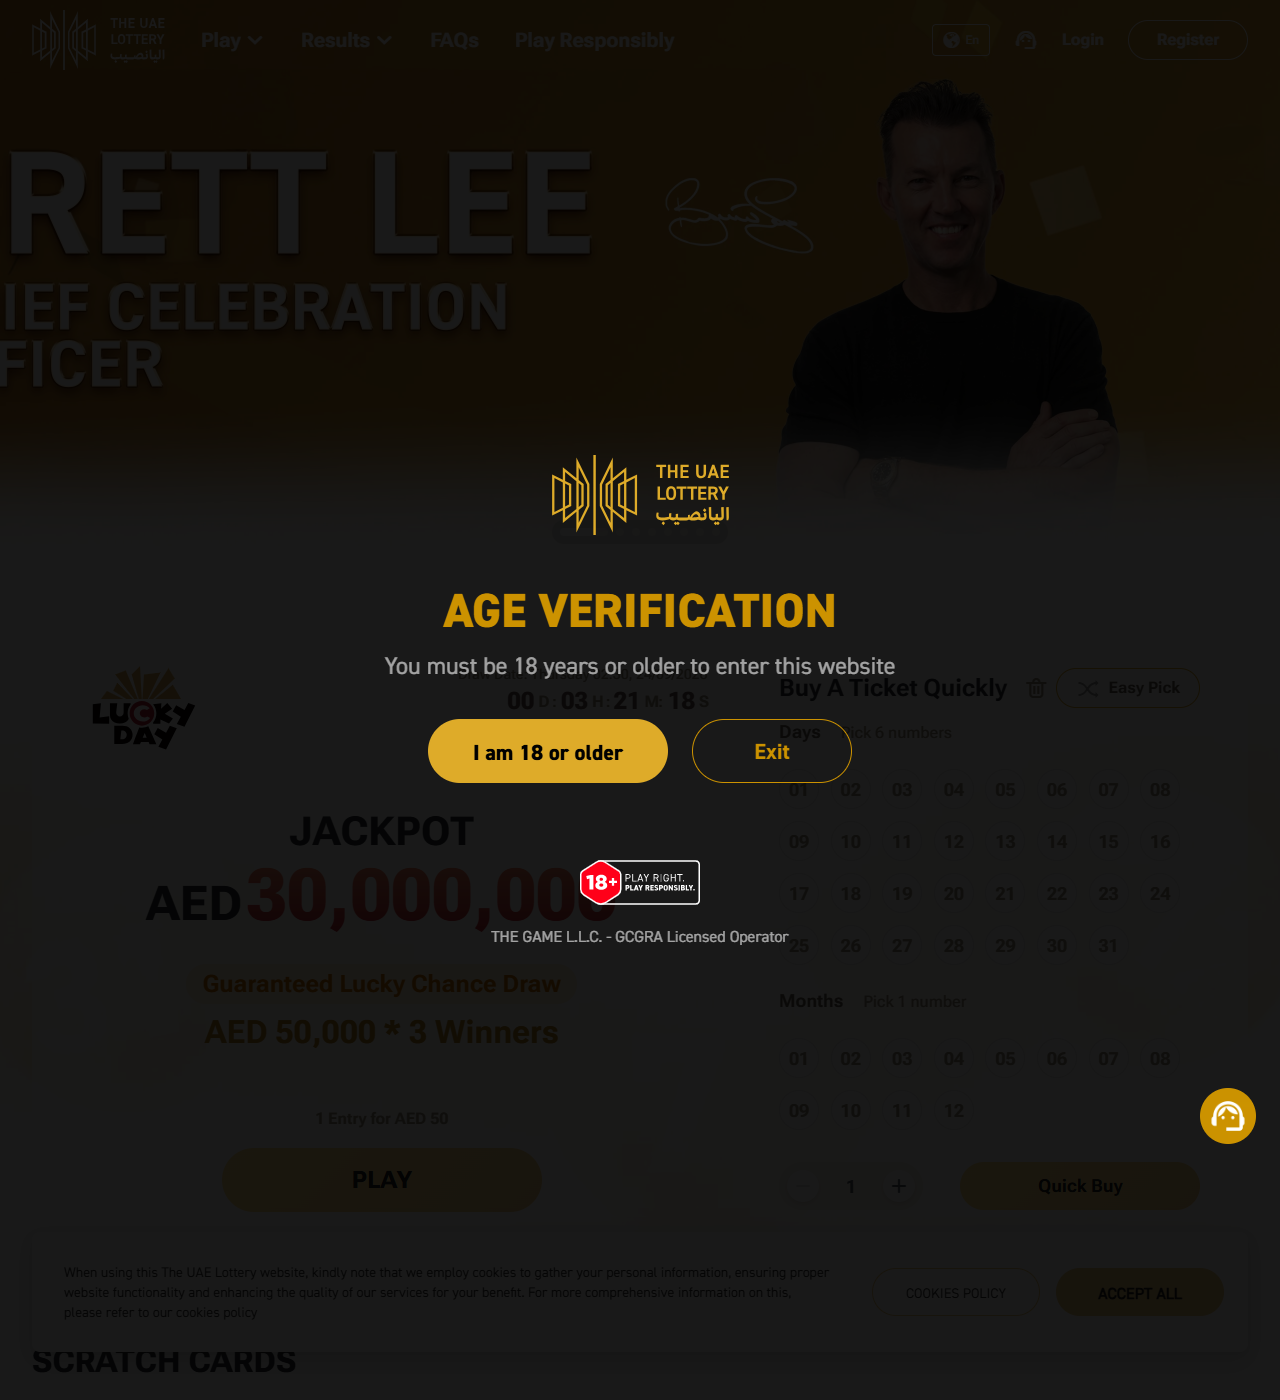
| The UAE Lottery(Lucky Day) | THE GAME L.L.C.(GCGRAのライセンス事業者) | 1口AED50/ジャックポットAED30,000,000 | 公式サイトは18歳以上の年齢確認を求める。数字を選ぶ形式 |
| Millennium Millionaire | Dubai Duty Free | 1枚AED1,000/賞金US$1,000,000 | 1シリーズ5,000枚限定。当せん確率は5,000分の1と明記 |
Millennium Millionaireは、シリーズごとに5,000枚しか売らないと公表されています。取材時に表示されていたシリーズはMM560で、残りは4,104枚でした。枚数が限られているぶん確率が計算でき、当たったときの金額も一定という設計です。
The UAE Lotteryの公式サイトは、購入の前にアカウント登録と年齢確認を求めます。日本に住んだまま購入できるかどうかについては、公式のよくある質問のページを読み込めなかったため確認できませんでした。購入条件は運営側の規約で確かめてください。
受け取る前に確かめておくこと
当せんしたときに整理する5点
- 自分が居住者か非居住者か。課税される所得の範囲がここで分かれます。
- 受け取った金額と、当たった券の代金。一時所得の計算に使う数字です。
- 特別控除50万円を引いたあとの金額。ここが0以下なら一時所得は生じません。
- その年の他の所得。2分の1にした金額を合算するため、税率は他の所得の大きさで変わります。
- 受け取った通貨と時期。外貨で受け取った場合は円に直す必要があります。
よくある質問
日本の宝くじはなぜ非課税なのですか
当せん金付証票法13条が、当せん金付証票の当せん金品について所得税を課さないと定めているためです。くじだから非課税なのではなく、この法律の対象になる券だからです。
ドバイで買って現地の口座で受け取れば日本の税金はかかりませんか
受け取る場所は関係ありません。非永住者以外の居住者は、所得が生じた場所が日本国の内外を問わず、すべての所得に対して課税されます。
外れたくじの代金は差し引けますか
一時所得から差し引けるのは、その収入を生じた行為をするため、または原因の発生に伴い直接要した金額に限られます。当たった券の代金は該当しますが、外れた券をまとめて経費にすることはできません。
UAEで税金を引かれた場合はどうなりますか
UAE政府の公式ポータルは、UAEが個人に所得税を課していないとしています。現地で所得税が引かれない前提なら、外国税額控除の対象になる外国所得税は生じません。
当せん金を日本へ送るときに何か必要ですか
送金の手続きそのものは通常の海外送金と同じです。手数料の内訳や日数の組み立て方は海外送金の手数料を分解した記事にまとめています。
まとめ
ドバイの宝くじに当たったとき、現地では個人所得税が引かれません。しかし日本の居住者であれば、その当せん金は一時所得として日本で申告することになります。日本の宝くじが非課税なのは当せん金付証票法13条の定めによるもので、その券を発売できるのは総務大臣の許可を受けた都道府県などに限られているためです。海外のくじはその枠の外にあります。買うかどうかを決める前に、当たったときにいくら残るのかを、一時所得の計算式で一度そろばんを置いてみてください。
参照した公表資料
- 当せん金付証票法(昭和23年法律第144号)1条・4条・13条/e-Gov法令検索https://laws.e-gov.go.jp/law/323AC0000000144
- 国税庁 タックスアンサー No.1490「一時所得」(令和8年4月1日現在法令等)https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1490.htm
- 国税庁 タックスアンサー No.2010「納税義務者となる個人」(令和8年4月1日現在法令等)https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2010.htm
- The Official Portal of the UAE Government「Taxation」https://u.ae/en/information-and-services/finance-and-investment/taxation
- The UAE Lottery 公式サイトhttps://www.theuaelottery.ae/
- Dubai Duty Free「Millennium Millionaire」https://www.dubaidutyfree.com/millennium-millionaire/category/MM