「海外の口座や不動産は、申告しなければ日本の税務署に分からないのではないか」。そう考える人がいます。国税庁は、外国の税務当局から何件の情報を受け取っているかを毎年公表しています。推測ではなく、公表されている件数と仕組みで確かめます。2026年1月に公表された令和6事務年度の数字を使います。
日本居住者の海外口座の情報は、約275万件が101か国・地域から国税庁に届いています(令和6事務年度)。口座残高の合計は個人で約9.6兆円です。
国税庁はこの情報を、国外送金等調書・国外財産調書といった各種調書や既に保有している資料情報と突き合わせていると自ら書いています。
つまり「申告しなければ分からない」という前提が成り立ちません。届いた情報と申告が合わないところが見える、という構造です。
CRSという仕組みで、口座情報が国をまたいで交換されている
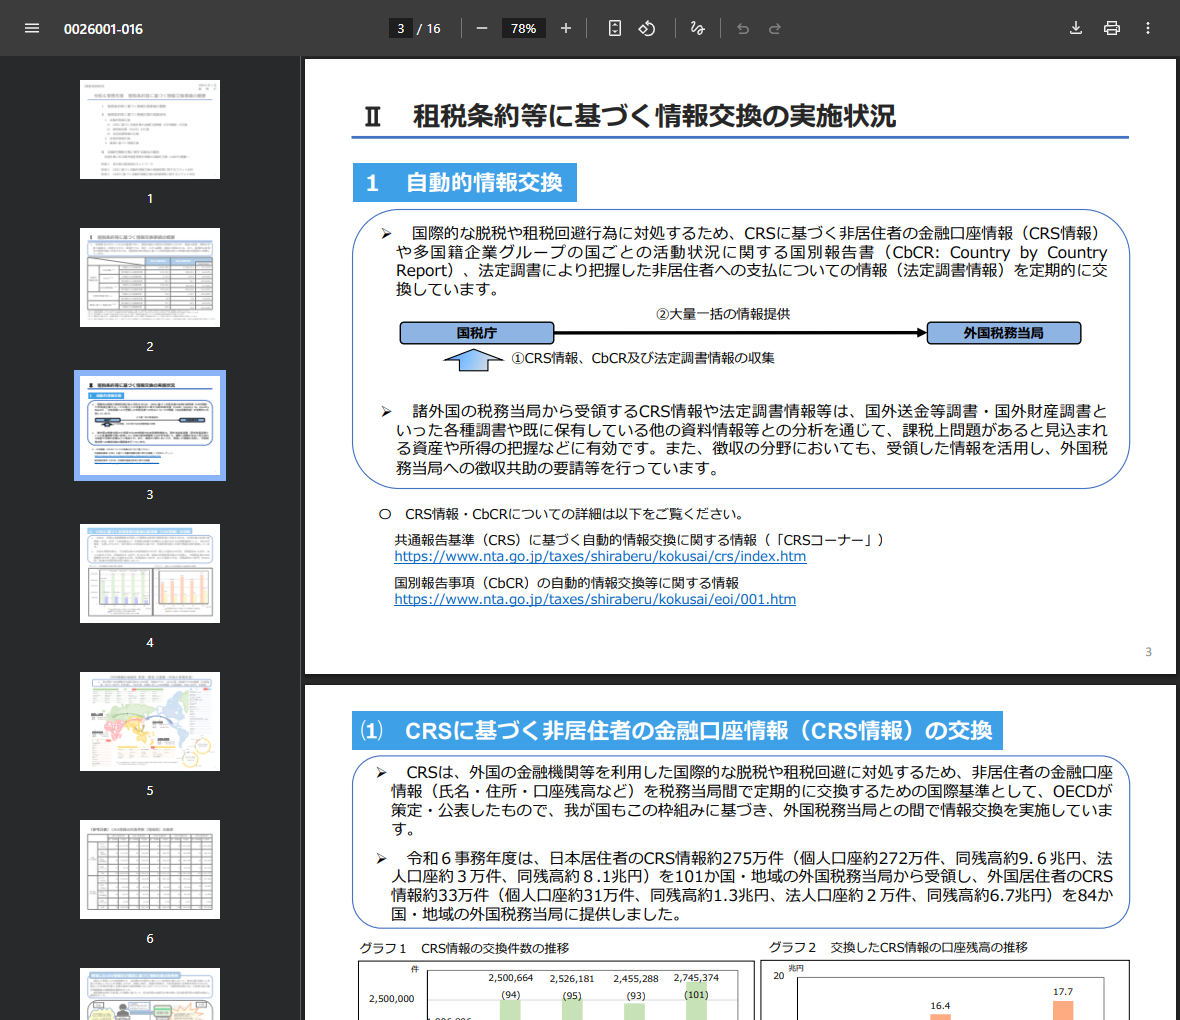
CRS(Common Reporting Standard/共通報告基準)は、OECDが策定・公表した国際基準です。国税庁の説明はこうです。
CRSは、外国の金融機関等を利用した国際的な脱税や租税回避に対処するため、非居住者の金融口座情報(氏名・住所・口座残高など)を税務当局間で定期的に交換するための国際基準として、OECDが策定・公表したもので、我が国もこの枠組みに基づき、外国税務当局との間で情報交換を実施しています。
交換されるのは氏名・住所・口座残高などです。口座を開いた国の金融機関が情報をまとめ、その国の税務当局が日本の国税庁へ送る。この流れが毎年繰り返されます。
情報が届くまでの流れ(国税庁の資料の記載)
- 収集:国税庁がCRS情報・CbCR(国別報告書)・法定調書情報を収集する。
- 大量一括の情報提供:収集した情報を外国税務当局へまとめて提供する。
- 受領:同じ仕組みで、外国税務当局から日本居住者の口座情報を受領する。
- 突き合わせ:受領した情報を、国外送金等調書・国外財産調書などの各種調書や、既に保有している資料情報と分析する。
4つ目が核心です。国税庁の資料にはこう書かれています。「諸外国の税務当局から受領するCRS情報や法定調書情報等は、国外送金等調書・国外財産調書といった各種調書や既に保有している他の資料情報等との分析を通じて、課税上問題があると見込まれる資産や所得の把握などに有効です」。
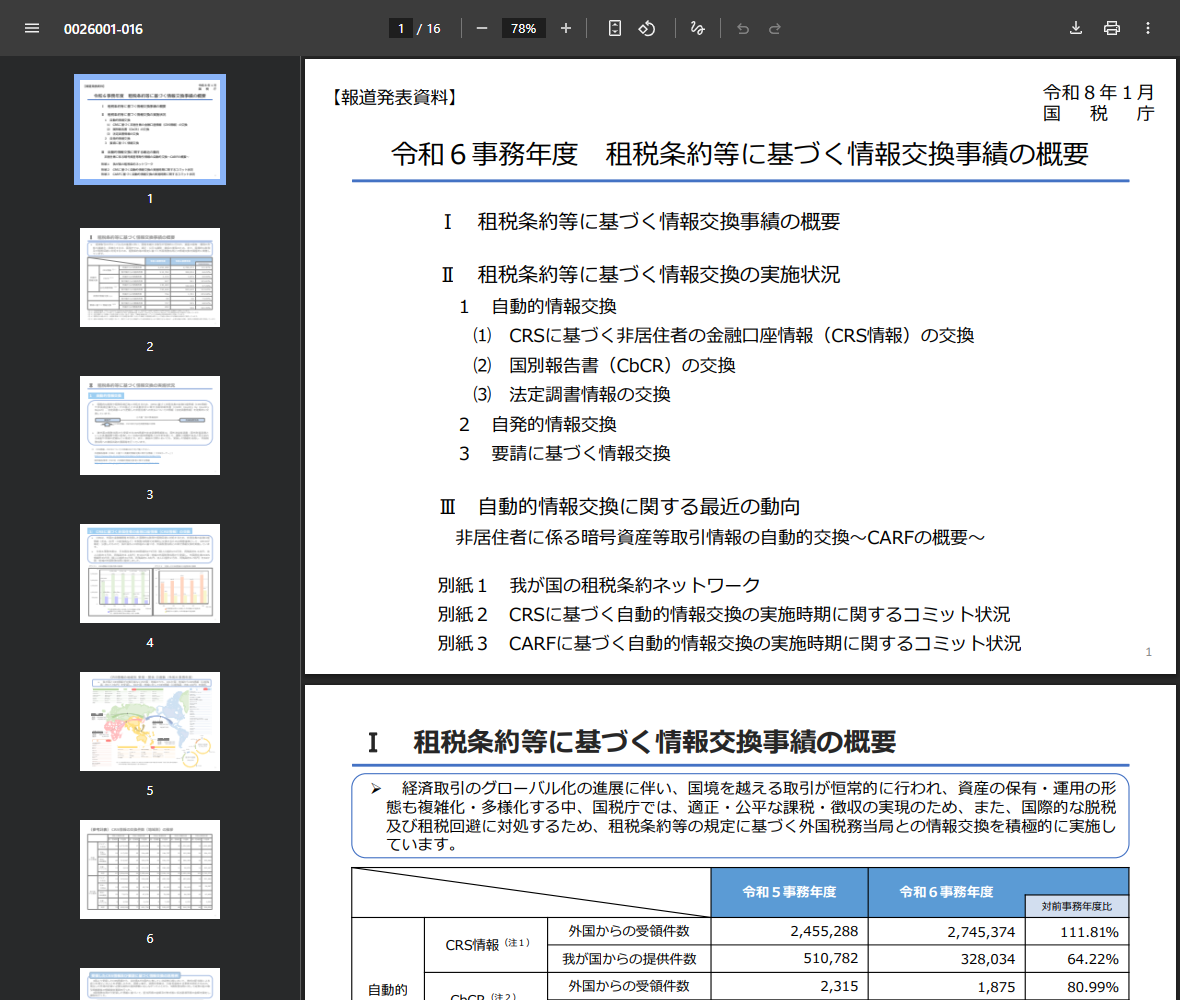
受け取っている件数は約275万件。1年で11.8%増えた
件数は公表されています。令和6事務年度(2026年1月公表)の数字です。
| 区分 | 令和5事務年度 | 令和6事務年度 | 対前事務年度比 |
|---|---|---|---|
| CRS情報 外国からの受領件数 | 2,455,288件 | 2,745,374件 | 111.81% |
| CRS情報 我が国からの提供件数 | 510,782件 | 328,034件 | 64.22% |
| CbCR 外国からの受領件数 | 2,315件 | 1,875件 | 80.99% |
| この表の時点 | 2026年10月6日に国税庁の公表資料で確認 | ||
受領は1年で11.81%増えています。一方、日本から外国へ提供した件数は64.22%と減っています。受け取る量と出す量は連動していません。
残高まで含めて届いている
件数だけではありません。国税庁の資料は、口座残高の規模も示しています。
| 方向 | 件数 | 内訳 | 相手国・地域 |
|---|---|---|---|
| 日本居住者の情報を受領 | 約275万件 | 個人口座 約272万件(残高 約9.6兆円)/法人口座 約3万件(残高 約8.1兆円) | 101か国・地域 |
| 外国居住者の情報を提供 | 約33万件 | 個人口座 約31万件(残高 約1.3兆円)/法人口座 約2万件(残高 約6.7兆円) | 84か国・地域 |
日本居住者の個人口座だけで約272万件・残高約9.6兆円が、101か国・地域から届いています。口座の存在だけでなく残高まで渡っている点が、この仕組みの性格を決めています。
情報源はCRSだけではない
海外資産の把握につながる経路は、CRSのほかにもあります。いずれも制度として公開されているものです。
国税庁が突き合わせに使うと書いている資料
- CRS情報:外国の税務当局から受領する非居住者の金融口座情報。氏名・住所・口座残高などを含みます。
- 法定調書情報:法定調書により把握した非居住者への支払についての情報。
- 国外送金等調書:金融機関を通じた国外への送金・国外からの受金について作成される調書。
- 国外財産調書:12月31日時点で国外財産の合計が5,000万円を超える居住者が提出する調書。
- 既に保有している資料情報:上記以外に国税庁が保有している情報。
これらは別々の制度ですが、国税庁はまとめて分析すると明記しています。1つの経路だけを気にしても意味がない、という構造です。国外財産調書の条件と出さなかった場合の扱いは海外不動産を持ったら出す国外財産調書で整理しました。
CbCR(国別報告書)は多国籍企業グループの国ごとの活動状況に関する報告書で、個人の海外不動産とは対象が違います。令和6事務年度の外国からの受領件数は1,875件でした。件数の桁がCRSとまったく違うため、同じ文脈で語ると誤ります。
暗号資産も対象に加わる
国税庁の同じ資料には、今後の動向として「非居住者に係る暗号資産等取引情報の自動的交換〜CARFの概要〜」という項目が立てられています。別紙には「CARFに基づく自動的情報交換の実施時期に関するコミット状況」も収録されています。
CARF(Crypto-Asset Reporting Framework)は、暗号資産の取引情報を同じように国をまたいで交換する枠組みです。対象資産が金融口座から広がる方向にあることが、国の資料の構成から読み取れます。
やるべきことは「隠す工夫」ではなく「出す書類をそろえる」
海外不動産を持っている人が確認する順番
- 所得の申告:家賃収入や売却益は日本の確定申告の対象になります。手順は海外不動産の確定申告の手引きにまとめています。
- 国外財産調書:12月31日時点で国外財産の合計が5,000万円超なら、翌年6月30日までに提出します。
- 円換算の方法:為替差益の扱いは海外不動産の為替差益は別に課税される?で扱いました。
- 相続が絡む場合:評価と手続きは海外不動産の相続・相続税評価の完全ガイドを参照してください。
公表されている数字で言えること
日本居住者の海外口座情報は、令和6事務年度に約275万件が101か国・地域から国税庁に届いています。個人口座の残高合計は約9.6兆円です。
受領件数は前年比111.81%で増えています。国税庁はこの情報を国外送金等調書・国外財産調書などと突き合わせると明記しています。
暗号資産についてもCARFという枠組みの検討が資料に載っています。対象は広がる方向です。
海外資産の把握についてよくある質問
- 海外の銀行口座は日本の税務署に把握されますか
- CRSの枠組みにより、外国の税務当局から日本居住者の金融口座情報が国税庁に提供されています。令和6事務年度の受領件数は約275万件、101か国・地域からでした。
- どんな情報が渡っていますか
- 国税庁の説明では、非居住者の金融口座情報として「氏名・住所・口座残高など」が税務当局間で定期的に交換されます。令和6事務年度に受領した日本居住者の個人口座の残高合計は約9.6兆円と公表されています。
- 受け取った情報はどう使われますか
- 国税庁は「国外送金等調書・国外財産調書といった各種調書や既に保有している他の資料情報等との分析を通じて、課税上問題があると見込まれる資産や所得の把握などに有効」と記載しています。徴収の分野でも活用し、外国税務当局への徴収共助の要請等を行っているとされています。
- 件数は増えていますか
- CRS情報の外国からの受領件数は、令和5事務年度が2,455,288件、令和6事務年度が2,745,374件で、対前事務年度比111.81%です。一方、我が国からの提供件数は510,782件から328,034件へ64.22%になっています。
- 暗号資産も対象ですか
- 国税庁の資料には「非居住者に係る暗号資産等取引情報の自動的交換〜CARFの概要〜」という項目と、CARFに基づく自動的情報交換の実施時期に関するコミット状況の別紙が収録されています。
- 申告していなかった場合はどうすればよいですか
- 個別の対応は税理士など専門家に相談してください。制度上は、国外財産調書を期限内に提出していれば過少申告加算税等が5%軽減され、提出がない場合や記載が無い場合は5%加重される仕組みになっています。
出典
- 国税庁「令和6事務年度 租税条約等に基づく情報交換事績の概要」(令和8年1月・PDF) https://www.nta.go.jp/information/release/pdf/0026001-016.pdf(2026年10月6日確認)
- 国税庁「No.7456 国外財産調書の提出義務」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hotei/7456.htm(2026年10月6日確認)
- 国税庁「共通報告基準(CRS)に基づく自動的情報交換に関する情報(CRSコーナー)」 https://www.nta.go.jp/taxes/shiraberu/kokusai/crs/index.htm(2026年10月6日確認)