「ドバイには税金がない」という言い方は、UAE政府の公式ページを読むかぎり半分だけ正しいものです。UAEは個人に所得税を課していませんが、2023年6月以降に始まる事業年度から法人税が始まっており、外国銀行には別の税が入りました。そして日本に住んだままドバイの物件を持つなら、課税するのは日本です。UAE政府ポータルと国税庁のタックスアンサーで、どこまでがゼロでどこからが課税なのかを分けます。
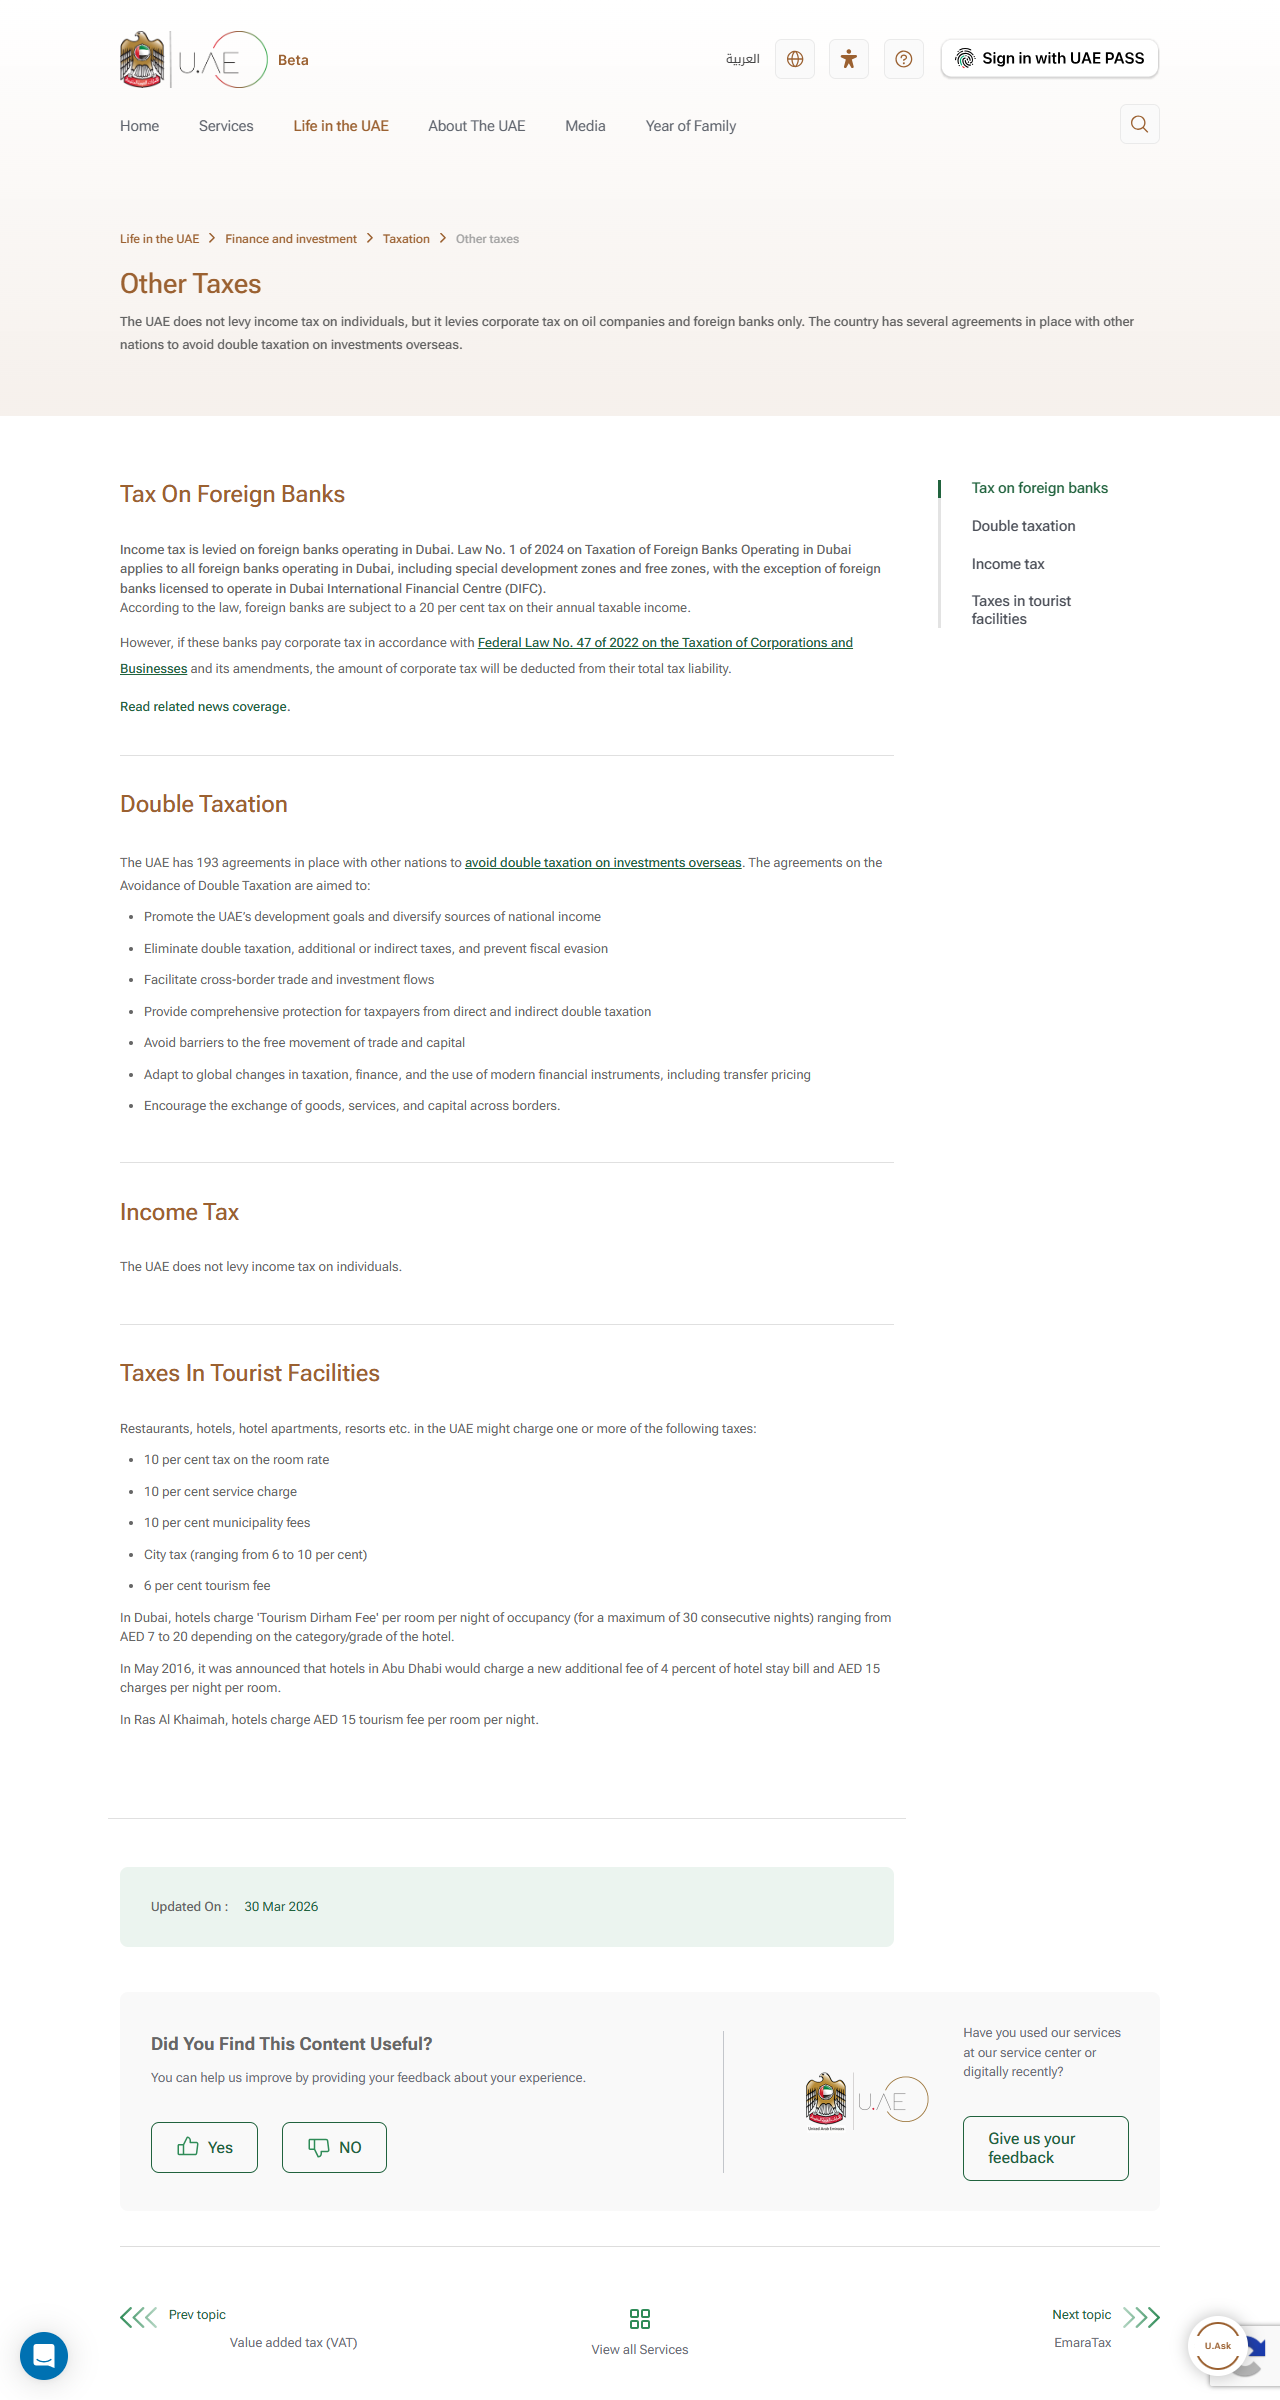
UAE政府の公式ポータルは「The UAE does not levy income tax on individuals(UAEは個人に所得税を課さない)」と明記しています。個人所得税が無いことは事実です。
ただし法人には課税所得37万5,000AEDまで0%、それを超える部分に9%の連邦法人税がかかります。2023年6月1日以降に始まる事業年度からです。
日本の居住者であれば、ドバイの賃料も売却益も日本で課税されます。居住者かどうかは住民票ではなく「生活の本拠」で判定されます。
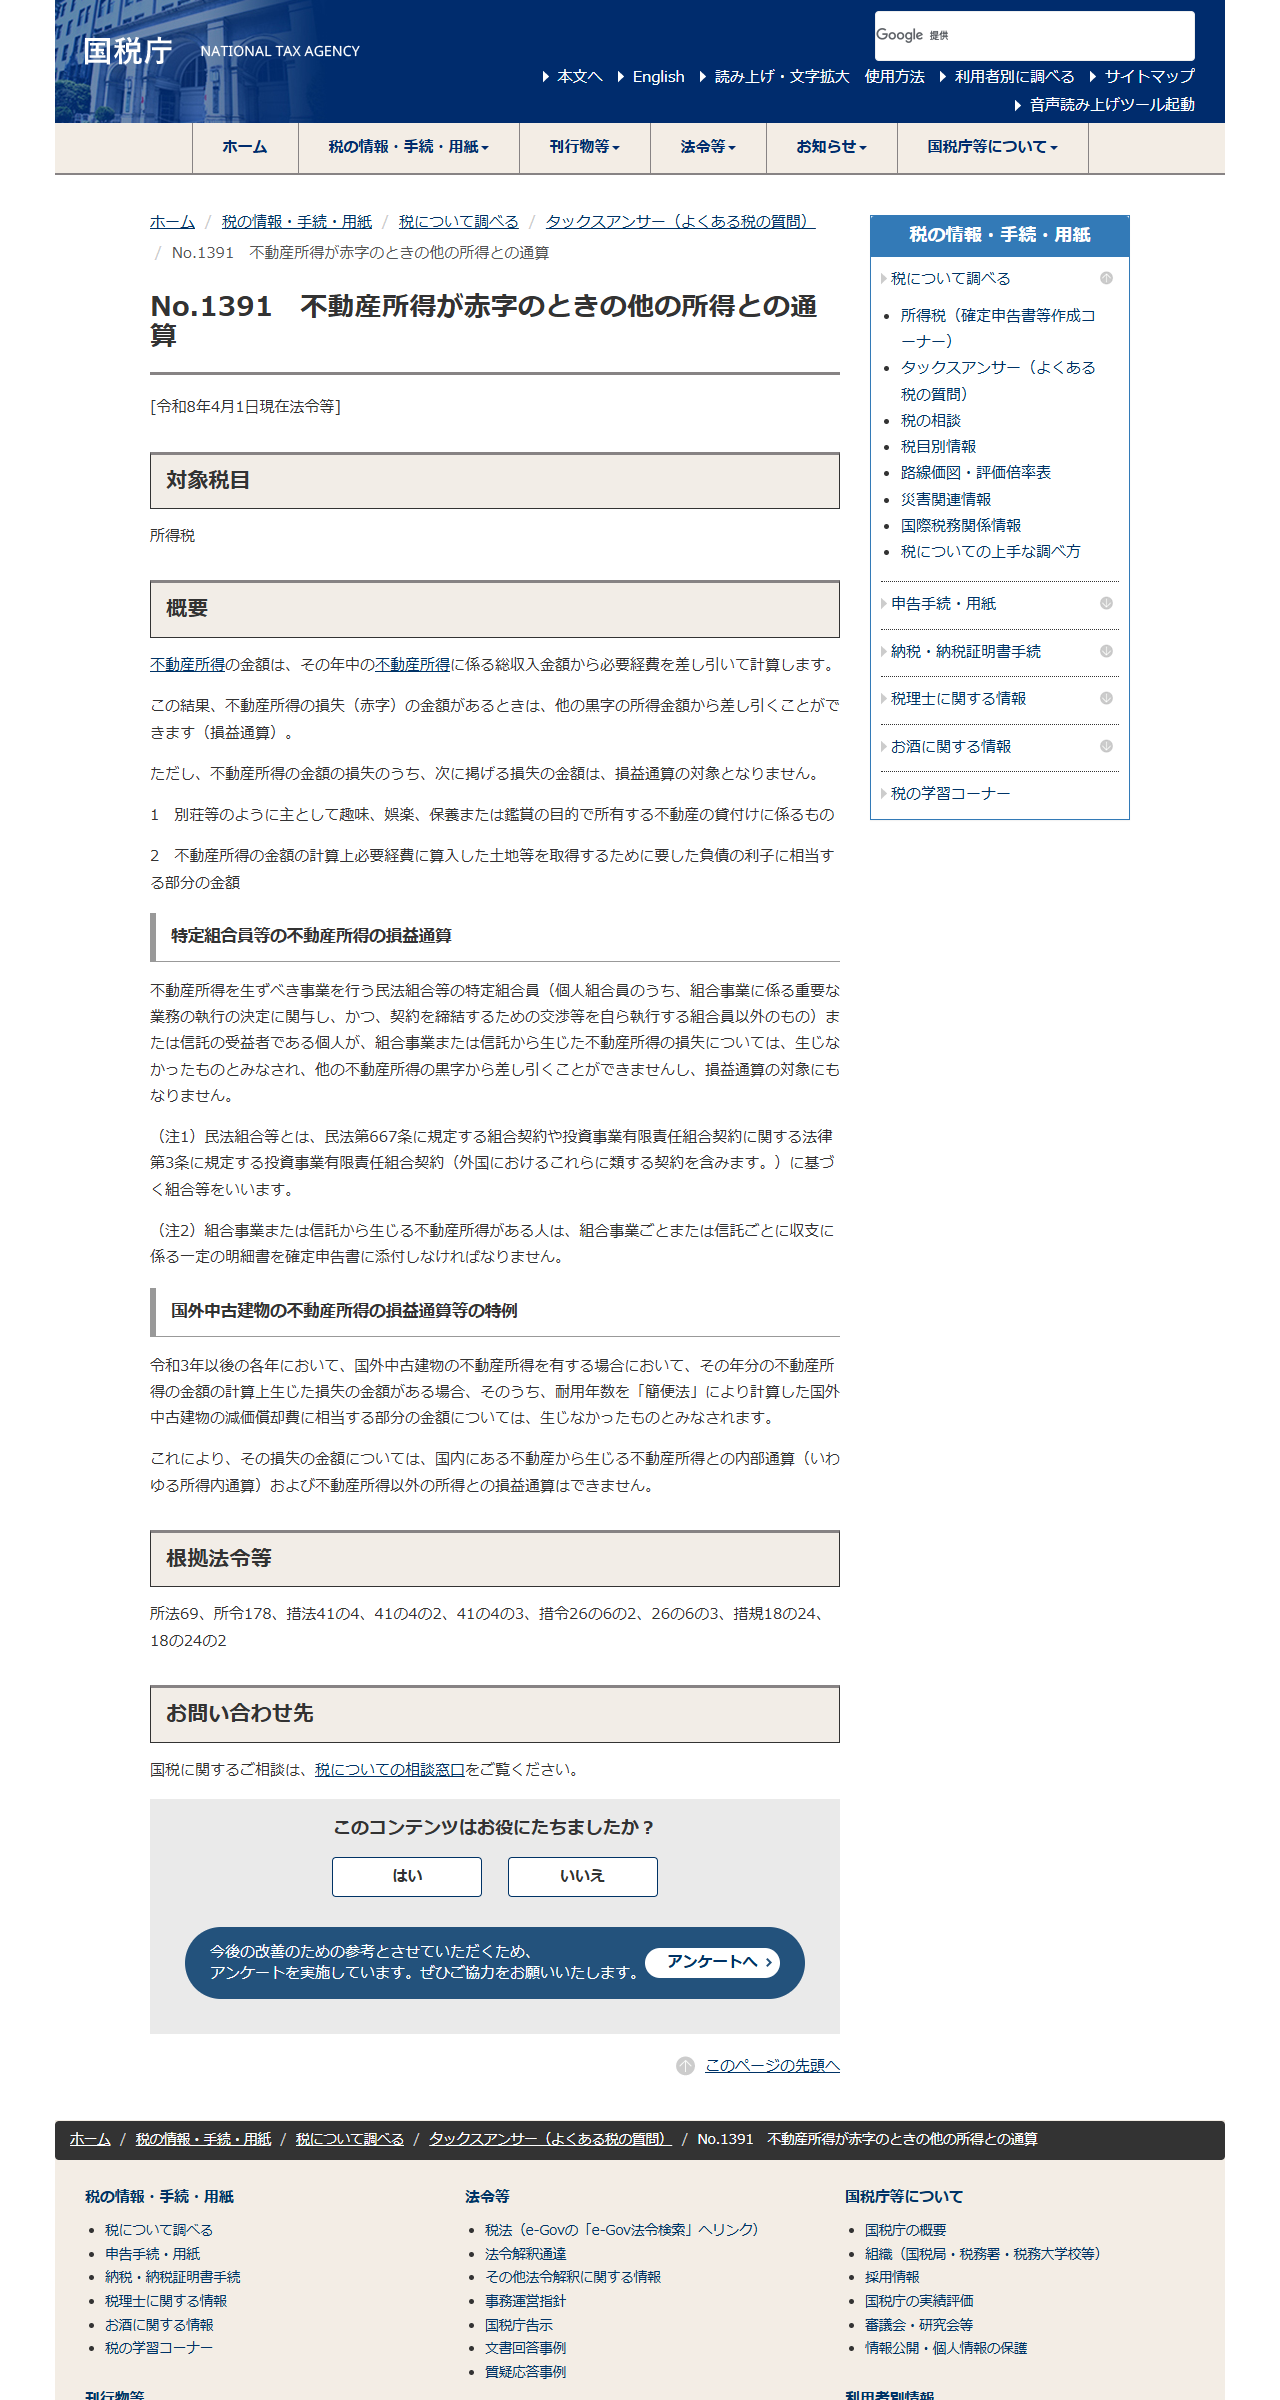
令和3年以降、国外中古建物の減価償却で作った赤字は損益通算できません。節税目的で築古物件を買う前提が、制度の側で閉じられています。
UAE政府が公式に書いている「ある税」と「ない税」
まずUAE側を確定させます。参照するのはUAE政府の公式ポータル u.ae の課税セクションです。ここには個人所得税、法人税、外国銀行への課税、観光施設の税が分けて書かれています。
| 対象 | 扱い | 公式の記述 |
|---|---|---|
| 個人の所得 | 課税なし | 「The UAE does not levy income tax on individuals」と明記 |
| 法人の所得 | 0%/9% | 課税所得375,000AEDまで0%、超える部分に9%。2023年6月1日以降に始まる事業年度から |
| 多国籍企業 | 未指定 | OECDの第2の柱に該当する大規模多国籍企業には別の税率(税率は未指定と記載) |
| ドバイの外国銀行 | 20% | 2024年法律第1号。DIFCの免許を持つ銀行を除く。連邦法人税を納めた分は控除される |
| ホテル・飲食の利用 | 複数 | 室料への10%の税、10%のサービスチャージ、10%の自治体手数料、6〜10%のシティタックス、6%のツーリズムフィーが課される場合がある |
| 租税条約 | 193本 | 二重課税の回避を目的とした協定を193か国・地域と結んでいると記載 |
法人税の対象には、不動産の管理・建設・開発・仲介を行う事業が明示的に含まれています。個人であっても、UAEの商業ライセンスのもとで事業を行っていれば対象です。投資用に物件を持つだけなのか、事業として回しているのかで扱いが変わります。
「税金がない」が効くのは、UAEの税務上の居住者だけ
ここが誤解の入口です。UAEに個人所得税が無いことと、日本の所得税がかからないことは別の話です。日本の税は、物件がどこにあるかではなく、持ち主がどちらの国の居住者かで決まります。
図1 同じ物件でも、持ち主の立場で課税が変わる
日本の居住者
全世界所得が日本の課税対象です。ドバイの賃料も売却益も日本で申告します。UAEに所得税が無いことは、日本の課税を減らしません。
日本の非居住者
日本の課税は国内源泉所得に限られます。ドバイの賃料は日本では課税されませんが、非居住者になれたかどうかは自己申告で決まりません。
法人で持つ場合
UAE法人を使う場合、法人税0%/9%の区分と、日本側の外国子会社合算税制の適用を別々に検討する必要があります。
居住者か非居住者かは「生活の本拠」で決まる
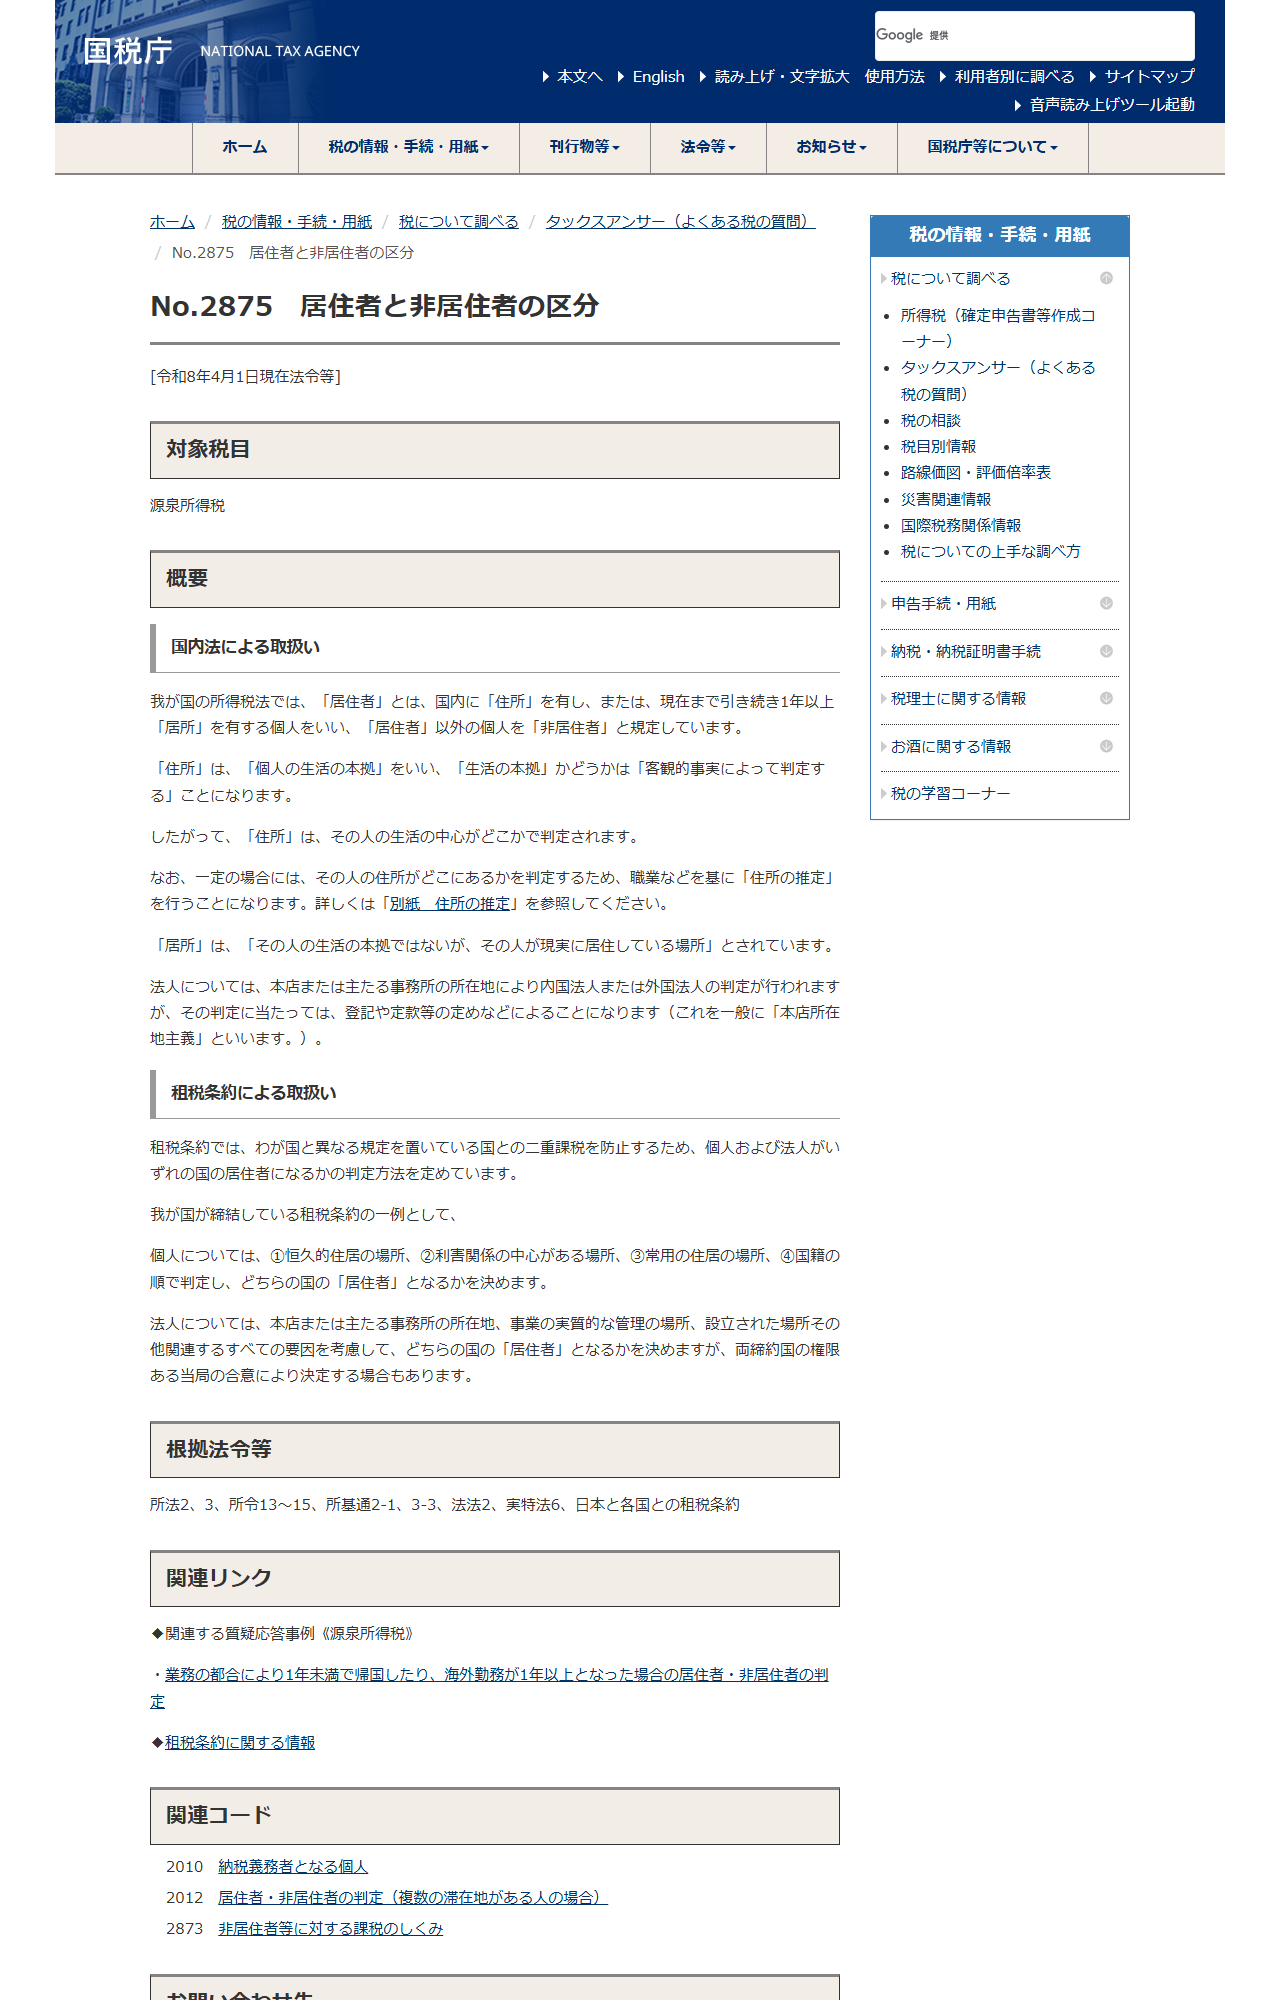
国税庁のタックスアンサー「No.2875 居住者と非居住者の区分」が定義を置いています。所得税法では、国内に「住所」を有するか、現在まで引き続き1年以上「居所」を有する個人を居住者とし、それ以外を非居住者としています。
図2 国税庁が示している判定の軸
住所=生活の本拠
「住所」は個人の生活の本拠を指し、生活の本拠かどうかは客観的事実によって判定すると書かれています。その人の生活の中心がどこかで決まります。
居所は本拠ではない場所
「居所」は、その人の生活の本拠ではないが現実に居住している場所とされています。1年以上続けば居住者になります。
条約がある場合の順番
租税条約では、個人について①恒久的住居 ②利害関係の中心 ③常用の住居 ④国籍の順で、どちらの国の居住者かを決めると説明されています。
ゴールデンビザを取っただけでは、日本の非居住者になったことにはなりません。ビザは滞在の資格で、税務上の居住地は生活の本拠で判定されるためです。ドバイの滞在・移住の実務はドバイ移住の全要点でまとめています。
日本の居住者が持つ場合に出てくる3つの課税
日本の居住者としてドバイの物件を保有すると、場面ごとに日本の税が出てきます。UAE側がゼロでも、申告する先は日本です。
| 場面 | 日本側の扱い | 注意する点 |
|---|---|---|
| 賃貸して家賃を得る | 不動産所得として総合課税 | 現地の管理費・修繕費などの必要経費と、為替の換算方法をそろえる |
| 売却して利益が出る | 譲渡所得として課税 | 取得費と譲渡費用を外貨建ての証憑で残す |
| 相続・贈与で渡す | 相続税・贈与税の対象になり得る | 国外財産でも、納税義務者の区分によって課税対象に入る |
| 外国で税を払った | 外国税額控除で調整 | UAEに個人所得税は無いため、控除する外国税が発生しない場面が多い |
UAEに個人所得税が無いことは、裏を返すと外国税額控除で差し引ける外国の税も発生しないということです。現地で納めた税が無い以上、日本の税額はそのまま残ります。「現地が非課税だから手取りが増える」と考えると、日本側の税率を見落とします。
国外中古建物の赤字は、令和3年以降は損益通算できない
海外不動産を使った節税の話は、制度の側で閉じられています。国税庁のタックスアンサー「No.1391 不動産所得が赤字のときの他の所得との通算」に特例が置かれています。
図3 国外中古建物の損益通算等の特例が定めていること
- 対象となる年
- 令和3年以後の各年。それ以前の取扱いとは分かれます。
- 対象となる損失
- 国外中古建物の不動産所得の計算上生じた損失のうち、耐用年数を「簡便法」により計算した減価償却費に相当する部分。
- どうなるか
- その部分は生じなかったものとみなされます。
- できなくなること
- 国内の不動産から生じる不動産所得との内部通算(所得内通算)も、不動産所得以外の所得との損益通算もできません。
ドバイの物件は築浅が多く、そもそも簡便法で短い耐用年数を作る前提が成り立ちにくい市場です。節税を目的にするのではなく、賃料と売却益で判断する前提に切り替える必要があります。税務の全体像は海外不動産での節税でも扱っています。
二重課税の調整は条約で行う。UAEは193本を結んでいる
UAE政府ポータルは、二重課税の回避を目的とする協定を193か国・地域と結んでいると書いています。目的として、二重課税や追加的・間接的な課税の排除、脱税の防止、国境を越える取引と投資の円滑化などを挙げています。
ただし条約があることと、自分の課税が消えることは別です。条約は「どちらの国が課税するか」を決める枠組みであって、どちらにも課税されない状態を作る仕組みではありません。国税庁も、租税条約は二重課税を防止するために居住者の判定方法を定めるものだと説明しています。
購入前に数字でそろえておくこと
ドバイの物件を検討する段階で、税の扱いを確定させる順番があります。物件を決めてから税理士に相談すると、前提の置き直しに時間がかかります。
図4 購入を決める前に手元でそろえる材料
- 自分がどちらの居住者かを事実で書き出す。滞在日数、家族の居所、職業、資産の所在を並べます。住民票の有無だけでは決まりません。
- 法人で持つのか個人で持つのかを先に決める。UAE法人なら法人税0%/9%の区分と、日本側の合算課税の検討が必要になります。
- 賃料の手取りを日本の税率込みで試算する。UAEに個人所得税が無くても、日本の居住者なら総合課税です。
- 売却時の譲渡所得まで含めて見る。取得費の証憑は外貨建てで残し、換算方法を最初に決めておきます。
- 送金の経路と費用を先に確認する。銀行によっては目的や国の制限で送れません。詳細はみずほ銀行の海外送金で扱っています。
よくある質問
- ドバイには本当に税金がないのですか。
- 個人の所得については、UAE政府ポータルが「個人に所得税を課さない」と明記しています。一方で法人税、外国銀行への課税、観光施設での各種の税は存在します。
- UAEの法人税はいくらですか。
- 課税所得375,000AEDまでが0%、それを超える部分が9%です。2023年6月1日以降に始まる事業年度から適用されます。
- 日本に住んだままドバイの物件を買うと、日本の税金はかかりますか。
- かかります。日本の居住者は全世界所得が課税対象で、ドバイの賃料は不動産所得、売却益は譲渡所得として申告します。
- ゴールデンビザを取れば日本の非居住者になれますか。
- なりません。居住者の判定は「生活の本拠」がどこかという客観的事実によります。ビザの種類では決まりません。
- 海外の中古物件で減価償却の赤字を作れますか。
- 令和3年以後は、簡便法で計算した国外中古建物の減価償却費に相当する損失は生じなかったものとみなされ、損益通算できません。
- ホテルに泊まると追加の料金が付くのはなぜですか。
- UAE政府ポータルによると、室料への10%の税、10%のサービスチャージ、10%の自治体手数料、6〜10%のシティタックス、6%のツーリズムフィーが課される場合があるためです。ドバイではさらに1泊7〜20AEDのツーリズムディルハムフィーがあります。
この記事が参照した一次情報
- The Official Portal of the UAE Government「Other taxes」(2026年3月30日更新)
https://u.ae/en/information-and-services/finance-and-investment/taxation/other-taxes - The Official Portal of the UAE Government「Corporate tax (CT)」
https://u.ae/en/information-and-services/finance-and-investment/taxation/corporate-tax - 国税庁「No.2875 居住者と非居住者の区分」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2875.htm - 国税庁「No.1391 不動産所得が赤字のときの他の所得との通算」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1391.htm - 国税庁「No.1240 居住者に係る外国税額控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1240.htm
この記事は一般的な情報の整理です。個別の課税関係は、取得の形態や滞在の実態によって変わります。申告の判断は税理士へご相談ください。