海外の不動産を買うときの送金は、数百万円から数千万円の単位になります。この規模の送金をすると、金融機関が税務署へ「国外送金等調書」という書類を出します。本人が何か手続きをするわけではなく、金融機関側の義務です。2026年11月14日に根拠法と施行令の条文、国税庁の手続案内を読み、いくらから、誰が、いつまでに出すのかを確かめました。
先に要点(2026年11月14日に条文と国税庁の案内で確認)
- 調書の対象は100万円を超える国外送金と国外からの送金等の受領。施行令第8条が「百万円とする」と定めている。
- 提出するのは本人ではなく金融機関。国税庁の手続案内も手続対象者を金融機関としている。
- 提出期限は為替取引を行った日の翌月末。
- 送る側だけでなく、海外から受け取る側も対象になる。
- 本人は別に告知書を出す。ただし自分名義の口座からの振替は「特定送金」として不要。
根拠は1997年の法律にある
国外送金等調書の根拠は「内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律」(平成九年法律第百十号)です。第1条は、納税義務者の外国為替その他の対外取引並びに財産及び債務の国税当局による把握に資するため、国外送金等に係る調書の提出に関する制度を整備する、と目的を述べています。
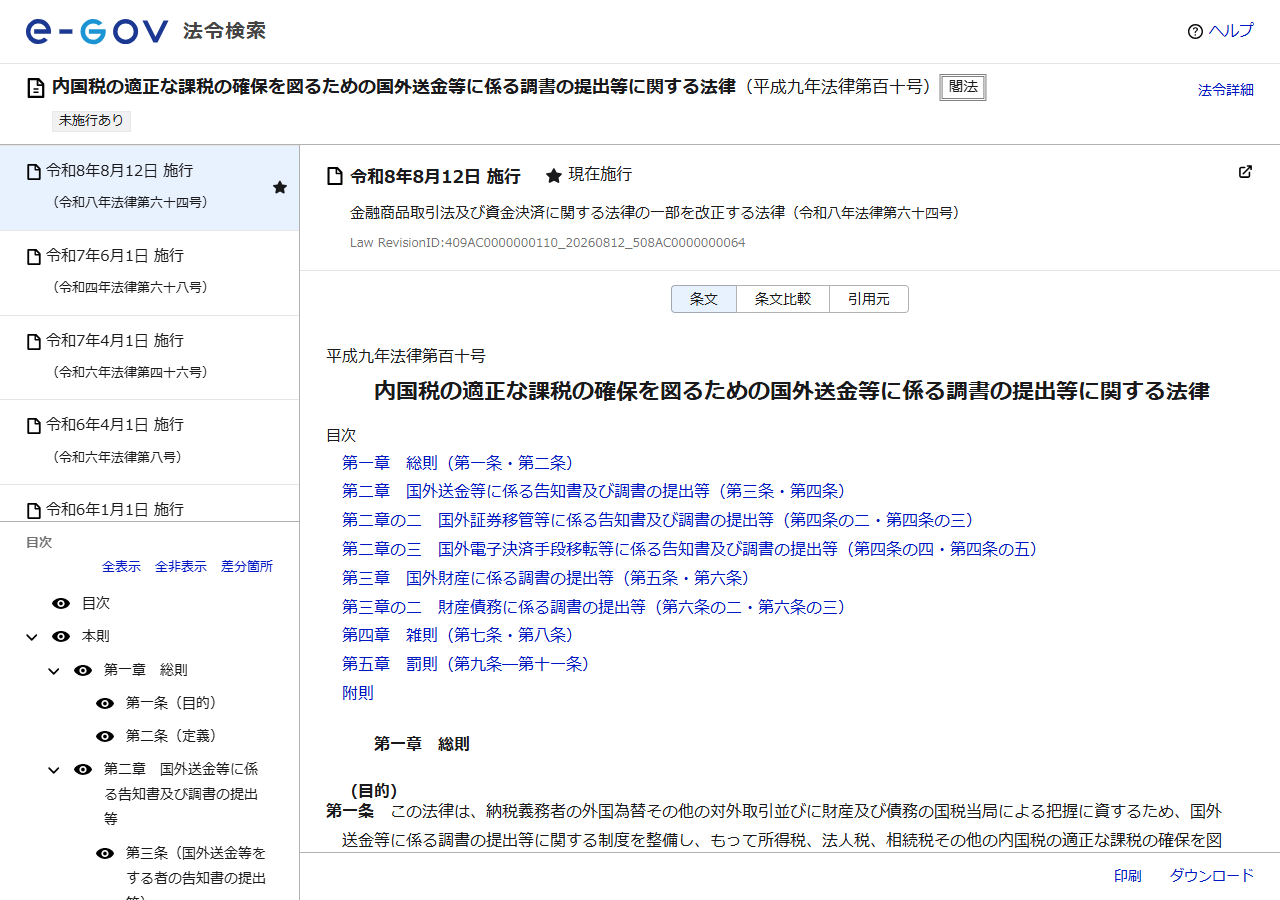
この法律は章ごとに別の調書を定めています。第二章が国外送金等、第二章の二が国外証券移管等、第二章の三が国外電子決済手段移転等、第三章が国外財産、第三章の二が財産債務です。海外送金の調書と、国外財産調書は、同じ法律の別の章にある別の制度です。
100万円という線は施行令にある
法第4条第1項は、金融機関は顧客が営業所等を通じてする国外送金等(その金額が政令で定める金額以下のものを除く)に係る為替取引を行ったときは、国外送金等調書を提出しなければならない、としています。その「政令で定める金額」が施行令第8条です。
施行令第8条第1項は「法第四条第一項に規定する政令で定める金額は、百万円とする」と定めています。見出しは「国外送金等調書の提出を要しない国外送金等の上限額」です。100万円ちょうどは「以下」に含まれるので対象外、100万円を超えると対象になります。
外貨建ての送金については、同条第2項が「国外送金等が外国通貨で表示された金額で行われる場合における前項の規定の適用に係る外国通貨の本邦通貨への換算は、財務省令で定める外国為替相場を用いて行う」としています。円換算の相場は自分で選べません。
出すのは金融機関、本人ではない
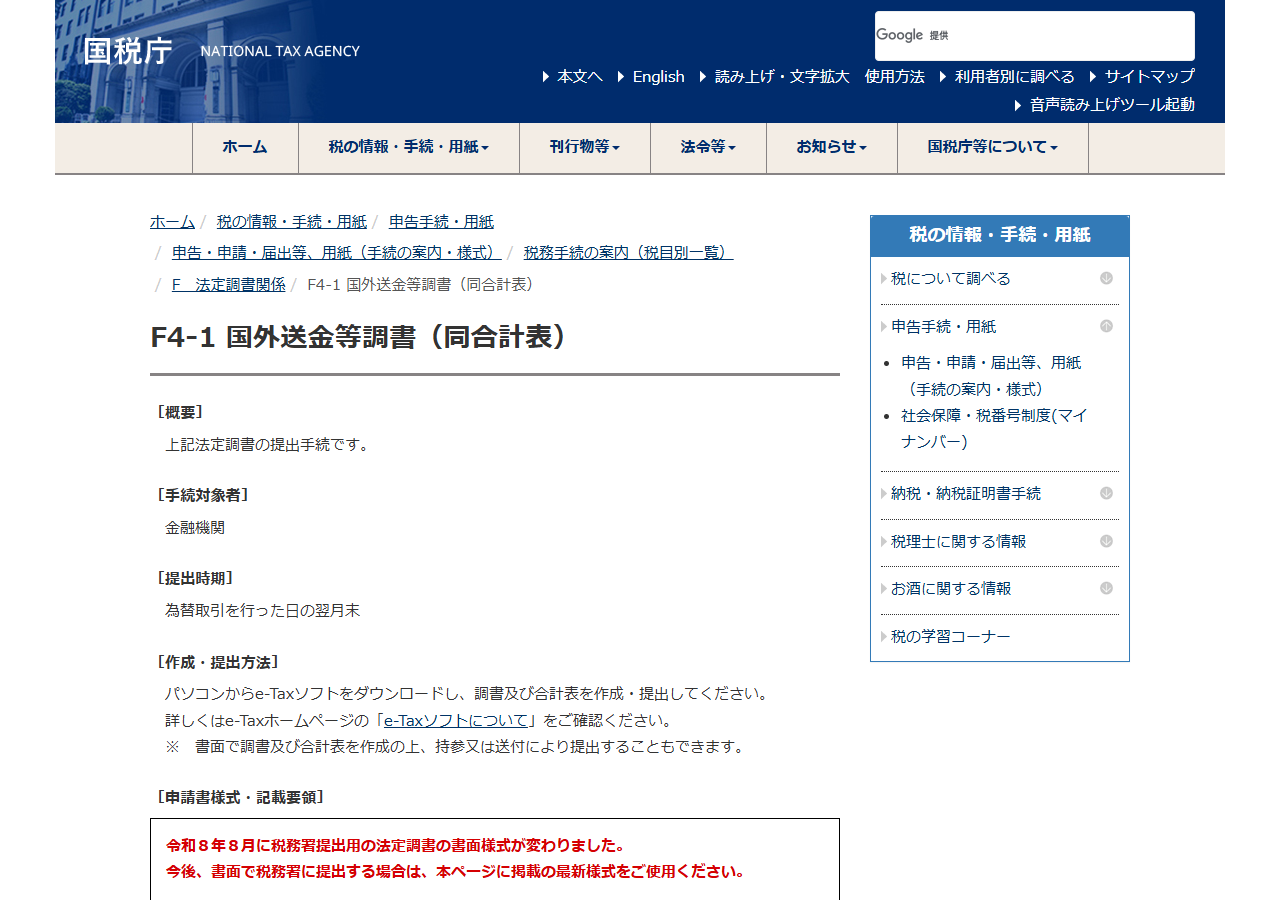
国税庁の手続案内は、手続対象者を「金融機関」、提出時期を「為替取引を行った日の翌月末」と書いています。作成・提出方法はe-Taxソフトでの提出が案内され、書面での持参・送付もできるとされています。提出先は納税地等を所轄する税務署長です。
なお、前々年に提出すべきであった国外送金等調書の枚数が100以上の金融機関は、法第4条第2項により電子情報処理組織を使う方法か光ディスク等を提出する方法のいずれかで提供しなければならないとされています。
調書に何が書かれるか
| 区分 | 記載される事項 |
|---|---|
| 国外送金の場合 | 国外送金をした顧客の氏名または名称/当該顧客の住所/その国外送金をした金額/告知書に記載されている送金原因/その他の財務省令で定める事項 |
| 国外からの送金等の受領の場合 | 受領をした顧客の氏名または名称/当該顧客の住所(本人口座で受領した場合は住所または口座の金融機関営業所等の名称・所在地および口座の種類・番号)/受領した金額/その他の財務省令で定める事項 |
送金の場合は「送金原因」が入ります。告知書に本人が書いた送金の理由が、そのまま調書に載って税務署へ渡る形です。海外不動産の購入代金として送れば、購入代金であることが記録されます。
本人が出すのは「告知書」
調書とは別に、法第3条第1項が本人の義務を定めています。国外送金または国外からの送金等の受領をする者は、告知書を、その国外送金等をする際に金融機関の営業所等の長へ提出しなければならないとされています。
このとき、告知書の提出をする者は住民票の写し、法人の登記事項証明書その他の政令で定める書類を提示するか、署名用電子証明書等を送信しなければならないとされ、金融機関の営業所等の長は氏名または名称、住所、個人番号または法人番号をその書類等により確認しなければならないとされています。
告知書には例外があります。法第3条第2項は、その国外送金をする者の本人口座からの振替によりされる国外送金を「特定送金」とし、受領側についても本人口座においてされる国外からの送金等の受領を「特定受領」としています。これらは第1項の告知書の提出が要りません。
自分名義の口座から送る普通の送金では、告知書を書いた記憶がないことのほうが多いはずです。告知書が不要だからといって、調書まで出ないわけではありません。調書の義務は金融機関側にあり、100万円超という金額だけで決まります。
送る側も受け取る側も対象
法第2条が定義している2つの方向
第4号
国外送金
金融機関が行う為替取引によってされる国内から国外へ向けた支払。輸入貨物に係る荷為替手形その他の財務省令で定める書類に基づく取立てによるものは除かれます。
第5号
国外からの送金等の受領
国外から国内へ向けた支払の受領、または国外で支払がされる小切手・為替手形等の買取りに係る対価の受領。輸出貨物に係る書類に基づくものは除かれます。
第6号
本人口座
国内の営業所等に本人の名義で開設された預金・貯金の口座で、その営業所等の長が氏名または名称、住所、個人番号または法人番号を確認しているものを指します。
海外不動産を売却して代金を日本へ戻すときも、100万円を超えれば調書の対象です。買うときと売るとき、どちらの方向でも記録が残ります。
同じ法律の中にある別の調書
| 調書 | 提出する人 | 対象 | 根拠 |
|---|---|---|---|
| 国外送金等調書 | 金融機関 | 100万円を超える国外送金・国外からの送金等の受領 | 法第4条・施行令第8条 |
| 国外財産調書 | 本人 | 国外にある財産(第三章) | 法第5条・第6条 |
| 財産債務調書 | 本人 | 財産および債務(第三章の二) | 法第6条の2・第6条の3 |
| 国外証券移管等調書 | 金融商品取引業者等 | 国外証券移管等(第二章の二) | 法第4条の2・第4条の3 |
各調書の提出基準額や細かな要件はそれぞれ別に定められています。この表は、同じ法律の中で誰が出す制度なのかを並べたものです。国外財産調書の内容は国外財産調書の提出義務にまとめています。
海外不動産を買うときに起きること
購入代金を送るときの流れ
- 金融機関の窓口またはオンラインで国外送金を依頼する。本人口座からの振替であれば告知書は要らない。
- 送金額が100万円を超えていれば、金融機関に調書の提出義務が生じる。
- 金融機関は、為替取引を行った日として財務省令で定める日の属する月の翌月末日までに、営業所等の所在地の所轄税務署長へ調書を提出する。
- 調書には氏名または名称、住所、送金額、送金原因が記載される。
- 売却して代金を日本へ戻すときも、100万円を超えれば同じ手続きが行われる。
送金の手数料そのものは金融機関で差が出ます。比較は海外送金手数料の比較にまとめました。現地で課税された分を日本側で調整する方法は海外不動産の外国税額控除で扱っています。
この制度は法定調書の一つ
国税庁は「法定調書の種類及び提出期限」という一覧を公開しており、所得税法・相続税法・租税特別措置法と並べて「国送法」という略称でこの法律を挙げています。国外送金等調書は、源泉徴収票や支払調書と同じく、税務署へ自動的に集まる書類の一つです。
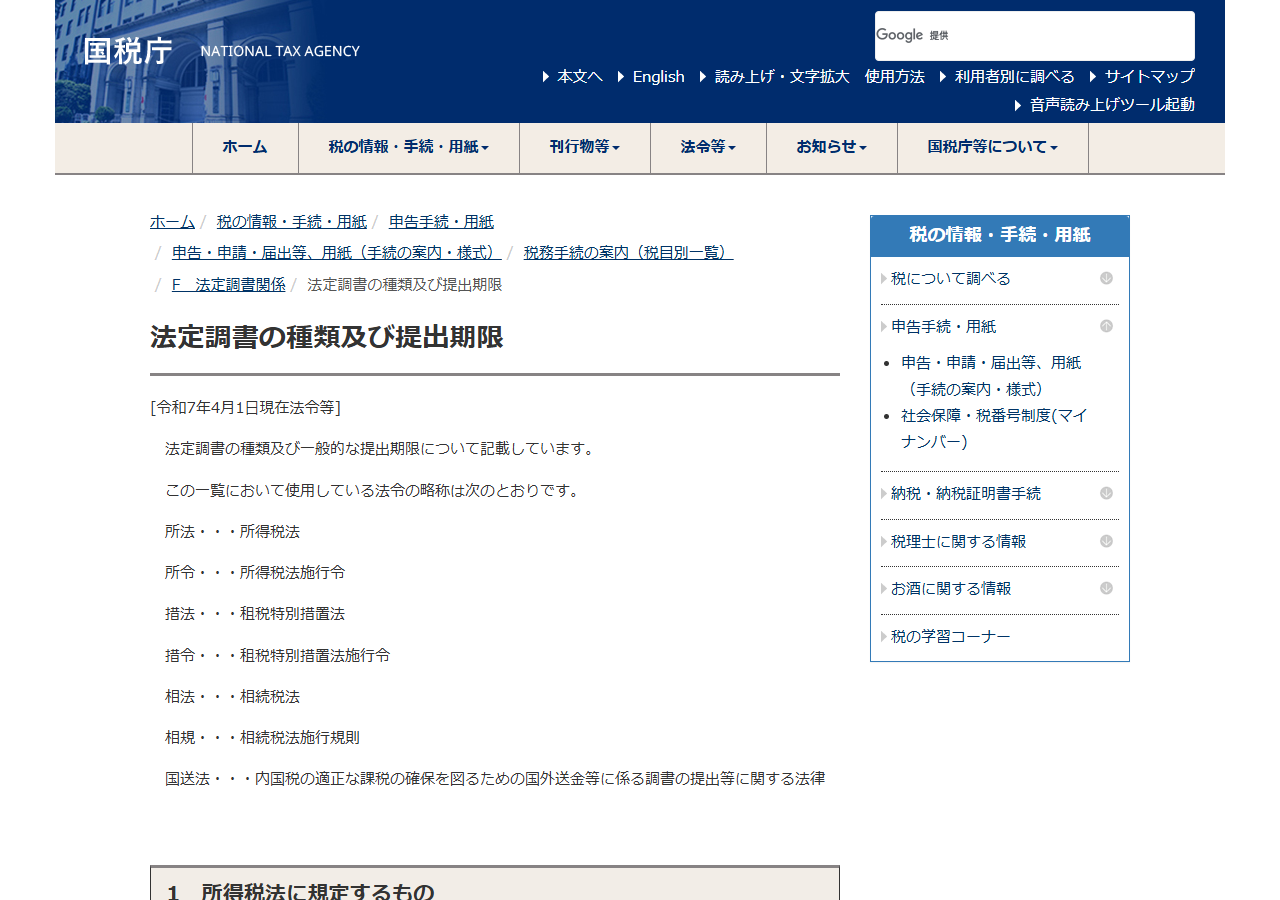
国税庁は2026年8月に税務署提出用の法定調書の書面様式を変更したことも案内しています。書面で提出する場合は最新様式を使うよう求めています。これは提出側である金融機関向けの案内です。
この記事で確認できなかったこと
- 財務省令で定める「為替取引を行った日」の具体的な定め。今回は法律と施行令までを読んでいる
- 外貨を円に換算する際の「財務省令で定める外国為替相場」の具体的な内容
- 100万円以下に分けて複数回送金した場合の取扱い。法令に分割送金についての明文の定めは見当たらなかった
- 調書が提出された後、税務署がどう使うか。法第1条は「国税当局による把握に資するため」とするにとどまる
- 個人が自分に関する調書の内容を確認する方法
よくある質問
いくらから税務署に知られますか。
100万円を超える国外送金と国外からの送金等の受領が国外送金等調書の対象です。施行令第8条が提出を要しない上限額を「百万円」と定めています。
自分で何か届け出る必要はありますか。
調書を出すのは金融機関です。本人は法第3条の告知書を出しますが、自分名義の口座からの振替による送金は「特定送金」として告知書が不要とされています。
海外から受け取る場合も対象ですか。
対象です。法第2条第5号が「国外からの送金等の受領」を定義しており、法第4条第1項第2号が受領の場合の記載事項を定めています。
いつ税務署に届きますか。
為替取引を行った日として財務省令で定める日の属する月の翌月末日までです。国税庁の手続案内も提出時期を「為替取引を行った日の翌月末」としています。
外貨で送ったときの100万円はどう判定しますか。
施行令第8条第2項により、財務省令で定める外国為替相場を用いて本邦通貨へ換算して判定します。
国外財産調書と同じものですか。
違います。同じ法律の別の章にある別の制度で、国外送金等調書は金融機関が出し、国外財産調書は本人が出します。
出典
- e-Gov法令検索「内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律(平成九年法律第百十号)」第2条・第3条・第4条(2026年11月14日確認)
- e-Gov法令検索「同法施行令(平成九年政令第三百六十三号)」第8条(2026年11月14日確認)
- 国税庁「F4-1 国外送金等調書(同合計表)」(2026年11月14日確認)
- 国税庁「法定調書の種類及び提出期限」(2026年11月14日確認)