アイルランドの不動産は、日本に住んだままでも買えます。アイルランド政府の公的な案内には「居住を条件とする購入制限はない」と明記されており、国籍や居住地で買える・買えないが分かれる仕組みはありません。ただし買っても住む権利は付いてきません。そして税の面では、買うときの印紙税が3段階に分かれ、売るときには買主が代金から15%を差し引く仕組みが待っています。歳入庁(Revenue)の公表資料で、数字と条件を順に確かめます。
この記事の要点
- アイルランド政府の公的案内は「住宅用不動産や土地の購入・賃借に制限はない」としている。居住地を理由とする購入制限もない
- 不動産を持っても、アイルランドに住む権利は生じない。所有と在留資格は別の話として扱われている
- 住宅の印紙税は、100万ユーロまで1%、100万ユーロ超150万ユーロまで2%、150万ユーロ超は6%。2024年10月2日以後に作成された証書に適用される
- 同じ建物の住戸を3戸以上まとめて取得する場合は、6%の段が適用されず、100万ユーロ超は一律2%になる
- 12か月のあいだに住宅用不動産を10戸以上取得すると、1999年印紙税統合法第31E条により15%が課される。アパートはこの数に入らない
- 譲渡益課税(CGT)の税率は、2026年10月7日から大半の利得で31%になった。それ以前は33%だった
- 売却代金が一定額を超えるとき、売主がCG50Aという証明書を用意しないと、買主は代金の15%を差し引いて歳入庁へ納める
結論:購入に制限はないが、所有しても住む権利は生まれない
アイルランド政府の公的な情報サービスであるCitizens Informationは、住まいを買う手順を説明したページで「アイルランドで不動産を買うときに、居住を条件とする制限はない」と書いています。続けて「つまり、ここに住んでいなくてもアイルランドで住まいを買える」と補足されています。別のページでも「住宅用不動産や土地の購入・賃借に制限はない」と繰り返されています。
同じ文の直後に、重要な但し書きがあります。不動産を所有しても、アイルランドに住む権利が自動的に与えられるわけではないという説明です。在留資格は不動産の所有とは別に扱われます。不動産を買うこと自体を在留許可の入口にしてきたポルトガルやスペインとは、ここが違います。
買うときの印紙税は3段階。150万ユーロを超えた部分だけが6%
アイルランドで不動産を取得するときにかかるのが印紙税(Stamp Duty)です。歳入庁の税率ページによると、住宅用不動産の譲渡に対する税率は3段階に分かれています。段階は「超えた部分だけ」に当たる累進で、物件価格の全体に高い率が掛かるわけではありません。
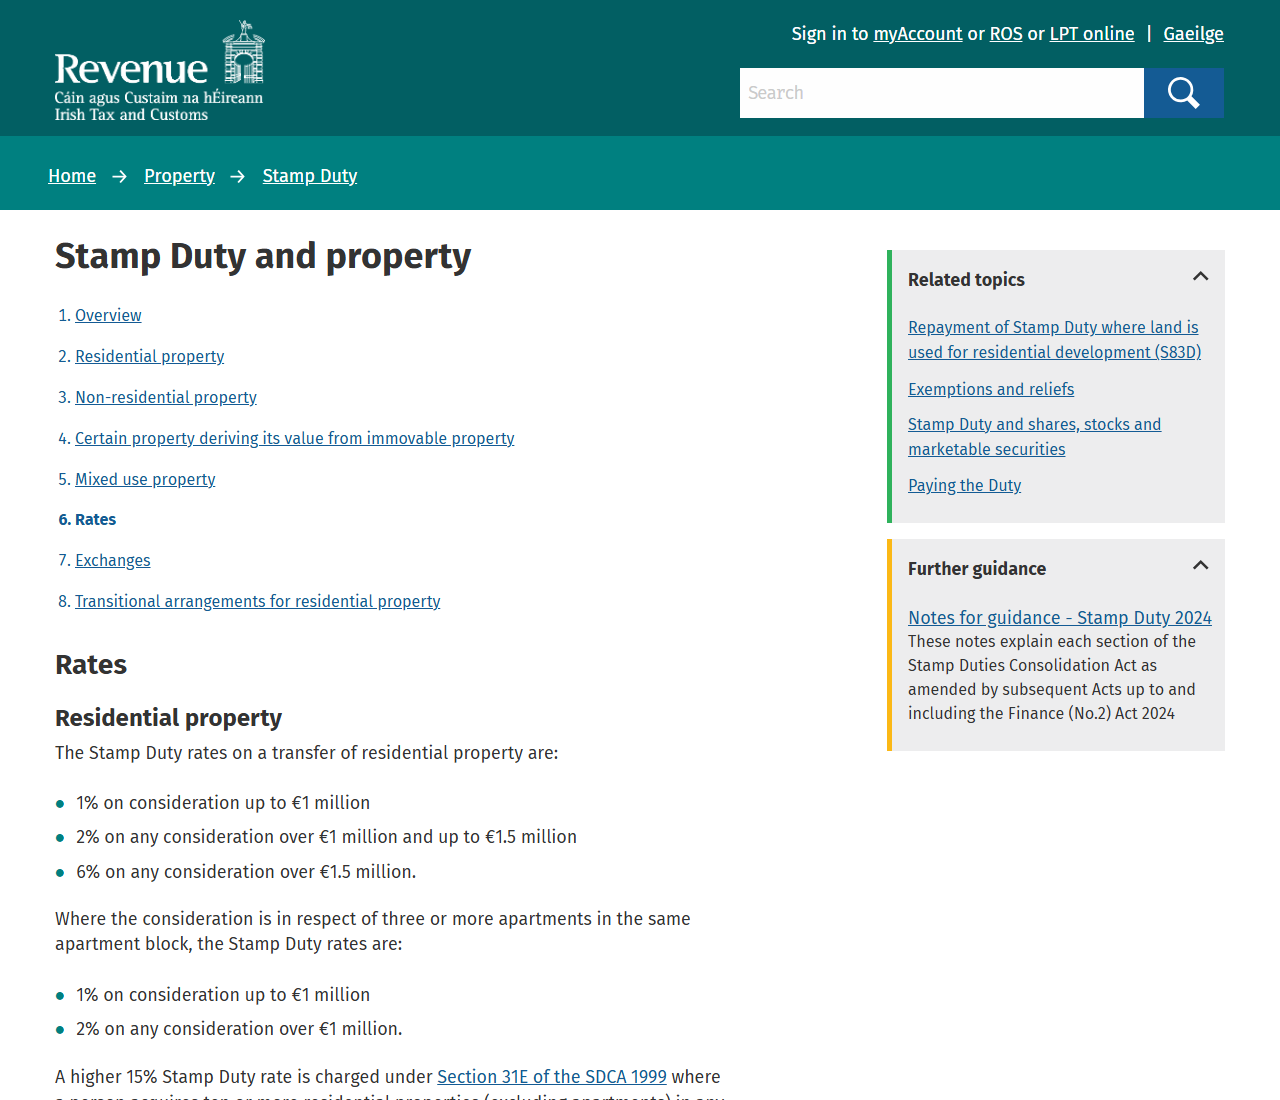
| 対価の区分 | 税率 |
|---|---|
| 100万ユーロまで | 1% |
| 100万ユーロ超・150万ユーロまで | 2% |
| 150万ユーロ超 | 6% |
段階ごとに当たるので、実際の負担は物件価格の帯によって大きく変わります。たとえば90万ユーロの住宅なら1%だけで9,000ユーロです。120万ユーロなら、100万ユーロまでの1万ユーロに、超過20万ユーロの2%である4,000ユーロを足して1万4,000ユーロになります。180万ユーロでは3段階すべてを使い、合計3万8,000ユーロです。
| 物件価格 | 1%の部分 | 2%の部分 | 6%の部分 | 合計 |
|---|---|---|---|---|
| 90万ユーロ | 9,000 | — | — | 9,000ユーロ |
| 120万ユーロ | 10,000 | 4,000 | — | 14,000ユーロ |
| 150万ユーロ | 10,000 | 10,000 | — | 20,000ユーロ |
| 180万ユーロ | 10,000 | 10,000 | 18,000 | 38,000ユーロ |
150万ユーロを境に負担の増え方が変わるのがわかります。150万ユーロの物件で2万ユーロだったものが、180万ユーロでは3万8,000ユーロです。価格が2割上がると印紙税は9割増える計算になります。高額帯を検討するなら、この段の位置を頭に入れて予算を組むことになります。
同じ建物の住戸を3戸以上買うと、6%の段がなくなる
歳入庁の同じページには、アパートをまとめて取得する場合の別扱いが書かれています。対価が同一のアパート建物内にある3戸以上の住戸に対するものであるとき、税率は100万ユーロまで1%、100万ユーロ超は2%となり、150万ユーロ超の6%は出てきません。
住宅の買い方による印紙税の違い
1戸ずつ買う
100万ユーロまで1%、150万ユーロまで2%、それを超えた部分は6%。3段階すべてが当たります。
同じ建物の住戸を3戸以上
100万ユーロまで1%、超えた部分は2%。6%の段は適用されません。
住宅を12か月で10戸以上
第31E条により15%。アパートはこの戸数の数に入りません。
歳入庁の税率ページの記載を、買い方の違いで並べ直した。
この並びは、同じ「まとめ買い」でも扱いが逆を向いていることを示しています。アパートを3戸以上まとめると税率の上限が下がり、戸建てを含む住宅用不動産を10戸以上集めると15%に跳ね上がります。集合住宅の供給を促し、戸建ての買い占めを抑える向きに段が付けられている形です。
12か月で10戸以上を取得すると15%。アパートは数えない
高い税率のほうは、1999年印紙税統合法(SDCA 1999)の第31E条が根拠です。歳入庁の説明では、ある者が12か月のあいだに住宅用不動産を10戸以上取得した場合に15%の印紙税が課されます。括弧書きで「アパートを除く」と明記されており、集合住宅の住戸はこの戸数に算入されません。
3段階の税率と15%は別の条文から来ている
1%・2%・6%の段は税率表そのものですが、15%は第31E条という独立した条文に基づきます。条文が違うということは、適用の判定も別に行われるということです。10戸以上をまとめる計画があるなら、税率表だけを見て見積もると桁が変わります。
非住宅は7.5%、用途が混ざるときは分けて計算する
住宅以外の不動産については、税率は一律です。歳入庁は非住宅用不動産(保険証券を除く)の譲渡に対する印紙税率を7.5%としており、これは2019年10月9日以後に作成された証書に適用されると書いています。段階はなく、金額にかかわらず同じ率です。
| 対象 | 税率 | 適用の開始 |
|---|---|---|
| 住宅用不動産 | 1%・2%・6%の3段階 | 2024年10月2日以後の証書 |
| 非住宅用不動産(保険証券を除く) | 7.5% | 2019年10月9日以後の証書 |
| 用途が混ざる不動産 | 住宅部分は住宅の率、非住宅部分は非住宅の率 | — |
| 保険証券の譲渡 | 0.1% | 1999年法より前から |
非住宅の7.5%という数字には来歴があります。歳入庁のページによると、2011年12月7日以後の証書には2%が適用されていたものが、2017年財政法で6%へ引き上げられ、さらに2019年に7.5%になりました。10年足らずで2%から7.5%へ動いたことになるので、古い資料の数字をそのまま使うと実際の負担と合いません。
売るときの税率は2026年10月7日から31%に下がった
保有している不動産を売って利益が出たときは、譲渡益課税(Capital Gains Tax)の対象になります。歳入庁の計算ページは「大半の利得についてCGTの税率は31%」と書いたうえで、履歴の表に「大半の利得に対する税率は2026年10月7日に31%へ変わった」と添えています。それ以前は33%でした。
| 区分 | 税率 |
|---|---|
| 大半の利得(2026年10月7日以後) | 31% |
| 大半の利得(2021年12月6日〜2026年10月6日) | 33% |
| 開発用地からの利得 | 33% |
| 外国の生命保険契約・外国の投資商品 | 40% |
| ベンチャーキャピタル基金(個人・組合) | 15% |
| ベンチャーキャピタル基金(法人) | 12.5% |
個人には年間1,270ユーロの非課税枠があり、課税対象の利得がこれを下回る年はCGTを払う必要がありません。注意したいのは開発用地からの利得だけは33%のまま据え置かれている点です。更地や開発を前提とした土地を扱うなら、2026年10月の引き下げは当たりません。
非居住者が売ると、買主が代金の15%を差し引く
アイルランドで日本に住む人がいちばん驚くのが、この仕組みです。一定額を超える資産を売るとき、売主が「CG50A」という証明書を買主に渡せない場合、買主は代金の15%を差し引いて歳入庁へ納める義務を負います。1997年税法統合法第980条に基づくもので、歳入庁の税務マニュアルにも「買主は対価から15%を控除して納付することを要する」と書かれています。
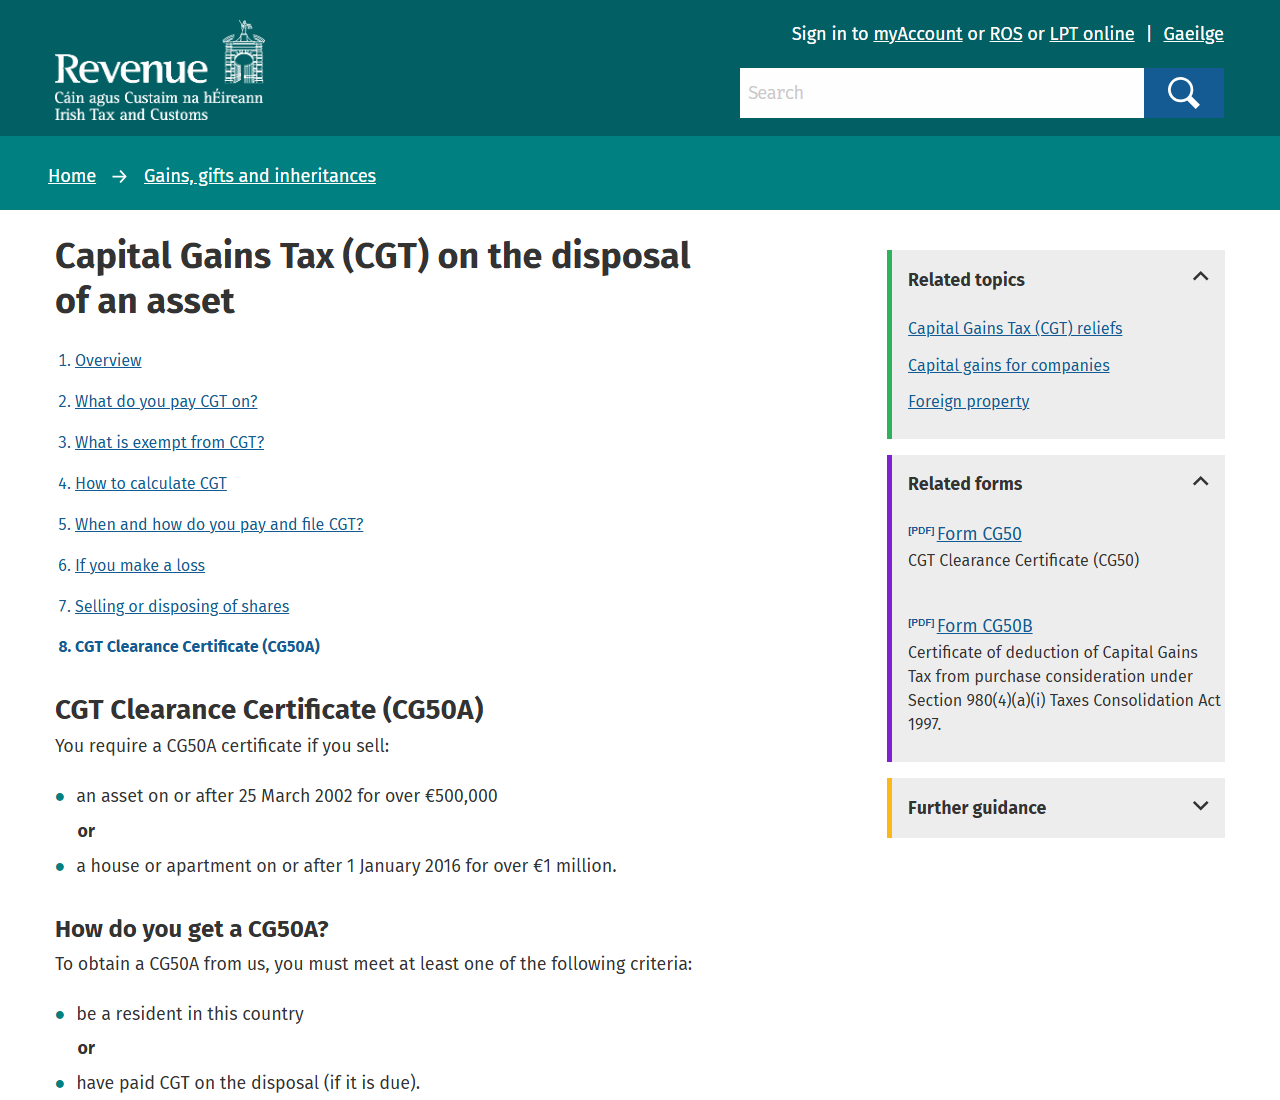
| 売る資産 | 必要になる対価の水準 | 時期の条件 |
|---|---|---|
| 資産一般 | 50万ユーロ超 | 2002年3月25日以後の売却 |
| 住宅またはアパート | 100万ユーロ超 | 2016年1月1日以後の売却 |
裏を返すと、住宅を100万ユーロ以下で売るならこの手続きは要りません。線を越えた瞬間に、売主ではなく買主が動く義務を負うという構造です。買主側に納税の責任が移るため、実務では売買契約の条件としてCG50Aの提示が求められます。売主ではなく買主が源泉で差し引くという形は、海外在住のまま日本の不動産を売るときの10.21%とよく似た考え方です。
CG50Aは「居住者であること」か「CGTを払ったこと」が要る
では非居住者はCG50Aを取れるのか。歳入庁は取得の要件として、次のどちらかを満たすことを挙げています。ひとつは「この国の居住者であること」、もうひとつは「その譲渡についてCGTを(課される場合は)納付済みであること」です。
日本に住んだままアイルランドの住宅を100万ユーロ超で売るとどうなるか
つまり非居住者にとって、CG50Aは「手続きをすれば誰でももらえる紙」ではありません。先に税を納めるか、代金の15%を一度預けるかのどちらかを通ることになります。差し引かれた分が戻らないわけではありませんが、決済の資金繰りには効いてきます。
売却の前に決めておくこと
金額の線を先に確かめる住宅なら100万ユーロ、それ以外の資産なら50万ユーロが境目です。下回るなら、この手続き自体が発生しません。
CGTの税率を取り違えない大半の利得は2026年10月7日から31%ですが、開発用地からの利得は33%のままです。
申請の窓口を押さえるCG50Aの申請は、歳入庁のmyAccountまたはROSからオンラインで行えます。代理人が売主に代わって申請することもできます。
控除された場合の書類を受け取る買主が15%を控除したときは、様式CG50Bが交付されます。これが後日の還付請求の根拠になります。
よくある質問
日本に住んだままアイルランドの不動産を買えますか
買えます。アイルランド政府の公的案内は、不動産を買うときに居住を条件とする制限はないとしています。住宅用不動産や土地の購入・賃借に制限はないとも書かれています。
不動産を買えばアイルランドに住めますか
住めません。公的案内には、不動産を所有しても自動的にアイルランドに住む権利が与えられるわけではなく、在留資格は所有とは別の話だと明記されています。
印紙税は物件価格の全体に6%がかかるのですか
かかりません。段階ごとに当たります。150万ユーロを超えた部分にだけ6%が適用され、100万ユーロまでは1%、100万ユーロ超150万ユーロまでは2%です。
アパートを3戸買うと税率が下がるのですか
同一のアパート建物内の3戸以上という条件を満たす場合、100万ユーロを超える部分は2%となり、6%の段は適用されません。別々の建物の住戸を集めた場合は当てはまりません。
CGTの税率は33%ではないのですか
歳入庁の履歴表によると、大半の利得に対する税率は2026年10月7日に31%へ変わりました。33%は2021年12月6日から2026年10月6日までの税率です。ただし開発用地からの利得は現在も33%です。
買主に15%を差し引かれたら、その分は戻りませんか
戻し方は用意されています。買主は控除した税額について様式CG50Bを売主へ交付し、売主はこれを用いて歳入庁へ還付を請求できます。
出典
- アイルランド歳入庁「Stamp Duty and property — Rates」 — 住宅の3段階税率、同一ブロック3戸以上の扱い、第31E条の15%、非住宅7.5%、混合用途、保険証券0.1%
- アイルランド歳入庁「How to calculate CGT」 — 2026年10月7日からの31%、開発用地33%、外国生命保険40%、年間控除1,270ユーロ、過去の税率表
- アイルランド歳入庁「CGT Clearance Certificate (CG50A)」 — 証明書が必要な金額、取得の2要件、オンライン申請、様式CG50B
- アイルランド歳入庁 税務マニュアル Part 42-03-01(第980条) — 買主による15%の控除と納付、50万ユーロ・100万ユーロの基準
- Citizens Information「Steps involved in buying a home」 — 居住を条件とする購入制限がないこと、所有が居住権を生まないこと
- Citizens Information「Retiring to Ireland」 — 住宅用不動産や土地の購入・賃借に制限がないこと