ポルトガルの不動産を、日本に住んだまま買えるか。買えます。国籍を理由に取得を止める仕組みは見当たりません。ただし2026年に入って、税務上の非居住者が住宅を取得したときのIMT(不動産取得税)が一律7.5%に変わりました。居住者向けの税率表は最低が0%から始まるので、同じ物件でも負担が大きく開きます。しかも、かつて外国人を呼び込んでいたゴールデンビザ(ARI)の投資先からは、不動産がすでに外れています。この2つを知らずに計画を立てると、想定より数百万円ずれます。
先に結論
- ポルトガル税法典(CIMT)第17条10項は、非居住者が住宅専用の都市不動産を取得する場合、免除も軽減も適用せず常に7.5%と定めています。2026年5月20日付の政令(Decreto-Lei n.º 97/2026)で追加された条文です。
- 例外は3つ。すでに税務上の居住者だった場合、取得から2年以内に居住者になる場合、一定の家賃以下で住宅として貸し出す場合です。後ろ2つは、条件を満たしたあとに差額の取消しを申請します。
- 居住者が自分の恒久的な住居として買う場合は、106,346ユーロまで0%から始まる累進の表が適用されます。同じ条文の中で、非居住者との差がそのまま見えます。
- ゴールデンビザ(ARI)の投資類型は現在5つで、そこに不動産の取得は含まれていません。AIMAの公式ページに列挙されているのは雇用創出・研究・文化・ファンド・会社設立の5つです。
- ARIを取っても、1年目は7日以上、2年目以降は各年14日以上ポルトガルに滞在する必要があります。
非居住者が住宅を買うと、IMTは一律7.5%になる
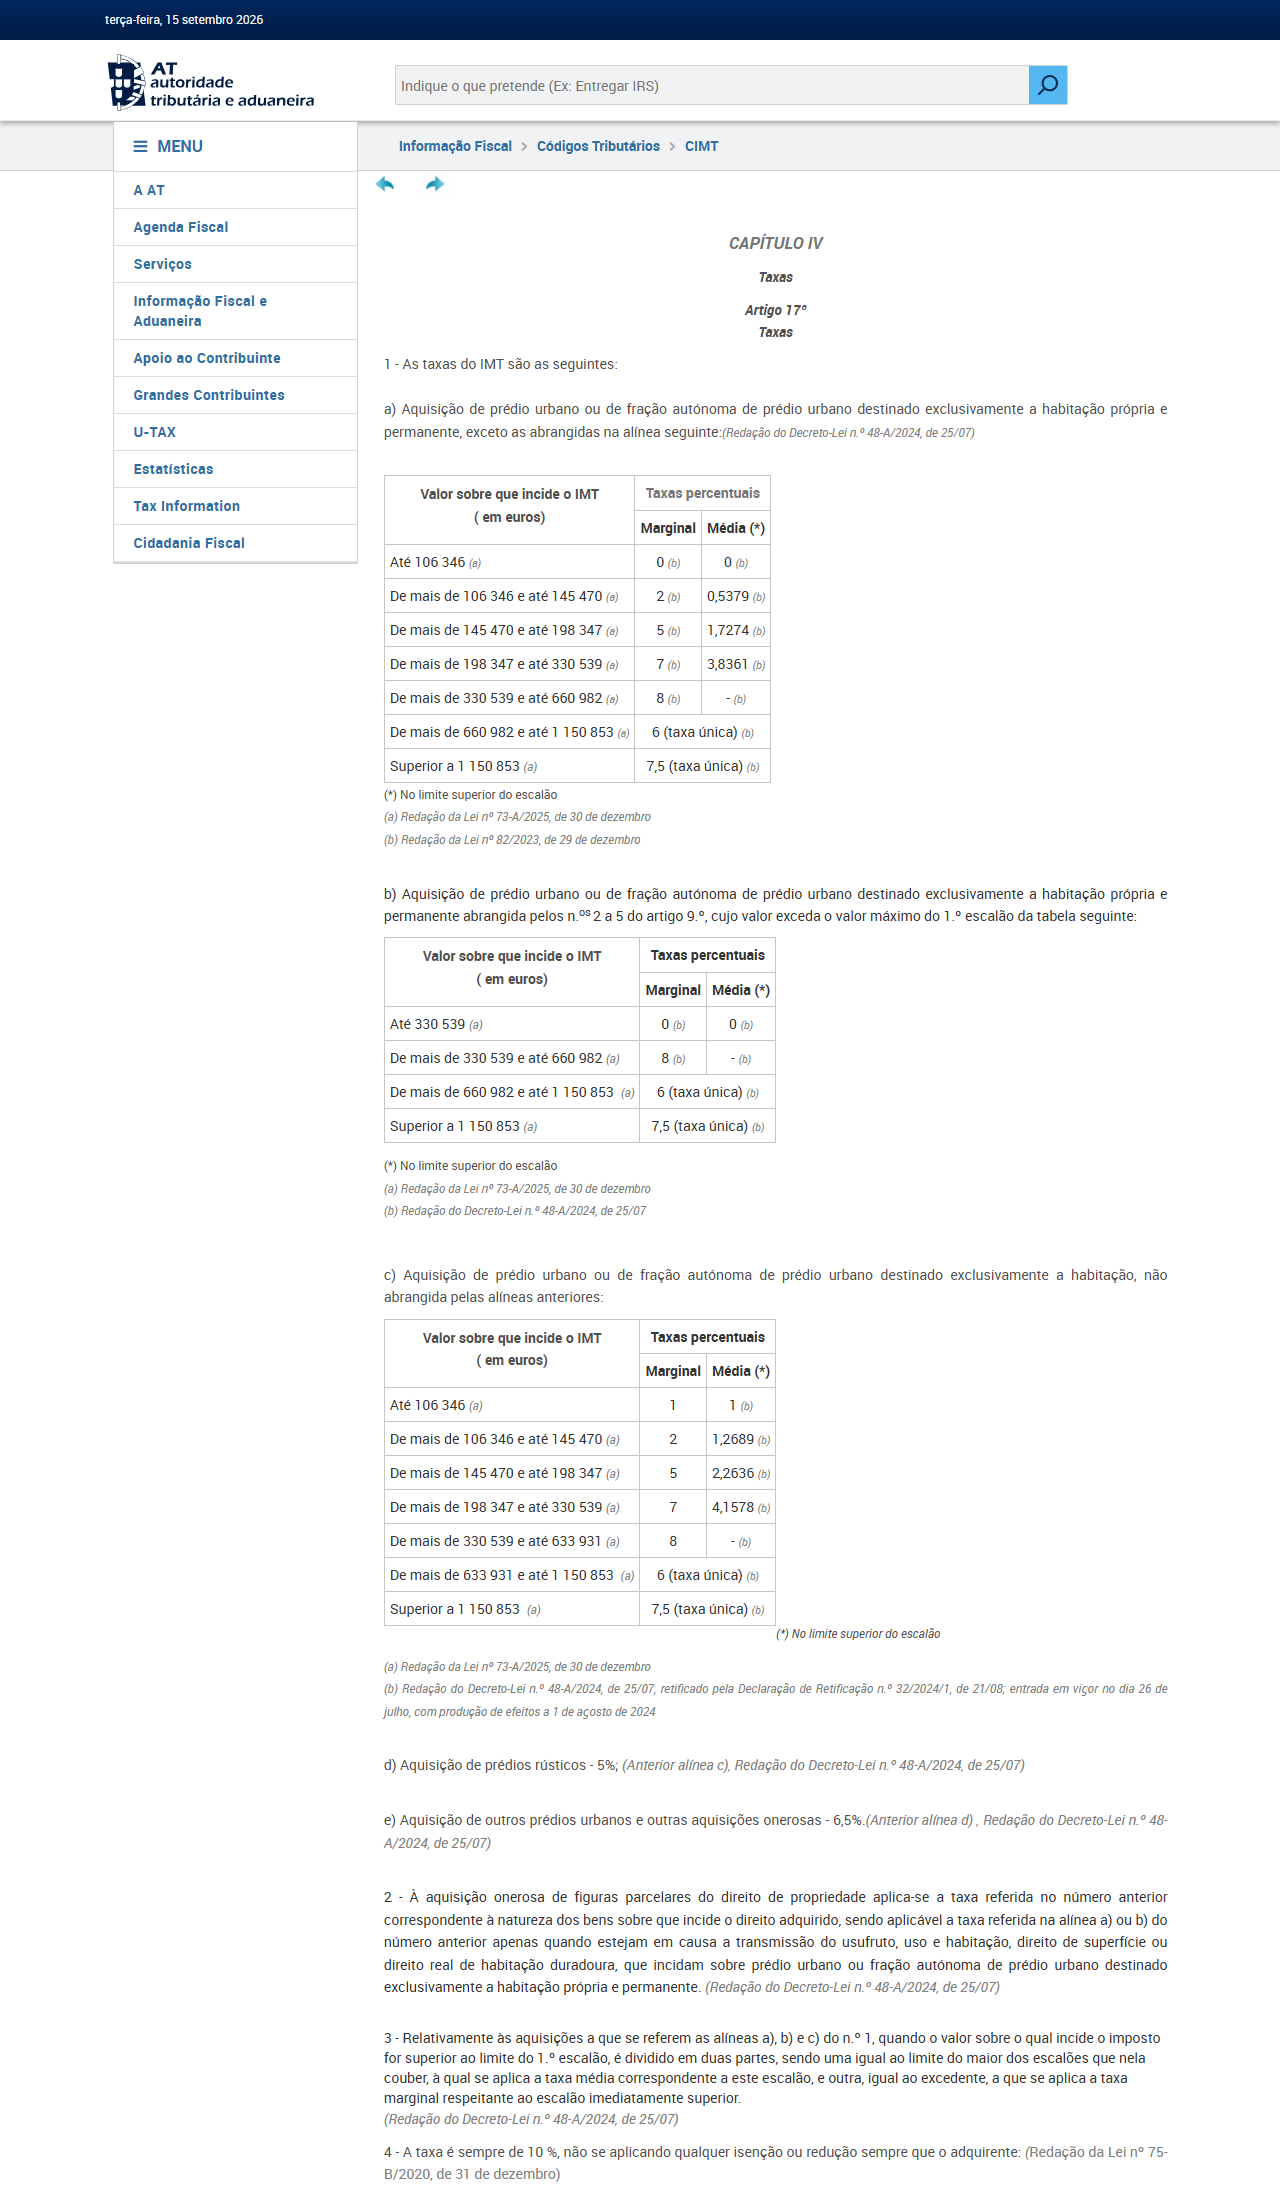
IMTは Imposto Municipal sobre as Transmissões Onerosas de Imóveis、日本でいう不動産取得税にあたる税です。買主が納めます。ポルトガル税務・関税庁(AT)が公開しているCIMT第17条には税率が並んでいますが、その10項に、非居住者だけを対象にした規定が置かれています。
| 項目 | CIMT第17条10項の内容 |
|---|---|
| 対象 | 取得者が非居住者で、住宅専用の都市不動産またはその区分所有部分を取得する場合 |
| 税率 | 常に7.5%。免除も軽減も適用しない |
| 例外a | 個人所得税法(CIRS)第16条により、ポルトガル国内の税務上の居住者とされていた場合 |
| 例外b | 取得日から2年以内に、CIRS第16条により税務上の居住者になる場合 |
| 例外c | 取得日から6か月以内に、Decreto-Lei n.º 97/2026 第2条2項・3項が定める上限以下の月額家賃で住宅として賃貸し、取得後5年のうち連続または通算で36か月以上賃貸する場合 |
| 差額の扱い | 例外bまたはcに当たったとき、ATは本人の申請により、支払った税額と第17条1項の税率で計算した額との差額を取り消す |
| 申請期限 | 居住者になった日、または賃貸契約を締結した日から6か月以内 |
| 根拠 | Decreto-Lei n.º 97/2026, de 20 de maio により追加 |
読み違えやすいのは「非居住者」の判定が国籍ではなく税務上の居住地で決まる点です。日本に住んでいる日本人も、ポルトガルに住んでいる日本人も、同じ国籍でありながら扱いが分かれます。購入の主体を法人にするか個人にするかでも判定が変わるため、契約前に税務の専門家へ確認する部分です。
居住者向けの税率表と並べるとどれだけ違うか
比較の相手になるのが、同じ第17条の1項にある税率表です。自分の恒久的な住居として買う場合は、106,346ユーロまで税率0%から始まります。それ以外の住宅用は1%からです。7.5%という単一税率が、どのあたりの価格帯に相当するのかを見てみます。
| 課税標準(ユーロ) | 自己の恒久的住居用(限界税率/平均税率) | それ以外の住宅用(限界税率/平均税率) |
|---|---|---|
| 106,346まで | 0%/0% | 1%/1% |
| 106,346超〜145,470 | 2%/0.5379% | 2%/1.2689% |
| 145,470超〜198,347 | 5%/1.7274% | 5%/2.2636% |
| 198,347超〜330,539 | 7%/3.8361% | 7%/4.1578% |
| 330,539超 | 8%(自己居住用は660,982まで) | 8%(633,931まで) |
| 660,982超〜1,150,853 | 6%(単一税率) | 6%(単一税率/633,931超から) |
| 1,150,853超 | 7.5%(単一税率) | 7.5%(単一税率) |
| 農地 | 5% | |
| その他の都市不動産・その他の有償取得 | 6.5% | |
表を見ると、7.5%という水準は、居住者であれば115万ユーロを超える物件にしか出てこない税率です。つまり非居住者は、価格に関係なく最上位の帯と同じ率を負担することになります。20万ユーロの物件で考えると、自己の恒久的住居用なら平均税率は4%に届かず、非居住者の7.5%とはおよそ2倍の開きが出ます。
もう一つ、10%の規定があります。CIMT第17条4項は、取得者が財務大臣令で定める軽課税国・地域に税務上の住所を持つ場合、免除も軽減もなく常に10%と定めています。ただし同条7項で、この規定は取得者が個人である場合には適用しないとされています。法人を噛ませたスキームを検討するときに効いてくる条文です。
差額を取り消してもらう2つの道
7.5%で確定してしまうわけではありません。第17条10項の例外bとcに当たれば、あとから差額を戻す手続きがあります。どちらも「買ってから何をするか」で決まる条件なので、購入前に選んでおく必要があります。
2年以内に税務上の居住者になる
取得日から2年以内に、CIRS第16条の基準でポルトガルの税務上の居住者になる道です。移住を前提に先に家を買う人が想定されています。
上限家賃以下で住宅として貸す
取得から6か月以内に賃貸借契約を結び、取得後5年のうち36か月以上貸し続ける道です。家賃には上限があり、Decreto-Lei n.º 97/2026 第2条2項・3項が定めます。
申請は6か月以内
どちらの場合も、居住者になった日または賃貸契約を締結した日から6か月以内にATへ申請します。自動では戻りません。
戻るのは差額だけ
取り消されるのは、支払った7.5%と、第17条1項の税率で計算した額との差額です。1項の表に当てはめ直した結果が基準になります。
2番目の道は、条文が参照している上限家賃の額を確認しないと判断できません。この上限は政令側で定められており、各市の家賃中央値を基準に設定される仕組みです。実額は改定されるため、契約を組む前に最新の政令とAT側の案内を当たってください。この記事では具体的な金額を本文に固定せず、出典のリンク先で確認する形にしています。
ゴールデンビザ(ARI)の投資先に不動産は無い
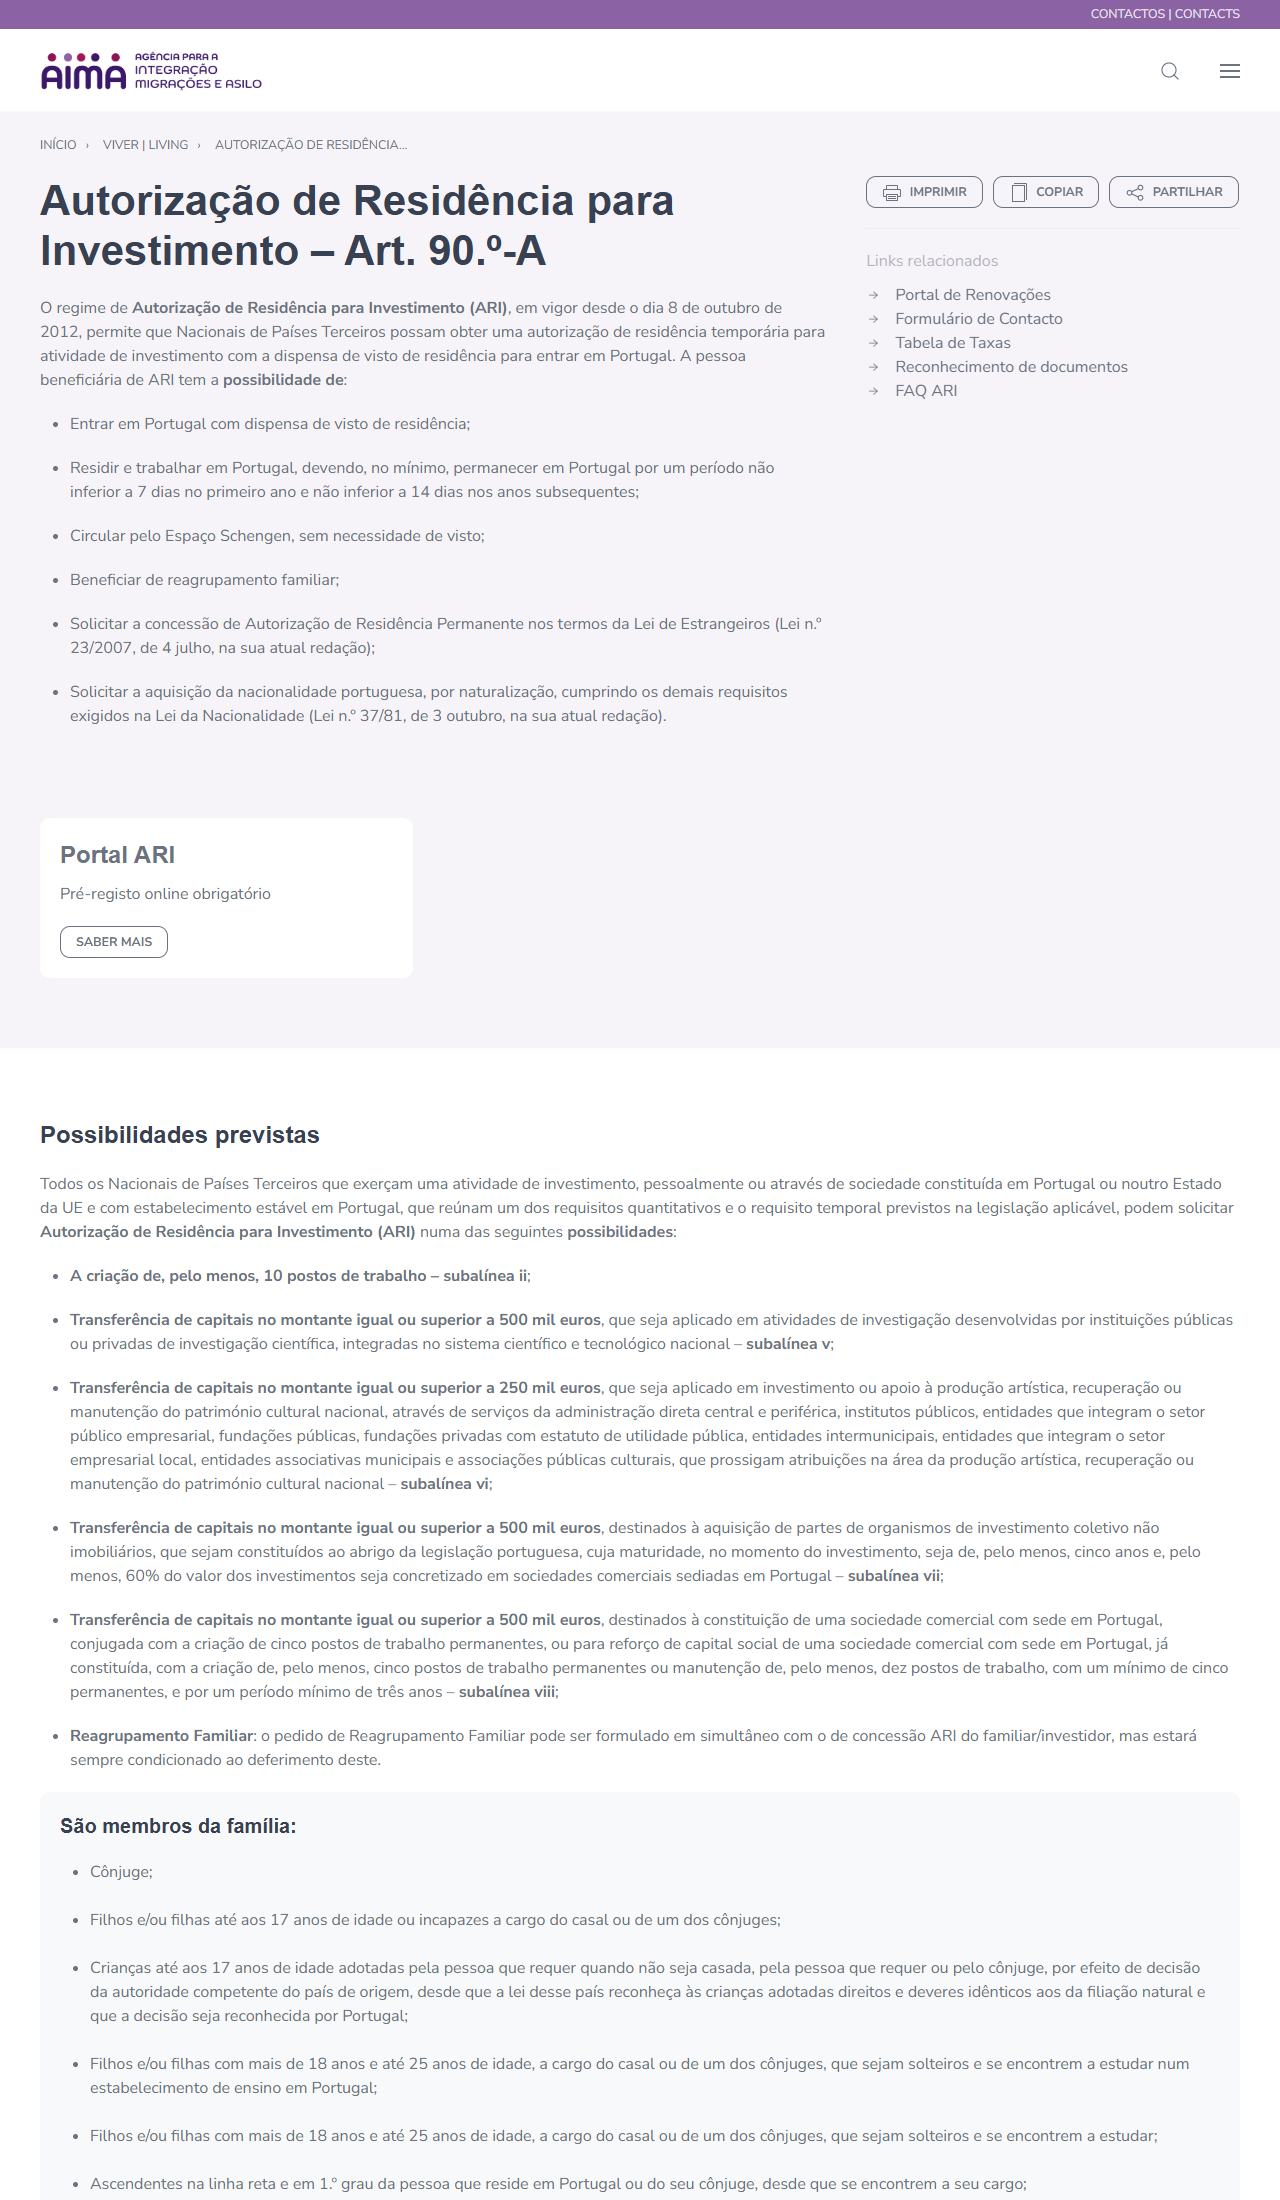
ポルトガルの居住許可制度のうち、投資家向けのものが Autorização de Residência para Investimento、略してARIです。日本では「ゴールデンビザ」の名で知られています。2012年10月8日から続く制度ですが、不動産の取得とファンド経由の不動産投資は、すでに対象から外れています。
| 類型 | 金額の要件 | 内容 |
|---|---|---|
| ii | 金額の定めなし | 10人以上の雇用の創出 |
| v | 50万ユーロ以上 | 国の科学技術システムに属する公的または私的な研究機関が行う研究活動への資本移転 |
| vi | 25万ユーロ以上 | 芸術活動の支援、または国の文化遺産の回復・維持への投資。受け皿は中央・地方の行政機関、公的機関、公益法人、自治体連合、文化系の公的団体など |
| vii | 50万ユーロ以上 | ポルトガル法に基づき設立された不動産以外の集団投資機関の持分取得。投資時点で満期5年以上、投資額の60%以上がポルトガルに本拠を置く商事会社に向けられていること |
| viii | 50万ユーロ以上 | ポルトガルに本拠を置く商事会社の設立と常用雇用5人の創出、または既存会社の増資と常用雇用5人の創出。もしくは10人以上(うち常用5人以上)の雇用維持を3年以上 |
viiの条文にある「organismos de investimento coletivo não imobiliários」、つまり不動産以外の集団投資機関という限定が、不動産ファンド経由の抜け道を閉じています。居住権を目的に物件を買っても、ARIの申請にはつながりません。不動産そのものの購入は、あくまで投資または住まいの話として切り離して考えることになります。
AIMAは、ARIがポルトガル国籍者およびEU・EEA・アンドラ・スイスの国民には適用されないと注記しています。日本国籍は「第三国国民」にあたるため、制度上の対象者です。対象から外れているのは人ではなく、投資の種類のほうです。
ARIで求められる滞在日数と、家族の範囲
ARIは取得して終わりではありません。AIMAが列挙している、ARIを得た人ができることと、その条件を整理します。
| 項目 | AIMAの記載 |
|---|---|
| 入国 | 居住ビザの取得を免除されてポルトガルに入国できる |
| 滞在義務 | 1年目は7日以上、2年目以降は各年14日以上ポルトガルに滞在する |
| 就労 | ポルトガルで居住し就労できる |
| 移動 | シェンゲン圏をビザなしで移動できる |
| 家族 | 家族の呼び寄せ(家族再統合)を利用できる。申請はARI本人の申請と同時に出せるが、本人の許可が下りることが条件 |
| 永住 | 外国人法(Lei n.º 23/2007)の規定により、永住許可の付与を申請できる |
| 国籍 | 国籍法(Lei n.º 37/81)の要件を満たせば、帰化による国籍取得を申請できる |
呼び寄せの対象になる家族も列挙されています。配偶者、17歳以下の子、夫婦またはいずれかの扶養下にある障害のある子、17歳以下の養子、18歳を超え25歳以下で未婚かつ扶養されて就学中の子、扶養している直系1親等の尊属、後見下にある17歳以下の兄弟姉妹です。年齢の区切りが17歳と25歳の2段構えになっている点は、計画を立てるときに効いてきます。
日本側でやることは別にある
ポルトガル側の税と制度を押さえても、日本側の義務が消えるわけではありません。国外に不動産を持つと、外国為替及び外国貿易法にもとづく報告や、国税庁へ出す調書の対象になることがあります。金額の基準と提出先は制度ごとに違うため、購入額が決まった時点で一度洗い出しておくのが安全です。海外不動産の規制と日本側で必要な報告・調書にまとめています。
非居住者への上乗せという発想は、ポルトガルだけのものではありません。イギリスは非居住者のSDLTに2%を上乗せし、シンガポールは外国人にABSD60%を課しています。ポルトガルの7.5%は、この並びの中では中位にあたります。判断するときは、取得時の一度きりの税だけでなく、保有中の固定資産税にあたるIMIと、売却時の課税まで通して見てください。
よくある質問
日本に住んだままポルトガルの不動産を買えますか
取得そのものを国籍で制限する仕組みは見当たりません。ただし税務上の非居住者にあたるため、住宅用の物件ではIMTが一律7.5%になります。
非居住者かどうかは何で決まりますか
CIMT第17条10項は、個人所得税法(CIRS)第16条の基準を参照しています。国籍ではなく、税務上どこの居住者とされるかで判定されます。
買ってから移住すれば税金は戻りますか
取得日から2年以内にCIRS第16条の基準でポルトガルの居住者になれば、差額の取消しを申請できます。居住者になった日から6か月以内の申請が必要です。自動的には戻りません。
賃貸に出す場合の家賃に上限はありますか
あります。CIMT第17条10項cは、Decreto-Lei n.º 97/2026 第2条2項・3項が定める上限を参照しています。額は政令側で定まる仕組みのため、契約前に最新の内容を確認してください。
不動産を買えばゴールデンビザは取れますか
取れません。AIMAが列挙しているARIの投資類型は5つで、いずれも不動産の取得ではありません。ファンド経由の類型も「不動産以外の集団投資機関」に限定されています。
ARIを取ったら移住しなければいけませんか
常時の居住までは求められていません。AIMAの記載では、1年目は7日以上、2年目以降は各年14日以上の滞在が条件です。
農地や商業用の物件も7.5%ですか
第17条10項が対象にしているのは「住宅専用の都市不動産またはその区分所有部分」です。農地は5%、その他の都市不動産およびその他の有償取得は6.5%と、1項に別の税率が定められています。
この記事で参照した一次情報
- Portal das Finanças(ポルトガル税務・関税庁)「CIMT – Artigo 17.º Taxas」 https://info.portaldasfinancas.gov.pt/pt/informacao_fiscal/codigos_tributarios/cimt/Pages/cimt17.aspx
- AIMA(移民・庇護庁)「Autorização de Residência para Investimento – Art. 90.º-A」 https://aima.gov.pt/pt/viver/autorizacao-de-residencia-para-investimento-art-90-o-a
- AIMA「ARI よくある質問」 https://aima.gov.pt/pt/a-aima/perguntas-frequentes-faqs/autorizacao-de-residencia-para-investimento-ari
- Diário da República「Decreto-Lei n.º 97/2026, de 20 de maio」 https://diariodarepublica.pt/dr/detalhe/decreto-lei/97-2026-1124493227
- 外務省「ポルトガル基礎データ」 https://www.mofa.go.jp/mofaj/area/portugal/data.html
- ジェトロ「ポルトガル」国・地域別に見る https://www.jetro.go.jp/world/europe/pt/