「日本の預金は金利が低いのだから、金利の高い国の銀行に預ければいい」。海外資産の話でよく出てくる考え方です。ただ、表示されている年利と、最終的に日本の口座へ戻ってくる金額はまったく別物です。受け取るまでに、現地の税・為替・日本の課税という3か所を通過するからです。この記事では、金利の数字そのものより先に確かめるべき条件を、国税庁・預金保険機構・中央銀行の公表資料から整理します。海外不動産と比べたときに何が違うのかも、あわせて見ていきます。
先に結論
- 表示金利は税引き前・通貨建ての数字です。手取りは現地の源泉徴収、為替、日本での課税を通ったあとに決まります。
- 国外で支払われる預金等の利子のように国内で源泉徴収されないものは、総合課税の対象です。日本国内の預金の15.315%(ほかに地方税5%)の源泉分離課税とは扱いが違います。
- 日本の預金保険は、国内に本店のある銀行等が対象です。それらの海外の支店と、外国銀行の在日支店は対象外と預金保険機構が明記しています。
- 政策金利は預金金利ではありません。参考までに、日本銀行は2026年6月16日に短期金利を1.0%程度へ引き上げ、インド準備銀行は2026年8月5日に政策レポレートを5.25%で据え置いています。
- 先に確かめるのは金利ではなく、口座が開けるか、保険の対象か、税はどうなるか、出し入れにいくらかかるか、円に戻せるかの5点です。
- 高金利預金と海外不動産は、増え方の仕組みが違います。預金は元本が動かず利息だけが積み上がるのに対し、不動産は賃料と価格の両方が動きます。同じ「海外で運用」でもリスクの形が別です。
表示されている金利は、手取りではない
比較のスタート地点を間違えると、その後の判断がすべてずれます。金利の数字は、税引き前で、その通貨のままの利回りです。日本円で使えるお金になるまでに、次の段階を通ります。
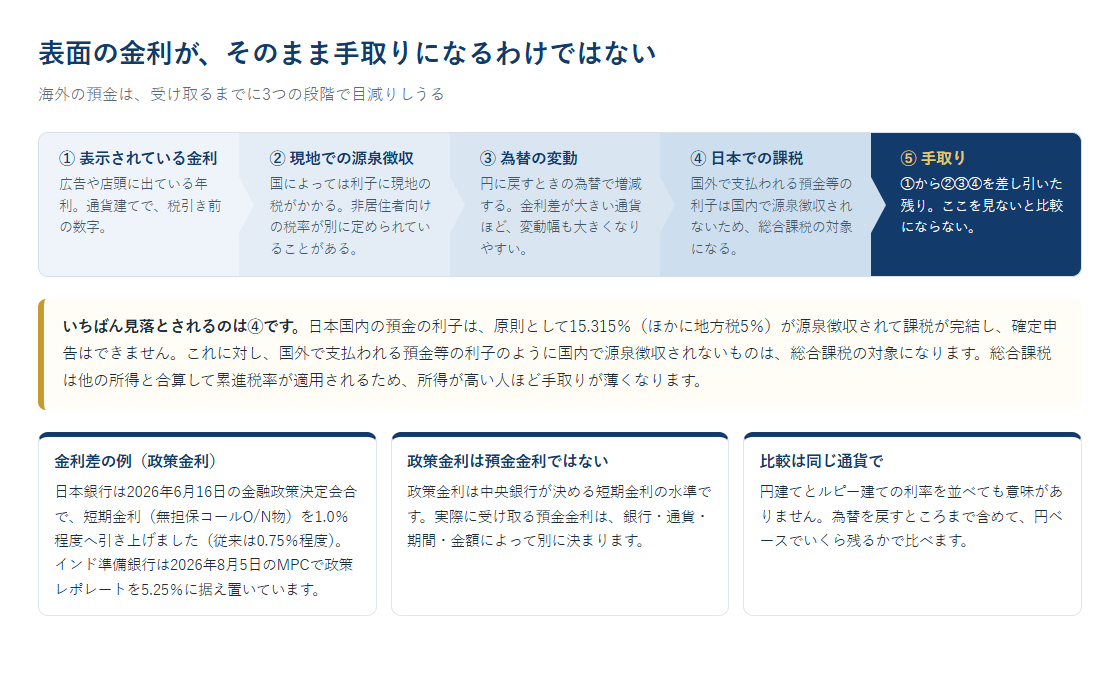
このうち為替は、増えることも減ることもあります。問題は、高金利の通貨ほど為替の変動も大きくなりやすいことです。金利差の分だけ通貨が弱くなる方向に動けば、利息で増えた分は円に戻す段階で相殺されます。これは予想の話ではなく、金利差と為替が別々に動く以上、避けられない構造です。
送金のコストも見落とされがちです。往復の送金手数料と為替手数料が金利差を上回ると、預ける意味そのものがなくなります。海外送金の手数料は何にいくらかかるのかを先に把握してから、金利差と突き合わせてください。
日本での課税は、国内預金と扱いが違う
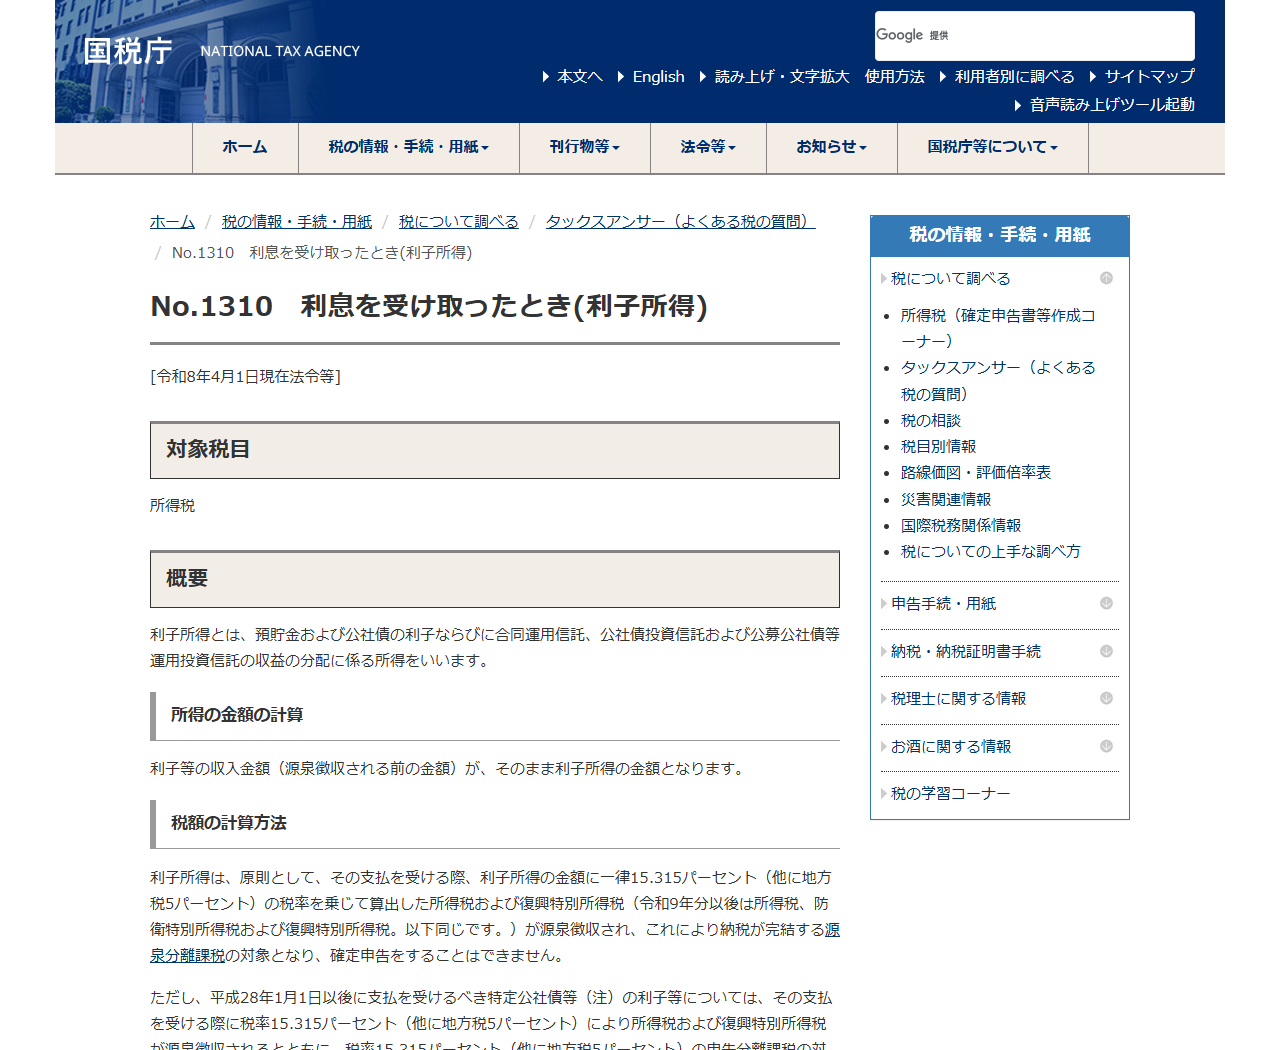
ここが最も差の出るところです。国税庁のタックスアンサーNo.1310では、利子所得は原則として支払を受ける際に15.315%(ほかに地方税5%)の税率で源泉徴収され、これにより納税が完結する源泉分離課税の対象となり、確定申告をすることはできないと説明されています。
一方で、国外で支払われる預金等の利子など国内で源泉徴収されないものによる所得は、総合課税の対象とされています。総合課税は他の所得と合算して累進税率が適用されるため、給与や事業の所得が大きい人ほど、同じ利率でも手取りが薄くなります。
| 比べる点 | 日本国内の銀行の預金利子 | 国外で支払われる預金等の利子 |
|---|---|---|
| 課税の方式 | 源泉分離課税 | 総合課税 |
| 税率 | 所得税・復興特別所得税として15.315%(ほかに地方税5%) | 他の所得と合算した累進税率 |
| 確定申告 | できない(源泉徴収で納税が完結) | 必要 |
| 手取りの見え方 | 金額が確定していて計算しやすい | その年の所得全体が決まらないと確定しない |
| 現地での課税 | — | 国によっては現地でも源泉徴収される。二重課税の調整は外国税額控除の論点になる |
「利率が2倍だから手取りも2倍」にはなりません。国内預金は税率が固定されているのに対し、国外の利子は自分の所得水準しだいで税負担が変わります。比較するなら、自分の税率を当てはめた後の金額で並べる必要があります。なお、居住者のうち非永住者以外の人は、所得の源泉が国内か国外かを問わず、すべての所得について申告と納税の義務があります。
預金保険は国境で切れる
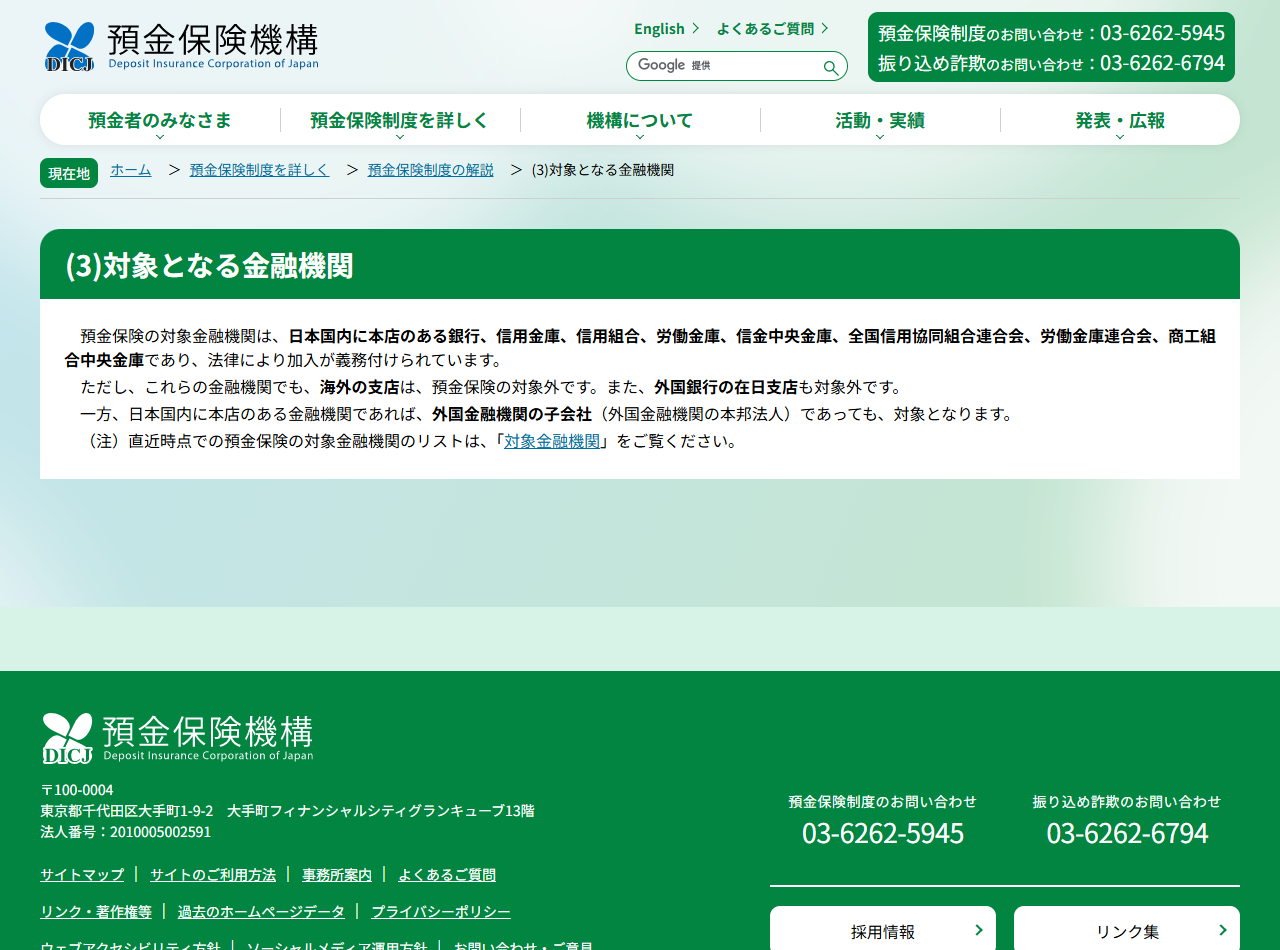
もう一つ、日本国内の感覚のまま持ち込むと危険なのが預金保険です。預金保険機構の解説では、対象金融機関は日本国内に本店のある銀行、信用金庫、信用組合、労働金庫などで、法律により加入が義務付けられているとされています。そのうえで、次の2つがはっきり除かれています。
日本の銀行であっても、海外にある支店に置いた預金は預金保険の対象外です。
日本国内にあっても、外国銀行の支店であれば対象外です。逆に、日本国内に本店のある金融機関であれば、外国金融機関の子会社であっても対象になります。
海外の銀行に置いた資金は、その国の預金保険制度に従います。保護の上限額、対象となる預金の種類、外貨建て預金の扱いは国ごとに違います。日本の1,000万円という感覚をそのまま当てはめないでください。
預ける前に確かめる5つのこと
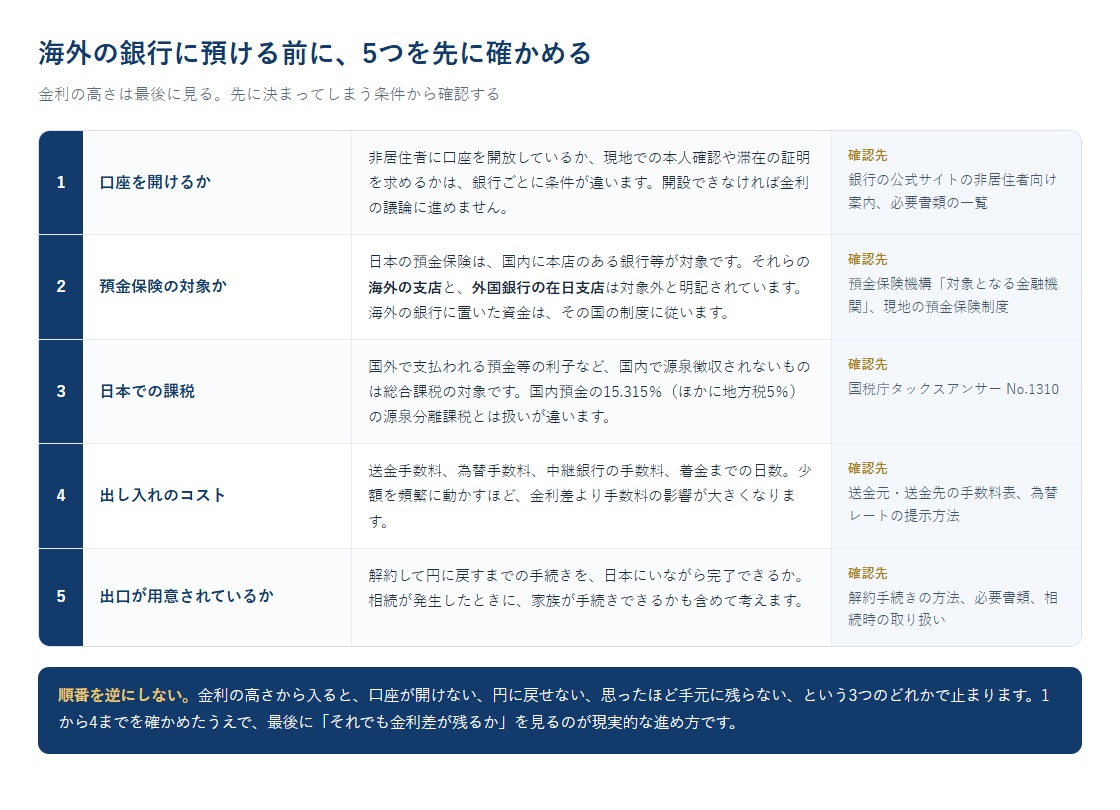
とくに軽視されやすいのが5番目の「出口」です。預けるときは現地に行ける状況でも、解約するときに同じ条件がそろっているとは限りません。名義人が高齢になったとき、あるいは相続が発生したときに、家族が現地の手続きを進められるのかまで見ておく必要があります。
口座開設のハードルも年々上がっています。非居住者の受け入れをやめた銀行、現地での対面確認を必須にした銀行があります。「以前は開けた」という情報は当てになりません。銀行の公式サイトにある非居住者向けの案内と必要書類の一覧を、申し込む直前に確認してください。
政策金利は預金金利ではない
「あの国は金利が高い」という話の根拠は、多くの場合その国の政策金利です。ただし政策金利は中央銀行が誘導する短期金利の水準であって、個人が受け取る預金金利そのものではありません。銀行、通貨、期間、金額によって、実際の利率は別に決まります。
| 中央銀行 | 直近で公表されている決定 | 水準 | 確認できる場所 |
|---|---|---|---|
| 日本銀行 | 2026年6月16日の金融政策決定会合で、金融市場調節方針を変更 | 短期金利(無担保コールO/N物)を1.0%程度へ引き上げ(従来は0.75%程度) | 「金融市場調節方針に関する公表文」の一覧 |
| インド準備銀行 | 2026年8月3〜5日の金融政策委員会(MPC) | 政策レポレートを5.25%で据え置き。SDFは5.00%、MSFとバンクレートは5.50% | Monetary Policy Statement |
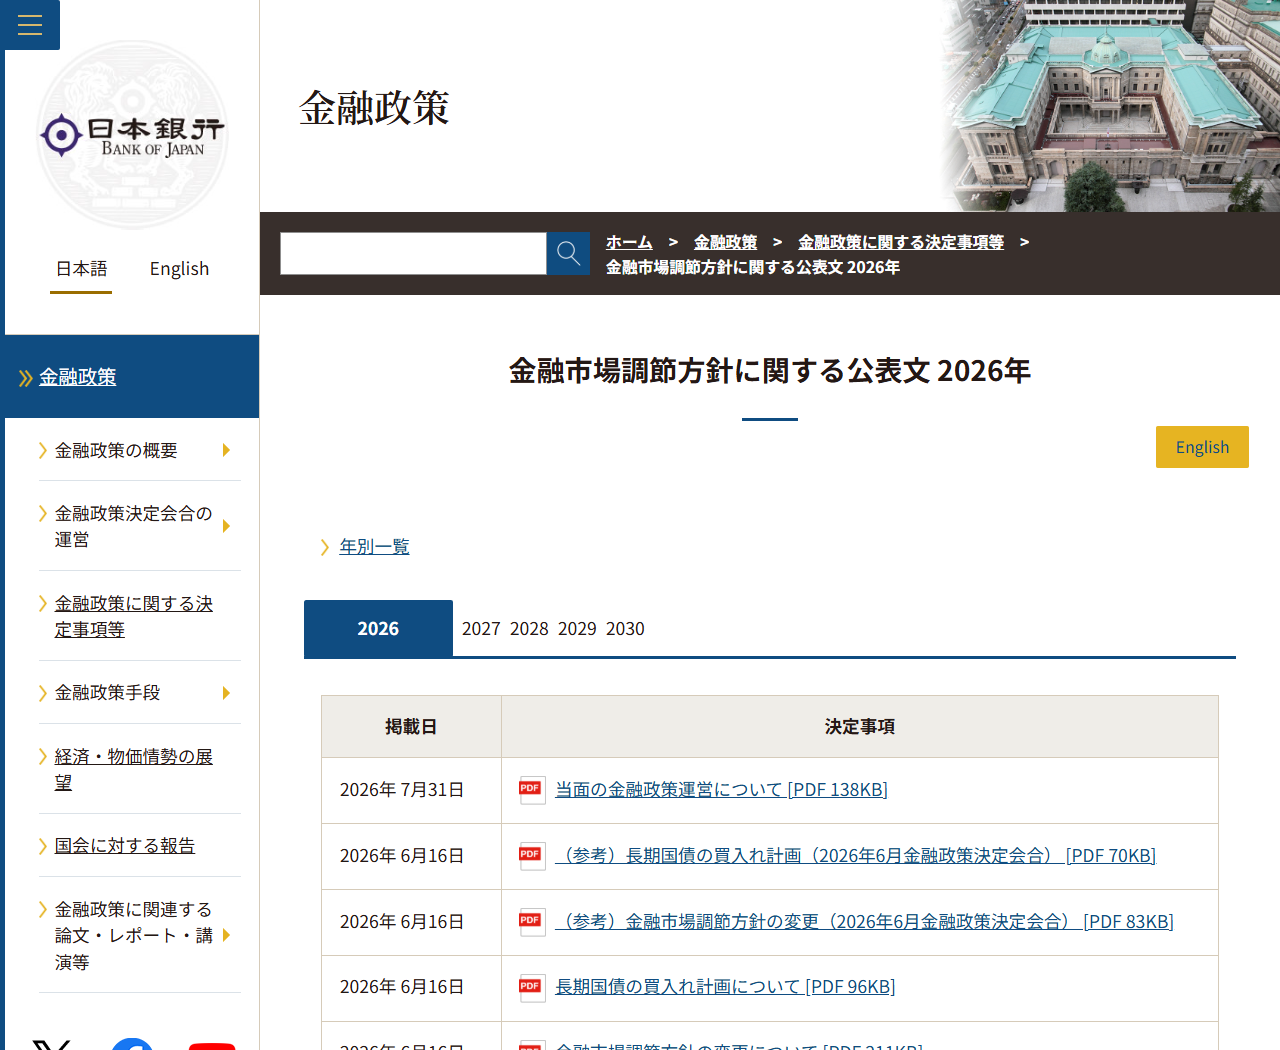
金利は動きます。記事や広告に載っている数字は、書かれた時点のものです。預け入れの直前に、中央銀行の公表文と銀行の商品ページの両方で確かめるのが確実です。数字を引用するときは、いつ時点のものかをセットで持っておいてください。
高金利預金と海外不動産は、増え方の仕組みが違う
「海外で運用する」という一言でまとめられがちですが、預金と不動産では性質がかなり違います。どちらが優れているという話ではなく、目的に対して形が合っているかどうかの問題です。
| 比べる点 | 海外の高金利預金 | 海外不動産 |
|---|---|---|
| 増える仕組み | 利息のみ。元本は名目上動かない | 賃料収入と資産価格の両方が動く |
| 為替の影響 | 元本と利息の両方が為替の影響を受ける | 同じく両方が影響を受ける。加えて現地の物件価格が動く |
| 流動性 | 比較的高い。ただし満期前解約の条件は商品による | 低い。売却には買い手と時間が必要 |
| 外国人への制限 | 口座開設の可否という形で現れる | 所有そのものが制限される国がある |
| 保護の仕組み | 現地の預金保険制度に従う | 権利証・登記の制度に従う |
| 手間 | 開設後は基本的に放置できる | 管理、賃貸付け、修繕、納税の手続きが継続的に発生する |
外国人への制限という点では、不動産のほうがはっきりした形で現れます。たとえばカナダでは、非カナダ人による住宅購入が連邦法で禁じられている期間があり、期限は2027年1月1日とされています。一方、コンドミニアムの外国人所有が制度として認められているフィリピンのような市場もあります。預金なら口座が開けるかどうかで済む論点が、不動産では買えるかどうかの制度設計として立ち上がるということです。
資金の置き場所を分けるという考え方もあります。使う予定が決まっている資金は流動性を優先し、長く置ける資金は収益源が複数ある資産に向ける、という配分です。金利の高さだけで全額を動かすのは、目的の設計を飛ばした判断になります。
よくある質問
海外の銀行に預けると日本より増えますか
表示されている金利が高くても、手取りが増えるとは限りません。現地での源泉徴収、円に戻すときの為替、日本での総合課税を通ったあとの金額で比べる必要があります。往復の送金手数料と為替手数料が金利差を上回ることもあります。
海外預金の利子は確定申告が必要ですか
国税庁の説明では、国外で支払われる預金等の利子など国内で源泉徴収されないものによる所得は総合課税の対象とされています。国内の預金のように源泉徴収で完結する扱いにはなりません。居住者のうち非永住者以外の人は、所得の源泉が国内か国外かを問わず申告と納税の義務があります。
日本の預金保険は海外でも使えますか
使えません。預金保険機構は、対象金融機関であってもその海外の支店は対象外であり、外国銀行の在日支店も対象外だと明記しています。海外の銀行に置いた資金は、その国の制度に従います。
政策金利が高い国の銀行なら預金金利も高いのですか
政策金利は中央銀行が誘導する短期金利の水準で、個人向け預金の金利とは別に決まります。銀行、通貨、期間、金額によって実際の利率は変わるため、商品ページで個別に確認してください。
外貨預金なら日本の銀行でもできますが、何が違いますか
預金保険の適用と課税の扱いが変わります。預金保険機構は、対象金融機関であってもその海外の支店は対象外だと明記しています。どの預金の種類が保護されるかは別の論点なので、預金保険機構の「保護される預金等の範囲」で個別に確認してください。本記事では国内銀行の外貨預金の扱いまでは確認していません。
高金利預金と海外不動産はどちらがいいですか
目的によります。流動性を確保したい資金なら預金、賃料と価格の両方から収益を狙うなら不動産という整理になります。不動産は外国人の所有そのものが制限される国があり、管理と納税の手間も継続します。同じ「海外で運用」でも、必要な準備がまったく違います。
金利の情報はどこで確認すればいいですか
政策金利は各中央銀行の公表文で確認できます。日本銀行は「金融市場調節方針に関する公表文」を年ごとに掲載しています。個人向けの預金金利は、預け入れる銀行の商品ページで、いつ時点の数字かとあわせて確認してください。
参照した一次情報
- 国税庁「No.1310 利息を受け取ったとき(利子所得)」(源泉分離課税と総合課税の区分)
- 預金保険機構「(3)対象となる金融機関」(海外の支店・外国銀行の在日支店の扱い)
- 日本銀行「金融市場調節方針に関する公表文 2026年」
- 日本銀行「金融市場調節方針の変更(2026年6月金融政策決定会合)」(短期金利を1.0%程度へ)
- Reserve Bank of India「Monetary Policy」(2026年8月のMPCによる政策レポレートの据え置き)