「海外の不動産を買いたいが、日本の銀行でローンを組めるのか」は、海外不動産投資を検討する人が最初にぶつかる壁のひとつです。日本国内の住宅ローンは原則として国内の居住用不動産が対象で、海外物件には使えません。2026年11月18日に、国内の銀行各行の公式サイトを確認し、海外不動産を買うための資金をどこまで国内の金融機関から調達できるかを整理しました。
先に結論
- 大手銀行(三菱UFJ・みずほ・りそな)の住宅ローンは、国内居住用の住宅に限定されており、海外不動産の購入には使えない。
- 東京スター銀行の「海外不動産ローン(スター不動産担保ローン)」は、国内に所有する不動産を担保に、海外の不動産購入資金を借りる仕組み。購入する海外物件そのものを担保にするわけではない。
- SBJ銀行の「海外不動産(ハワイ州ホノルル)購入ローン」は、購入するハワイの物件そのものに抵当権を設定でき、国内担保が不要な数少ない例。ただし対象はホノルルの物件限定。
- 公的融資(日本政策金融公庫等)に、個人の海外不動産投資向け制度は見当たらなかった。
- 現実的な間口は、国内不動産を担保にする方式か、ごく一部の銀行が用意する特定国・特定都市限定のローンに絞られる。
大手銀行の住宅ローンは使えない
三菱UFJ銀行の住宅ローンは、公式サイトの事前審査案内で「日本国内に居住されていないお客さま」を利用対象外としている。みずほ銀行は資金使途を本人居住用の国内住宅に限定しており、別荘の購入も対象外である。りそな銀行も、本人または家族が居住する住宅の新築・購入に使途を限定している。3行とも、海外不動産という資産の種類を名指しで除外する文言こそ無いものの、居住地・使途の条件によって、実質的に海外不動産の購入資金には使えない仕組みになっている。
| 銀行 | 対象外となる条件 |
|---|---|
| 三菱UFJ銀行 | 日本国内に居住していない申込者は利用対象外 |
| みずほ銀行 | 資金使途が本人居住用の国内住宅に限定。別荘も対象外 |
| りそな銀行 | 本人または家族が居住する住宅の新築・購入に使途を限定 |
東京スター銀行「海外不動産ローン」は国内不動産が担保
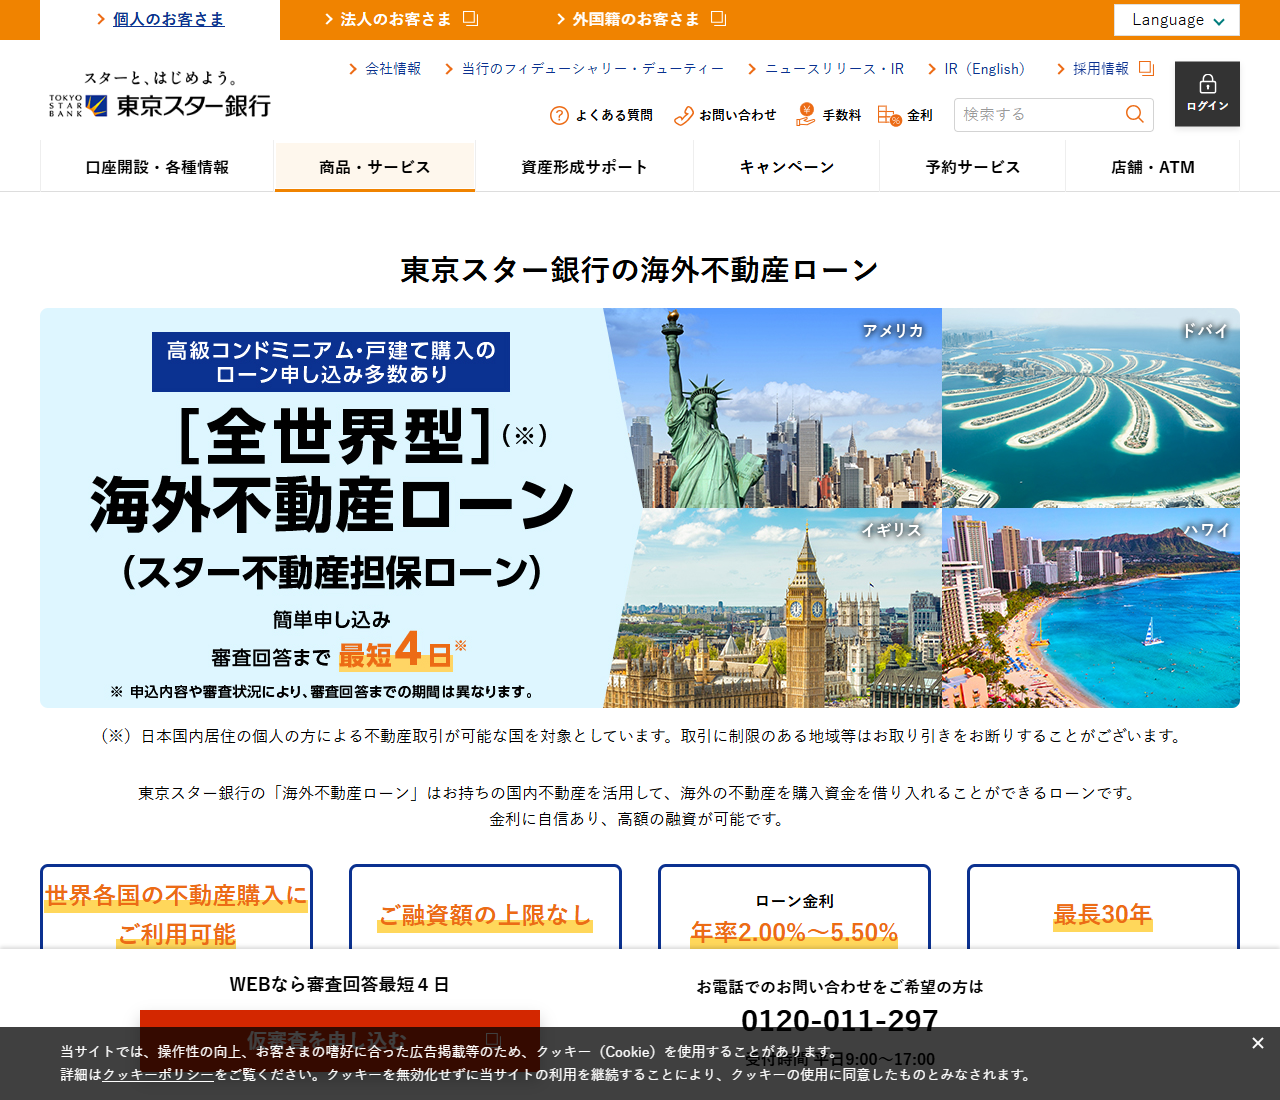
東京スター銀行は「スター不動産担保ローン」のラインナップのひとつとして「海外不動産ローン」を公式サイトに掲載している。公式ページの説明は次のとおりである。「東京スター銀行の『海外不動産ローン』はお持ちの国内不動産を活用して、海外の不動産を購入する資金を借り入れることができるローンです。」
つまりこの商品は、海外の物件自体を担保にするのではなく、申込者がすでに日本国内に所有している不動産(マンション、戸建て、アパート、更地、駐車場等、幅広く対応)を担保に差し出す仕組みである。公式サイトのトップには「ローン金利 年率2.00%〜5.50%」「ご融資額の上限なし」「最長30年」「審査回答まで最短4日」と大きく掲示されている。購入価格の100%に加えて、仲介手数料・家具購入代金まで融資対象にできるという。取り扱い地域はアメリカ(ニューヨーク州、カリフォルニア州、ハワイ州など)、カナダ、イギリス、ドイツ、フランス、オランダ、イタリア、スペイン、オーストラリア、ニュージーランド、UAE、エジプト、南アフリカ、タイ、フィリピン、マレーシア、インドネシア、シンガポール、モンゴル、韓国、香港、台湾など幅広い。
この仕組みの最大の前提は「国内に担保にできる不動産をすでに持っていること」である。持ち家や投資用物件が無い人にとっては、現実的な選択肢にならない。
SBJ銀行はハワイ限定、購入物件そのものが担保
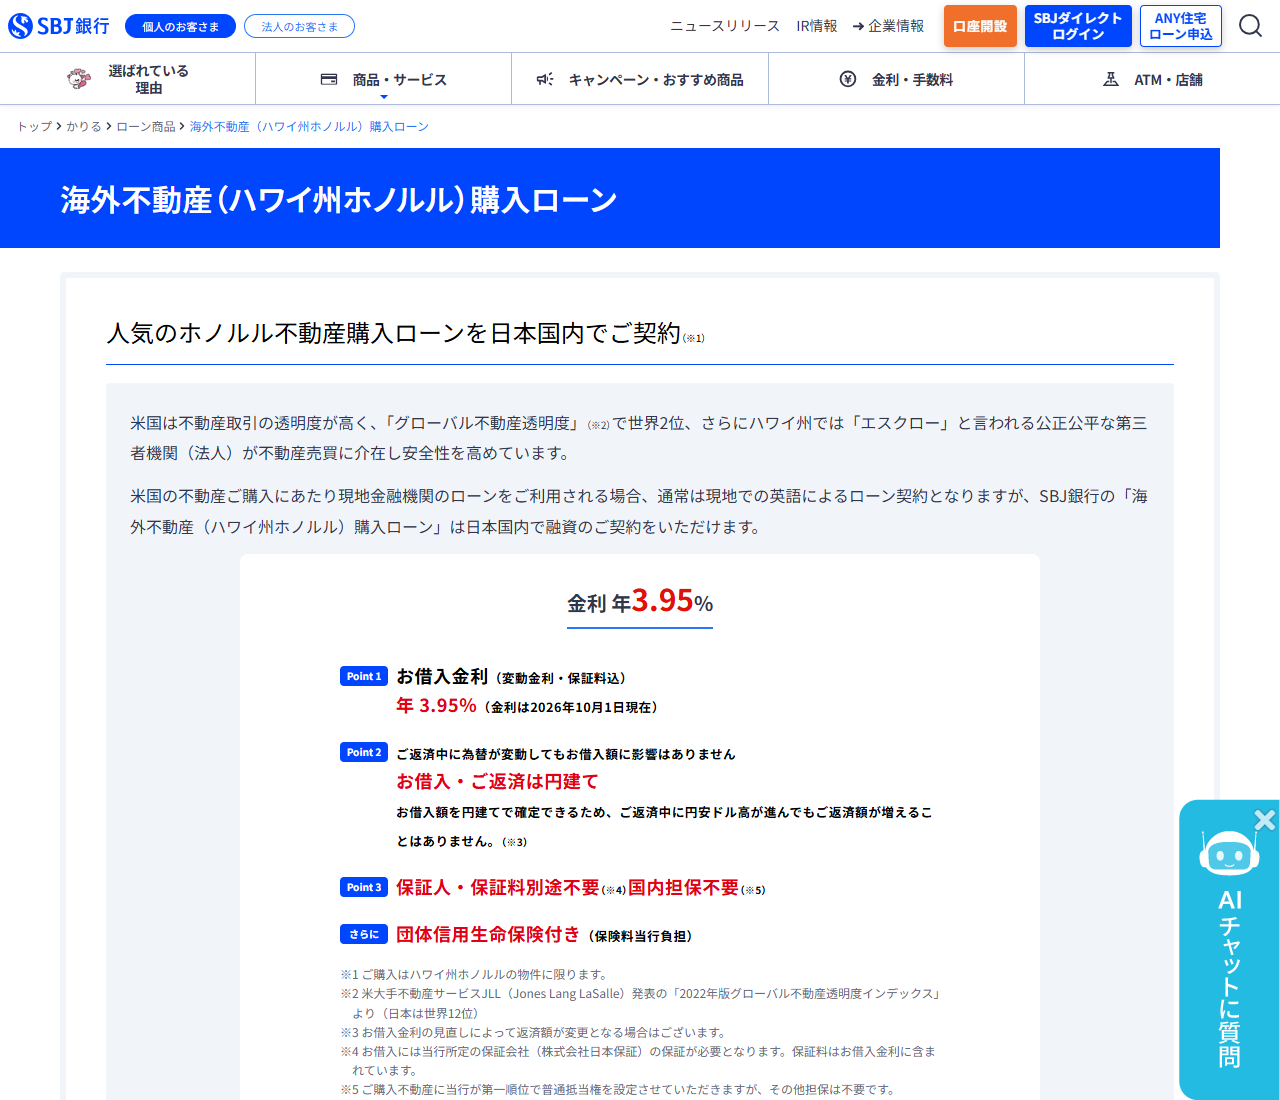
SBJ銀行(旧・新韓銀行東京支店)の「海外不動産(ハワイ州ホノルル)購入ローン」は、東京スター銀行とは担保の構造が異なる。公式サイトはこう説明している。「SBJ銀行の『海外不動産(ハワイ州ホノルル)購入ローン』は日本国内で融資のご契約をいただけます。」「国内担保不要」「ご購入不動産に当行が第一順位で普通抵当権を設定させていただきますが、その他担保は不要です。」
つまりSBJ銀行は、購入するハワイの物件そのものに抵当権を設定することで融資しており、申込者が国内に不動産を持っている必要はない。金利は年3.95%(変動金利・保証料込、2026年10月1日現在)、円建てでの借入・返済のため為替変動の影響を受けにくい。保証人は不要(保証会社の保証を利用)で、団体信用生命保険も付帯する。利用できるのは日本国内に居住する個人で、借入時の年齢が満20歳以上65歳以下、最終返済時の年齢が満80歳未満などの条件がある。対象はハワイ州ホノルルの物件に限られる。
国内不動産を担保にする方式は他行にもある
東京スター銀行以外にも、国内の不動産を担保にした不動産担保ローンを、海外不動産の購入資金に充てられるとする銀行がある。オリックス銀行の「不動産担保ローン」、SMBC信託銀行プレスティアの「不動産アドバンテージローン」などが該当するが、これらは首都圏等の国内居住用不動産を担保にする商品であり、海外不動産そのものを担保にするものではない。この点は東京スター銀行と同じ構造である。
海外不動産の仲介会社によるローンあっせん
海外不動産を取り扱う仲介会社の中には、提携金融機関によるローンあっせんサービスを案内しているところがある。たとえばRENOSY(リノシー)は香港・台湾・中国・タイ・マレーシア・アメリカなどの海外不動産を取り扱っており、提携金融機関によるローンのあっせんを行うとしているが、具体的な提携金融機関名や金利は公式ページ上で確認できなかった。クリード・インターナショナルも子会社を通じて海外不動産事業を展開しているが、独自のローンあっせんの具体的な条件は確認できなかった。利用を検討する場合は、個別に問い合わせて条件を確認する必要がある。
現地の銀行から直接借りる方法
国によっては、現地の銀行が非居住者の外国人向けに融資を行っている場合がある。たとえばマレーシアは、外国人でも融資審査を受けられる数少ない国のひとつとされ、融資比率はおおむね50〜80%程度、「マレーシア・マイ・セカンド・ホーム(MM2H)」ビザの保有者は優遇されるとされている。ただし、具体的な銀行名・金利・審査基準までは、この記事の調査範囲では一次情報として確認できなかった。現地銀行からの借入は、国ごとに制度も言語も異なり、現地に専門家のネットワークを持つ仲介会社を通すのが現実的な場合が多い。
公的融資制度は見当たらない
日本政策金融公庫には「海外展開・事業再編資金」という制度があるが、これは中小企業の海外事業展開を支援するためのもので、個人が投資用に海外不動産を購入する資金は対象外である。今回の調査範囲では、個人の海外不動産投資を直接支援する公的融資制度は見当たらなかった。
資金調達方法の比較
| ルート | 担保 | 対象 | 金利等 |
|---|---|---|---|
| 東京スター銀行「海外不動産ローン」 | 国内不動産 | 世界各国の主要都市 | 年率2.00%〜5.50%、最長30年 |
| SBJ銀行「ハワイ購入ローン」 | 購入物件そのもの | ハワイ州ホノルル限定 | 年3.95%(変動・保証料込) |
| オリックス銀行・SMBC信託プレスティア等 | 国内不動産 | 海外不動産購入資金として利用可 | 個別見積もり |
| 大手銀行の住宅ローン | 対象外 | 国内居住用住宅のみ | - |
| 現地銀行(例:マレーシア) | 購入物件そのもの(国による) | 国・ビザ区分による | 一次情報未確認 |
金利は確認時点のものです。実際の適用金利・条件は審査結果によって変わるため、契約前に必ず各行公式サイトで最新情報を確認してください。
検討する前に確認しておくこと
海外不動産ローンを検討する前のチェックポイント
- 国内に担保提供できる不動産があるかどうか(東京スター銀行等の方式を使う場合)
- 購入したい国・都市が、SBJ銀行のような物件担保型ローンの対象地域に含まれるかどうか
- 為替リスクを円建て融資でどこまで抑えられるか(外貨建て融資は返済額が為替で変動する)
- 仲介会社のローンあっせんを使う場合、提携金融機関・金利・手数料を契約前に書面で確認する
- 現地銀行から借りる場合は、現地の弁護士・会計士など専門家に相談する
この記事で確認できなかったこと
- RENOSY・クリード・インターナショナル等の仲介会社が提携する具体的な金融機関名・金利
- マレーシア等、現地銀行が非居住者に融資する際の具体的な銀行名・金利・審査基準
- 東京スター銀行・SBJ銀行以外に、同様の海外不動産向けローンを提供する国内の銀行・ノンバンクの有無
- 各ローンの実際の審査通過率・実行までの標準的な期間
よくある質問
- 国内に不動産を持っていなくても、海外不動産ローンは組めますか。
- 選択肢は限られます。この記事で確認した範囲では、SBJ銀行の「海外不動産(ハワイ州ホノルル)購入ローン」が、購入物件そのものを担保にできる数少ない例でした。それ以外の銀行の商品は、国内不動産を担保にする方式が中心です。
- 東京スター銀行とSBJ銀行、どちらが有利ですか。
- 対象地域と担保の条件が異なるため一概には言えません。ハワイ州ホノルルの物件を検討していて国内に担保となる不動産が無い場合はSBJ銀行、世界各国の幅広い地域を検討していて国内に担保提供できる不動産がある場合は東京スター銀行が選択肢になります。
- 仲介会社のローンあっせんを使えば、金融機関を自分で探す必要はありませんか。
- あっせんを受けられる場合でも、提携金融機関・金利・手数料は契約前に書面で確認する必要があります。公式サイト上では具体的な条件が公開されていない仲介会社もあるため、口頭の説明だけで判断しないことをおすすめします。
- 外貨建てでローンを組むメリット・デメリットは何ですか。
- この記事で確認した東京スター銀行・SBJ銀行のローンはいずれも円建てでの借入・返済が基本で、為替変動が返済額に直接影響しにくい設計になっています。外貨建てローンを別途検討する場合は、返済額が為替レートの変動によって増減するリスクを理解しておく必要があります。
出典
- 東京スター銀行「海外不動産ローン(スター不動産担保ローン)」(2026年11月18日確認)
- SBJ銀行「海外不動産(ハワイ州ホノルル)購入ローン」(2026年11月18日確認、金利は2026年10月1日現在)
- 三菱UFJ銀行 住宅ローン事前審査案内(2026年11月18日確認)
- みずほ銀行 住宅ローン(2026年11月18日確認)
- りそな銀行 住宅ローン(2026年11月18日確認)
- 日本政策金融公庫「海外展開・事業再編資金」(2026年11月18日確認)