海外不動産を検討していてイギリスが候補に入ると、まず気になるのは外国人に購入制限があるかどうかです。イギリスにはその種の許可制度がありません。日本に住んだまま、イングランドの住宅を自分の名義で買うことができます。代わりに効いてくるのが取得時の税で、非居住者には税率が上乗せされます。ここでは、HM Revenue & Customs(英歳入関税庁)が公開している税率の案内をもとに、いくら余分にかかるのかを整理します。
先に結論
- イギリスは外国人の住宅購入に許可や承認の制度を設けていません。買えるかどうかではなく、いくら払うかが論点になります。
- イングランドと北アイルランドの住宅にはStamp Duty Land Tax(SDLT)がかかります。基本の税率は価格帯ごとに0%から12%まで段階的に上がります。
- イギリス非居住者には、2021年4月1日から2%が上乗せされます。対象は4万ポンド以上の住宅です。
- 投資用など追加の住宅を買う場合はさらに5%が上乗せされます。上乗せは2つとも価格全体にかかります。
- 非居住者かどうかは購入前の12か月に183日いたかで判定します。購入後に条件を満たせば、2%分は還付を求められます。
- スコットランドとウェールズはSDLTの対象外です。別の税が課されるため、同じ数字では計算できません。
買うこと自体に制限はない。効いてくるのは取得時の税
国によっては、外国人の不動産取得に事前承認や地域制限を設けています。イギリスにはそうした仕組みがなく、GOV.UKの案内でも購入資格ではなく税率の説明が中心です。日本の居住者がロンドンのフラットを買うこと自体は、手続きの上で特別扱いされません。
そのぶん、判断材料は費用に集中します。とくにSDLTは購入時に一度で支払うため、想定していないと資金計画が崩れます。まず基本の税率を押さえます。
| 価格帯 | 基本の税率 |
|---|---|
| 12万5,000ポンドまで | 0% |
| 12万5,001〜25万ポンド | 2% |
| 25万1〜92万5,000ポンド | 5% |
| 92万5,001〜150万ポンド | 10% |
| 150万ポンド超 | 12% |
日本の不動産取得税と違い、価格帯ごとに区切って積み上げる方式です。50万ポンドの物件なら、全体に5%をかけるのではなく、12万5,000ポンドまでは0%、次の12万5,000ポンドに2%、残りに5%を当てます。
上乗せは2種類あり、性質が違う
ここからが非居住者にとっての本題です。上乗せは2つあり、それぞれ別の理由で課されます。両方に当てはまると、基本の税率に7%分が積み上がります。
| 上乗せ | 率 | いつから | かかる条件 |
|---|---|---|---|
| 非居住者への上乗せ | 2% | 2021年4月1日から | イングランド・北アイルランドの住宅を、イギリス非居住者が4万ポンド以上で取得したとき |
| 追加物件への上乗せ | 5% | — | 主たる住居の買い替えにあたらない住宅を取得したとき。前の住居を36か月以内に売った買い替えは対象外 |
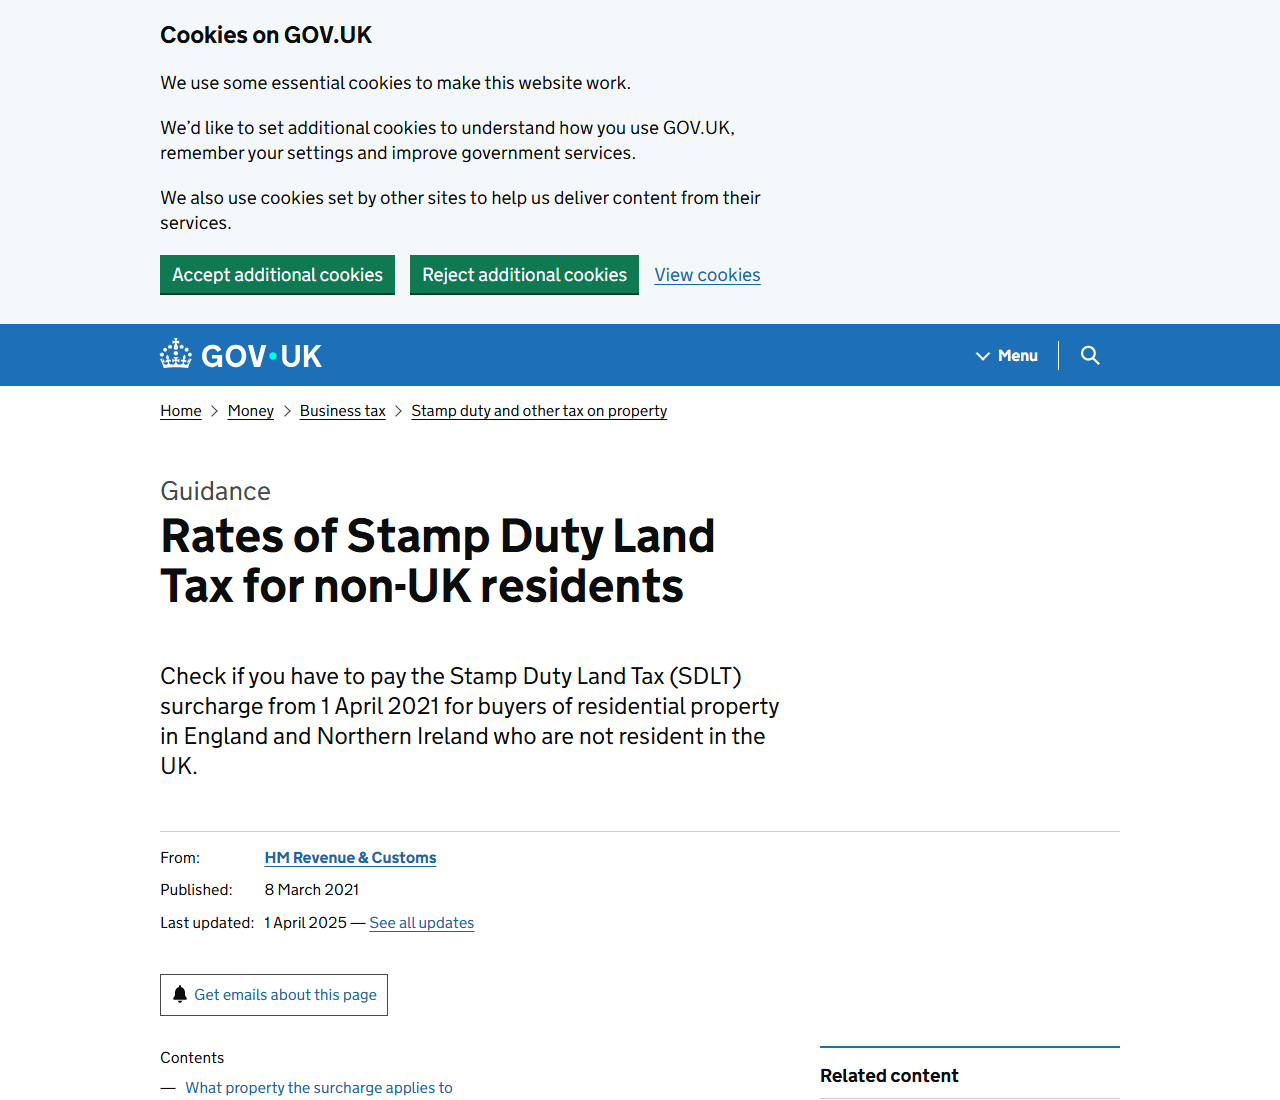
日本に住みながらイギリスの物件を賃貸に出す目的で買う場合、多くはこの2つの両方に当てはまります。自分が住むための1軒目でも、非居住者であれば2%は避けられません。
50万ポンドの物件で、いくら積み上がるのか
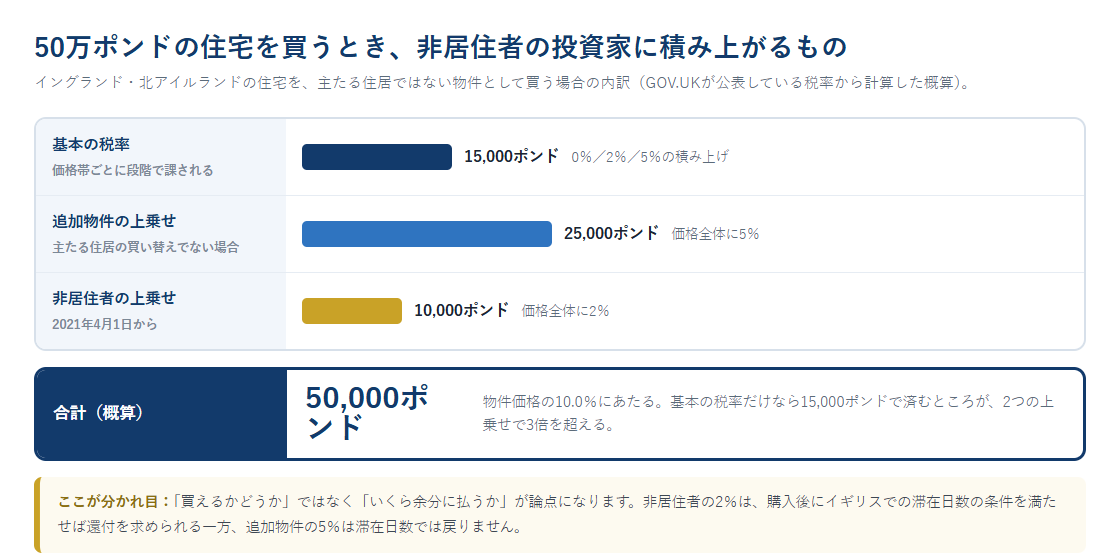
数字にすると差が見えます。以下は、GOV.UKが示している税率から計算した概算です。
| 物件価格 | 基本の税率のみ | 非居住者2%を加えた額 | 追加物件5%も加えた額 | 価格に対する割合 |
|---|---|---|---|---|
| 30万ポンド | 5,000ポンド | 1万1,000ポンド | 2万6,000ポンド | 約8.7% |
| 50万ポンド | 1万5,000ポンド | 2万5,000ポンド | 5万ポンド | 10.0% |
| 100万ポンド | 4万3,750ポンド | 6万3,750ポンド | 11万3,750ポンド | 約11.4% |
この表は公表されている税率をあてはめた概算です。実際の税額は、共同で買うか、法人で買うか、初めての住宅取得にあたるかなどで変わります。個別の判断は英国の税務の専門家に確認してください。
為替も含めていません。ポンド建ての税額が同じでも、円換算した負担は取引時の相場で変わります。
非居住者かどうかの判定と、あとから戻る2%
この2%の特徴は、判定が購入時点で固定されないことです。個人の場合、購入前の12か月にイギリスにいた日数が183日に届かなければ非居住者として扱われます。ところが購入後、取引日の364日前から365日後までの間の連続する365日で183日以上滞在すれば、還付を請求できます。
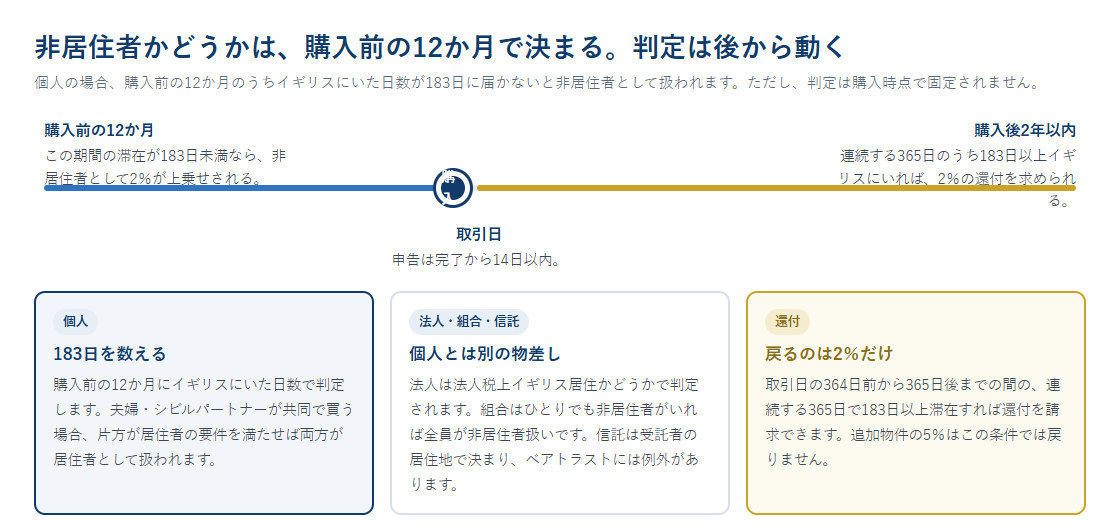
法人や組合、信託は個人と物差しが違います。法人は法人税の上でイギリス居住かどうかで判定され、組合はひとりでも非居住者がいれば全員が非居住者として扱われます。夫婦やシビルパートナーが共同で購入する場合は、片方が居住者の要件を満たせば両方が居住者として扱われます。
SDLTの申告は取引の完了から14日以内です。日本から手続きする場合、現地の事務所と段取りを先に決めておく必要があります。
移住を予定しているなら、還付の条件を満たせるかを購入前に確認しておくと、実質の負担が変わります。
追加物件の上乗せは、滞在日数の条件では戻りません。投資目的で買うなら、この5%は固定費として見込みます。
初めて住宅を買う人向けの軽減もある
SDLTには、初めて住宅を取得する人に向けた軽減が用意されています。GOV.UKの案内では、30万ポンドまでは課税されず、30万1〜50万ポンドの部分に5%が課されるとされています。50万ポンドを超える物件を買うと、この軽減は使えません。
ここで注意したいのは、軽減と上乗せが別々に決まる点です。軽減は「初めて住宅を取得するかどうか」で判断され、非居住者の2%は「購入前の12か月にどこにいたか」で判断されます。判断の材料が違うため、片方に当てはまるからもう片方も外れる、という関係にはなりません。自分がどちらに該当するのかは、条件を1つずつ確かめる必要があります。
| 制度 | 何で判断されるか | 効果の向き |
|---|---|---|
| 初めての住宅取得の軽減 | 初めて住宅を取得するかどうか。50万ポンドを超えると使えない | 負担を下げる |
| 非居住者への上乗せ | 購入前の12か月にイギリスにいた日数 | 負担を上げる |
| 追加物件への上乗せ | 主たる住居の買い替えにあたるかどうか | 負担を上げる |
スコットランドとウェールズは同じ計算にならない
ここまでの数字はイングランドと北アイルランドの話です。GOV.UKの案内は、非居住者の上乗せがスコットランドとウェールズの物件には適用されないと明記しています。両地域には別の税が用意されており、税率も区分も異なります。エディンバラやカーディフの物件を検討する場合、SDLTの数字をそのまま当てはめると計算が合いません。この記事ではその税率までは確認していないため、数値は示しません。
また、非居住用の物件や混合用途の物件も、住宅とは別の税率が適用されます。商業用に転用された建物を買う場合は、住宅の表で計算しないよう注意が要ります。
よくある質問
日本に住んだままイギリスの不動産を買えますか
買えます。イギリスは外国人の住宅取得に許可制度を設けていません。ただし非居住者としてSDLTが2%上乗せされます。
2%と5%は両方かかりますか
条件に当てはまればどちらもかかります。非居住者が投資目的で住宅を買う場合、多くは両方に該当します。上乗せはいずれも価格全体に対して計算されます。
いくらから非居住者の上乗せがかかりますか
4万ポンド以上の住宅が対象です。所有権付きの物件でも借地権付きの物件でも対象になります。
あとからイギリスに移住したら税金は戻りますか
個人であれば、取引日の364日前から365日後までの間の連続する365日で183日以上滞在した場合に、2%分の還付を請求できます。追加物件の5%は対象外です。
申告はいつまでにする必要がありますか
取引の完了から14日以内に申告します。日本から購入する場合、書類のやりとりに時間がかかることを見込んで、現地の担当者と期限の管理をあらかじめ決めておくほうが安全です。
4万ポンド未満なら上乗せはかかりませんか
非居住者への上乗せの対象は、4万ポンド以上の住宅とされています。ただし基本の税率や他の要件は別に判断されるため、金額だけで全体の負担が決まるわけではありません。
スコットランドの物件も同じ税率ですか
異なります。SDLTはイングランドと北アイルランドの税で、スコットランドとウェールズには別の税があります。同じ表では計算できません。