海外へ移り住んだあと、日本に残した家やマンションを売る。このとき多くの人が驚くのが、売買代金が満額では振り込まれないことです。日本の税法では、非居住者から国内の土地等を買った人に源泉徴収の義務があります。買主は代金を支払う際に一定率を差し引き、国へ納めなければなりません。差し引かれた分は取り戻せますが、そのためには自分で動く必要があります。ここでは、国税庁が公開しているタックスアンサーの記載をもとに、いくら引かれるのか、引かれずに済む場合はあるのか、どうやって精算するのかを整理します。
先に結論
- 非居住者が日本国内の土地等を売ると、買主は原則として譲渡対価の10.21%を源泉徴収します。
- 例外は1つだけ。譲渡対価が1億円以下で、かつ自己またはその親族の居住の用に供するために譲り受けた個人が支払う場合です。両方そろわないと適用されません。
- 源泉徴収は税金の前払いです。翌年の確定申告で精算し、多く払っていれば還付されます。
- 確定申告をするには納税管理人を定め、税務署へ届出書を出す必要があります。
- 売る前に貸していた場合、家賃も原則20.42%が源泉徴収の対象です。
買主には源泉徴収の義務がある
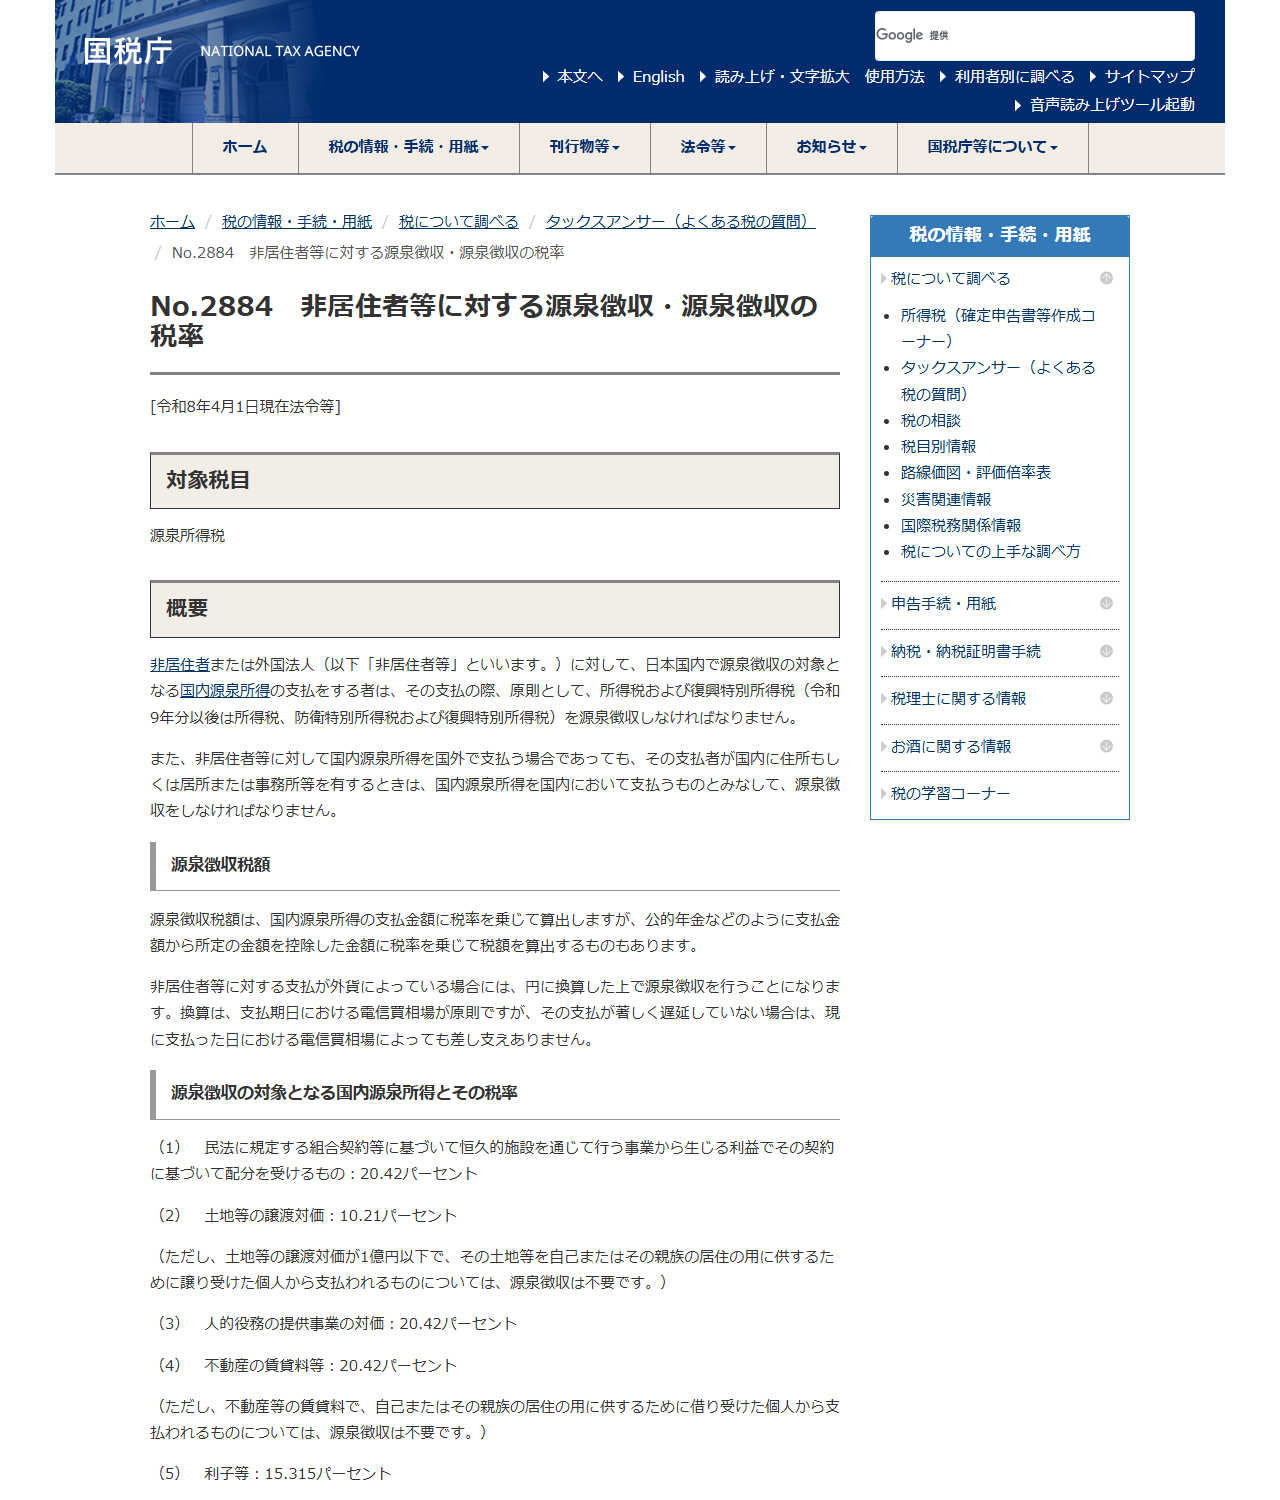
国税庁のタックスアンサーNo.2884は、冒頭でこう説明しています。「非居住者または外国法人(以下『非居住者等』といいます。)に対して、日本国内で源泉徴収の対象となる国内源泉所得の支払をする者は、その支払の際、原則として、所得税および復興特別所得税(令和9年分以後は所得税、防衛特別所得税および復興特別所得税)を源泉徴収しなければなりません。」
ここで義務を負うのは売主ではなく買主です。売主が海外にいるかどうかを買主が確認し、該当すれば差し引いて納付する。この構造を知らないまま契約すると、決済日に「聞いていた金額と違う」ということになります。
同じページには、国外で支払う場合の扱いも書かれています。「非居住者等に対して国内源泉所得を国外で支払う場合であっても、その支払者が国内に住所もしくは居所または事務所等を有するときは、国内源泉所得を国内において支払うものとみなして、源泉徴収をしなければなりません。」つまり、代金を海外の口座へ送ってもらっても、買主が日本にいる限り源泉徴収は避けられません。
| 支払の種類 | 税率 | 例外の定め |
|---|---|---|
| 土地等の譲渡対価 | 10.21% | 譲渡対価が1億円以下で、自己またはその親族の居住の用に供するために譲り受けた個人から支払われるものは源泉徴収不要 |
| 不動産の賃貸料等 | 20.42% | 自己またはその親族の居住の用に供するために借り受けた個人から支払われるものは源泉徴収不要 |
| 人的役務の提供事業の対価 | 20.42% | — |
| 貸付金の利子 | 20.42% | — |
引かれずに済む条件は、2つ同時に満たすとき
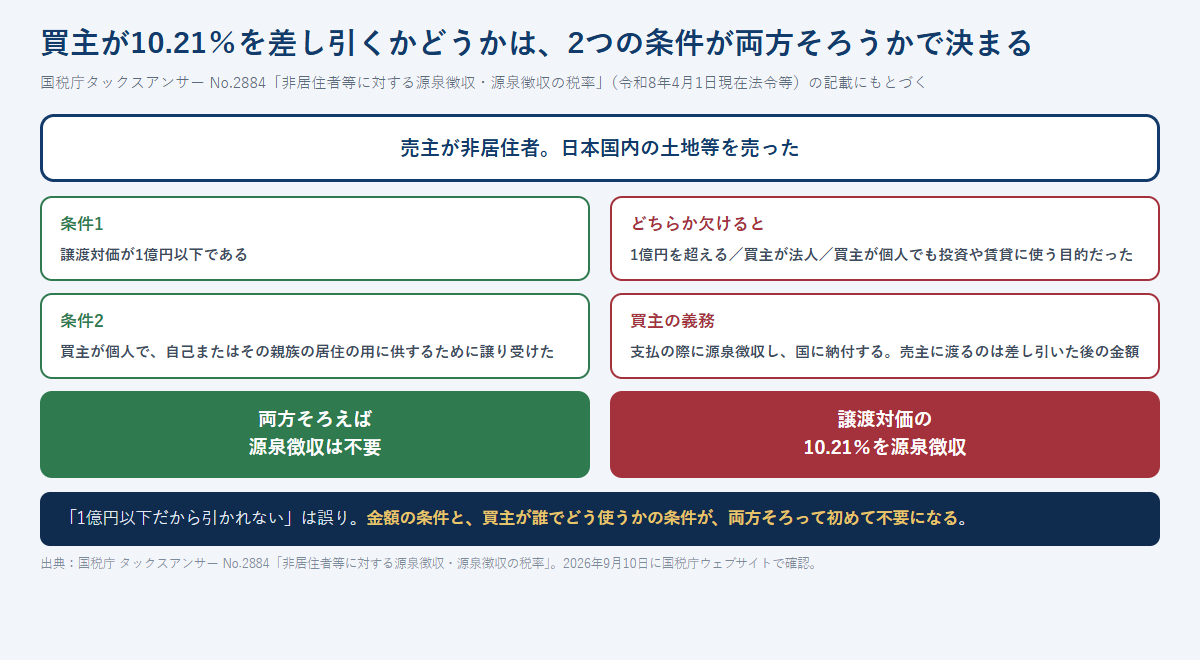
例外の条文は一文です。「ただし、土地等の譲渡対価が1億円以下で、その土地等を自己またはその親族の居住の用に供するために譲り受けた個人から支払われるものについては、源泉徴収は不要です。」
読み落としやすいのは「かつ」で結ばれている点です。金額の条件と、買主の条件の両方がそろわなければ例外にはなりません。具体的には次のようになります。
買主が自宅として買う個人であっても、譲渡対価が1億円を超えれば源泉徴収の対象になります。
不動産会社への売却や買取は、金額にかかわらず源泉徴収の対象です。
賃貸に出すため、あるいは転売のために買う個人は「居住の用に供するために譲り受けた個人」に当たりません。
実務でよくあるのは、価格を抑えるために不動産会社の買取を選ぶ場面です。買取は決済が早い代わりに買主が法人なので、必ず10.21%が差し引かれます。手取りの見込みを立てるときは、この差を先に織り込んでおいてください。
差し引かれた分は、確定申告で精算する
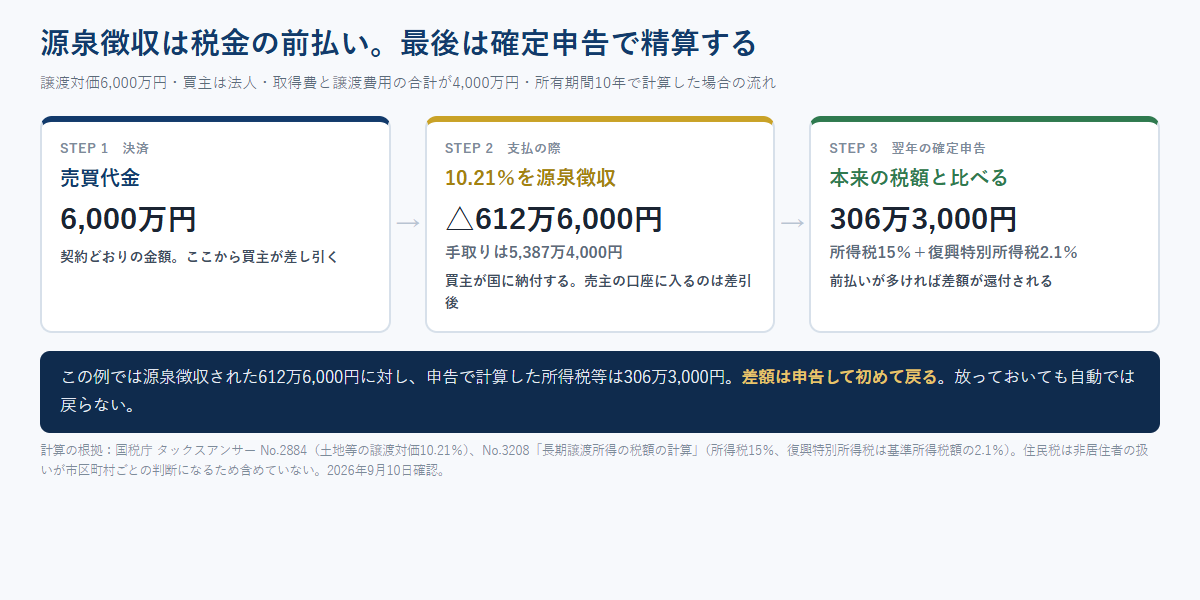
10.21%という率は譲渡対価、つまり売った値段そのものに掛かります。もうけ(譲渡所得)に掛かるのではありません。ここが重要です。買った値段より安く売って損が出ていても、代金からは10.21%が引かれます。
本来の税額は、タックスアンサーNo.1440とNo.3208の計算で決まります。譲渡所得は「収入金額 −(取得費 + 譲渡費用)− 特別控除額」で計算し、譲渡した年の1月1日現在の所有期間が5年を超える長期譲渡なら、税額は「課税長期譲渡所得金額×15%(住民税5%)」です。復興特別所得税は基準所得税額に2.1%を掛けて計算します。
| 段階 | 金額 | 根拠 |
|---|---|---|
| 売買代金 | 6,000万円 | 契約金額 |
| 源泉徴収額 | 612万6,000円 | 6,000万円×10.21%(No.2884) |
| 決済時の手取り | 5,387万4,000円 | 6,000万円−612万6,000円 |
| 課税長期譲渡所得 | 2,000万円 | 6,000万円−4,000万円(No.1440) |
| 所得税 | 300万円 | 2,000万円×15%(No.3208) |
| 復興特別所得税 | 6万3,000円 | 300万円×2.1%(No.3208) |
| 申告で戻る見込み | 306万3,000円 | 612万6,000円−306万3,000円 |
この例では、前払いした612万6,000円のうち半分が戻ります。ただし申告しなければ戻りません。損が出ていた場合はさらに差が大きくなり、源泉徴収された全額が還付対象になることもあります。
取得費が分からないときの扱いも押さえておくと、見込みの精度が上がります。No.3208は「土地や建物の取得費が分からなかったり、実際の取得費が譲渡価額の5パーセントよりも少ないときは、譲渡価額の5パーセントを取得費(概算取得費)とすることができます」としています。相続した実家など、購入時の資料が残っていない物件では、この5%を使うことになり、結果として課税される所得が大きくなります。
先に納税管理人を決める
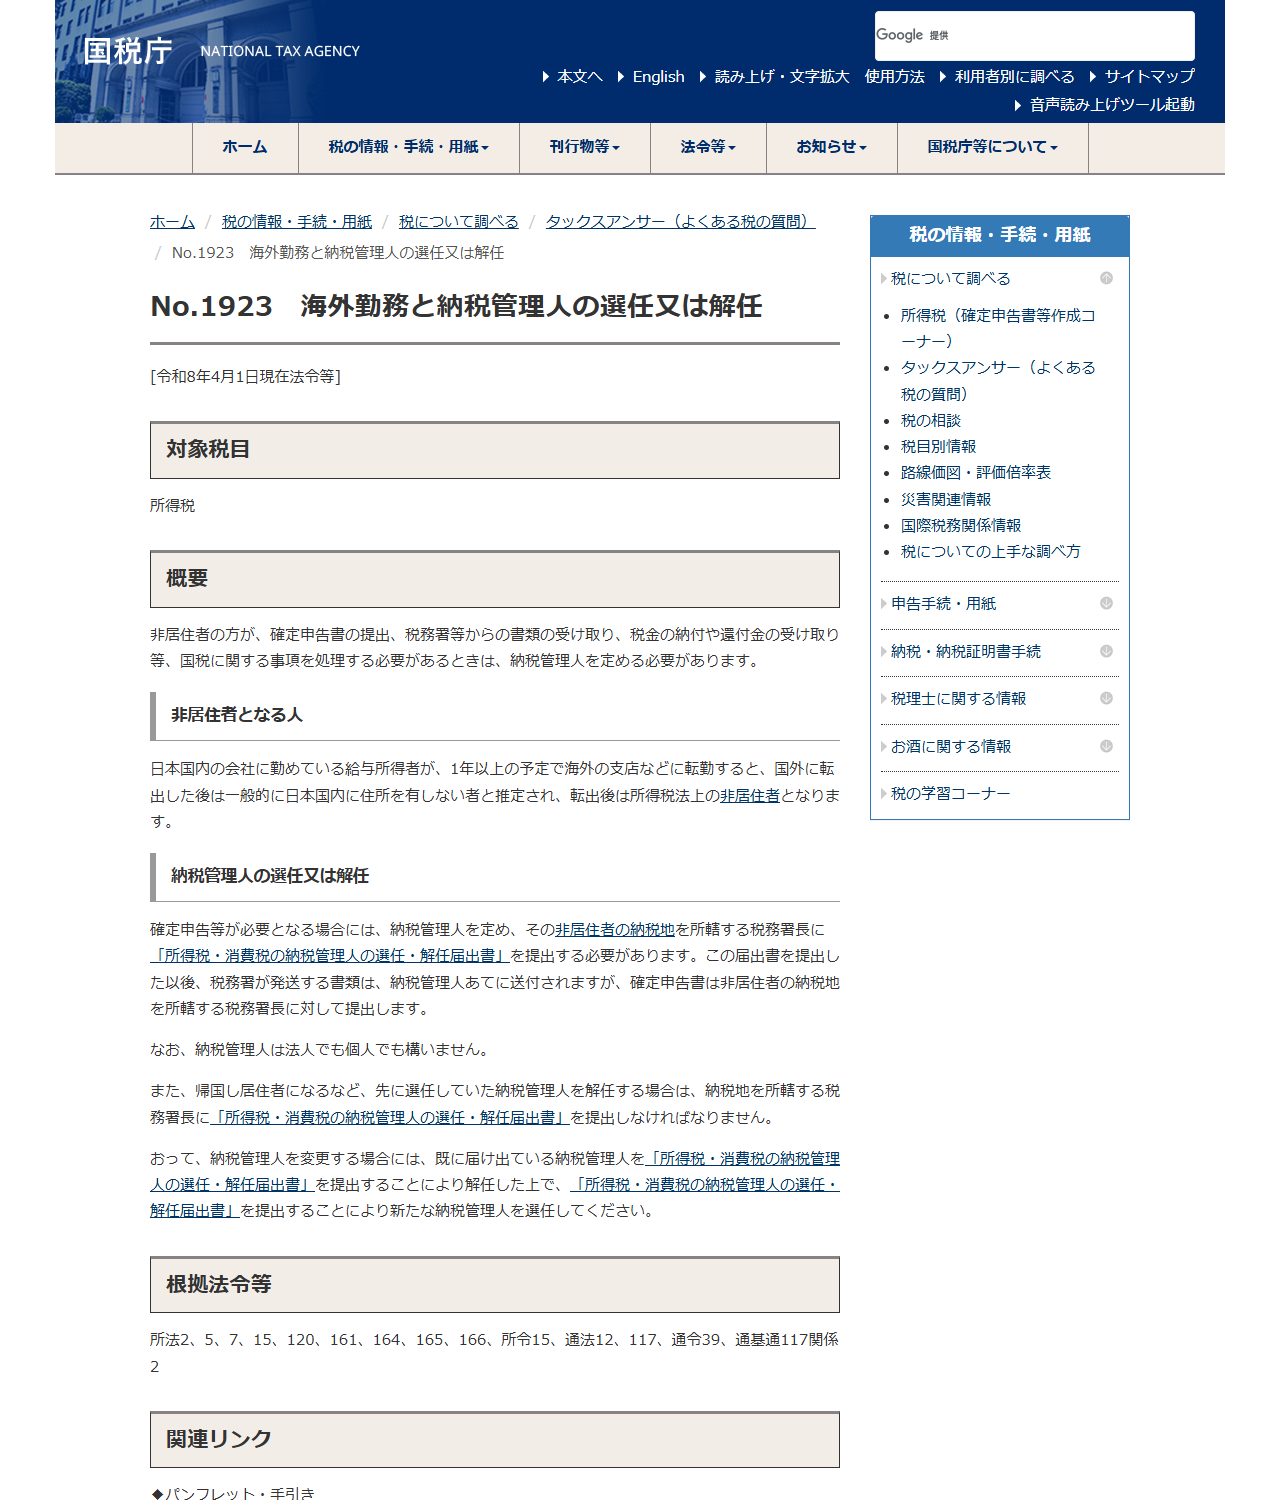
還付を受けるには確定申告が要ります。そして非居住者が申告するには、その前段の手続きがあります。タックスアンサーNo.1923はこう書いています。「非居住者の方が、確定申告書の提出、税務署等からの書類の受け取り、税金の納付や還付金の受け取り等、国税に関する事項を処理する必要があるときは、納税管理人を定める必要があります。」
手続きは、「所得税・消費税の納税管理人の選任・解任届出書」を、非居住者の納税地を所轄する税務署長に提出する形です。届出後、税務署が発送する書類は納税管理人あてに送られます。ただし確定申告書そのものは、納税管理人の住所地ではなく非居住者の納税地を所轄する税務署長に提出します。納税管理人は法人でも個人でも構いません。
順番を間違えないでください。売却してから納税管理人を探すと、書類の受け取りと申告期限に追われます。売却を決めた段階で、日本に残る家族や税理士に依頼し、届出書を先に出しておくと落ち着いて進められます。
帰国して居住者に戻る場合は、同じ「所得税・消費税の納税管理人の選任・解任届出書」で解任します。変更するときは、いったん解任してから新たに選任する、という手順です。
売る前に貸していた場合
海外へ移る際、すぐには売らずに賃貸へ回す人は少なくありません。この家賃も国内源泉所得です。No.2884は「不動産の賃貸料等:20.42パーセント」と定めたうえで、「ただし、不動産等の賃貸料で、自己またはその親族の居住の用に供するために借り受けた個人から支払われるものについては、源泉徴収は不要です。」としています。
譲渡の例外と条件の形はよく似ています。個人が自分や親族の住まいとして借りるなら不要、法人が社宅として借りたり事務所として使ったりするなら20.42%が差し引かれる、という分かれ方です。管理会社を通していても、支払う人が誰かで判断されます。
| 場面 | 相手 | 源泉徴収 |
|---|---|---|
| 売却(土地等の譲渡対価) | 個人が自宅用に購入・1億円以下 | 不要 |
| 個人が自宅用に購入・1億円超 | 10.21% | |
| 法人が購入(買取を含む) | 10.21% | |
| 賃貸(不動産の賃貸料等) | 個人が自分や親族の住まいとして借りる | 不要 |
| 法人が社宅・事務所として借りる | 20.42% |
代金や家賃を外貨で受け取る場合の換算方法も同じページに書かれています。「換算は、支払期日における電信買相場が原則ですが、その支払が著しく遅延していない場合は、現に支払った日における電信買相場によっても差し支えありません。」送金までの手順は海外からの送金を日本の口座で受け取る方法|被仕向送金の手数料と2026年12月の改定と海外送金は何日かかる?銀行が公表している日数と、決済日から逆算する組み立て方にまとめています。
2027年分から税目が増える
No.2884の冒頭には、括弧書きで「(令和9年分以後は所得税、防衛特別所得税および復興特別所得税)」と記されています。令和9年は2027年です。現在は所得税と復興特別所得税の2つですが、2027年分以後は防衛特別所得税が加わる形で説明されています。
ただし、それによって土地等の譲渡対価の税率10.21%がどう変わるのかは、このページには書かれていません。変更後の率は確認できませんでした。2027年以降に売却を予定しているなら、その時点でタックスアンサーの最新版を見直してください。
確認できたことと、確認できなかったこと
| 項目 | 状態 | 根拠・理由 |
|---|---|---|
| 10.21%の税率 | 確認できた | タックスアンサーNo.2884(令和8年4月1日現在法令等) |
| 1億円以下の例外 | 確認できた | 同上。金額と買主の2条件 |
| 長期譲渡所得の税率 | 確認できた | タックスアンサーNo.3208(所得税15%、復興特別所得税は基準所得税額の2.1%) |
| 納税管理人の届出 | 確認できた | タックスアンサーNo.1923 |
| 住民税の扱い | 確認できなかった | 住民税は市区町村が課すため、国税庁のページでは扱いが確定できない。この記事の計算には含めていない |
| 2027年分以後の税率 | 確認できなかった | 税目が増えることは記載があるが、変更後の率の記載を見つけられなかった |
| 租税条約による軽減 | 個別確認が必要 | 居住国との条約によって扱いが変わりうる。No.2884にも租税条約の項目がある |
この記事は制度の枠組みを整理したものです。実際の税額は取得費の資料、所有期間、特例の適用可否で変わります。金額が大きい取引ほど、税理士に個別に確認する価値があります。
よくある質問
売却で損が出ていても源泉徴収されますか?
されます。10.21%は譲渡所得ではなく譲渡対価に掛かるためです。損が出ているなら、確定申告で精算することで戻る可能性があります。
買主が「引かなくていい」と言っています。
源泉徴収の義務は買主にあります。要件を満たさないのに引かなかった場合、後から買主が納付を求められることになります。1億円以下かつ買主が自己または親族の居住用として買う個人、という2条件を満たすかどうかで判断してください。
共有の持分を売る場合、1億円の判定はどうなりますか?
タックスアンサーNo.2884にはこの点の説明がありませんでした。共有や複数回に分けた売却の判定は、税務署または税理士に確認してください。
納税管理人は誰に頼めますか?
No.1923は「納税管理人は法人でも個人でも構いません」としています。日本に残る家族に依頼する人もいれば、税理士に依頼する人もいます。
還付はいつ受け取れますか?
翌年の確定申告を経てからです。還付金の受け取りも納税管理人が処理できる事項として挙げられています。具体的な時期は申告時期と税務署の処理によります。
海外に移った後の税金全般はどこを見ればいいですか?
居住者と非居住者で課税範囲が変わります。全体像は海外移住で税金はどう変わる?海外移住税金の落とし穴と対策を徹底解説にまとめています。
この記事で参照した一次情報(2026年9月10日確認)
- 国税庁 タックスアンサー No.2884「非居住者等に対する源泉徴収・源泉徴収の税率」(令和8年4月1日現在法令等)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2884.htm - 国税庁 タックスアンサー No.1440「譲渡所得(土地や建物を譲渡したとき)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1440.htm - 国税庁 タックスアンサー No.3208「長期譲渡所得の税額の計算」(根拠法令等:措法31、復興財確法13)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm - 国税庁 タックスアンサー No.1923「海外勤務と納税管理人の選任又は解任」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1923.htm