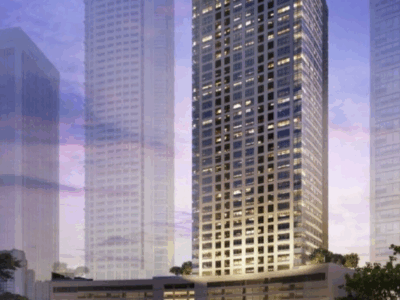
Residences at The Galleon(レジデンシズ・アット・ザ・ガレオン)
竣工時期:2028年12月
ディベロッパー:Ortigas Land
最低価格:29,200,000
通貨単位:PHP
フィリピン移住が再び注目を集めている背景には、単なる物価の安さだけではない複合的な要因があります。距離、言語、ビザ制度、経済環境。これらが重なり、老後移住だけでなく、現役世代や投資志向の層まで関心が広がっています。
東京からマニラまでは直行便で約4〜5時間。時差は1時間です。
この距離感は、家族を日本に残して二拠点生活を考える人にとって大きな安心材料になります。
実務面でも違いが出ます。
例えば、日本の銀行や税理士とオンライン面談を行う場合、時差が大きい国では深夜対応が必要になります。一方フィリピンなら、ほぼ日本時間に合わせて動けます。日本の証券口座や不動産管理会社との連絡も負担が少ないのが現実的な利点です。
フィリピンは英語が公用語の一つです。
行政手続き、銀行、病院、コンドミニアム管理会社とのやり取りも基本的に英語で行えます。
移住を検討する際に迷いやすいのが「現地語をどこまで学ぶべきか」という点です。フィリピンの場合、最低限の英語があれば生活基盤は整えられます。特にIT業界出身者やリモートワーカーにとっては、英語環境で仕事を続けやすい国です。
ただし、地方都市では英語レベルに差があります。物件視察時は「管理人は英語で契約説明ができるか」「トラブル時の窓口は誰か」まで確認しておくと後悔を避けられます。
フィリピン移住が語られる際、必ず話題になるのがSRRVなどの長期滞在ビザです。近年は年齢要件や条件の見直しが行われ、40代からの申請が現実的な選択肢になりました。
重要なのは「制度は固定ではない」という点です。
ビザ条件は政治や経済状況で変更されることがあります。実際、過去にも預託金額や申請手続きが改定されています。
検討段階では次の3点を確認すると判断しやすくなります。
移住後に制度変更があっても影響を受けにくいプランを選ぶ視点が重要です。
フィリピンはASEAN主要国の中でも人口増加率が高く、内需主導型の経済構造を持っています。若年人口が多く、消費市場としての拡大が期待されています。
これは移住者にとっても無関係ではありません。
例えば、コンドミニアム賃貸市場の需要、英語教育市場、BPO産業の拡大などが、都市部のインフラ整備を後押ししています。
一方で、都市間格差は依然として大きいのが実情です。マニラ首都圏、セブ、クラークなどと地方都市では、医療水準や通信環境が大きく異なります。将来性を見るなら、インフラ投資が進んでいるエリアかどうかを確認することが欠かせません。
以前は「老後移住=フィリピン」というイメージが強くありました。
しかし最近は以下の層が増えています。
背景にあるのは、生活コストと自由度のバランスです。日本で同等の広さの住居やプール付き物件を持つには高額な費用が必要ですが、フィリピンでは選択肢が広がります。
ただし「安いから」という理由だけで決めるのは危険です。電気代は日本より高く感じるケースもありますし、輸入家電は割高になることもあります。生活費はエリアとライフスタイルで大きく変わります。
移住検討者の多くが見落とすのが資金移動の問題です。
日本の年金、配当、不動産収入をどう受け取り、どう使うのか。
近年は国際送金サービスやマルチカレンシー口座の普及により、為替コストを抑えやすくなりました。オンラインバンキングも普及していますが、銀行によっては外国人の口座開設に制限があります。
物件契約前に「銀行口座開設はビザ取得前に可能か」「オンラインバンキングは英語対応か」を確認することが実務的なポイントです。
フィリピン移住への関心は高まっていますが、課題も明確です。台風や洪水リスク、交通渋滞、停電、医療機関の地域差など、日本と同じ基準で考えると戸惑う場面もあります。
成功している人の多くは、いきなり本移住をしていません。
まずは3か月、次に半年と滞在期間を延ばしながら、自分の生活スタイルに合うかを検証しています。
移住は「憧れ」よりも「設計」です。距離、ビザ、資金、生活環境を一つずつ確認していくことが、後悔を避ける最短ルートになります。
フィリピン移住を検討する際、多くの方が最初に気にするのが「本当に暮らしやすいのか」「後悔しないか」という点です。ここでは、実際の生活を想定しながら、判断材料になる具体的なメリットとデメリットを整理します。
最大のメリットは、総額として生活費を抑えやすいことです。都市部のコンドミニアムでも、日本の同規模物件より家賃が低いケースが多く、ローカル食堂を利用すれば1食数百円台で済みます。交通費もタクシー初乗りが安く、日常移動コストは軽くなります。
ただし「何でも安い」と考えるのは危険です。輸入家電、日本食レストラン、医療の私立病院、インターナショナルスクールは日本以上になることもあります。特に電気代は高めで、エアコンを常時使う生活では想定より請求額が膨らみます。
移住前には、
英語が広く通じる点は、東南アジアの中でも優位性があります。行政手続き、病院、銀行、日常会話まで英語で完結するため、日本人にとって心理的ハードルが低いのは事実です。
さらに親日的な国民性も安心材料です。実際に現地で生活すると、店員や近隣住民が積極的に声をかけてくれる場面は多く、孤立しにくい環境があります。日本食レストランや日本人コミュニティも一定数存在します。
一方で、時間感覚や約束の守り方は日本とは異なります。役所での手続きが予定通り進まない、工事が期日どおり終わらない、といったことは珍しくありません。「日本基準で考えない」姿勢が適応の鍵です。
フィリピンは比較的永住権を取得しやすい国とされています。SRRV、13A、投資型ビザなど複数の選択肢があり、年齢や資産状況に応じてルートを選べます。
しかし、ここで迷いやすいのが預金要件や維持費、更新条件です。ビザ種別によって必要な預託金額、家族帯同条件、年間費用が異なります。申請前に確認すべきポイントは次の通りです。
ビザは「取得できるか」よりも「維持できるか」で判断するのが現実的です。
年間を通じて温暖な気候は大きな魅力です。寒さが苦手な方、海辺の生活を楽しみたい方にとっては理想的な環境でしょう。国内に多数のビーチやリゾート地があり、週末旅行が身近になります。
ただし、台風や洪水リスクは無視できません。地域によって被害頻度は異なります。コンドミニアムを選ぶ際は、
これらを必ず確認してください。気候の快適さと災害リスクは表裏一体です。
マニラやセブの私立病院は水準が高く、英語対応も可能です。一方で地方都市では医療設備や専門医が限られます。持病がある方は、住むエリアを医療水準で選ぶべきです。
インフラ面では停電や断水が起きる地域もあります。コンドミニアム選定時に確認すべき実務ポイントは、
物件見学時に管理事務所へ具体的に質問することが重要です。
主食は米でも、味付けや食文化は大きく異なります。甘い味付け、油分の多い料理、外食中心の文化に戸惑う人も少なくありません。日本食は充実していますが、価格はローカル食より高めです。
また、家族観や宗教観、対人距離感も日本とは違います。移住後に「思っていた雰囲気と違う」と感じるケースの多くは、文化面のギャップです。短期滞在を複数回経験し、日常生活を体験してから判断するのが現実的です。
フィリピン移住は、コスト面とビザ面のハードルが比較的低い一方で、生活スタイルやインフラ水準への適応力が問われます。メリットだけでなく、具体的な生活シーンを想定して判断することが成功の分かれ目になります。
フィリピン移住を具体的に検討する段階で、多くの方が最も知りたいのが「毎月いくらあれば生活できるのか」という現実的な数字です。物価が安いというイメージだけで判断すると、都市部で想定以上の出費になり、計画が崩れるケースもあります。ここでは都市部コンドミニアム暮らしを前提に、実務的な生活費シミュレーションを提示します。
マカティやBGC、セブITパーク周辺の家具付き1LDKコンドミニアムの場合、月6万円〜12万円が一つの目安です。築浅・高層階・ジムやプール付き物件では10万円超も珍しくありません。
契約時は通常、デポジット2か月分+前家賃1か月分が必要です。初期費用は家賃の3か月分を見込んでおくと資金ショートを防げます。
自炊中心で月3万円〜5万円。ローカルスーパー中心なら抑えられますが、輸入食材や日本食材を多用すると一気に上がります。
外食は価格差が非常に大きいのが特徴です。
週3〜4回外食する生活なら、月6万円以上になることもあります。
電気代は想像以上に差が出ます。エアコン使用時間で大きく変動します。
常時エアコン使用の場合、日本より電気代が高く感じる人もいます。
コンドミニアムによっては回線が不安定なこともあります。内見時に実際の速度を確認するのが安全です。
Grabやタクシー中心なら月5,000円〜1万円程度。自家用車を持つ場合は駐車場代・保険・ガソリン代を別途考慮します。
都市部標準的生活の場合
合計 約14万〜16万円
日本の都市部よりは抑えられますが、「極端に安い」と言える水準ではありません。
夫婦で都市部コンドミニアム生活をする場合
合計 20万〜30万円
ヘルパーを雇う場合はさらに5万〜12万円上乗せです。通いか住み込みか、仲介会社経由か個人契約かで変わります。
私立病院利用が基本です。海外医療保険は年齢により年間20万円〜60万円程度になることがあります。保険を削るのはおすすめしません。
SRRVや13Aなどのビザは申請費・年次更新費がかかります。初年度はまとまった費用が必要です。
生活費が円建て資産依存の場合、円安時に負担が増します。実際に為替が10%動くと、月15万円生活なら年間18万円の差になります。
家賃3万円台、外食中心、エアコン最小使用なら月8万〜10万円も可能です。ただしインフラや治安水準は要確認です。
日本人がストレスなく暮らせる水準は月15万〜25万円が現実的なラインです。
高級コンドミニアム、日本食頻繁利用、ヘルパー雇用の場合、月30万円以上を見込んでおくと安心です。
家賃を抑えようと郊外を選び、結果的にGrab代が増えて総額が上がるケースがあります。
また、コンドミニアム管理費や駐車場代が別請求の場合もあります。契約前に「月額総支払額はいくらか」を必ず確認してください。
電気代は前入居者の実績を聞くのが有効です。担当エージェントに「直近3か月の平均電気代はいくらか」と具体的に質問すると実態が見えます。
フィリピン移住の生活費は、どの都市で、どの生活水準を選ぶかで大きく変わります。安さだけで判断せず、最低ライン・標準ライン・余裕ラインの3段階で資金計画を立てることが失敗を防ぐコツです。
フィリピンの長期滞在資格でいちばん使われているのが、フィリピン退職庁(Philippine Retirement Authority、PRA)が扱う特別居住退職者ビザ(Special Resident Retiree’s Visa、SRRV)です。ここではPRAが公表している金額と要件をそのまま整理します。ネット上には古い数字が残っているため、必ず現在の公表値で計算してください。
PRAは対象者を、本人については40歳以上の外国人および元フィリピン国籍者としています。扶養家族として一緒に申請できるのは、法律上の配偶者と、申請時点で未婚かつ21歳未満の子(実子または法的に養子縁組した子)です。
SRRVはフィリピン入国管理局(Bureau of Immigration)が発給する特別非移民ビザで、PRAの退職プログラムの下で運用されています。PRAが挙げている主な特典は次のとおりです。
フィリピンでの永住資格として扱われ、出入国の回数に制限がありません。
入国管理局の年次報告(Annual Reporting)と外国人登録証(ACR I-Card)が免除されます。
入国管理局のExit/Re-entry Permitが不要になります。
家財と身の回り品について、7,000米ドルまで一度だけ関税と税が免除されます。
PRAは年金およびアニュイティに対する課税の免除を特典として挙げています。
働く・学ぶために別のビザや許可を取り直す必要がありません。旅行税(Travel Tax)も免除されます。
SRRVでいちばん重要な数字が、指定銀行へ預け入れるVisa Deposit(預託金)です。年齢区分は「50歳以上」と「40〜49歳」の2つ、そこに終身年金の有無が掛かって金額が変わります。
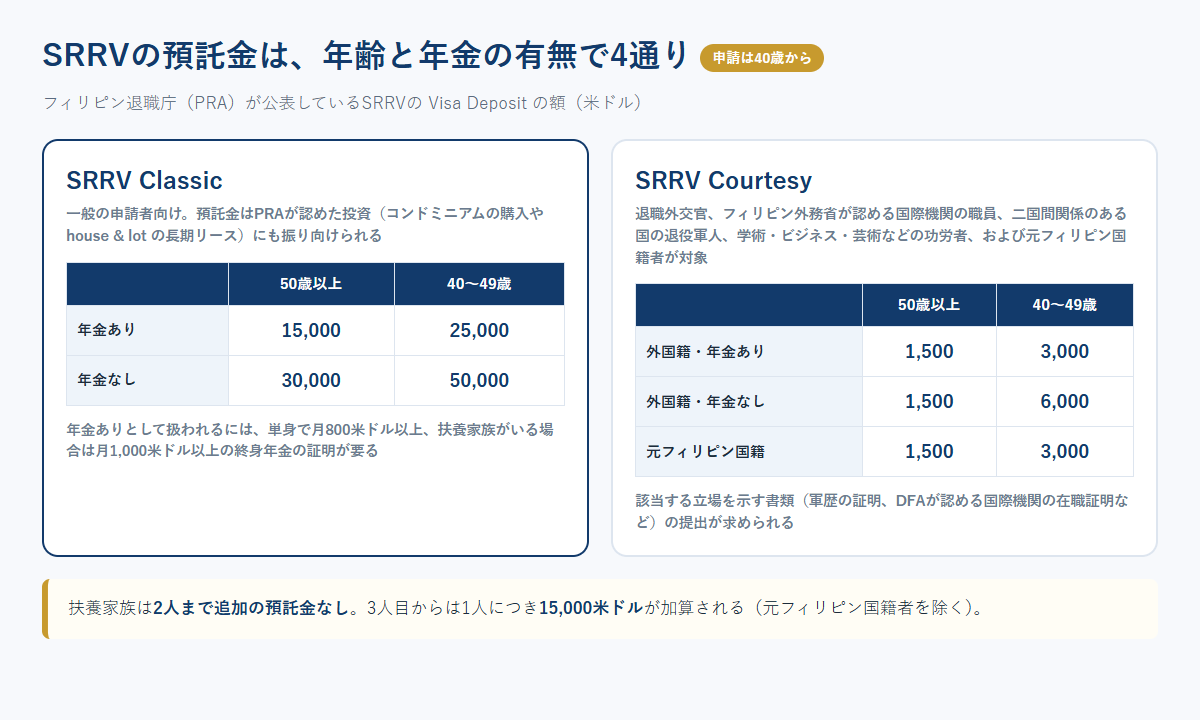
| オプション | 区分 | 50歳以上 | 40〜49歳 |
|---|---|---|---|
| SRRV Classic | 年金あり | 15,000米ドル | 25,000米ドル |
| 年金なし | 30,000米ドル | 50,000米ドル | |
| SRRV Courtesy(外国籍) | 年金あり | 1,500米ドル | 3,000米ドル |
| 年金なし | 1,500米ドル | 6,000米ドル | |
| SRRV Courtesy(元フィリピン国籍) | — | 1,500米ドル | 3,000米ドル |
「年金あり」として扱われるには金額の条件があります。PRAは終身年金の証明として、単身の申請者は月800米ドル以上、扶養家族を伴う申請者は月1,000米ドル以上を求めています。日本の公的年金がこの水準に届くかどうかで、必要な預託金が15,000米ドルと30,000米ドルの間で倍近く変わります。
Courtesyは誰でも選べるものではありません。PRAが対象として挙げているのは、退職した外交官、フィリピン外務省(DFA)が認める国際機関の職員、フィリピンと二国間関係のある国の退役軍人、学術・ビジネス・芸術・文化・音楽・スポーツの分野で高い実績のある人や篤志家、そして他国に帰化した元フィリピン国籍者です。該当を示す書類の提出が必要になります。
SRRV Classicの預託金は、投資に振り向けることができます。PRAは、Classicについて「SRRVの預託金をPRAの制度で認められた投資目的に使うことを選べる」と説明しています。コンドミニアムの購入や house & lot の長期リースが例として挙げられており、預けたままにしておくのか、住まいの取得に回すのかを選べる点が他の長期滞在ビザとの違いです。
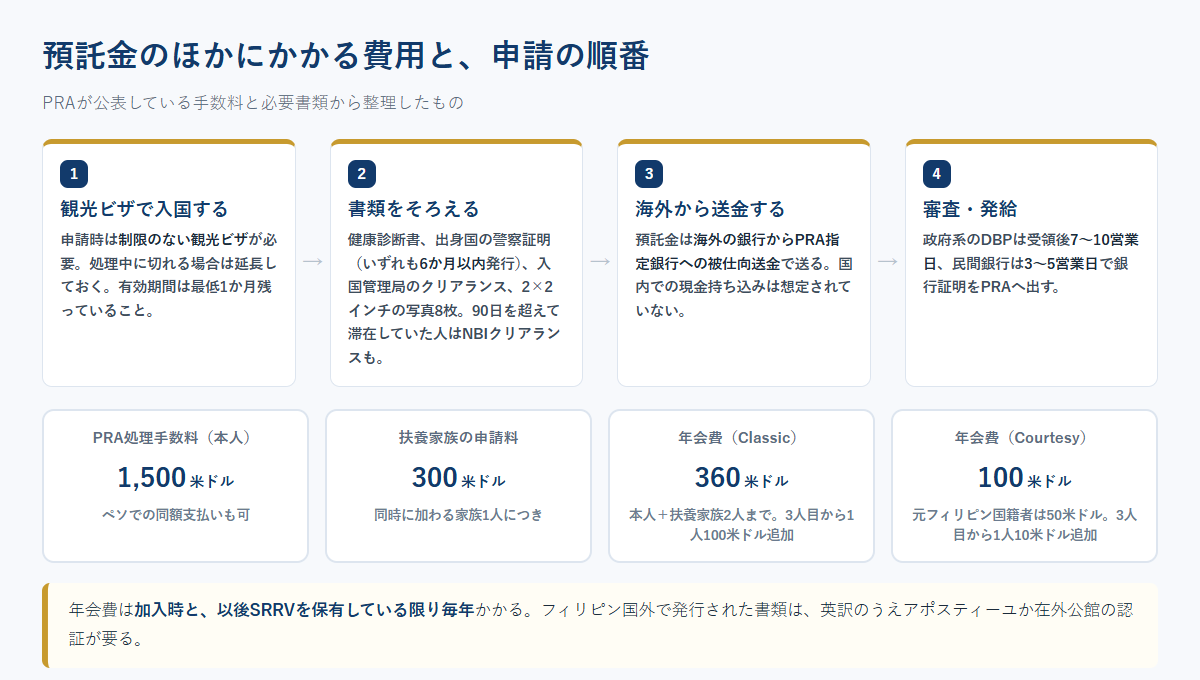
| 費目 | 金額 | 内容 |
|---|---|---|
| PRA処理手数料(本人) | 1,500米ドル | 相当額のペソでの支払いも可 |
| 扶養家族の申請料 | 1人につき300米ドル | 一緒に申請する家族ごと |
| 3人目以降の扶養家族の預託金 | 1人につき15,000米ドル | 2人までは追加なし。元フィリピン国籍者は対象外 |
| 年会費(SRRV Classic) | 360米ドル | 本人+扶養家族2人まで。3人目から1人100米ドル追加 |
| 年会費(Courtesy・外国籍) | 100米ドル | 本人+扶養家族2人まで。3人目から1人10米ドル追加 |
| 年会費(Courtesy・元フィリピン国籍) | 50米ドル | 本人+扶養家族2人まで。3人目から1人10米ドル追加 |
年会費は加入時に払い、その後もSRRVを保有している限り毎年かかります。PRAのオフィスで米ドルまたはペソの現金で払うか、PRAのランドバンク口座へ入金する形です。初年度だけの費用ではない点を、生活費の見積もりに入れておいてください。
PRAが本人の申請について挙げている基本書類は次のとおりです。
制限のない観光ビザが、処理中に最低1か月は有効であること。処理中に切れる場合は延長が必要です。
提出前6か月以内に発行されたもの。
直近6か月分。こちらも提出前6か月以内の発行。
Bureau of Immigration Clearance Certificate。
申請書類の提出前にフィリピンに90日を超えて滞在していた人が対象。
白背景の2×2インチ。提出前3か月以内に撮影した鮮明なもの。
預託金は海外の銀行からPRA指定銀行への被仕向送金(inward remittance)で送る必要があります。送金依頼書の目的欄には、パスポートどおりの本人氏名、生年月日、パスポート番号を記載します。指定銀行は政府系の開発銀行(DBP)のほか、フィリピン・ナショナル・バンク(PNB)、BDO(Pacific Star支店とCebu IT Park支店のみ)、KEBハナ銀行マニラ支店、ユニオンバンク、バンク・オブ・コマース、新韓銀行マニラ支店です。
銀行証明がPRAへ届くまでの日数も公表されていて、DBPは送金受領後7〜10営業日、民間銀行は送金日から3〜5営業日とされています。民間銀行に口座を開く場合は、事前にPRAへメールでLetter of Introduction(LOI)を依頼する手順が必要です。
フィリピン国外で発行された書類は、英語でない場合は英訳したうえで、発行国の当局によるアポスティーユ、またはフィリピン大使館・領事館の認証を受ける必要があります。日本で取り寄せる警察証明や戸籍関係の書類は、この手続きの分だけ日程に余裕を見ておいてください。
SRRVが合わない場合、次のような資格が候補になります。いずれも要件は所管当局の公表内容で確認してください。この記事で金額と要件まで確認したのはSRRVのみです。
| 資格 | 想定される対象 | 所管 |
|---|---|---|
| SRRV | 40歳以上の外国人・元フィリピン国籍者。預託金を用意できる人 | フィリピン退職庁(PRA) |
| 13A(結婚移民ビザ) | フィリピン国籍者と法律上の婚姻関係にある外国人 | フィリピン入国管理局(BI) |
| クオータービザ | 国別の割当枠を使う移民ビザ | フィリピン入国管理局(BI) |
| 投資家向けの在留資格 | フィリピンで事業や投資を行う人 | 所管当局が資格ごとに異なる |
年齢が40歳に届かない、預託金を用意できないという場合は、SRRVは選べません。その場合に「そのうち条件が緩和されるだろう」と見込んで計画を立てるのは危険です。PRAの条件は過去にも改定されており、いま公表されている内容が申請時点でも同じとは限りません。申請の直前に、PRAの公表内容と実際の窓口案内をもう一度確認してください。
フィリピン移住を成功させるかどうかは、渡航前の準備でほぼ決まります。ビザの選択だけでなく、日本側の手続き、資金移動、医療体制、住居契約の段取りまで一連の流れを設計しておくことが重要です。ここでは、実務レベルで確認すべきポイントを具体的に整理します。
まず行うべきは、滞在目的の明確化です。リタイアメントなのか、配偶者帯同なのか、投資目的なのかで必要書類が大きく変わります。
SRRVや13Aなどの長期滞在ビザを想定している場合、以下の確認を早めに行います。
失敗例として多いのが、英文翻訳に公証が必要だったことを後から知るケースです。翻訳会社に依頼する場合は「在フィリピン大使館提出用」であることを必ず伝えます。
ビザ取得に2〜3か月かかることもあるため、渡航日から逆算して準備を始めるのが基本です。
海外移住では、日本の手続きが後回しになりがちです。しかし、税務や社会保険に直結するため優先順位は高めです。
1年以上の滞在予定であれば、原則として転出届を提出します。提出後は「海外転出者」となり、住民税や国民健康保険の扱いが変わります。出国日をいつにするかで課税年度が変わるため、税理士に確認しておくと安心です。
国民年金は任意加入制度があります。将来の受給額を維持したい場合は、海外から継続納付するかどうかを事前に判断します。
日本の公的保険から外れる場合、フィリピン滞在中の医療費は自己負担になります。都市部の私立病院は高額になることもあるため、海外医療保険に加入してから渡航するのが現実的です。
物件をオンラインだけで決めるのは避けたほうが安全です。最低でも1〜2週間の現地滞在を行い、次の点を確認します。
契約時は、デポジットの返還条件を必ず書面で確認します。退去時の「原状回復」の基準が曖昧なケースがあるため、入居時に室内写真を撮影して保存しておくとトラブルを防げます。
フィリピンでは、ビザの種類によっては銀行口座開設が条件になります。必要書類は銀行ごとに異なり、住所証明を求められることが多いです。
渡航前に準備しておくと良いものは以下です。
為替変動が生活費に直結するため、複数通貨で資金を管理できる仕組みを整えておくとリスク分散になります。特に家賃やデポジット支払い前は、送金手数料とレート差を事前に比較します。
都市部と地方では医療水準に差があります。自宅から30分以内に私立総合病院があるかどうかは重要な判断材料です。
確認しておくべき点は次の通りです。
持病がある場合、日本で処方されている薬がフィリピンで流通しているかを事前に調べ、英文の診断書と処方箋を用意しておきます。
移住後も日本に不動産や金融資産がある場合、税務上の居住者区分が重要になります。
判断の基準は「生活の本拠がどこにあるか」です。以下を整理します。
単に住民票を抜くだけでは完結しません。収入源がどこにあるかで税務扱いが変わるため、移住前にシミュレーションしておくと安心です。
出国直前に見落としが多い項目です。
フィリピン移住はハードルが低いと言われますが、実際は「段取り力」が問われます。焦らず、順番に潰していくことが結果的に最短ルートです。
フィリピン移住を具体的に考え始めた段階で、多くの方が迷うのが「どの都市を選ぶべきか」という点です。物価やビザ条件だけでなく、医療水準、治安、インフラ、交通渋滞、災害リスク、コミュニティ環境まで含めて判断しなければ、移住後に「想像と違った」と感じやすくなります。
ここでは、移住者に人気の主要都市を、生活実務の視点で整理します。
マニラという名称で語られることが多いですが、実際にはマカティ、BGC(ボニファシオ・グローバルシティ)、オルティガスなどを含む首都圏全体を指すケースが一般的です。
マニラ首都圏の弱点は交通渋滞と排気ガスです。通勤や通学がある場合、距離よりも所要時間で物件を選ぶことが失敗回避のポイントです。
セブは観光地のイメージが強いですが、実際はIT企業や語学学校も多い都市です。マクタン島とセブシティで環境が大きく異なります。
セブシティ中心部はショッピングモールや私立病院が充実しています。家賃相場は1ベッドで5万〜10万円前後。マクタン島はリゾート色が強く、空港に近い利便性がありますが、台風直撃リスクがマニラより高い傾向があります。
セブは「明確な雨季がない」と言われますが、近年は集中豪雨が増えています。コンドミニアム選びでは、浸水履歴を管理会社に確認するのが実務的なポイントです。
ミンダナオ島に位置するダバオは、治安が比較的安定している都市として知られています。物価もマニラより抑えめです。
派手さはありませんが、落ち着いた生活を求めるシニア層には検討価値があります。ただし、日本との直行便が限られるため、帰国頻度が高い方は移動コストも計算に入れる必要があります。
パンパンガ州にあるクラークは元米軍基地エリアで、経済特区として再開発が進んでいます。
マニラより空気が良いと感じる人もいます。新築物件が多い一方、商業施設の選択肢はまだ限定的です。今後の開発進展を見越した中長期目線の移住に向いています。
都市比較で失敗しやすいのは「印象」で決めることです。最低限、次の項目は現地で確認してください。
内見時には、警備員に「最近の停電はどれくらいありますか」と具体的に質問するだけで、リアルな情報が得られます。不動産エージェント任せにせず、直接確認する姿勢が重要です。
都市選びは、生活費の安さよりも「自分の生活スタイルとの一致度」で判断することが、長期的な満足度を左右します。リゾート感を優先するのか、医療体制を優先するのか、ビジネス環境を取るのか。順番を決めてから比較すると迷いが減ります。
フィリピン移住は、ビザの取りやすさや物価の安さが魅力です。しかし、情報をうのみにして準備不足のまま渡航すると、想定外の出費や生活ストレスにつながります。ここでは、実際に移住後に後悔しやすいポイントを具体的に整理します。
フィリピンは日本より物価が安いと言われますが、「何にお金を使うか」で大きく変わります。
たとえば、ローカル食堂中心なら食費は抑えられますが、冷房完備のモール内レストランや日本食中心の生活にすると、日本と変わらない、あるいはそれ以上になることもあります。輸入食品や日本製家電は割高です。
特に見落とされがちなのが以下の項目です。
月額生活費の目安だけで判断せず、「自分の生活スタイルで再計算」することが重要です。為替が円安に振れた場合、同じペソ建て家賃でも円換算では大きく増えます。最低でも為替が10〜15%動いたケースで試算しておくと安心です。
同じフィリピンでも、マニラ首都圏と地方都市では生活環境がまったく異なります。
確認すべき具体項目は次の通りです。
物件内覧時には、不動産会社に「昨年の停電回数」「雨季の浸水有無」を直接質問してください。曖昧な回答の場合は、管理人や近隣住民にも確認することをおすすめします。
医療面では、軽症なら問題ありませんが、手術や高度治療が必要な場合は日本帰国を前提にするケースもあります。海外医療保険の補償範囲とキャッシュレス対応病院を事前に一覧で確認しておきましょう。
SRRVや13Aなど永住系ビザは魅力的ですが、条件や維持要件を正確に理解しないまま進めるとトラブルになります。
たとえばSRRVは預託金の種類や年齢条件でプランが異なります。預金の使途制限や、解約時の返還条件も確認が必要です。
チェックすべきポイントは以下です。
書類は日本で取得するものも多いため、発行日から何日以内に提出が必要かを必ず確認してください。期限切れで再取得になるケースは珍しくありません。
フィリピンは台風や洪水のリスクがあります。セブやルソン島北部などは台風直撃の可能性が高い地域です。
物件選びでは次の観点を必ず確認してください。
海が近いリゾート物件は魅力的ですが、高潮や強風の影響を受けやすい場合があります。景観と安全性のバランスを冷静に判断することが重要です。
フィリピンは地域差が大きい国です。都市内でも安全度に差があります。
コンドミニアム選びでは、
を現地で実際に確認してください。昼と夜の両方を歩いてみると印象が変わることがあります。
また、SNSや在住日本人コミュニティの投稿を定期的にチェックし、直近の治安傾向を把握することも有効です。
海外移住で見落とされがちなのが税務です。
日本の住民票を抜くかどうか、非居住者扱いになるかどうかで課税関係が変わります。日本の年金、健康保険、マイナンバー管理も整理が必要です。
特に確認すべきは、
税務は後から修正が難しいため、移住前に専門家へ相談することをおすすめします。
最も現実的な失敗回避策は、長期契約前に短期滞在を行うことです。
観光ではなく、「実際に住む」前提で行動してみてください。
この体験でストレスを感じる部分が見えます。理想と現実のギャップを把握できれば、移住後の後悔は大きく減ります。
永住のつもりでも、数年後に日本へ戻る可能性はゼロではありません。賃貸か購入かの判断、資産の通貨分散、送金手段の確保は事前に設計しておくべきです。
特に不動産購入を検討する場合は、
を具体的に確認してください。買いやすさよりも、売りやすさを基準に考える視点が重要です。
フィリピン移住はチャンスも大きい選択です。しかし、成功する人は「メリット」よりも「リスク管理」に時間を使っています。数字と事実で確認し、体験してから決断する。この順番を守ることが、後悔しない移住につながります。
フィリピン移住を成功させる鍵は、「なんとなく住みやすそう」で決めないことです。物価が安い、ビザが取りやすい、温暖であるといった魅力は事実ですが、それだけでは長期的な生活は安定しません。重要なのは、ビザ設計・資金計画・居住エリア選定・リスク管理を一体で組み立てることです。
ここでは、実際に移住を検討する段階で迷いやすいポイントを具体的に整理します。
多くの方が「まず住んでみよう」と短期滞在から入ります。しかし、永住前提であれば最初からビザ戦略を組み込むべきです。
たとえばSRRVを検討する場合、預託金条件や年齢要件だけでなく、以下を確認します。
結婚ビザや投資型ビザを検討する場合は、手続き期間を逆算し、書類取得の順番を整理しておきます。特に無犯罪証明書や戸籍関連書類は取得に時間がかかるため、申請開始時点で不足がないように準備します。
ビザを「取れるかどうか」で判断するのではなく、「どのビザが自分の将来像に合うか」で選ぶことが重要です。
フィリピン移住では、円収入とペソ支出のバランスが大きなテーマになります。生活費が安いという情報だけで判断すると、為替変動で実質生活費が増加する可能性があります。
対策としては以下が現実的です。
特に賃貸デポジットやビザ関連預託金などは一時的に大きな資金移動が発生します。銀行送金とオンライン送金サービスの手数料差は無視できません。数十万円規模の差になることもあります。
都市名だけで判断するのは危険です。同じマニラでも、BGCと郊外では環境が大きく異なります。
現地視察では、観光ではなく生活目線で確認します。
契約前に確認すべき具体的な質問例もあります。
この確認を怠ると、入居後に想定外のコストが発生します。
完全移住ではなく、二拠点生活という選択肢も有効です。税務上の居住者区分、年金受給、健康保険、住民票の扱いは事前に整理します。
特に注意する点は以下です。
「あとで考える」ではなく、出国前に整理しておくことがトラブル回避につながります。
フィリピン移住で成功している方の多くは、早期にコミュニティに参加しています。
情報は公式サイトよりも、現地在住者の生の声が役立つことが多いです。医療機関の評判や信頼できるエージェント情報は、現場の人から得られます。
孤立は最大のリスクです。物理的な問題より、情報不足が失敗の原因になります。
移住はゴールではありません。将来日本へ戻るのか、第三国へ移るのか、現地に永住するのか。出口を想定しておくと、不動産購入や法人設立の判断が変わります。
移住は感情だけでなく、資産戦略の一部です。10年後の姿を具体的に描けるかどうかが、成功と後悔を分けます。
フィリピン移住を成功させるためには、勢いではなく設計が必要です。ビザ、資金、エリア、税務、ネットワーク。この5つを同時に設計できれば、生活の安定度は大きく変わります。
生活費・物価・都市の記述はこの一次情報の対象外です。金額や条件は改定されることがあるため、申請前にPRAの公表内容を確認してください。